Pick-up professionnel : CTTE ou VP, usage mixte et accessoires à déclarer
CTTE ou VP, simple ou double cabine, usage mixte, salariés, chantier, hard-top, treuil, matériel et remorque : les points à déclarer pour assurer un pick-up professionnel.
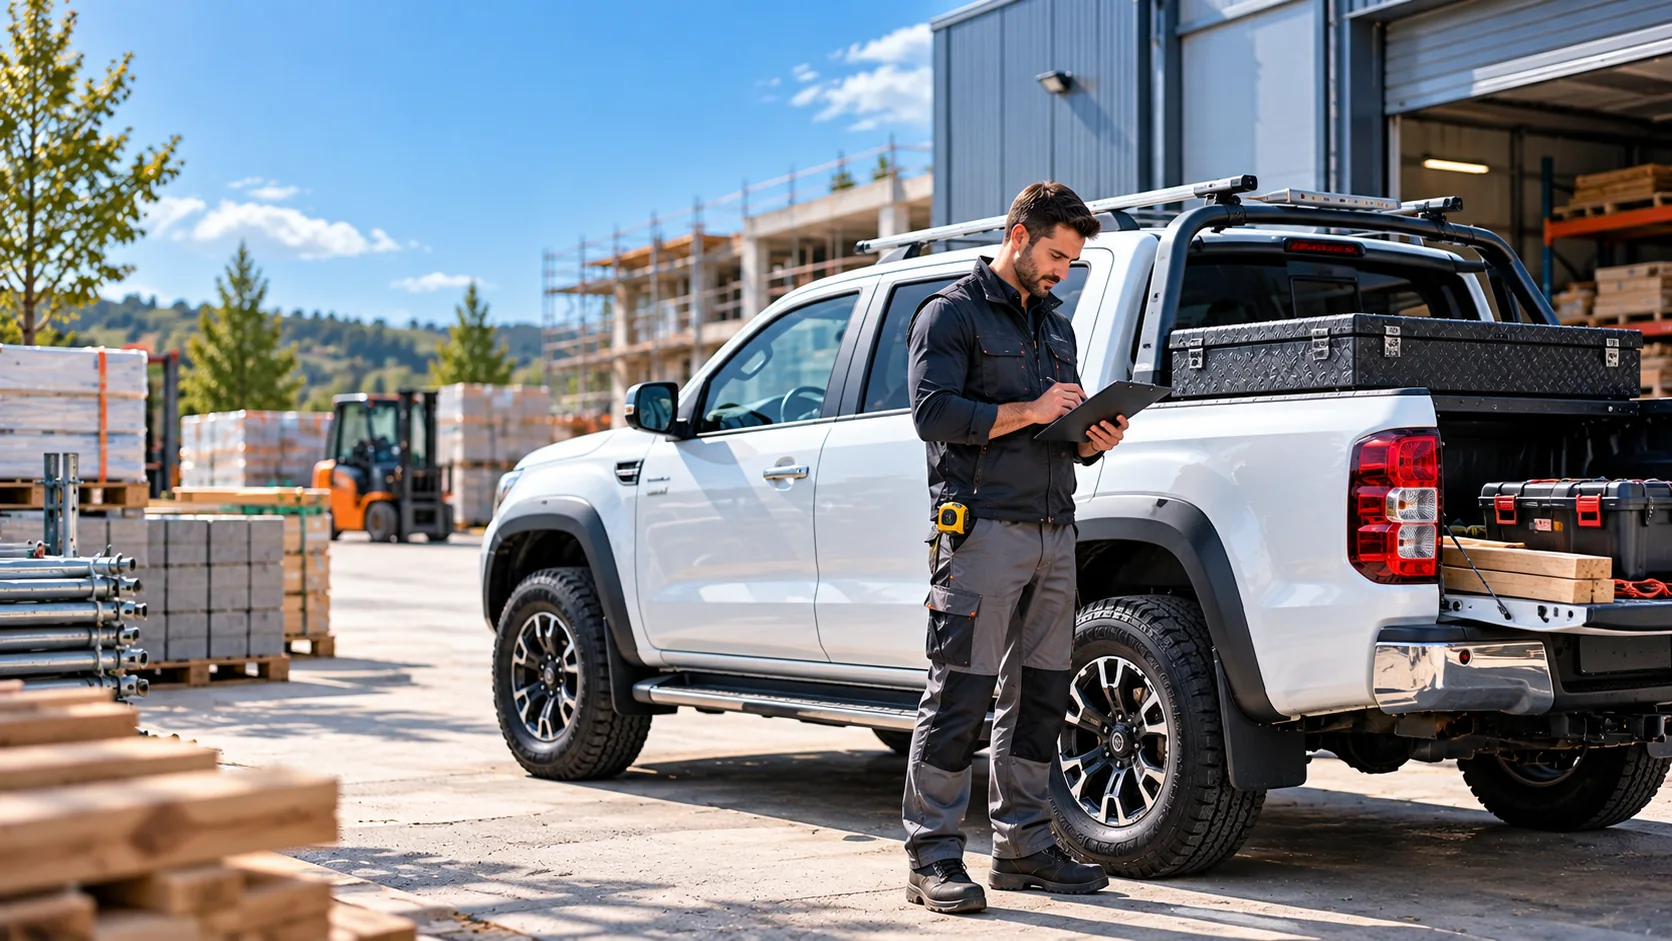
Un pick-up professionnel est rarement un simple véhicule de transport. Il peut servir à rejoindre un chantier le matin, transporter de l’outillage ou des marchandises dans la benne, tracter une remorque, circuler sur des chemins privés puis redevenir un véhicule familial ou de loisirs le week-end. Cette polyvalence est précisément ce qui rend la déclaration du risque plus délicate : la carte grise, l’usage réel, les conducteurs et les équipements ajoutés doivent raconter la même histoire.
Le bon réflexe n’est donc pas de partir du seul modèle — Ranger, Hilux, Amarok, D-Max ou autre — mais d’identifier d’abord la catégorie administrative du véhicule, sa configuration simple ou double cabine, son usage professionnel ou mixte et la valeur de ce qui a été ajouté après l’achat. Ce guide complète notre page assurance pick-up professionnel avec une lecture plus pratique de la carte grise et des éléments à déclarer au devis.
CTTE ou VP : commencez par lire la carte grise
Le certificat d’immatriculation permet de distinguer plusieurs informations qu’il ne faut pas confondre. La rubrique J correspond à la catégorie européenne du véhicule, J.1 au genre national et J.2 à la carrosserie européenne. Service-Public donne notamment comme exemples M1 ou N1 pour la catégorie, VP ou CTTE pour le genre national et BE pour un pick-up au titre de la carrosserie européenne.
| Rubrique carte grise | Ce qu’elle indique | Exemples utiles pour un pick-up | Pourquoi l’assureur la regarde |
|---|---|---|---|
| J | Catégorie européenne | M1, N1 ou N1G selon le véhicule | Permet d’identifier la famille réglementaire du véhicule. |
| J.1 | Genre national | VP, CTTE… | Évite de tarifer un véhicule particulier comme un utilitaire, ou l’inverse. |
| J.2 | Carrosserie européenne | BE peut désigner un pick-up | Complète l’identification technique et la configuration du véhicule. |
Il faut éviter un raccourci fréquent : « pick-up = forcément CTTE ». C’est la carte grise du véhicule concerné qui doit être lue. De même, le nombre de portes ou de places ne suffit pas, à lui seul, pour conclure à la catégorie d’assurance. Un double cabine n’est pas à classer sur la seule apparence.
Simple cabine ou double cabine : le besoin d’assurance n’est pas le même
Souvent choisi pour maximiser l’espace de benne et l’usage métier. Il peut transporter outillage, matériaux ou marchandises, avec un risque plus concentré sur le contenu et les déplacements professionnels.
Plus polyvalent, il peut accueillir salariés, équipe chantier ou famille. L’assureur doit comprendre si le véhicule reste exclusivement professionnel ou s’il sert également à des trajets privés.
Cette distinction ne sert pas seulement à décrire le véhicule. Elle aide à expliquer qui monte à bord, quand le pick-up circule et dans quel cadre. Un artisan seul qui rejoint ses chantiers n’a pas le même scénario d’exposition qu’une entreprise qui transporte plusieurs salariés et utilise le même véhicule le soir ou le week-end.
Usage professionnel ou usage mixte : décrire la réalité, pas l’intention
L’usage professionnel peut recouvrir les tournées clients, les déplacements entre dépôts et chantiers, le transport de petit matériel, les livraisons occasionnelles ou les visites commerciales. L’usage mixte ajoute une dimension privée : domicile, loisirs, vacances, sorties familiales ou déplacements personnels.
Le point essentiel est que le contrat corresponde à la pratique réelle. Si le véhicule est utilisé la semaine comme outil de travail puis régulièrement comme véhicule privé, il vaut mieux le signaler dès le devis. À l’inverse, un pick-up affecté uniquement à une entreprise n’a pas besoin d’être présenté comme un véhicule familial pour « simplifier » la souscription.
Question à poser avant de signer
Le contrat autorise-t-il clairement l’usage professionnel prévu, les trajets domicile-travail et, si nécessaire, l’usage privé ? Demandez que le périmètre soit lisible dans les conditions particulières.
Conducteur salarié : désigné, habituel ou occasionnel ?
Lorsqu’un salarié prend le volant, l’entreprise doit vérifier les règles du contrat concernant les conducteurs autorisés. Selon l’assureur et la formule, un conducteur peut être désigné nominativement, couvert au titre d’une clause plus large ou soumis à des franchises particulières en fonction de son ancienneté de permis.
Pour un pick-up partagé entre plusieurs personnes, préparez une liste réaliste : conducteur principal, conducteurs réguliers, jeunes permis éventuels, fréquence de prêt et usages. Ne supposez pas qu’une mention générique « véhicule de société » autorise automatiquement tous les salariés dans toutes les situations.
Chantier, chemin privé et hors-route : préciser où le véhicule travaille
Le pick-up est justement choisi pour sa capacité à quitter les axes classiques : pistes agricoles, accès forestiers, carrières, terrains privés, zones de travaux ou chantiers en construction. Pourtant, tous les contrats ne décrivent pas de la même manière ces usages. Il est donc utile d’indiquer dès la souscription la fréquence des déplacements hors chaussée et leur finalité professionnelle.
Le risque n’est pas identique sur un parking client et sur un chemin boueux avec pente, pierres, branches basses ou obstacles. Les dommages au soubassement, aux pneumatiques, aux bas de caisse et aux accessoires peuvent aussi être appréciés différemment selon les garanties. Si le véhicule intervient souvent dans le BTP, comparez également les besoins avec la page assurance camion benne, notamment lorsque l’activité combine transport de matériaux et chantier.
Hard-top, treuil, barres de toit, coffre de benne : ce qu’il faut déclarer
Un pick-up professionnel peut accumuler rapidement plusieurs milliers d’euros d’équipements. Le véhicule acheté d’origine n’a parfois plus la même valeur ni la même configuration après installation d’un hard-top, d’un treuil, de protections, d’un coffre métallique, de barres de toit, d’un attelage, d’un éclairage de travail ou d’un aménagement de benne.
Indiquez s’il est d’origine ou ajouté, sa valeur et son mode de fermeture. Il peut aussi modifier la manière dont l’outillage est stocké.
Précisez sa valeur et son usage : dépannage, chantier, exploitation agricole ou accès difficile. Un accessoire fortement exposé mérite d’être identifié.
Déclarez les équipements permanents et vérifiez la couverture en cas de vol ou de dommage. Le chargement posé dessus reste un sujet distinct.
Le coffre lui-même, son contenu et les effractions ne relèvent pas nécessairement des mêmes plafonds. Distinguez bien équipement et biens transportés.
Conservez les factures d’achat et de pose. Si un accessoire est remplacé par un modèle plus coûteux après la souscription, mettez à jour le dossier au lieu d’attendre un sinistre pour signaler sa valeur.
Matériel et marchandises : ne pas confondre le véhicule et son contenu
Une garantie dommages au véhicule ne signifie pas automatiquement que tout ce qui se trouve dans la benne ou le coffre est assuré. Pour un artisan, le contenu peut représenter un capital important : électroportatif, lasers, groupes, consommables, pièces, matériaux ou équipements de chantier. Pour un commerçant ou un livreur, il peut s’agir de marchandises destinées à la vente ou à un client.
Le devis doit donc préciser la nature habituelle du contenu, sa valeur moyenne et la valeur maximale ponctuelle. Si votre activité consiste à transporter vos produits vers des marchés, consultez aussi l’assurance utilitaire commerçant. Pour des tournées régulières ou du compte d’autrui, la page assurance entreprise de livraison apporte un angle plus adapté.
Vol et vandalisme : le stationnement compte autant que le véhicule
Le risque de vol ne se limite pas au pick-up complet. Les accessoires visibles, l’outillage et les marchandises peuvent attirer l’attention, surtout lorsque le véhicule dort sur un chantier, dans la rue ou sur un parking non fermé. Décrivez honnêtement le lieu de stationnement habituel de nuit et les dispositifs de sécurité réellement présents.
Pour le contenu, vérifiez les conditions de fermeture, les plafonds, les franchises et les éventuelles restrictions horaires ou géographiques. Un coffre de benne verrouillé peut réduire l’exposition, mais ne signifie pas que tout son contenu est couvert sans limite.
Remorque et attelage : deux informations à ne pas laisser de côté
Un attelage permanent doit être signalé lorsqu’il fait partie de l’équipement du véhicule. Si une remorque est utilisée, communiquez au courtier son type, son PTAC, son immatriculation lorsqu’elle en possède une, sa valeur et ce qu’elle transporte habituellement. Les règles de garantie peuvent varier selon la remorque et le contrat.
Un pick-up qui tracte occasionnellement une petite remorque de matériel n’est pas exposé comme un véhicule qui tire chaque semaine un porte-engin ou une remorque lourde. L’assureur doit aussi savoir si le remorquage s’effectue principalement sur route, entre chantiers ou sur terrain privé.
Tableau des garanties à vérifier pour un pick-up professionnel
| Besoin | Garantie / point à vérifier | Question pratique |
|---|---|---|
| Dommages causés aux tiers | Responsabilité civile circulation | Les usages professionnels déclarés sont-ils bien couverts ? |
| Dommages au pick-up | Collision / tous accidents selon formule | La valeur du véhicule et les franchises sont-elles adaptées ? |
| Vol / vandalisme | Vol, tentative de vol, vandalisme | Quelles conditions de fermeture et de stationnement s’appliquent ? |
| Hard-top, treuil, galerie | Accessoires / aménagements | Les équipements ajoutés sont-ils déclarés et valorisés ? |
| Outillage | Contenu professionnel / matériel transporté | Quel plafond par sinistre et quelles exclusions ? |
| Marchandises | Marchandises transportées | Compte propre ou compte d’autrui ? Valeur maximale ? |
| Chantier / hors-route | Périmètre d’usage et dommages | Les accès chantier et chemins privés sont-ils autorisés ? |
| Remorque | Extension ou contrat adapté | Le PTAC et l’usage de la remorque sont-ils déclarés ? |
| Immobilisation | Assistance / véhicule de remplacement | Un véhicule relais compatible avec l’activité est-il prévu ? |
Quels documents préparer pour le devis ?
- Carte grise complète avec les rubriques J, J.1 et J.2 lisibles.
- Permis du conducteur principal et des conducteurs réguliers si demandé.
- Relevé d’information ou historique d’assurance disponible.
- Kbis, SIRET ou justificatif de l’activité professionnelle.
- Kilométrage annuel estimé et zones de circulation habituelles.
- Usage exact : pro, domicile-travail, mixte, chantier, chemins privés.
- Liste des accessoires avec factures ou valeurs : hard-top, treuil, coffre, galerie, attelage.
- Valeur moyenne et maximale du matériel ou des marchandises transportés.
- Informations sur la remorque : type, PTAC, valeur et usage.
- Lieu de stationnement nocturne et protections antivol principales.
Les erreurs de déclaration qui fragilisent un contrat
Si le véhicule sert régulièrement aux loisirs ou à la famille, faites-le préciser au contrat au lieu de laisser une zone grise.
Un pick-up partagé entre salariés doit être présenté comme tel, surtout en présence de jeunes conducteurs ou de permis récents.
Un véhicule fortement équipé doit être valorisé sur sa configuration réelle, avec factures si possible.
Un plafond adapté à 2 000 € d’outillage ne répond pas au besoin d’un professionnel qui en transporte régulièrement beaucoup plus.
En cas de changement important en cours de contrat — nouvel usage, conducteur supplémentaire, équipement coûteux, changement de stationnement ou remorque différente — contactez l’assureur ou le courtier. Les conséquences d’une déclaration inexacte dépendent de la situation et des conditions du contrat ; mieux vaut mettre à jour le risque avant un sinistre.
Checklist métier avant de demander un tarif
- Je sais si J indique M1, N1 ou N1G.
- J’ai vérifié le genre indiqué en J.1, notamment CTTE ou VP.
- J’ai relevé la carrosserie J.2 sans déduire la catégorie de l’apparence.
- J’ai décrit simple ou double cabine et le nombre de personnes transportées.
- J’ai distingué usage professionnel, domicile-travail et usage privé.
- J’ai listé les salariés ou conducteurs amenés à prendre le volant.
- J’ai précisé la fréquence chantier, chemin privé ou hors-route.
- J’ai valorisé hard-top, treuil, barres, coffre et autres équipements.
- J’ai chiffré le matériel et les marchandises réellement transportés.
- J’ai donné les informations de remorque et d’attelage.
- J’ai indiqué le stationnement nocturne réel.
- J’ai demandé les franchises et plafonds par garantie, pas seulement la prime annuelle.
Maillage utile : les pages HiAssur complémentaires
FAQ — pick-up professionnel, CTTE / VP et accessoires
1. Où voir si mon pick-up est CTTE ou VP ?
Regardez la rubrique J.1 de la carte grise, qui correspond au genre national. La rubrique J donne la catégorie européenne et J.2 la carrosserie européenne.
2. Un pick-up double cabine est-il forcément VP ?
Non. La configuration visuelle ou le nombre de portes ne suffisent pas à classer le véhicule. Il faut lire le certificat d’immatriculation du pick-up concerné.
3. Que signifie BE sur la carte grise d’un pick-up ?
Service-Public cite BE comme exemple de carrosserie européenne de pick-up en rubrique J.2. Cette information complète la catégorie J et le genre national J.1.
4. Puis-je utiliser le même pick-up pour le travail et le week-end ?
Oui si le contrat prévoit l’usage correspondant. Signalez l’usage mixte lors du devis afin que les déplacements professionnels et privés soient décrits correctement.
5. Un salarié peut-il conduire mon pick-up professionnel ?
Cela dépend des conducteurs autorisés par le contrat. Vérifiez si le salarié doit être désigné, si une clause tous conducteurs existe et si une franchise spécifique s’applique.
6. Un hard-top ou un treuil est-il automatiquement couvert ?
Pas nécessairement. Déclarez les accessoires ajoutés, leur valeur et, si possible, leurs factures afin de vérifier le plafond et les conditions de prise en charge.
7. L’outillage dans la benne est-il couvert avec le véhicule ?
Pas automatiquement. Le matériel professionnel et les marchandises peuvent nécessiter une garantie dédiée avec un plafond correspondant à la valeur réellement transportée.
8. Faut-il déclarer une remorque utilisée avec le pick-up ?
Oui, communiquez son type, son PTAC, sa valeur et son usage. L’assureur pourra confirmer si elle relève d’une extension du contrat ou d’une couverture spécifique.
En résumé
Bien assurer un pick-up professionnel commence par une description précise du véhicule et de son usage. La carte grise permet d’éviter les approximations entre CTTE, VP, N1 ou autres configurations ; l’usage mixte, les conducteurs salariés, les chantiers, les accessoires et le contenu transporté complètent ensuite le dossier.
Pour obtenir un devis pertinent, ne cherchez pas seulement « une assurance pick-up ». Présentez votre pick-up : sa carte grise, sa cabine, ses conducteurs, ses trajets, son stationnement, ses accessoires et ce qu’il transporte. Cette précision permet de comparer des garanties réellement adaptées et de limiter les mauvaises surprises au moment d’un sinistre.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.