Vol de colis en tournée : quelles garanties pour un livreur ou coursier ?
Arrêts fréquents, effraction, colis dans le fourgon et stationnement : les garanties et clauses à vérifier pour protéger une activité de livraison.
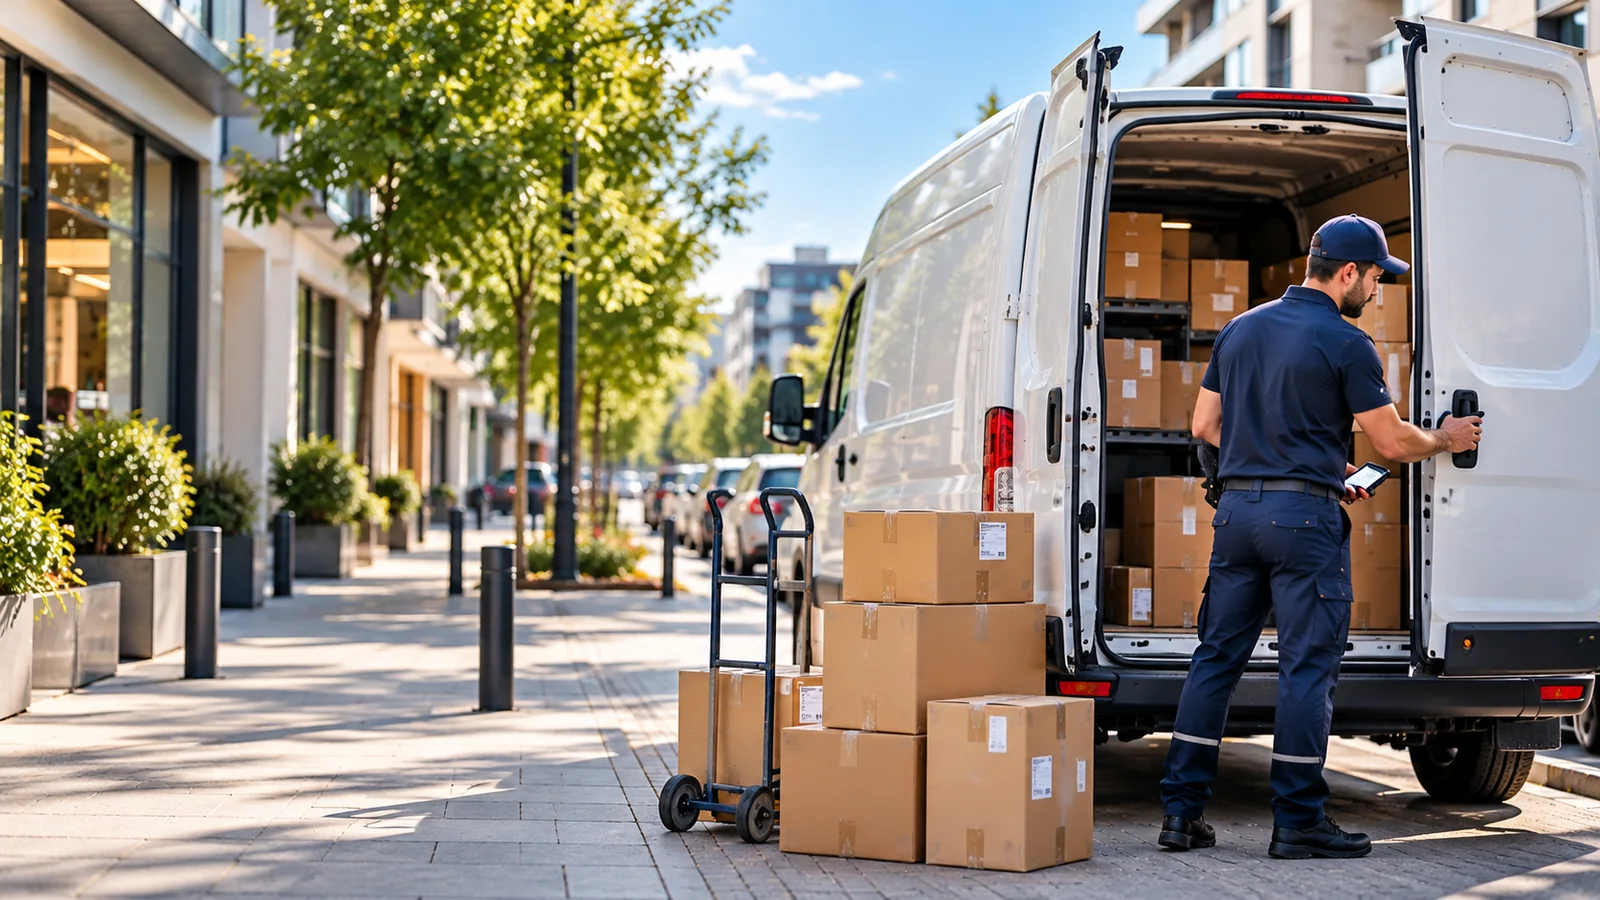
Un livreur ou un coursier passe sa journée à ouvrir et fermer son utilitaire, stationner quelques minutes, porter des colis et repartir. Cette succession d’arrêts transforme le risque : le véhicule est davantage exposé aux petits chocs, aux effractions et au vol opportuniste, tandis que les marchandises restent souvent visibles ou accessibles pendant les tournées. Une assurance utilitaire pour livreur et coursier doit donc être pensée autour de la réalité du dernier kilomètre, pas seulement autour de la valeur du fourgon.
Le point le plus important est de séparer trois sujets : le véhicule, les colis transportés et la responsabilité du professionnel. Une garantie vol sur le fourgon ne signifie pas automatiquement que les marchandises sont couvertes. De la même manière, une assurance marchandises ne remplace pas une protection adaptée du conducteur, de l’assistance ou de l’immobilisation du véhicule.
Pourquoi les tournées de livraison augmentent le risque
Des dizaines d’arrêts dans une même journée
Chaque arrêt est une nouvelle exposition : manœuvre en double file, marche arrière, ouverture des portes, circulation piétonne autour du véhicule et redémarrage rapide. Cette fréquence peut expliquer une sinistralité plus élevée qu’un utilitaire utilisé uniquement pour rejoindre un chantier ou un dépôt. Lors du devis, indiquez un kilométrage réaliste et le type de tournée réellement effectué.
Le véhicule reste chargé pendant les absences courtes
La majorité des vols en tournée ne nécessitent pas une immobilisation nocturne. Quelques minutes peuvent suffire lorsqu’un utilitaire est laissé ouvert, mal verrouillé ou lorsque le conducteur s’éloigne pour remettre un colis. La qualité de la protection dépend donc autant des garanties que de la procédure interne : verrouillage systématique, séparation cabine/chargement, organisation des clés et limitation du temps d’ouverture.
La valeur transportée varie au cours de la journée
Un véhicule peut partir du dépôt avec plusieurs milliers d’euros de marchandises puis revenir presque vide. Le plafond choisi doit correspondre au pic de valeur réellement transporté, pas à la moyenne observée sur l’année. Pour une entreprise de livraison, ce point doit être étudié avec la nature des produits, la fréquence des tournées et le nombre de véhicules.
Vol du véhicule, effraction et vol de colis : trois garanties différentes
Protège l’utilitaire lui-même selon les conditions prévues au contrat. Elle ne couvre pas automatiquement son chargement.
Peut prendre en charge les dommages sur serrures, portes ou vitrages si les conditions de garantie sont réunies.
Protège les biens ou colis selon un plafond, une franchise, des exclusions et parfois des conditions de stationnement spécifiques.
Répond à une logique différente : elle concerne la responsabilité professionnelle vis-à-vis des biens confiés et ne doit pas être confondue avec leur valeur assurée.
Cette distinction est particulièrement importante pour les activités de transport pour compte d’autrui. Si votre entreprise transporte des biens appartenant à des clients, rapprochez le contrat du véhicule de votre organisation de transport et des garanties de responsabilité. Notre page transporteur de marchandises permet d’identifier les principaux postes à couvrir.
Les clauses à lire avant de comparer les tarifs
L’effraction caractérisée
Certains contrats conditionnent l’indemnisation des marchandises à la présence de traces d’effraction. Un vol sans trace matérielle, une porte laissée ouverte ou une clé oubliée peut donc donner lieu à une prise en charge différente. Vérifiez la définition retenue par l’assureur et les justificatifs qu’il exigera en cas de déclaration.
Le stationnement et les horaires
Une tournée urbaine implique souvent du stationnement en voirie. Certaines garanties sont plus restrictives la nuit ou lorsque le véhicule n’est pas remisé dans un lieu sécurisé. Une clause parfaitement adaptée à un artisan disposant d’un garage fermé peut devenir inadaptée pour un livreur qui garde son fourgon chargé près de son domicile entre deux journées de tournée.
La franchise
Une franchise élevée peut réduire la cotisation mais rendre inutiles les déclarations de petits sinistres. Pour une activité de livraison exposée aux rayures, chocs de stationnement et bris de glace, il est utile de comparer le montant de franchise à la fréquence réelle des incidents. Le contrat le moins cher n’est pas nécessairement le plus économique sur l’année.
Le plafond par véhicule et par événement
Un plafond marchandises de 2 000 euros peut être suffisant pour certaines tournées de petits colis mais totalement inadapté à des livraisons de matériel électronique, pièces techniques ou produits de valeur. Dimensionnez le plafond sur la valeur maximale susceptible d’être présente simultanément dans l’utilitaire.
Compte propre ou compte d’autrui : ne pas mélanger les usages
Un commerçant qui livre ses propres commandes n’a pas exactement le même profil qu’un coursier qui transporte contre rémunération des colis appartenant à plusieurs clients ou plateformes. Cette différence influence la description de l’activité, la responsabilité contractuelle et les garanties à demander. Si vous hésitez, décrivez précisément votre modèle économique lors du devis plutôt que de sélectionner une catégorie générique.
Pour le commerce en ligne et la distribution de ses propres produits, la page assurance utilitaire commerçant complète cette analyse. Pour une structure employant plusieurs chauffeurs et organisant ses propres tournées, consultez également la solution entreprise de livraison.
Quelles garanties privilégier pour un livreur ou coursier ?
| Garantie | Pourquoi elle compte | Point à vérifier |
|---|---|---|
| Responsabilité civile circulation | Indispensable pour les dommages causés aux tiers. | Usage professionnel et conducteurs autorisés. |
| Dommages tous accidents | Utile pour un utilitaire récent ou financé, très sollicité en ville. | Franchise et valeur d’indemnisation. |
| Vol / tentative de vol | Protège le véhicule et les dommages d’effraction selon la formule. | Conditions de verrouillage et stationnement. |
| Marchandises transportées | Protège les colis ou produits selon le contrat. | Plafond, franchise, nature des biens et exclusions. |
| Assistance 0 km | Évite qu’une panne bloque toute une tournée. | Remorquage compatible utilitaire et délais. |
| Véhicule de remplacement | Maintient l’activité lorsqu’un fourgon est immobilisé. | Volume utile et durée de mise à disposition. |
| Protection du conducteur | Protège le chauffeur en cas de blessures selon les garanties souscrites. | Plafonds et exclusions. |
Comment limiter les vols pendant les tournées
- Verrouiller le véhicule à chaque arrêt, même pour une livraison de quelques secondes.
- Éviter de laisser les portes arrière ouvertes pendant la préparation de plusieurs colis.
- Séparer physiquement la cabine et le compartiment de chargement lorsque le véhicule le permet.
- Limiter la visibilité du contenu depuis l’extérieur.
- Organiser les clés et doubles de clés avec une procédure simple et documentée.
- Prévoir serrures renforcées, alarme ou traceur lorsque la valeur transportée le justifie.
- Photographier ou tracer les chargements de valeur lorsque l’organisation le permet.
- Former les conducteurs aux règles de stationnement et de sécurisation du véhicule.
Ces mesures ne remplacent pas l’assurance, mais elles réduisent le risque et facilitent la démonstration d’une organisation sérieuse. Pour un parc de plusieurs véhicules, leur formalisation peut aussi être utile lors de l’étude d’une assurance flotte utilitaire.
Que faire après un vol ou une effraction pendant une tournée ?
Sécuriser le véhicule et conserver les preuves
Avant toute réparation, photographiez les dommages visibles, l’état des portes, serrures et vitrages. Faites l’inventaire précis des colis ou équipements manquants et conservez les documents permettant d’en établir la valeur ou la prise en charge.
Déclarer rapidement le sinistre
Suivez les délais prévus au contrat et les démarches demandées par l’assureur. Une déclaration claire doit distinguer les dommages au véhicule des marchandises ou matériels disparus. Si plusieurs garanties ou contrats interviennent, l’assureur pourra demander des documents différents pour chaque poste.
Analyser la cause avant de remettre le véhicule en tournée
Une effraction révèle souvent une faiblesse d’organisation : serrure d’origine trop facile à forcer, stationnement répétitif au même endroit, visibilité du chargement, absence de séparation ou porte laissée ouverte. Corriger cette faiblesse évite la répétition du sinistre et peut aussi faciliter le renouvellement du contrat.
Les documents utiles pour obtenir un devis précis
- Carte grise de chaque utilitaire.
- Permis et profil des conducteurs habituels.
- Justificatif d’activité ou Kbis selon la structure.
- Relevé d’information ou historique de sinistralité disponible.
- Kilométrage annuel et nombre moyen de tournées.
- Zones de livraison : centre-ville, périphérie, régional, national.
- Valeur moyenne et valeur maximale des marchandises transportées.
- Nature des biens : colis standards, alimentaire, matériel, électronique, produits sensibles.
- Lieu de stationnement nocturne et mesures antivol déjà installées.
Cas particuliers : produits frais et tournées sous température dirigée
Lorsque les marchandises doivent rester à température contrôlée, le risque ne concerne plus seulement le vol ou l’accident. Une panne du groupe froid, une immobilisation prolongée ou une rupture de température peut entraîner une perte de cargaison alors même que le véhicule n’a subi aucun choc. Dans ce cas, rapprochez l’assurance de votre véhicule de la page dédiée à l’utilitaire frigorifique et vérifiez les garanties portant sur les marchandises et les équipements de froid.
Pages HiAssur à consulter
FAQ — assurance livreur et coursier
La garantie vol du véhicule couvre-t-elle les colis ?
Pas automatiquement. La garantie du véhicule et la couverture des marchandises sont deux postes distincts. Vérifiez une extension marchandises, ses plafonds et ses exclusions.
Un vol pendant un arrêt de livraison est-il couvert ?
Cela dépend des conditions du contrat : verrouillage, effraction, présence ou non du conducteur, nature des marchandises et clauses de stationnement peuvent influencer la prise en charge.
Faut-il déclarer que l’on travaille pour une plateforme de livraison ?
Oui, l’usage réel du véhicule doit être décrit avec précision. Le type de livraison, le compte propre ou compte d’autrui, le kilométrage et la fréquence des tournées sont des informations importantes pour l’étude.
Peut-on assurer plusieurs conducteurs sur le même utilitaire ?
Oui selon les contrats. Il faut vérifier la clause conducteur, les éventuelles conditions d’âge ou d’ancienneté de permis et la franchise applicable.
Quel plafond choisir pour les marchandises ?
Le plafond doit se rapprocher de la valeur maximale transportée simultanément et non de la simple moyenne quotidienne. Les biens de forte valeur peuvent nécessiter une étude spécifique.
L’assistance 0 km est-elle utile pour un livreur ?
Oui, car une panne immobilisant le véhicule au départ du dépôt ou en pleine tournée peut interrompre immédiatement l’activité. Vérifiez aussi le type de véhicule de remplacement proposé.
Un véhicule de remplacement particulier suffit-il ?
Pas toujours. Pour une activité de livraison, le volume utile, la charge admissible et l’accès au compartiment de chargement peuvent être essentiels. La catégorie garantie doit être vérifiée.
Comment réduire le coût sans fragiliser la couverture ?
Travaillez d’abord sur la prévention, le stationnement, les dispositifs antivol, la franchise et la précision du dossier. Réduire un plafond indispensable ou masquer l’usage réel est une fausse économie.
Pour un livreur ou un coursier, la meilleure assurance est celle qui colle aux tournées réelles : nombre d’arrêts, valeur des colis, stationnement, kilomètres, conducteurs et moyens de sécurisation. Comparez les contrats sur ces critères avant de comparer uniquement la cotisation. Pour une étude adaptée, consultez notre page assurance utilitaire livreur & coursier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.