Comparateur assurance utilitaire : fourgonnette, fourgon et usage pro
Comparer un véhicule professionnel selon son activité réelle. Un guide pratique pour préparer les documents, comparer les garanties et éviter les mauvaises surprises.
Comparateur assurance utilitaire : fourgonnette, fourgon et usage pro : une comparaison utile commence par le besoin réel et non par le prix affiché. Les assurances sont composées de garanties, de franchises, de plafonds et d'exclusions qui diffèrent selon le risque et l'assureur. Dans ce guide, nous prenons le temps d'examiner les critères qui ont un impact dans la vie quotidienne, afin de préparer une demande de devis cohérente et de lire les propositions sur une base identique.
Pour assurance utilitaire, une mauvaise déclaration ou une comparaison faite sur des informations incomplètes peut produire un devis qui semble économique, mais qui ne répond pas à la situation de l'assuré. Les documents utiles comprennent notamment carte grise, catégorie du véhicule, usage, type de marchandises, outils transportés et conducteurs. Le but n'est pas de promettre une baisse de prix, mais de limiter les angles morts du contrat et d'identifier les garanties qui correspondent au besoin.
Vous pouvez lancer une demande depuis notre comparateur d'assurance et consulter la page produit Assurance Utilitaire. L'étude et la comparaison ne constituent pas une souscription automatique : les conditions définitives dépendent de l'assureur, du dossier et des documents contractuels. Les cas pratiques ci-dessous sont des exemples pédagogiques, non des garanties d'indemnisation.
Fourgonnette et fourgon : distinguer les volumes et usages
Les arrêts fréquents d’une petite fourgonnette et les longs trajets d’un grand fourgon exposent à des risques différents. Indiquez correctement catégorie, charge et kilométrage.
P
Avant de trancher, examinez vol d’outils, marchandises, chargement, stationnement, kilométrage et assistance. Ce sont souvent ces points qui différencient vraiment deux contrats, surtout quand une activité ou un véhicule présente des contraintes particulières.
Outillage : véhicule et contenu ne sont pas le même risque
Une garantie vol du fourgon ne couvre pas nécessairement les outils à bord. Vérifiez plafonds, horaires de stationnement et dispositifs antivol requis.
u
Un tableau simple avec trois colonnes — inclus, optionnel, exclu — permet de rendre ce critère compréhensible pour l'assuré et pour le conseiller. Ajoutez la franchise applicable et le montant maximum indemnisable.
Usage propre compte ou transport pour autrui
Transporter ses marchandises et effectuer une livraison pour un client peuvent entraîner des responsabilités distinctes. La tarification dépend de l’usage déclaré.
n
Si la proposition ne décrit pas clairement ce risque, demandez une réponse écrite au courtier. Une confirmation avant signature sera plus utile qu'une interprétation improvisée après un sinistre.
Conducteurs et prêt de volant
L’entreprise doit contrôler qui conduit, à quelle fréquence et selon quelles restrictions contractuelles.
d
Avant de trancher, examinez vol d’outils, marchandises, chargement, stationnement, kilométrage et assistance. Ce sont souvent ces points qui différencient vraiment deux contrats, surtout quand une activité ou un véhicule présente des contraintes particulières.
Carrosserie, hayon et aménagement
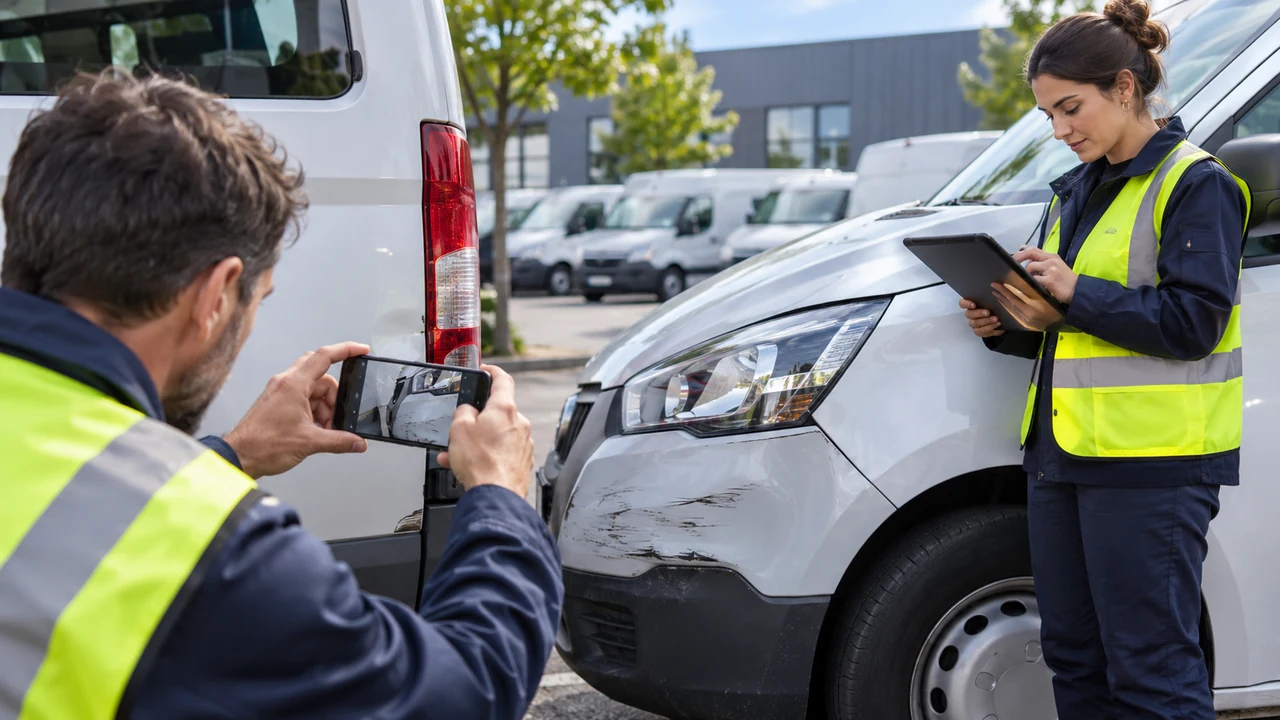
Les installations professionnelles ont une valeur et une exposition propres. Déclarez modifications et équipements.
o
Un tableau simple avec trois colonnes — inclus, optionnel, exclu — permet de rendre ce critère compréhensible pour l'assuré et pour le conseiller. Ajoutez la franchise applicable et le montant maximum indemnisable.
Comparer l’assistance et le véhicule relais
Une tournée interrompue coûte parfois plus que la réparation. Vérifiez assistance sur site, durée de prêt et limites de kilométrage.
,
Si la proposition ne décrit pas clairement ce risque, demandez une réponse écrite au courtier. Une confirmation avant signature sera plus utile qu'une interprétation improvisée après un sinistre.
Grille de comparaison : six vérifications avant le devis
Cette grille aide à comparer deux propositions sur la même base. Il est préférable de remplir chaque ligne après lecture des documents contractuels : une case non renseignée est une question à poser, pas une garantie acquise.
| Point de contrôle | Question à poser à l'assureur |
|---|---|
| Situation déclarée | Fourgonnette et fourgon : distinguer les volumes et usages : Confirmer que la situation est correctement décrite dans le devis et les conditions particulières. |
| Garantie réellement incluse | Outillage : véhicule et contenu ne sont pas le même risque : Lire le fait générateur exact, et non seulement la désignation marketing de la formule. |
| Exclusions spécifiques | Usage propre compte ou transport pour autrui : Vérifier les clauses qui concernent l’activité, les biens, les conducteurs ou les personnes couvertes. |
| Franchise et plafond | Conducteurs et prêt de volant : Comparer le coût restant à charge dans un scénario plausible, avec les sous-limites éventuelles. |
| Justificatifs et délais | Carrosserie, hayon et aménagement : Lister les pièces à fournir et la personne chargée de déclarer l’événement. |
| Assistance et continuité | Comparer l’assistance et le véhicule relais : Contrôler le délai d’intervention, la zone géographique et les modalités de remplacement éventuel. |
Cas pratique : comment interpréter deux propositions ?
Exemple : un plombier stationne son fourgon aménagé la nuit devant son domicile. Il doit comparer les plafonds d’outillage et les exigences de sécurité, pas uniquement les dommages au véhicule.
Pour cette situation, demandez deux simulations de garanties avec des hypothèses rigoureusement identiques. Si le prix diffère, identifiez l'origine de l'écart : capital garanti, seuil de déclenchement, franchise, durée, service d'assistance ou exclusion. Un contrat plus cher peut être pertinent si la différence porte sur un risque important ; à l'inverse, une option inutile ne doit pas être ajoutée sans raison.
Consignez par écrit les réponses reçues, puis vérifiez qu'elles figurent dans l'offre définitive. La conclusion du cas pratique ne vaut pas recommandation automatique : chaque dossier doit être adapté à la situation réelle et aux conditions acceptées par l'assureur.
Préparer le dossier : les informations qui améliorent la comparaison
Préparez notamment carte grise, catégorie du véhicule, usage, type de marchandises, outils transportés et conducteurs. Le formulaire sert à orienter l'étude ; certaines situations nécessitent ensuite des justificatifs supplémentaires avant l'émission d'une offre. Une réponse exacte limite les échanges inutiles et permet de vérifier que le risque est bien celui qui sera garanti.
- Définir le besoin : écrivez ce que vous voulez absolument protéger et ce que vous pouvez financer vous-même en cas d'incident.
- Décrire la situation : indiquez les activités, personnes, véhicules, biens ou montants pertinents sans omission volontaire.
- Comparer les mêmes garanties : faites apparaître les franchises, plafonds, exclusions et durées dans un tableau.
- Tester un scénario : examinez une situation concrète de sinistre ou d'arrêt d'activité, pas uniquement la cotisation.
- Contrôler l'offre finale : assureur, date d'effet, documents, avenants et conditions de mise en jeu doivent être cohérents.
Ces étapes demandent un peu de préparation, mais elles évitent les comparaisons faussées par un critère essentiel absent du premier devis. Les assureurs restent libres de leur politique de souscription et de leurs tarifications, dans le respect des règles applicables.
Les erreurs fréquentes à éviter
- Comparer uniquement les mensualités : la fréquence de paiement ne dit rien, à elle seule, des garanties ni des coûts annexes.
- Oublier la franchise : un reste à charge important peut annuler l'intérêt d'une petite économie annuelle.
- Confondre garantie et service : assistance, indemnisation des biens et responsabilité à l'égard d'un tiers ont des objets distincts.
- Supposer qu'une exclusion est identique chez tous les assureurs : vérifiez la rédaction contractuelle plutôt que le nom commercial.
- Modifier son usage sans le signaler : une évolution de situation peut nécessiter une nouvelle analyse ou un avenant.
Pour ce produit, le point d'attention principal est vol d’outils, marchandises, chargement, stationnement, kilométrage et assistance. Si ce thème n'est pas clair dans la proposition, demandez un complément d'explication avant toute décision.
FAQ — questions fréquentes sur cette comparaison
L’assurance utilitaire couvre-t-elle automatiquement les outils ?
Cela dépend du contrat, de l’activité déclarée et des circonstances précises. Pour comparer un véhicule professionnel selon son activité réelle, demandez la clause applicable, les exclusions, les plafonds et les éventuelles franchises. Comparez les deux propositions sur une situation réelle avant de décider.
Quelle différence entre fourgonnette et fourgon ?
Cela dépend du contrat, de l’activité déclarée et des circonstances précises. Pour comparer un véhicule professionnel selon son activité réelle, demandez la clause applicable, les exclusions, les plafonds et les éventuelles franchises. Comparez les deux propositions sur une situation réelle avant de décider.
Un véhicule utilitaire peut-il être utilisé en privé ?
Cela dépend du contrat, de l’activité déclarée et des circonstances précises. Pour comparer un véhicule professionnel selon son activité réelle, demandez la clause applicable, les exclusions, les plafonds et les éventuelles franchises. Comparez les deux propositions sur une situation réelle avant de décider.
Comment déclarer un conducteur salarié ?
Cela dépend du contrat, de l’activité déclarée et des circonstances précises. Pour comparer un véhicule professionnel selon son activité réelle, demandez la clause applicable, les exclusions, les plafonds et les éventuelles franchises. Comparez les deux propositions sur une situation réelle avant de décider.
La livraison pour autrui demande-t-elle une protection supplémentaire ?
Cela dépend du contrat, de l’activité déclarée et des circonstances précises. Pour comparer un véhicule professionnel selon son activité réelle, demandez la clause applicable, les exclusions, les plafonds et les éventuelles franchises. Comparez les deux propositions sur une situation réelle avant de décider.
Comparer les assurances et consulter les pages produits
Ce guide est informatif. Pour une étude adaptée, consultez les garanties présentées sur les pages commerciales puis remplissez le formulaire de comparaison correspondant. Les liens ci-dessous sont des points de départ, pas des garanties d'acceptation du risque.
Sources et vérifications
Les règles légales mentionnées sont à vérifier dans leur version en vigueur. Les garanties, limites et franchises relèvent toujours des documents contractuels de l'assureur. Les ressources officielles ci-dessous permettent de distinguer le droit applicable des options commerciales.
Sources
Service-Public — assurances des véhicules professionnels : https://entreprendre.service-public.fr/vosdroits/F23667
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.