Fiche sinistre numérique pour chaque conducteur de flotte
Smartphone, photos, données de mission et suivi de l’immobilisation : pourquoi déployer une fiche sinistre numérique pour tous les conducteurs d’une flotte utilitaire ?
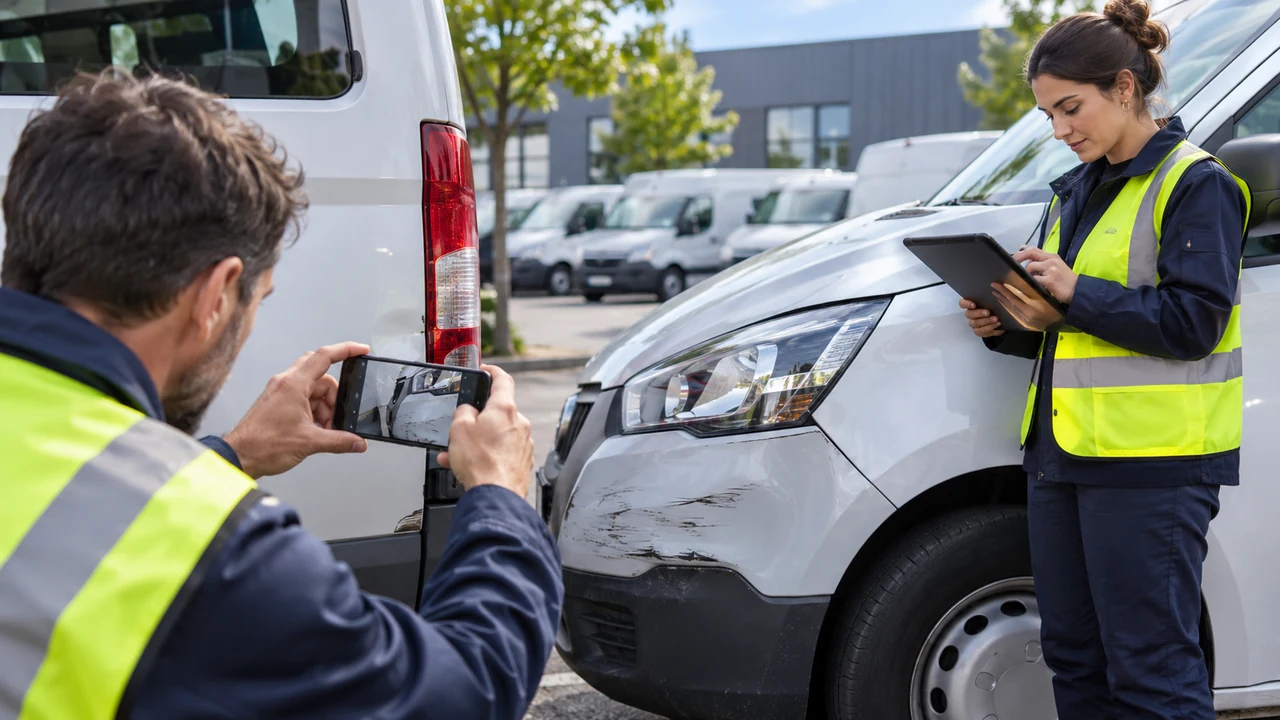
Dans une flotte utilitaire, la qualité de la déclaration dépend souvent des toutes premières minutes suivant l’accident. Quand les équipes sont mobiles, la meilleure manière d’éviter les oublis consiste à fournir à chaque conducteur une fiche sinistre numérique simple à remplir depuis un smartphone ou une tablette.
Cette fiche ne remplace pas l’assureur, le courtier ou le constat lorsque celui-ci est possible. En revanche, elle standardise la collecte des informations, accélère la remontée des données et aide à suivre l’immobilisation. Elle devient un outil de prévention aussi bien qu’un outil de gestion.
Pourquoi digitaliser la déclaration de sinistre
Sur le terrain, les conducteurs ne savent pas toujours quelles photos prendre, quelles informations noter ou à qui transmettre le dossier. Résultat : des éléments se perdent, les versions divergent et l’entreprise reconstitue le sinistre trop tard. Une fiche numérique impose un chemin unique et réduit l’improvisation.
Elle est particulièrement utile dans les flottes avec plusieurs sites, des conducteurs multiples ou un turnover élevé.
Quelles photos relever dès l’accident ?
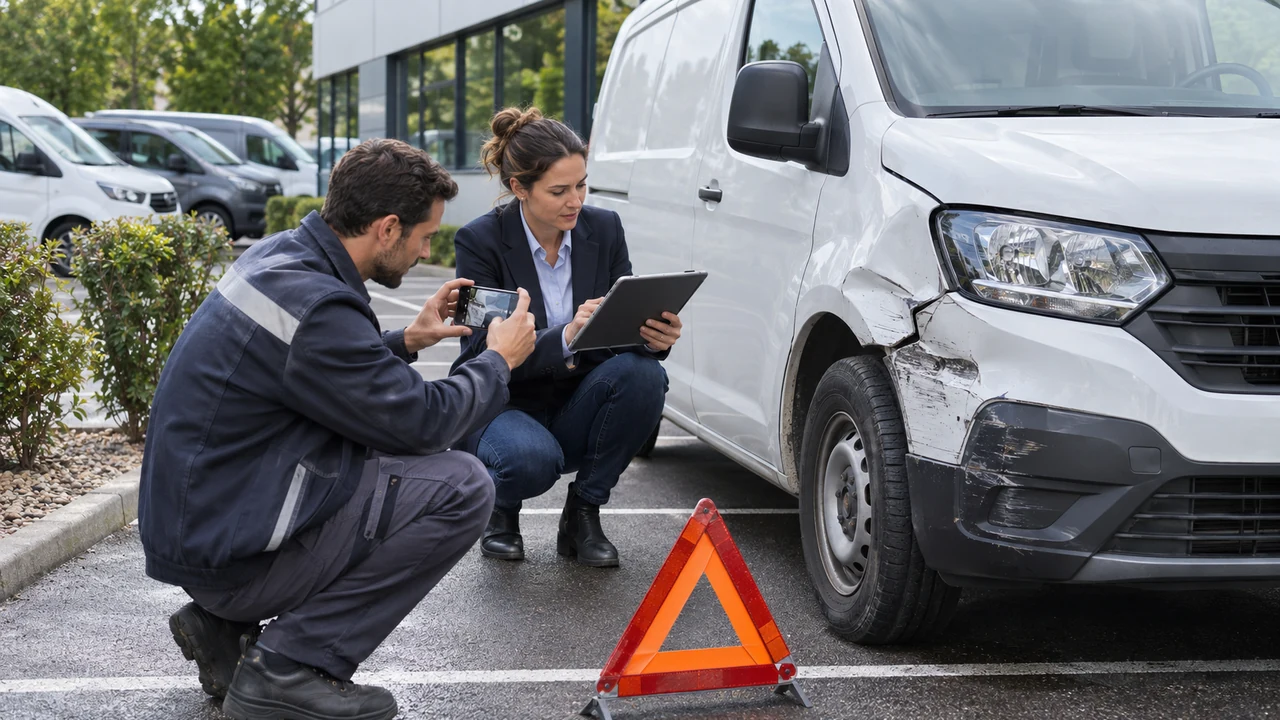
La fiche doit guider le conducteur vers des prises de vue utiles : plans larges pour situer l’environnement, vues rapprochées des dégâts, plaque du tiers si elle existe, marquage au sol, signalisation, obstacle heurté et intérieur éventuel du véhicule si des objets ont bougé.
- vue d’ensemble de la scène ;
- dommages sur chaque véhicule ;
- plaque d’immatriculation du tiers ;
- zone de choc détaillée ;
- marquage, panneau ou obstacle ;
- documents de bord si nécessaires.
Ces images doivent être horodatées ou, à défaut, transmises immédiatement pour préserver leur valeur pratique.
Comment transmettre les informations à l’assureur ?
En pratique, la fiche numérique transmet d’abord à l’entreprise ou au gestionnaire de flotte, qui vérifie la cohérence du dossier avant de le transmettre au courtier ou à l’assureur. Cette étape intermédiaire évite les doublons et complète le dossier si une pièce manque.
Un bon workflow prévoit des champs obligatoires, un accusé de réception et une personne référente chargée de relancer si nécessaire.
Quelles clauses de flotte s’appliquent à la déclaration de sinistre numérique ?
Les clauses de déclaration, d’assistance, de véhicule de remplacement, de franchise et d’identification du conducteur restent inchangées. La fiche numérique ne modifie pas le contrat ; elle facilite simplement son application. Il faut toutefois vérifier que l’organisation interne respecte bien les délais de déclaration prévus par la police.
Cette approche se combine très bien avec notre guide sur l’accident sur parking privé et notre article sur le turnover des livreurs.
Quels conducteurs, aménagements et usages déclarer ?
La fiche doit identifier le conducteur réel, le véhicule utilisé, la mission en cours, la nature du chargement éventuel et les équipements particuliers : galerie, rayonnages, froid, signalisation, outillage ou cellule aménagée. Cela permet d’évaluer plus vite les conséquences concrètes du sinistre.
Plus la fiche est proche de la réalité du terrain, plus elle devient utile en cas d’expertise ou de discussion sur l’immobilisation.
Comment documenter le sinistre et l’immobilisation ?
Au-delà de l’accident lui-même, la fiche doit comporter une partie dédiée à l’immobilisation : véhicule roulant ou non, possibilité de rentrer au dépôt, besoin d’assistance, tournée annulée, nécessité d’un relais ou d’une location.
- état de roulage du véhicule ;
- recours à l’assistance ;
- garage ou lieu de dépôt ;
- durée prévisible d’arrêt ;
- missions impactées ;
- mesures de continuité prises par l’entreprise.
Ces données servent autant à la gestion du sinistre qu’à l’analyse de la flotte sur le long terme.
Concevoir une fiche simple mais complète
Une fiche trop longue ne sera pas remplie correctement ; une fiche trop courte sera inutile. L’idéal est de prévoir des listes à choix, quelques photos obligatoires, un espace commentaire et un bouton d’envoi direct au référent sinistre de l’entreprise.
Cette discipline fait gagner du temps, améliore la qualité des dossiers et renforce la crédibilité du parc lors des renouvellements de contrat.
FAQ : les questions fréquentes
Quelles photos relever dès l’accident ?
Des vues larges de la scène, des gros plans des dégâts, la plaque du tiers si besoin, le marquage au sol, la signalisation et les obstacles impliqués.
Comment transmettre les informations à l’assureur ?
En pratique, la fiche remonte d’abord au gestionnaire de flotte ou au courtier, qui contrôle le dossier avant transmission à l’assureur.
Quelles clauses de flotte s’appliquent à déclaration de sinistre numérique ?
Les clauses de déclaration, d’assistance, de franchise et d’identification du conducteur continuent de s’appliquer ; la fiche numérique aide simplement à les respecter.
Quels conducteurs, aménagements et usages déclarer ?
Identifiez le conducteur réel, le véhicule, la mission et les équipements professionnels influençant l’usage ou la valeur du véhicule.
Comment documenter le sinistre et l’immobilisation ?
La fiche doit couvrir le sinistre, mais aussi l’état de roulage, l’assistance sollicitée, la durée d’arrêt et les conséquences sur les tournées.
En résumé
Une flotte bien assurée se construit autour d’une déclaration précise des véhicules, des conducteurs, des usages et des procédures de gestion des sinistres. Pour obtenir une étude adaptée à votre activité, comparez vos besoins sur les pages commerciales HiAssur et faites relire votre contrat avant l’échéance. Une fiche sinistre numérique efficace peut devenir un véritable standard de qualité pour la gestion de votre flotte.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.