Renouveler une flotte poids lourd après sinistralité élevée
Statistiques de flotte, plan de prévention, garanties à arbitrer et dossier de renouvellement : comment défendre une flotte poids lourd marquée par une sinistralité élevée ?
Un renouvellement de flotte poids lourd après plusieurs sinistres ne se négocie pas comme une échéance ordinaire. L’assureur attend des explications, des chiffres, des mesures correctives et une vision claire du risque futur. Sans préparation, l’entreprise subit la hausse de prime, les franchises renforcées ou des restrictions de garanties sans véritable marge de discussion.
L’enjeu est donc de transformer une sinistralité élevée en dossier argumenté. Il ne s’agit pas de minimiser les incidents, mais de montrer ce qui s’est passé, ce qui a été corrigé et pourquoi la flotte mérite une approche nuancée.
Pourquoi l’anticipation est décisive
Attendre la dernière semaine avant l’échéance est une erreur. Une flotte sinistrée doit être préparée plusieurs semaines, voire plusieurs mois en amont. Il faut analyser la fréquence des sinistres, leur gravité, les profils impliqués, les zones de circulation, les matériels concernés et les périodes sensibles.
Ce travail permet de distinguer un accident ponctuel d’un défaut structurel d’organisation. Sans cette lecture, le renouvellement se réduit à une discussion sur le tarif.
Quelles statistiques préparer avant l’échéance ?
Les assureurs attendent des données claires, idéalement présentées sous une forme exploitable. L’entreprise doit pouvoir sortir ses chiffres de façon cohérente et commentée.
- nombre de sinistres sur 12, 24 et 36 mois ;
- répartition par responsabilité ;
- gravité moyenne et coût estimé ;
- typologie : bris, accrochages, accidents corporels, vols, incendies, pannes ;
- répartition par site, type de véhicule ou équipe ;
- fréquence des immobilisations et impacts sur l’exploitation.
Ces statistiques doivent être expliquées, pas seulement listées. Un sinistre lourd exceptionnel n’a pas la même lecture qu’une multitude de petits chocs répétitifs.
Comment proposer un plan de prévention documenté ?
Le plan de prévention doit montrer ce qui a déjà été décidé : formation des chauffeurs, rappels sécurité, politique de stationnement, contrôle des temps de conduite, procédures de chargement, amélioration des outils de suivi, politique de recrutement, ou revue des itinéraires. L’idéal est de joindre des preuves : comptes rendus, notes internes, supports de formation, nouvelles procédures.
Plus les mesures sont concrètes, plus elles sont crédibles. Un simple “nous allons être vigilants” n’a pas la même portée qu’un calendrier d’actions déjà engagé.
Comment déclarer le renouvellement après mauvaise sinistralité au contrat de flotte ?
Il faut jouer la transparence. Le courtier et l’assureur doivent comprendre les causes de la sinistralité, les mesures prises et les ajustements demandés. Mieux vaut une explication argumentée qu’un silence suivi d’une découverte tardive dans le rapport de sinistre.
La présentation du parc, des profils de chauffeurs et des nouveaux outils de pilotage doit accompagner la négociation.
Quelles garanties distinguent circulation, marchandises et exploitation ?
En phase de renouvellement, il est tentant de tout accepter ou, à l’inverse, de couper dans les garanties sans analyse. Il faut pourtant distinguer ce qui relève de la circulation pure, de la marchandise transportée et des conséquences d’exploitation. Certaines franchises peuvent être adaptées, certaines garanties renforcées et d’autres rediscutées en fonction de la réalité du risque.
Le bon arbitrage n’est pas celui qui réduit seulement la prime, mais celui qui garde une protection cohérente avec l’activité du transporteur.
Quels justificatifs demander au chauffeur après un accident ?
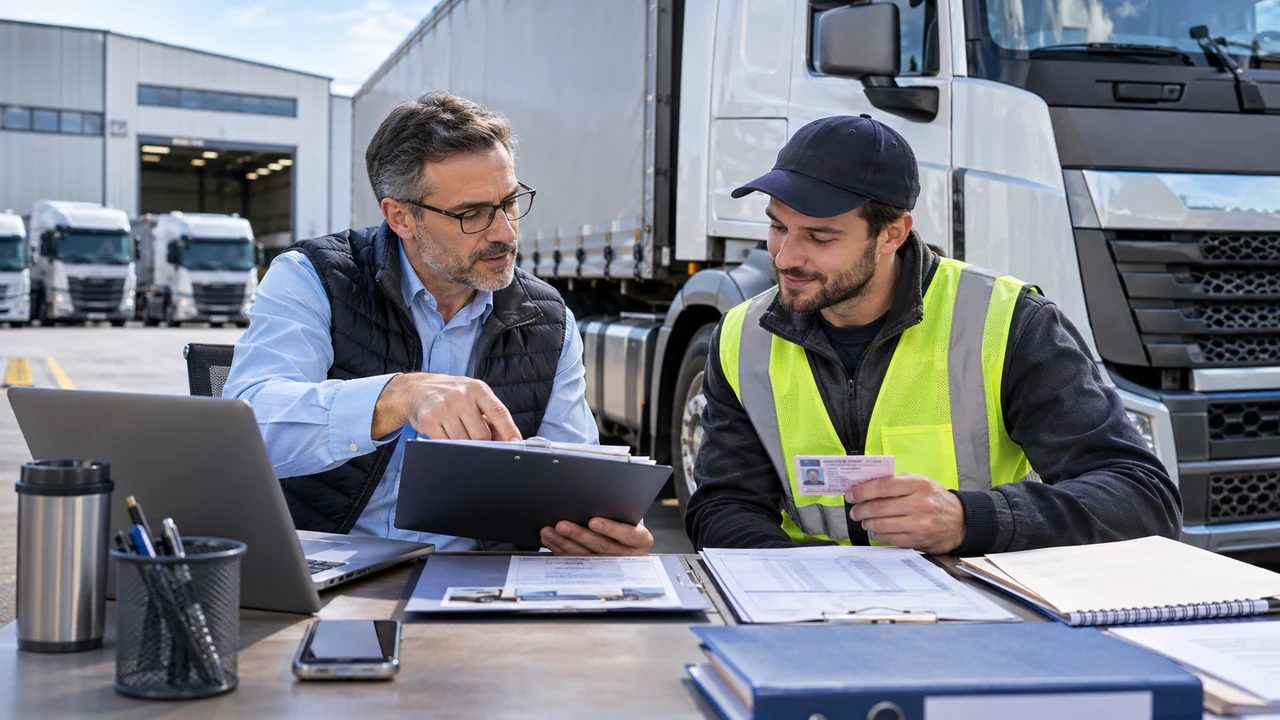
La qualité des dossiers individuels pèse aussi sur la crédibilité du renouvellement. Pour chaque sinistre, l’entreprise doit pouvoir montrer qu’elle conserve les circonstances, les photos, les missions, les coordonnées des tiers et, si besoin, les suites données en interne.
- constats et déclarations internes ;
- photos des véhicules et du contexte ;
- mission en cours ;
- mesures prises immédiatement après l’accident ;
- temps d’immobilisation ;
- retour d’expérience ou action corrective.
Ces justificatifs nourrissent le diagnostic global et évitent une vision trop abstraite de la sinistralité.
Construire un discours de renouvellement crédible
Le renouvellement d’une flotte sinistrée se gagne sur la cohérence. Il faut montrer des chiffres fiables, un plan d’action réel, des procédures améliorées et une direction impliquée. C’est particulièrement vrai si plusieurs sinistres ont touché les mêmes sites, les mêmes types de trajets ou certaines équipes.
Même si la prime augmente, cette préparation permet souvent de mieux défendre les conditions du contrat et d’éviter des restrictions excessives.
FAQ : les questions fréquentes
Quelles statistiques préparer avant l’échéance ?
Préparez le nombre de sinistres, leur gravité, leur coût, leur répartition par responsabilité, véhicule, site et type d’événement, ainsi que l’impact des immobilisations.
Comment proposer un plan de prévention documenté ?
Appuyez-vous sur des actions concrètes : formation, procédures, contrôle, outils de suivi et preuves de mise en œuvre.
Comment déclarer renouvellement après mauvaise sinistralité au contrat de flotte ?
La transparence est préférable : expliquez les causes, les corrections engagées et la nouvelle organisation du risque.
Quelles garanties distinguent circulation, marchandises et exploitation ?
Le véhicule, la cargaison et les conséquences d’exploitation ne se traitent pas exactement de la même manière et doivent être arbitrés séparément.
Quels justificatifs demander au chauffeur après un accident ?
Conservez constat, photos, mission, immobilisation et retour d’expérience pour alimenter le dossier global de renouvellement.
En résumé
Une flotte bien assurée se construit autour d’une déclaration précise des véhicules, des conducteurs, des usages et des procédures de gestion des sinistres. Pour obtenir une étude adaptée à votre activité, comparez vos besoins sur les pages commerciales HiAssur et faites relire votre contrat avant l’échéance. Même après une année difficile, une flotte poids lourd peut rester défendable si elle est pilotée avec des chiffres et un plan d’action crédibles.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.