Véhicule et usage réel
Tonnage, carrosserie, zone de circulation, kilomètres parcourus et type de missions doivent correspondre à l’exploitation réelle.
Porteur 12t, 19t ou 26t : assurez votre véhicule de distribution et de livraison avec des garanties calibrées sur votre activité.
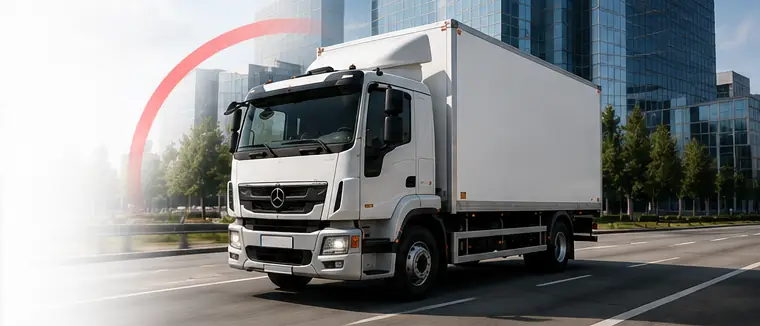
Une page dédiée au transport lourd, sans reprendre les repères d’un utilitaire léger.
Tonnage, carrosserie, zone de circulation, kilomètres parcourus et type de missions doivent correspondre à l’exploitation réelle.
Permis, expérience, organisation des tournées et historique de sinistres font partie des éléments étudiés par l’assureur.
Remorque, groupe froid, citerne, benne, hayon ou marchandises transportées peuvent nécessiter des garanties distinctes.
Les garanties ci-dessous sont à vérifier selon le véhicule, le chargement, les conducteurs et les conditions du contrat.
Couverture obligatoire des dommages causés aux tiers.
InclusIndispensable en distribution urbaine, où les chocs sont fréquents.
OptionVos chargements couverts en cas d’accident, de vol ou d’incendie.
OptionBris de machine du hayon, organe le plus sollicité en livraison.
OptionProtection du véhicule et de ses équipements.
OptionDépannage adapté au gabarit, y compris en centre-ville.
InclusUn dossier complet facilite l’étude et limite les échanges inutiles.
Le contenu détaillé est organisé par thème pour faciliter la lecture, comparer les garanties et préparer votre dossier sans parcourir un long bloc de texte.
Entre l'utilitaire léger et le tracteur routier, le porteur occupe un segment stratégique. Avec un PTAC de 7,5 à 26 tonnes, il assure la distribution régionale, la livraison urbaine, le transport de matériaux et une grande partie de la logistique du dernier kilomètre lourd.
Sa sinistralité présente un profil très différent de celui du tracteur routier. Là où le tracteur connaît peu d'accidents mais graves, le porteur accumule les incidents de faible intensité : accrochages en manœuvre, frottements en rue étroite, chocs sur quai de déchargement, dégradations du hayon.
Un porteur de distribution effectue entre quinze et quarante arrêts quotidiens. Chaque arrêt implique une manœuvre, souvent en marche arrière, dans un environnement encombré où cohabitent piétons, cyclistes et véhicules stationnés.
Cette répétition explique que la fréquence des sinistres soit trois à quatre fois supérieure à celle d'un tracteur longue distance, même si le coût moyen par sinistre reste bien inférieur. Les assureurs le savent et calibrent leurs franchises en conséquence.
Sur un porteur urbain, cette garantie est presque indispensable. La majorité des sinistres sont des accrochages où la responsabilité vous incombe : recul contre un poteau, angle mort en tournant, contact avec un véhicule stationné.
Un simple remplacement de pare-chocs avec réglage des capteurs coûte entre 1 800 € et 3 500 €. Sans garantie dommages, ces montants s'accumulent rapidement sur une année d'exploitation.
C'est l'équipement le plus sollicité et le plus fragile d'un porteur de livraison. Utilisé plusieurs dizaines de fois par jour, il subit des contraintes mécaniques et hydrauliques considérables.
Une panne de vérin, une rupture de flexible ou une déformation de la plateforme immobilisent le véhicule et coûtent entre 1 200 € et 4 000 €. La garantie bris de machine appliquée au hayon prend en charge ces défaillances, sous réserve des vérifications périodiques obligatoires.
Le hayon est en effet un appareil de levage soumis à vérification générale périodique semestrielle lorsqu'il sert au levage de personnes, annuelle sinon. Ce contrôle doit être consigné dans le registre de sécurité.
Selon que vous transportez vos propres marchandises ou celles de clients, deux régimes s'appliquent. En compte propre, la garantie marchandises de votre contrat véhicule suffit. Pour compte d'autrui, vous relevez de la responsabilité contractuelle du transporteur, encadrée par le contrat type applicable.
Ce contrat type limite votre indemnisation à un montant par kilogramme et par envoi. Pour des marchandises à forte valeur au kilo — électronique, cosmétique, pharmacie — cette limitation laisse un écart important que seule une assurance facultés couvre.
Un porteur en panne en centre-ville pose un problème logistique spécifique. Le remorquage nécessite un véhicule adapté au tonnage, et l'accès peut être compliqué par les restrictions de circulation.
Vérifiez que votre assistance couvre le dépannage sur place, le remorquage vers un atelier agréé, et surtout la gestion du chargement. Un porteur immobilisé plein de marchandises à livrer nécessite un transfert, prestation que toutes les assistances ne prévoient pas.
Le porteur de distribution urbaine est le véhicule le plus directement affecté par le déploiement des ZFE, puisque son activité même consiste à pénétrer dans les centres-villes.
Les métropoles françaises appliquent des calendriers différenciés, mais la tendance générale est à l'exclusion progressive des véhicules Crit'Air 3 et au-delà. Pour un transporteur, la question n'est plus de savoir si son parc devra être renouvelé, mais quand.
Cette contrainte a une conséquence assurantielle directe : la valeur de revente des porteurs anciens s'effondre, ce qui dégrade le rapport entre la prime tous risques versée et l'indemnisation potentielle.
Le porteur électrique s'impose progressivement en distribution urbaine, où son autonomie limitée est moins pénalisante et où son silence facilite les livraisons nocturnes. Son assurance présente des spécificités liées à la batterie, développées sur notre page assurance utilitaire électrique, dont les principes s'appliquent aussi aux porteurs.
Le rétrofit et le GNV constituent d'autres pistes, avec des implications techniques et assurantielles à examiner au cas par cas.
La conduite d'un porteur relève de règles précises que tout employeur doit maîtriser, car un manquement se retourne contre l'entreprise en cas d'accident.
Le permis C autorise la conduite des véhicules de plus de 3,5 tonnes. Le permis C1, accessible dès 18 ans, couvre la tranche 3,5 à 7,5 tonnes et suffit pour les porteurs légers. Pour tracter une remorque de plus de 750 kg, il faut ajouter la mention E.
Un conducteur titulaire du seul permis B ne peut en aucun cas conduire un porteur, même pour un court déplacement sur un parc privé ouvert à la circulation. Cette erreur, fréquente lors des manœuvres de dépannage interne, expose l'entreprise à une responsabilité lourde.
Le transport de marchandises avec un véhicule de plus de 3,5 tonnes impose la formation initiale minimale obligatoire, puis une formation continue de 35 heures tous les cinq ans. Ces obligations concernent le transport pour compte d'autrui comme pour compte propre.
Tenez un registre des échéances. Un conducteur dont la FCO a expiré conduit en situation irrégulière, ce qui peut être opposé par l'assureur en cas de sinistre grave.
Les conducteurs de poids lourds sont soumis à un contrôle médical périodique, dont la fréquence dépend de l'âge. Une aptitude périmée invalide le permis, avec les mêmes conséquences qu'une absence de permis.
De nombreux porteurs sont équipés d'une grue auxiliaire pour le déchargement autonome, notamment dans les matériaux de construction. Cet équipement ajoute une dimension assurantielle spécifique.
L'utilisation de la grue relève du levage, pas de la circulation. Un dommage causé pendant une opération de levage — charge qui chute, bras qui heurte une façade, déséquilibre du véhicule — n'entre pas dans le champ de la responsabilité civile circulation.
Il faut donc une garantie spécifique couvrant la responsabilité civile en tant qu'utilisateur d'appareil de levage. Sans elle, ces sinistres relèvent de votre RC professionnelle, dont les plafonds peuvent être inadaptés.
La grue auxiliaire est un appareil de levage soumis à vérification générale périodique semestrielle. Le conducteur doit en outre disposer d'une autorisation de conduite délivrée par l'employeur, généralement après un CACES.
Ces éléments conditionnent la garantie. Une grue non vérifiée ou conduite sans autorisation place l'entreprise en situation de faute caractérisée.
Le renversement lors d'une opération de levage constitue le sinistre le plus spectaculaire et le plus coûteux sur ce type d'équipement. Il résulte presque toujours d'un défaut de calage des stabilisateurs ou d'un sol insuffisamment portant.
Une procédure écrite imposant la vérification systématique de la portance du sol et l'utilisation de plaques de répartition réduit fortement ce risque et constitue un argument favorable auprès de l'assureur.
Plus de la moitié des sinistres matériels sur porteur surviennent en marche arrière. La combinaison caméra de recul, radars et, lorsque c'est possible, guidage par un tiers réduit considérablement ce poste.
Une consigne interne imposant la descente du conducteur pour reconnaître la zone avant toute manœuvre en aveugle constitue une mesure simple, gratuite et efficace.
Les porteurs à caisse haute dépassent souvent 3,80 mètres. Les auvents, portiques de parking, branches basses et passages sous voûte provoquent des sinistres coûteux, d'autant que la caisse endommagée immobilise le véhicule.
Un rappel de la hauteur affiché en cabine et un GPS poids lourd paramétré au gabarit réel du véhicule évitent la majorité de ces incidents.
L'accostage à quai est un moment critique. Un choc contre le butoir, une manœuvre trop rapide ou un quai mal dimensionné endommagent le hayon ou la structure arrière. Ces sinistres, souvent considérés comme bénins, représentent un volume significatif sur une année.
Cette question conditionne à la fois vos obligations réglementaires et la structure de votre couverture.
Vous transportez vos propres marchandises, dans le cadre de votre activité principale. Un négociant en matériaux qui livre ses clients, un boulanger qui approvisionne ses points de vente, une entreprise industrielle qui achemine sa production : tous relèvent du compte propre.
Ce régime dispense de licence de transport, mais impose que le transport reste accessoire à l'activité principale et que les marchandises appartiennent à l'entreprise. Sur le plan assurantiel, la garantie marchandises du contrat véhicule suffit.
Vous transportez les marchandises de tiers contre rémunération. Ce régime impose l'inscription au registre des transporteurs, la licence de transport intérieur ou communautaire selon le tonnage, et le respect du contrat type applicable.
Votre responsabilité devient contractuelle : vous répondez de la marchandise depuis sa prise en charge jusqu'à sa livraison. Cette responsabilité s'assure par une garantie spécifique, distincte de la garantie marchandises classique.
Une entreprise en compte propre qui accepte ponctuellement de livrer pour un tiers bascule de fait en compte d'autrui pour cette opération. Sans licence ni garantie adaptée, un sinistre survenu pendant ce transport peut ne pas être couvert et engager la responsabilité personnelle du dirigeant.
Si votre activité évolue vers du transport rémunéré, même occasionnel, régularisez votre situation avant d'accepter la première mission.
Confier une tournée à un sous-traitant ne vous décharge pas de votre responsabilité vis-à-vis du donneur d'ordre. Vous restez commissionnaire de transport et répondez des manquements de votre sous-traitant. Vérifiez systématiquement que celui-ci dispose d'une licence valide et d'une attestation d'assurance à jour, et conservez ces justificatifs.
Une clause de sous-traitance mal encadrée est l'une des principales sources de litige dans le transport : formalisez toujours la relation par un contrat écrit précisant les responsabilités de chacun.
Pour la longue distance et l'international, le tracteur routier répond à des enjeux différents, notamment sur les plafonds de responsabilité civile et le vol de chargement.
Si vous tractez une remorque, sachez qu'elle nécessite son propre contrat : consultez notre page assurance semi-remorque. Les métiers du chantier trouveront leurs garanties sur la page benne et TP.
Le transport de liquides relève du camion citerne, et le transport sous température dirigée du poids lourd frigorifique.
Découvrez toutes nos garanties sur la page assurance poids lourd ou lancez votre comparaison gratuite.
Usage, tonnage, circulation, conducteurs, équipements et sinistralité sont étudiés ensemble avant de comparer les solutions.
Accédez directement aux autres configurations de la gamme poids lourd.
Scania, Volvo, Actros : la longue distance et l’international protégés.
Découvrir →Tautliner, plateau, fourgon : votre remorque nécessite sa propre couverture.
Découvrir →Benne enrochement, ampliroll, porte-engins : le chantier sous protection.
Découvrir →Alimentaire, hydrocarbures ou matières dangereuses : une couverture dédiée.
Découvrir →Semi frigo ou porteur frigorifique : groupe froid et denrées couverts.
Découvrir →Camping-car, fourgon ou camion aménagé de plus de 3,5 t : permis C1 et grille poids lourd.
Découvrir →De 180 à 380 € par mois selon le tonnage et l’activité. La distribution urbaine génère plus de sinistres que le régional, ce qui se répercute sur la prime.
Uniquement avec la garantie bris de machine. C’est l’organe qui casse le plus souvent sur un porteur de livraison.
Oui, la formation initiale minimale obligatoire est requise au-delà de 3,5 tonnes en transport de marchandises, avec une FCO tous les cinq ans.
Oui. Les restrictions de circulation en zone à faibles émissions s’appliquent aussi aux poids lourds, avec un calendrier qui se durcit.
Le hayon élévateur doit être déclaré comme équipement. Les dommages qu'il cause lors du chargement relèvent de la responsabilité civile, sa propre panne d'une garantie bris de machine.
Oui. L'assureur demande la licence communautaire ou de transport intérieur, ainsi que l'inscription au registre des transporteurs. Sans ces titres, l'activité est illégale et l'assurance sans effet.
Pas par le contrat du véhicule. Elle relève de la responsabilité contractuelle du transporteur, plafonnée par la loi, ou d'une assurance facultés souscrite séparément.
La clause tous conducteurs couvre les chauffeurs titulaires des permis et titres requis. Leur conformité peut être vérifiée en cas de sinistre : un chauffeur non habilité expose à un refus de garantie.
Seulement avec une garantie perte d'exploitation ou un véhicule de remplacement. Sur un poids lourd, l'immobilisation représente le poste de perte le plus lourd après le sinistre lui-même.
Déclarez le hayon et sa valeur. Les dommages à l’équipement et les incidents lors de son usage doivent être examinés dans les conditions du contrat.
Non. Précisez pour qui vous transportez et la nature des biens. Le contrat doit correspondre à l’usage et aux responsabilités réellement exercées.
L’assurance du camion ne garantit pas systématiquement les biens transportés. Vérifiez une couverture marchandises et les responsabilités du transporteur.
Vérifiez les garanties, les exclusions et les obligations avant de demander un devis.
Devis gratuit, sans engagement, avec accompagnement d’un conseiller.