Pourquoi une assurance poids lourd peut-elle être résiliée ?
Ratio sinistres sur primes, fréquence, non-paiement : les motifs réels de résiliation et comment les anticiper.
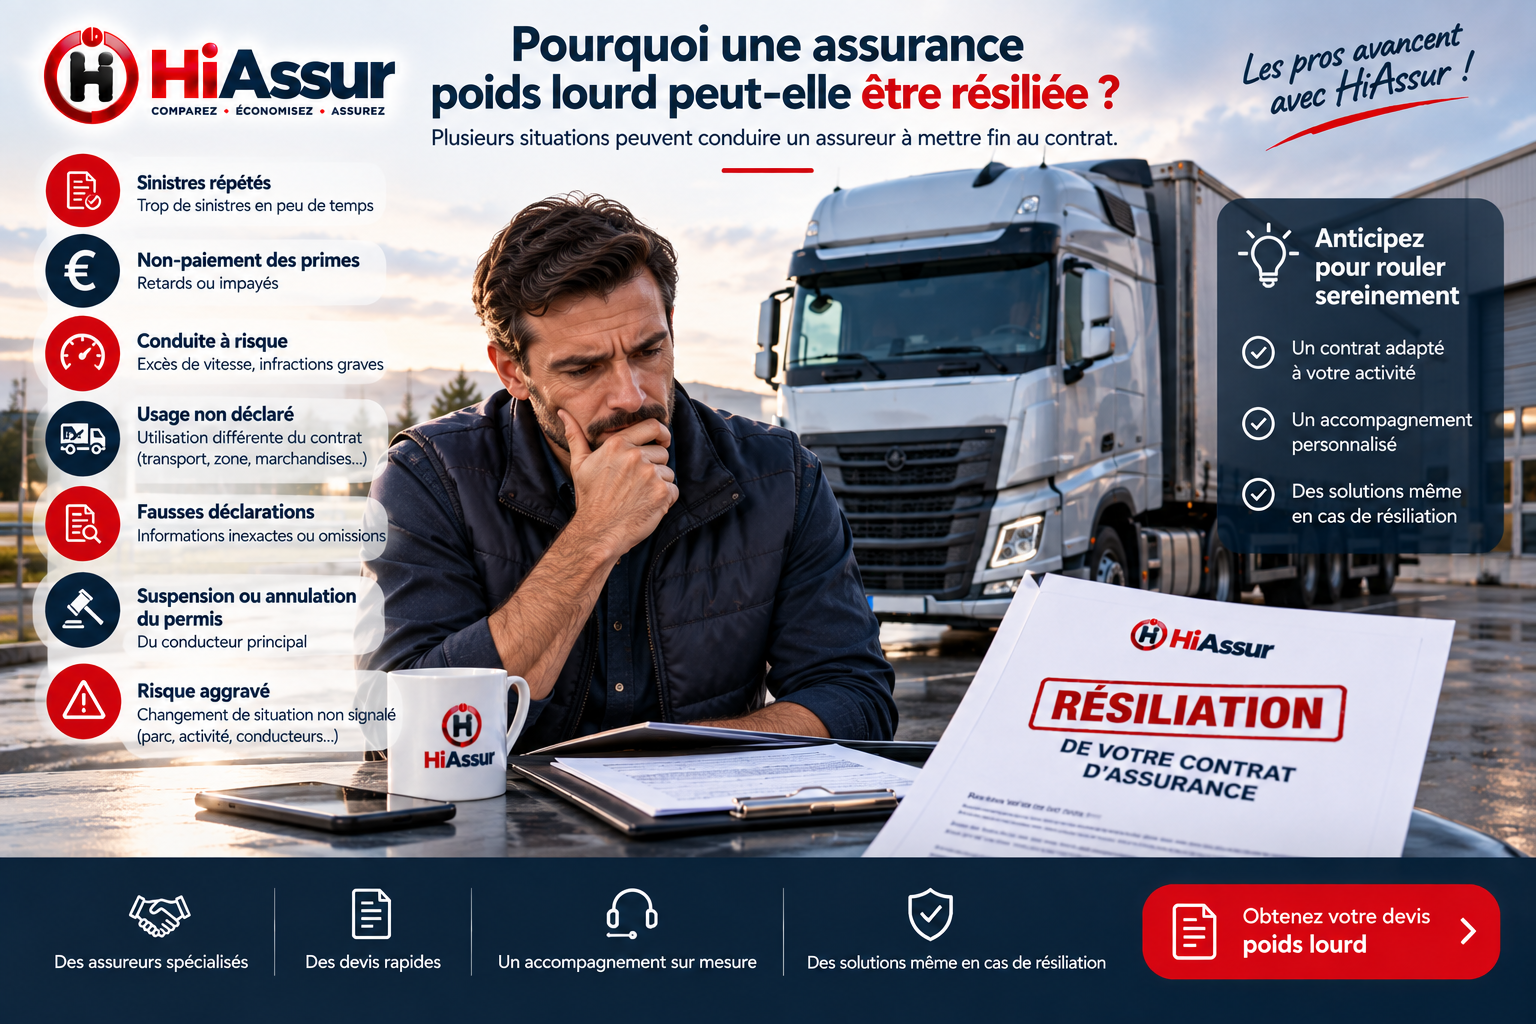
Une résiliation d'assurance poids lourd place une entreprise de transport dans une situation critique : sans véhicule assuré, l'activité s'arrête et les engagements commerciaux ne peuvent plus être honorés. Comprendre les motifs réels permet d'anticiper la décision, et souvent de l'éviter par une action menée à temps.
Les motifs de résiliation
Le ratio sinistres sur primes
C'est le critère central en assurance de flotte et de poids lourd. Il rapporte le coût total des sinistres aux primes encaissées sur une période, généralement trois ans. Au-delà de soixante-dix pour cent, l'assureur perd de l'argent sur le contrat et engage une majoration. Au-delà de cent pour cent, la résiliation devient probable à l'échéance suivante.
La fréquence plutôt que la gravité
Cinq sinistres matériels de 2 000 euros pèsent davantage dans la décision qu'un sinistre unique de 40 000 euros. La fréquence traduit un risque structurel, la gravité un aléa. Un parc générant de nombreux petits sinistres est donc plus menacé qu'un parc ayant connu un accident grave isolé.
Le non-paiement
La procédure suit un calendrier strict : mise en demeure, suspension de garantie après trente jours, résiliation dix jours plus tard. La période de suspension constitue un piège majeur pour une entreprise de transport : les véhicules circulent alors sans couverture effective, avec toutes les conséquences en cas d'accident.
Anticiper la décision
Suivre son ratio en continu
Demandez trimestriellement à votre assureur l'état de votre sinistralité. Ce suivi permet d'agir avant l'échéance plutôt que de découvrir la résiliation dans un courrier. Un ratio qui dérive se corrige par une action ciblée sur les véhicules ou les conducteurs concernés.
Arbitrer les petits sinistres
Un dommage de 1 500 euros déclaré dégrade le ratio et pèse sur le renouvellement. Sur un parc, la somme de ces déclarations mineures détermine souvent la décision de l'assureur. Une franchise relevée volontairement produit le même effet en supprimant mécaniquement ces déclarations.
Documenter les circonstances
Lorsqu'une série de sinistres résulte de circonstances identifiables, un itinéraire accidentogène, un conducteur depuis remplacé, une zone de livraison difficile, expliquez-les par écrit. Un dossier argumenté change l'appréciation portée sur le risque et peut éviter la résiliation.
Après une résiliation
Le fichier AGIRA
Toute résiliation y est inscrite pendant cinq ans et consultable par l'ensemble des assureurs. Pour une entreprise de transport, cette inscription complique sensiblement le replacement mais ne l'interdit pas : des assureurs spécialisés étudient ces dossiers.
Les conditions de replacement
Majoration de cinquante à cent pour cent la première année, franchise renforcée, parfois limitation aux garanties de base. Ces conditions se renégocient après douze mois sans nouveau sinistre, à condition d'en faire la demande.
Le Bureau Central de Tarification
Après deux refus écrits, il peut contraindre l'assureur de votre choix à vous couvrir au titre de la responsabilité civile obligatoire. La procédure est gratuite et permet de maintenir l'activité pendant la recherche d'une solution complète.
Reconstruire après une résiliation
Les douze premiers mois
Ils sont déterminants. Formule réduite, franchise renforcée, parfois paiement annuel imposé. Cette période constitue une phase d'observation durant laquelle chaque sinistre pèse considérablement. Une politique interne stricte sur la déclaration des dommages mineurs, combinée à un suivi rapproché des conducteurs, permet de la traverser sans incident et d'obtenir une révision favorable à la première échéance.
Documenter les mesures prises
Formation des conducteurs, installation de dispositifs télématiques, modification des itinéraires, remplacement d'un véhicule vétuste : ces actions doivent être documentées et présentées lors de la recherche d'un nouvel assureur. Elles transforment un dossier subi en dossier argumenté et changent concrètement l'accueil qui lui est réservé.
Renégocier chaque année
L'amélioration du dossier n'est jamais répercutée spontanément. Après douze mois sans sinistre, demandez formellement la révision des conditions, relevé de sinistralité à l'appui. Après vingt-quatre mois, le retour vers le marché classique devient envisageable. Beaucoup d'entreprises conservent par inertie des conditions dégradées devenues injustifiées.
Le coût d'une résiliation
La majoration immédiate
Comptez une majoration de cinquante à cent pour cent la première année selon le motif. Sur une flotte de cinq véhicules assurée 15 000 euros, cela représente 7 500 à 15 000 euros de surcoût annuel, auxquels s'ajoute le temps consacré à la recherche d'une solution.
Les conditions dégradées
Franchise portée de 2 500 à 5 000 euros, limitation aux garanties de base, exclusion de certaines extensions. Ces contraintes ont un coût indirect : un sinistre sous franchise renforcée reste intégralement à charge, et l'absence de garantie dommages expose sur chaque accident responsable.
Le retour à la normale
Douze mois sans sinistre effacent l'essentiel de la majoration, vingt-quatre mois permettent de revenir vers le marché classique. Le coût total d'une résiliation sur trois ans, pour une flotte moyenne, se chiffre donc couramment entre 10 000 et 25 000 euros.
Les erreurs les plus fréquentes
Découvrir la résiliation dans un courrier
Le ratio sinistres sur primes se suit en continu. Demandez-le trimestriellement : une dérive identifiée à temps se corrige, une résiliation notifiée ne se discute plus.
Déclarer tous les petits sinistres
Sur un parc, la somme des déclarations mineures détermine souvent la décision de l'assureur. Une franchise relevée volontairement produit le même effet en supprimant mécaniquement ces déclarations.
Rouler pendant la suspension de garantie
Entre le trentième et le quarantième jour après la mise en demeure, le contrat existe mais ne garantit plus rien. Pour une flotte, c'est l'ensemble des véhicules qui circule sans couverture effective.
Préparer sa mise en concurrence
Le calendrier
Lancez la démarche trois mois avant l'échéance. Ce délai permet de réunir les pièces, d'obtenir plusieurs propositions et de négocier. Une consultation engagée dans l'urgence conduit presque toujours à reconduire le contrat existant faute d'alternative réellement étudiée.
Les pièces à rassembler
Cartes grises, extrait Kbis, licence de transport, relevé de sinistralité sur cinq ans, inventaire du parc avec valeurs et équipements, description précise de l'activité et des zones desservies. Un dossier complet transmis d'emblée permet d'obtenir des propositions comparables.
La grille de comparaison
Établissez un tableau reprenant pour chaque offre la franchise, le plafond de responsabilité civile, les garanties dommages, les équipements couverts, la territorialité et les exclusions. Sans cette grille, la comparaison porte sur le seul prix et conduit à retenir la couverture la plus faible.
Déclarer un sinistre dans le transport
Les délais applicables
Cinq jours ouvrés pour un sinistre courant, deux jours en cas de vol avec dépôt de plainte préalable. Pour une avarie de marchandise, les délais du contrat type priment : réserves à la livraison puis confirmation sous trois jours ouvrables en national, sept jours pour les dommages non apparents à l'international.
Les pièces à réunir
Constat amiable ou procès-verbal, lettre de voiture, réserves éventuelles, photographies du véhicule et du chargement, relevés de température pour un transport sous température dirigée, récépissé de plainte en cas de vol. Un dossier complet transmis dès la déclaration raccourcit considérablement le règlement.
L'expertise
L'expert évalue les dommages et vérifie la cohérence entre les déclarations du contrat et la réalité constatée : équipements déclarés, usage effectif, conformité des titres. Ne faites réparer ni ne déchargez avant son passage lorsque la marchandise est en cause, les constatations conditionnant l'indemnisation.
Faire évoluer sa couverture
Signaler les changements d'activité
Extension à l'international, passage au transport ADR, développement de la sous-traitance, changement de type de marchandises : chacune de ces évolutions modifie le risque et doit être déclarée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs. La déclaration est gratuite et se fait par simple courrier.
Ajuster les valeurs déclarées
La valeur des véhicules diminue, celle des équipements ajoutés augmente le capital assurable. Un parc dont les valeurs n'ont pas été actualisées depuis trois ans présente presque toujours un décalage : surassurance sur les véhicules anciens, sous-assurance sur les équipements récents. Un point annuel corrige les deux.
Renégocier après amélioration
Une sinistralité qui s'améliore, un dispositif télématique installé, une formation des conducteurs mise en place : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle à l'échéance, documentée, obtient couramment cinq à quinze pour cent.
Questions fréquentes
Qu'est-ce que le ratio sinistres sur primes ?
Le rapport entre le coût des sinistres et les primes encaissées sur une période, généralement trois ans. Au-delà de soixante-dix pour cent, la majoration devient systématique.
La fréquence compte-t-elle plus que la gravité ?
Oui. Cinq sinistres de 2 000 euros pèsent davantage qu'un sinistre unique de 40 000 euros, car la fréquence traduit un risque structurel.
Combien de temps reste-t-on fiché ?
Cinq ans au fichier AGIRA. L'impact tarifaire décroît toutefois fortement dès la deuxième année sans nouveau sinistre.
Que faire après deux refus ?
Saisir le Bureau Central de Tarification, qui peut contraindre l'assureur de votre choix à vous couvrir au titre de la responsabilité civile obligatoire. La procédure est gratuite.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance porteur et assurance flotte professionnelle.
Sur le même sujet, consultez également nos articles consacrés à combien coûte une assurance poids lourd en 2026 ?, assurance de plusieurs véhicules en flotte, assurance poids lourd au tiers ou tous risques.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.