Comment assurer une flotte avec plusieurs conducteurs ?
Clause tous conducteurs, jeunes permis, usage privé, contrôle des habilitations : ce qui se joue vraiment.
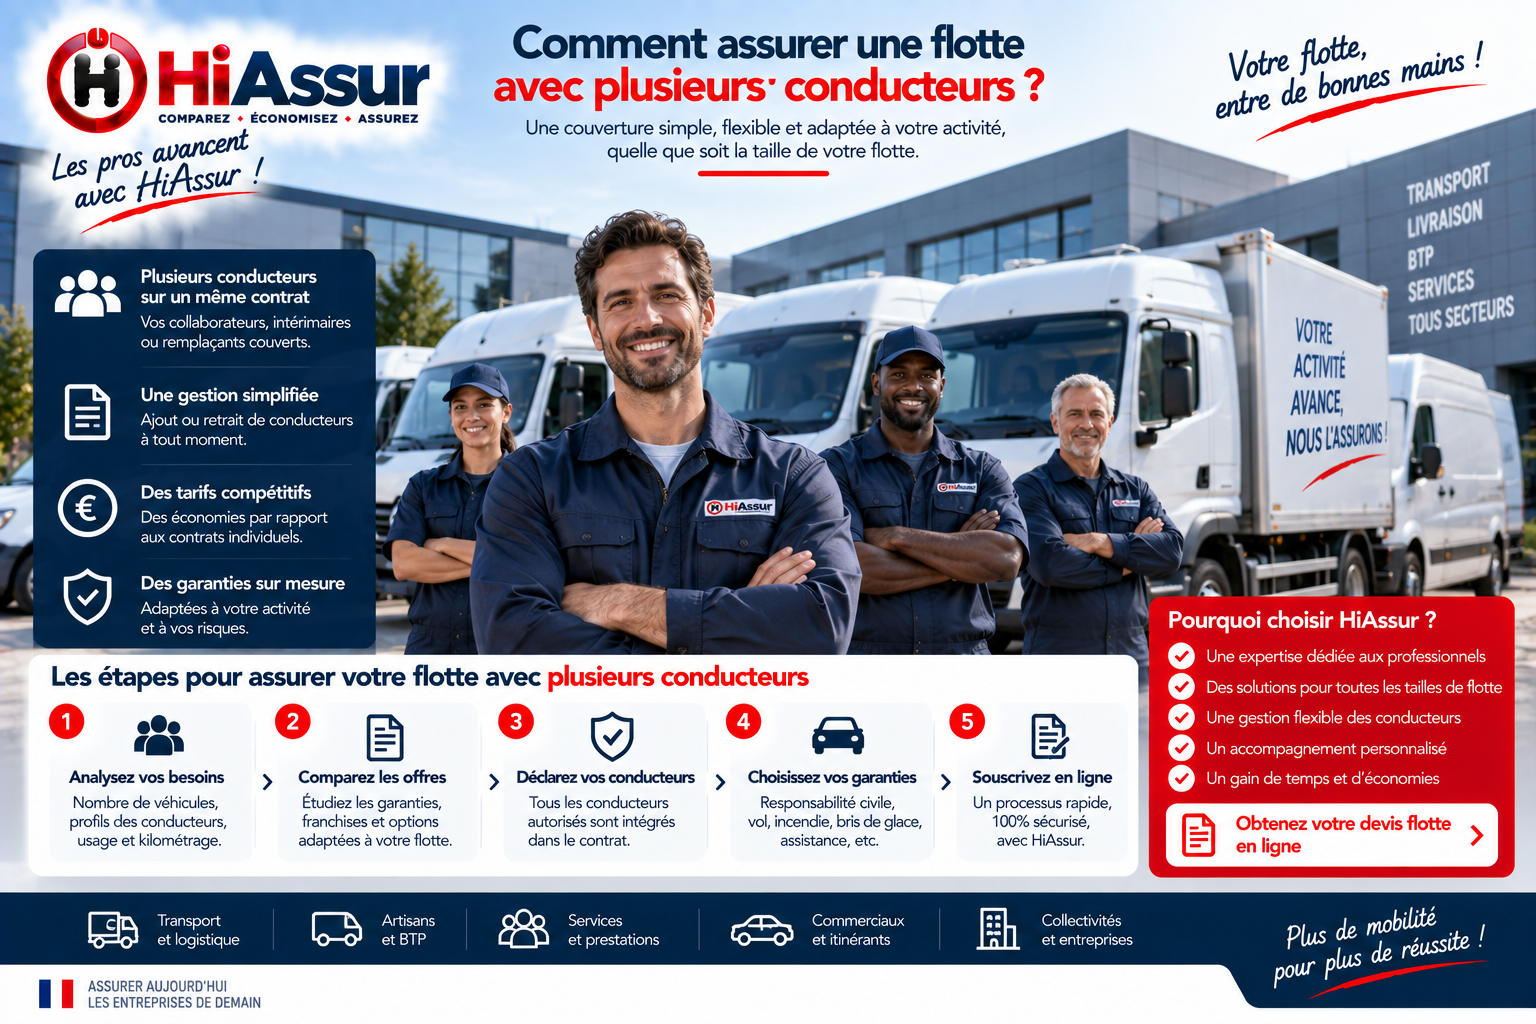
Dès que plusieurs salariés utilisent les véhicules de l'entreprise, quatre questions se posent simultanément : qui est couvert, à quelles conditions, pour quel usage, et comment le prouver après un sinistre. La clause tous conducteurs répond à la première, mais elle ne dispense d'aucune des trois autres.
La clause tous conducteurs
Son principe
Elle couvre toute personne titulaire du permis requis conduisant avec l'autorisation de l'assuré, sans désignation nominative. C'est le standard en contrat de flotte, alors que les contrats individuels professionnels comportent souvent une liste limitative. Cette différence à elle seule justifie le basculement en flotte pour une entreprise employant plusieurs conducteurs.
Ce qu'elle ne couvre pas
Un conducteur dont le permis est suspendu, annulé ou non valide pour la catégorie du véhicule reste exclu, malgré la clause. De même, une personne conduisant sans autorisation de l'entreprise n'est pas couverte : le vol d'usage relève d'un autre régime.
La franchise majorée
Elle s'applique généralement aux conducteurs de moins de trois ans de permis, parfois de moins de vingt-cinq ans. Elle peut doubler la franchise habituelle. Cette majoration ne prive pas de garantie mais pèse sur le coût réel d'un sinistre causé par un jeune collaborateur.
Contrôler les habilitations
La vérification des permis
L'employeur doit s'assurer que chaque conducteur détient un permis valide pour la catégorie du véhicule confié. Cette vérification s'effectue à l'embauche puis périodiquement. Un conducteur dont le permis a été suspendu sans en informer l'employeur engage sa responsabilité, mais l'entreprise supporte le sinistre.
Le suivi documenté
Un registre mentionnant pour chaque conducteur la catégorie détenue, la date de vérification et les éventuelles formations complémentaires constitue la preuve de diligence de l'entreprise. Sa tenue prend quelques minutes par an et protège en cas de contestation.
Les habilitations spécifiques
Mention B96 ou permis BE pour les ensembles, certificat ADR pour les matières dangereuses, formation continue obligatoire pour les poids lourds. Leur validité peut être vérifiée après un sinistre, et un titre expiré expose à un refus de garantie.
L'usage des véhicules
Professionnel, mixte ou privé
Un véhicule déclaré en usage professionnel exclusif n'est pas couvert pour un déplacement personnel. Si vos salariés ramènent les véhicules à domicile ou les utilisent le week-end, l'usage mixte s'impose. Cette déclaration coûte peu et lève une difficulté majeure.
Le lieu de remisage
Un véhicule stationné au domicile d'un salarié ne dort pas au lieu déclaré au contrat. Si celui-ci mentionne un remisage en local d'entreprise, l'écart peut être opposé lors d'un vol. Déclarez la pratique réelle plutôt que la pratique théorique.
La preuve de l'usage
Ordre de mission, planning d'intervention, registre d'utilisation du véhicule : ces documents établissent que le déplacement relevait bien de l'activité. En cas de litige, c'est à l'assureur de démontrer le contraire, mais un dossier documenté écarte la discussion.
Encadrer l'usage des véhicules
La charte d'utilisation
Un document interne signé par chaque conducteur précise les usages autorisés, l'interdiction du prêt à un tiers, la conduite à tenir en cas d'accident, les règles de stationnement et l'obligation de signaler tout dommage même mineur. Cette charte n'a pas de valeur vis-à-vis de l'assureur, mais elle structure les responsabilités internes et réduit très concrètement la sinistralité.
L'usage privé des véhicules de société
Trajets domicile-travail, week-ends, congés : dès qu'un véhicule est utilisé à titre privé, l'usage déclaré doit le mentionner. Un véhicule déclaré en usage strictement professionnel et accidenté un dimanche expose à une réduction d'indemnité. La déclaration de l'usage mixte coûte peu et supprime cette zone de fragilité.
Le suivi des permis
Validité, catégorie adaptée au véhicule confié, éventuelles suspensions : ces vérifications incombent à l'employeur. Un conducteur au permis suspendu qui provoque un accident engage l'entreprise, et l'assureur peut exercer un recours. Une vérification annuelle documentée, par attestation sur l'honneur ou relevé d'information, suffit à démontrer la diligence.
L'effet des conducteurs sur la cotisation
Conducteurs désignés et stables
Une flotte de huit véhicules confiés à huit salariés identifiés, tous titulaires du permis depuis plus de cinq ans, sans sinistre : comptez 7 500 à 9 500 euros par an. C'est la configuration la mieux tarifée, car l'assureur connaît précisément qui conduit et peut apprécier le risque conducteur par conducteur.
Conducteurs non désignés
La même flotte en conduite libre, tout salarié habilité pouvant prendre tout véhicule : comptez 8 500 à 11 000 euros, soit dix à vingt pour cent de plus. Cette majoration rémunère l'incertitude : l'assureur ignore qui conduira et intègre la possibilité d'un conducteur récent ou au dossier chargé.
Présence de jeunes conducteurs
L'intégration de conducteurs titulaires du permis depuis moins de trois ans se traduit par une majoration de quinze à trente pour cent sur les véhicules concernés, ou par une franchise spécifique en cas de sinistre responsable. Déclarer un jeune conducteur coûte moins cher que de le découvrir au moment du sinistre.
Les erreurs les plus fréquentes
Laisser conduire un tiers non autorisé
Un conjoint, un ami, un intérimaire non déclaré au volant d'un véhicule de société : l'assureur peut réduire l'indemnité, voire refuser sa garantie selon la rédaction du contrat. Cette situation, banale dans les faits, est l'une des causes de litige les plus fréquentes.
Omettre un jeune conducteur
Ne pas déclarer un conducteur récent pour éviter la majoration expose à une réduction proportionnelle d'indemnité en cas de sinistre. L'économie réalisée est sans commune mesure avec le risque encouru sur un dommage important.
Ignorer l'usage privé
Un véhicule déclaré en usage professionnel et utilisé le week-end crée une fausse déclaration d'usage. La régularisation coûte quelques dizaines d'euros par véhicule et supprime définitivement ce point de fragilité.
Les pièces à fournir et leur rôle
Ce que l'assureur exige
Kbis, cartes grises de chaque véhicule, relevé de sinistralité, relevés d'information des conducteurs désignés le cas échéant, relevé d'identité bancaire. Ce socle est incontournable et son absence bloque l'étude : rassemblez-le avant de solliciter les premières propositions.
Ce qui fait la différence
Le mémoire d'activité, les justificatifs de prévention et l'explication des sinistres passés ne sont pas obligatoires, mais ce sont eux qui distinguent un dossier subi d'un dossier argumenté. Sur une flotte, l'écart qu'ils produisent se chiffre couramment en milliers d'euros.
Ce qu'il faut conserver
Gardez une copie du dossier transmis, daté. En cas de contestation ultérieure sur une déclaration, il prouve ce qui a réellement été communiqué à la souscription. Cette précaution simple règle la plupart des litiges sur la portée des garanties.
Que faire en cas de sinistre sur un véhicule de la flotte
Les premières heures
Constat amiable rempli sur place, photographies du véhicule et des lieux, coordonnées des témoins, dépôt de plainte en cas de vol ou de dégradation. Le conducteur doit disposer dans le véhicule d'une procédure écrite : dans la précipitation, c'est elle qui évite les oublis coûteux, en particulier les réserves non formulées.
La déclaration à l'assureur
Cinq jours ouvrés pour un dommage ordinaire, deux jours ouvrés pour un vol. Le délai court à compter de la connaissance du sinistre par l'entreprise, ce qui suppose que le conducteur remonte l'information immédiatement. Une déclaration tardive peut être opposée lorsqu'elle a causé un préjudice à l'assureur.
Le suivi jusqu'au règlement
Expertise, accord sur le montant, réparation, indemnisation. Sur une flotte, désignez un interlocuteur unique côté entreprise : la dispersion des échanges entre conducteurs, atelier et assureur est la première cause d'allongement des délais et de dossiers qui s'enlisent.
Faire évoluer sa couverture
Déclarer les changements d'activité
Extension à une nouvelle zone géographique, ajout d'une activité de livraison, transport de marchandises pour compte d'autrui, ouverture d'un second établissement : chacune de ces évolutions modifie le risque et doit être signalée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs.
Ajuster les valeurs et les plafonds
La valeur des véhicules diminue avec le temps, celle de l'outillage ou des marchandises embarquées augmente souvent. Un plafond d'extension fixé à la souscription et jamais révisé conduit presque toujours à une indemnisation partielle le jour du sinistre. Un point annuel sur ces montants suffit à l'éviter.
Demander une révision après amélioration
Sinistralité en baisse, boîtiers télématiques installés, formation des conducteurs mise en place, parc renouvelé : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle et documentée à l'échéance obtient couramment cinq à quinze pour cent.
Centraliser la gestion de la flotte
Un interlocuteur unique
Désignez une personne responsable des déclarations d'entrée et de sortie de parc, du suivi des sinistres et de la relation avec l'assureur, même dans une petite structure. La dispersion des échanges entre conducteurs, atelier et compagnie est la première cause de dossiers qui s'enlisent et de véhicules mal déclarés.
Un tableau de bord simple
Inventaire des véhicules avec leur date d'entrée, tableau des conducteurs avec les échéances de permis, journal des sinistres avec leur coût et leur imputation. Trois onglets d'un tableur suffisent et constituent, à l'échéance, la matière du dossier de renégociation.
Le suivi budgétaire
Raisonnez en coût total annuel du parc : prime, franchises effectivement supportées, réparations non déclarées, immobilisations. Cette vision d'ensemble révèle parfois qu'un contrat moins cher en apparence revient plus cher en réalité, et elle est le seul argument qui porte vraiment lors d'un arbitrage interne.
Questions fréquentes
Faut-il déclarer tous les conducteurs ?
Cela dépend de la formule. En conduite désignée, chaque conducteur est nommé. En conduite libre, tout salarié habilité peut conduire, moyennant une majoration de dix à vingt pour cent.
Un salarié peut-il utiliser le véhicule le week-end ?
Oui, à condition que l'usage mixte soit déclaré au contrat. Un véhicule déclaré en usage strictement professionnel et accidenté hors service expose à une réduction d'indemnité.
Que se passe-t-il si un conducteur a le permis suspendu ?
L'employeur engage sa responsabilité et l'assureur peut exercer un recours. Une vérification annuelle documentée des permis est la seule protection efficace.
Un intérimaire peut-il conduire un véhicule de la flotte ?
Oui si le contrat le permet. Vérifiez la clause relative aux conducteurs occasionnels : certaines flottes les excluent ou appliquent une franchise spécifique.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : flotte de VTC et assurance utilitaire.
Sur le même sujet, consultez également nos articles consacrés à à partir de combien de véhicules faut-il passer en assurance flotte, comment intégrer ou retirer un véhicule d'un contrat flotte, assurance de plusieurs utilitaires en flotte.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.