Flotte automobile : comment l'assureur calcule-t-il la sinistralité ?
Le ratio sinistres sur primes décide de votre tarif et de votre renouvellement. Voici comment il se calcule et comment l'infléchir.
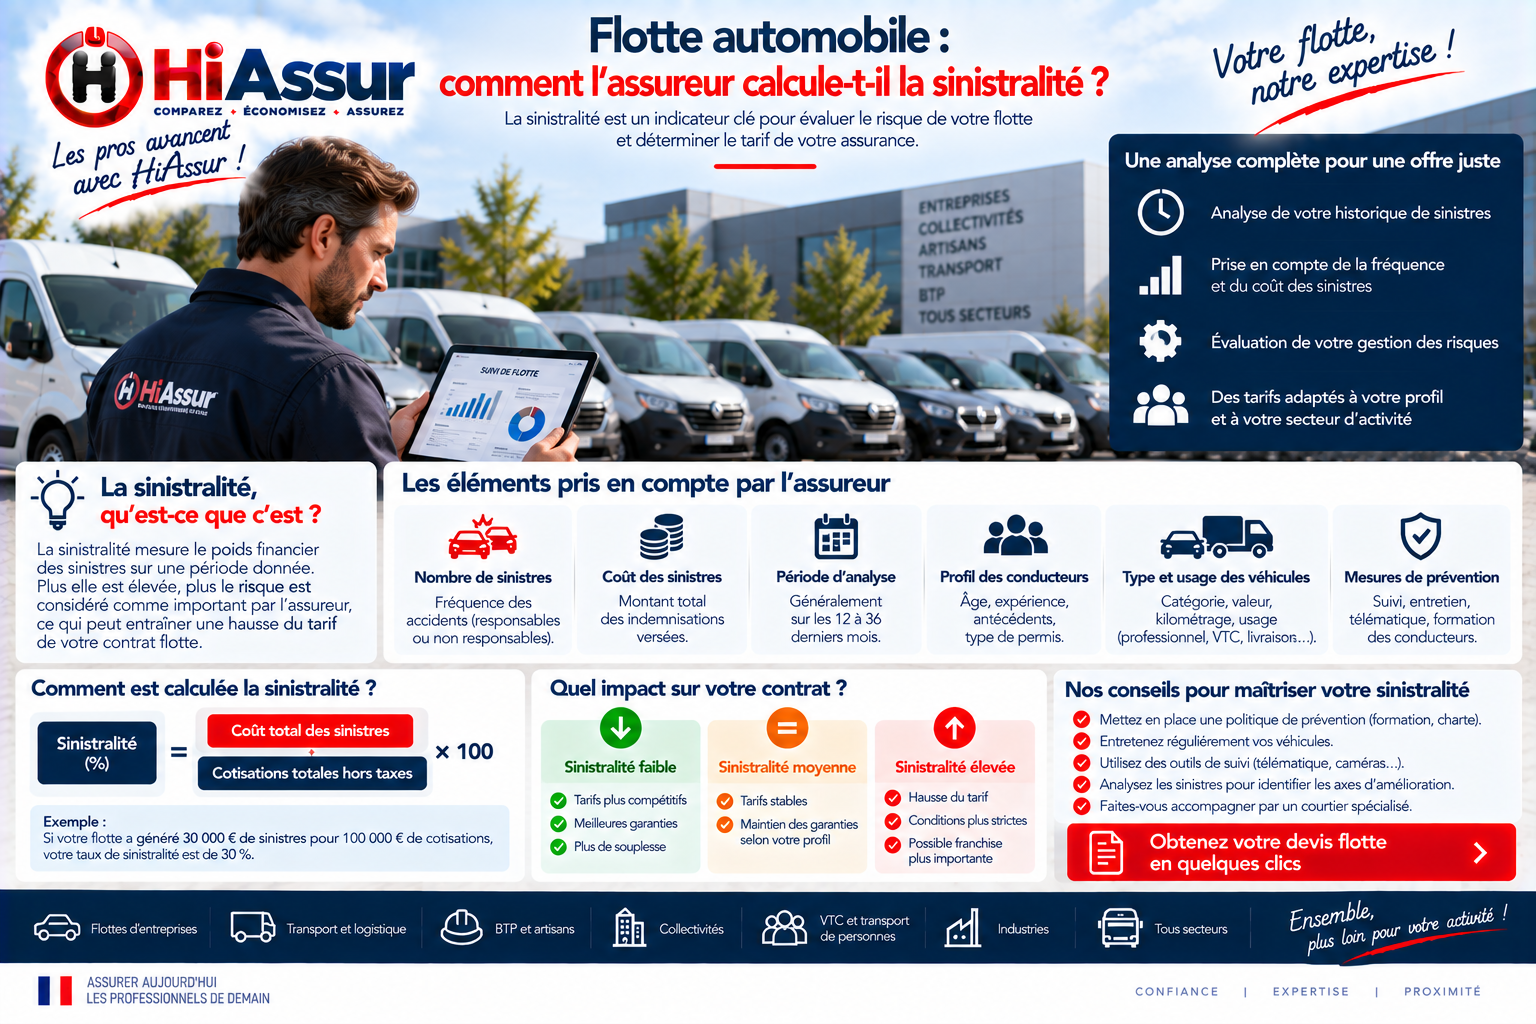
En assurance de flotte, le coefficient de bonus-malus individuel s'efface au profit d'un indicateur unique : le rapport entre le coût des sinistres et les primes encaissées. Ce ratio décide de la majoration, du maintien du contrat et de votre capacité à négocier. Le comprendre permet d'agir sur les bons leviers plutôt que de subir la décision annuelle.
Le ratio sinistres sur primes
Sa formule
Il rapporte le coût total des sinistres survenus sur une période au montant des primes encaissées sur cette même période, exprimé en pourcentage. Un parc générant 21 000 euros de sinistres pour 30 000 euros de primes affiche un ratio de soixante-dix pour cent. La période de référence est généralement de trois ans, parfois cinq.
Les seuils qui comptent
En dessous de cinquante pour cent, le dossier est excellent et ouvre à une renégociation favorable. Entre cinquante et soixante-dix, il est équilibré et le contrat se reconduit sans heurt. Au-delà de soixante-dix, la majoration devient systématique. Au-delà de cent, l'assureur perd de l'argent et la résiliation devient probable.
Ce qui entre dans le calcul
Les indemnités versées, mais aussi les provisions constituées sur les sinistres non encore réglés, souvent sous-estimées par les entreprises. Un accident corporel en cours d'instruction peut être provisionné à un montant élevé pendant des années, pesant sur le ratio bien avant tout versement effectif.
Fréquence et gravité
La fréquence prime
Un parc générant dix sinistres de 2 000 euros inquiète davantage l'assureur qu'un parc ayant connu un sinistre unique de 20 000 euros, à coût identique. La fréquence traduit un risque structurel reproductible, la gravité un aléa. C'est sur la fréquence que porte l'essentiel de l'appréciation.
Le coût moyen par sinistre
Il complète la lecture. Un coût moyen élevé sur peu de sinistres oriente vers une action sur les conducteurs ou les itinéraires. Un coût moyen faible sur de nombreux sinistres oriente vers une franchise plus élevée, qui supprimerait mécaniquement ces déclarations du calcul.
La concentration
Demandez le détail par véhicule et par conducteur. L'analyse révèle presque toujours une concentration : deux ou trois véhicules, ou autant de conducteurs, génèrent la majorité du coût. Une action ciblée sur ces cas produit un effet mesurable en quelques mois.
Agir sur le ratio
Arbitrer les déclarations
Un dommage de 1 200 euros déclaré dégrade le ratio pour trois ans. Sur un parc, la somme de ces déclarations mineures détermine souvent la décision de l'assureur. Une politique interne fixant un seuil de déclaration, combinée à une franchise adaptée, produit un effet immédiat et durable.
La prévention documentée
Formation à la conduite préventive, télématique, suivi des comportements, entretien programmé. Ces actions réduisent réellement la sinistralité et, documentées, constituent un argument lors du renouvellement. Plusieurs assureurs accordent une réduction immédiate sur présentation d'un plan structuré.
Le suivi en continu
Demandez trimestriellement l'état de votre sinistralité plutôt que de le découvrir à l'échéance. Une dérive identifiée en cours d'année se corrige ; constatée deux mois avant le renouvellement, elle ne laisse aucune marge de manœuvre.
Agir sur les indicateurs
Réduire la fréquence plutôt que le coût
La fréquence est l'indicateur que l'assureur observe en premier, car elle traduit un comportement durable alors qu'un sinistre lourd isolé relève souvent du hasard. Une flotte qui déclare douze accrochages par an sur dix véhicules inquiète davantage qu'une flotte ayant subi un seul sinistre à trente mille euros. Agir sur les petits dommages répétés produit donc l'effet le plus rapide sur la tarification.
Arbitrer les déclarations de faible montant
Un dommage de six cents euros avec une franchise de cinq cents n'a aucun intérêt à être déclaré : l'indemnité est marginale et la fréquence augmente durablement. Fixez un seuil interne en dessous duquel la réparation est prise en charge directement, tout en conservant la trace du dommage. Cette politique simple améliore le ratio en un ou deux exercices.
Documenter les actions de prévention
Formation à la conduite, installation de caméras de recul ou de boîtiers télématiques, renouvellement des véhicules les plus anciens, révision des tournées : présentées avec leurs dates et leur coût lors de la revue annuelle, ces actions justifient une révision des conditions. Sans ce dossier, l'assureur ne retient que les chiffres bruts de la sinistralité.
Lire son ratio sinistres sur primes
En dessous de cinquante pour cent
La flotte est rentable pour l'assureur et l'entreprise dispose d'un vrai levier de négociation. Une baisse de cinq à quinze pour cent est obtenable à l'échéance, surtout si le ratio est bas depuis deux exercices consécutifs. C'est le moment de demander aussi un élargissement de garanties, souvent plus facile à obtenir qu'une remise.
Entre cinquante et soixante-quinze pour cent
Zone d'équilibre : le contrat est reconduit sans changement notable, éventuellement avec une hausse alignée sur l'inflation du coût des réparations. La négociation porte alors sur la structure, franchises et plafonds, plutôt que sur le montant de la prime.
Au-delà de cent pour cent
L'assureur perd de l'argent sur le contrat. Attendez-vous à une hausse de vingt à quarante pour cent, à une franchise relevée, voire à une résiliation à l'échéance. Un dossier de renouvellement argumenté et des mesures de prévention documentées restent le seul moyen d'infléchir la décision.
Les erreurs les plus fréquentes
Déclarer tous les petits dommages
Chaque déclaration alourdit la fréquence, indicateur central du calcul. En dessous du montant de la franchise, la déclaration n'apporte rien et pénalise durablement le dossier.
Découvrir son ratio à l'échéance
Le ratio sinistres sur primes se suit en cours d'année, pas au moment de recevoir l'avis d'échéance. Un suivi trimestriel permet d'agir avant que l'exercice ne soit compromis.
Ne pas contester une provision excessive
Un sinistre en cours est comptabilisé à sa provision, souvent supérieure au coût final. Demander la révision des provisions avant la clôture de l'exercice améliore parfois sensiblement le ratio présenté.
Les documents à réunir pour un devis flotte
L'inventaire du parc
Un tableau reprenant pour chaque véhicule l'immatriculation, la marque et le modèle, la date de première mise en circulation, la valeur, l'usage et le kilométrage annuel. Les cartes grises sont demandées à la souscription. Un inventaire propre accélère considérablement l'étude et évite les ajustements défavorables découverts après la signature.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, et selon l'activité l'attestation de capacité de transport ou l'inscription au registre correspondant. L'assureur vérifie la cohérence entre l'objet social déclaré et l'usage réel des véhicules : une activité exercée mais absente du Kbis est un point de blocage fréquent.
Le relevé de sinistralité du parc
Il retrace les sinistres des trois à cinq derniers exercices avec leur coût, leur nature et leur imputation. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification d'une flotte : sans elle, aucune mise en concurrence sérieuse n'est possible.
Gérer les sinistres d'une flotte
La remontée de l'information
Tout dommage, même mineur, doit être signalé en interne le jour même. Un conducteur qui répare discrètement un accrochage prive l'entreprise de la possibilité de déclarer dans les délais et fausse le suivi de la sinistralité. Un formulaire court, accessible depuis un téléphone, suffit à structurer cette remontée.
Arbitrer déclaration et prise en charge directe
En dessous du montant de la franchise, la déclaration n'apporte rien et alourdit la fréquence, indicateur central du calcul de la prime. Fixez un seuil interne clair et conservez la trace du dommage sans le déclarer. Cette politique améliore le ratio en un ou deux exercices.
Analyser les sinistres récurrents
Un même type de dommage qui se répète, marche arrière, hayon, portes latérales, révèle un problème d'équipement ou de formation plutôt qu'une série de malchances. Traiter la cause coûte moins cher que d'en subir les conséquences tarifaires pendant trois exercices.
Changer d'assureur sans interrompre la couverture
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Sur une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation et engage le dirigeant. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis et les cas de sortie anticipée
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession d'une partie du parc, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
Transmettre un dossier complet
Relevé de sinistralité, inventaire du parc, tableau des conducteurs, attestations en cours. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale, voire son acceptation du risque.
Télématique et pilotage du parc
Ce que mesurent les boîtiers
Kilométrage réel, plages horaires de circulation, freinages brusques, accélérations, vitesse moyenne, temps de conduite continue. Ces données servent d'abord à l'entreprise : elles identifient les conducteurs exposés et les tournées mal calibrées. Elles servent ensuite à l'assureur, qui dispose alors d'une image objective du risque au lieu d'une déclaration estimative.
L'effet sur la cotisation
Plusieurs assureurs accordent une réduction immédiate de cinq à quinze pour cent à l'installation, puis ajustent le tarif à l'échéance en fonction des données observées. Le coût d'un boîtier, de quelques euros par véhicule et par mois, est donc généralement absorbé dès la première année sur un parc de taille moyenne.
Les précautions à prendre
Le suivi des véhicules confiés à des salariés relève des règles de protection des données : information préalable des conducteurs, consultation des représentants du personnel, finalité déclarée et durée de conservation limitée. Un dispositif installé sans ces formalités est contestable et peut se retourner contre l'employeur lors d'un litige.
Questions fréquentes
Qu'est-ce que le ratio sinistres sur primes ?
Le rapport entre le coût total des sinistres et le montant des primes encaissées sur une période, généralement trois exercices. C'est l'indicateur central de la tarification d'une flotte.
Quel ratio est considéré comme bon ?
En dessous de cinquante pour cent, la flotte est rentable pour l'assureur et l'entreprise dispose d'un levier de négociation. Au-delà de cent pour cent, une hausse ou une résiliation devient probable.
La fréquence compte-t-elle plus que le coût ?
Souvent oui. Une fréquence élevée traduit un comportement durable, alors qu'un sinistre lourd isolé peut relever du hasard. Les assureurs y sont très attentifs.
Peut-on faire réviser un sinistre provisionné trop haut ?
Oui. Un sinistre en cours est compté à sa provision, souvent supérieure au coût final. Demander sa révision avant la clôture améliore parfois nettement le ratio présenté.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance utilitaire et assurance porteur.
Sur le même sujet, consultez également nos articles consacrés à comment négocier le renouvellement d'un contrat flotte automobile, que faire après la résiliation d'une assurance flotte, assurance flotte de 3, 5, 10, 20 ou 50 véhicules.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.