Assurance flotte de 3, 5, 10, 20 ou 50 véhicules : comment évolue le contrat ?
Chaque palier change la nature du contrat : tarification, gestion, négociation. Voici ce qui bascule à chaque étape.
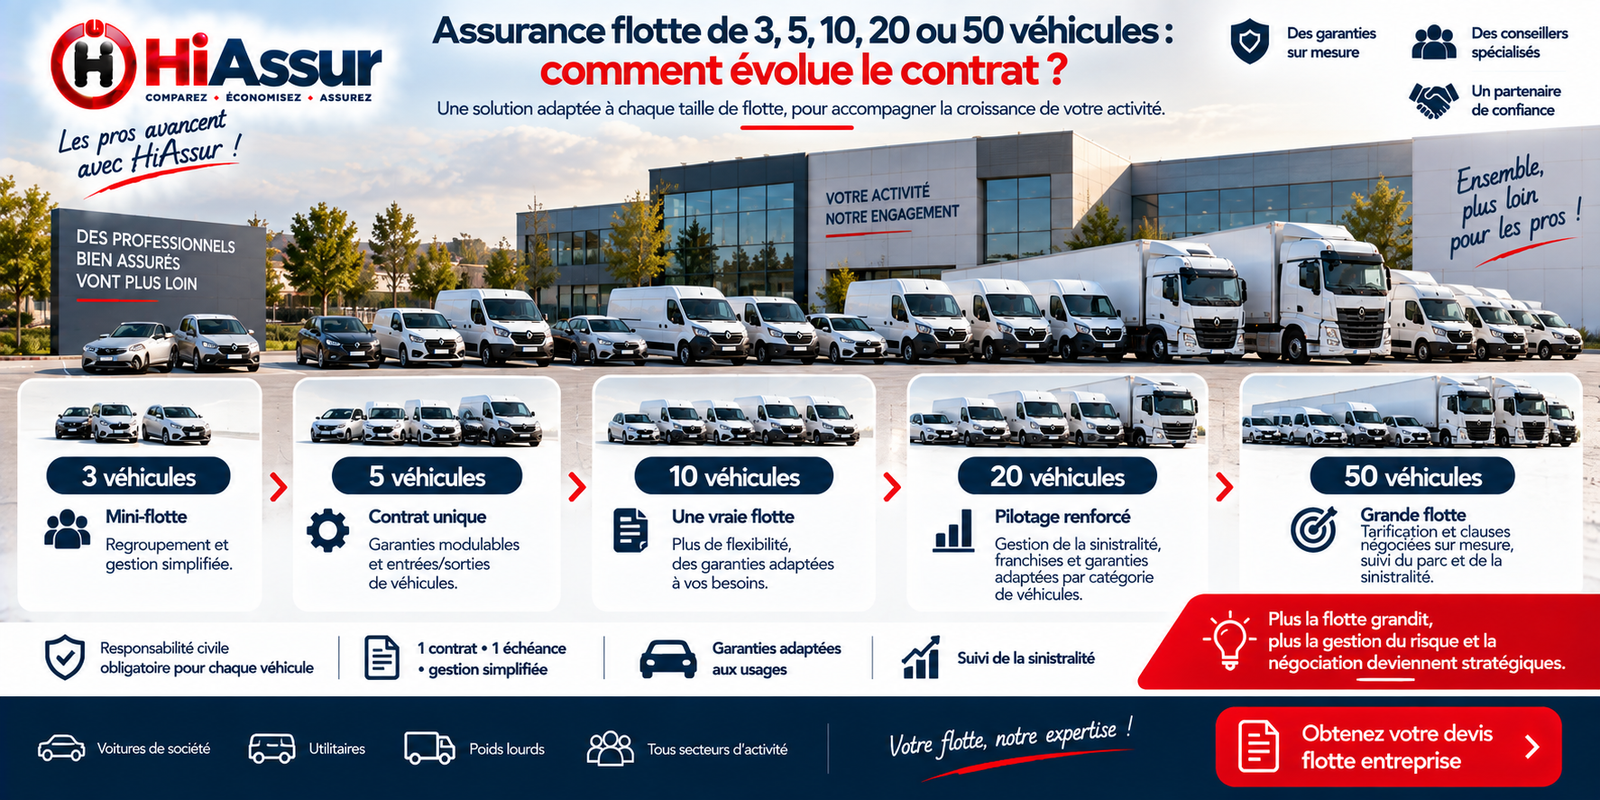
Un contrat de flotte de cinq véhicules et un contrat de cinquante n'ont en commun que le nom. La tarification change de logique, la gestion change d'échelle et le rapport de force avec l'assureur s'inverse progressivement. Connaître les paliers permet d'anticiper ce qui devient possible et de demander au bon moment ce qui ne s'obtient pas spontanément.
De trois à dix véhicules
La tarification au barème
À ce stade, chaque véhicule reste tarifé selon un barème général tenant compte de sa valeur, de son usage et de son kilométrage. La mutualisation porte sur les frais de gestion et sur une remise commerciale, généralement de dix à vingt pour cent. Votre propre sinistralité n'influence pas encore directement le tarif.
La gestion simplifiée
Échéance unique, attestation groupée, déclarations d'entrée et de sortie au fil de l'eau. C'est le principal gain à ce stade : une petite structure économise plusieurs heures par an et supprime le risque d'oubli de renouvellement.
Ce qui n'est pas encore accessible
La négociation sur mesure, la tarification fondée sur votre historique et les services de gestion de parc restent hors de portée. Les assureurs appliquent leurs conditions standards, avec une marge de négociation limitée.
De dix à vingt véhicules
La tarification sur sinistralité
C'est le palier décisif. Au-delà de dix véhicules, l'assureur dispose d'un historique statistiquement exploitable et accepte de tarifer sur votre propre ratio sinistres sur primes plutôt que sur un barème. Une entreprise bien gérée obtient alors des conditions sans commune mesure avec le marché standard.
La négociation devient réelle
Franchises modulables par catégorie de véhicule, extensions négociées, services de gestion inclus. Le courtier ou l'assureur consacre du temps à un dossier de cette taille, ce qui ouvre des possibilités inexistantes en deçà.
Le suivi structuré
Un tableau de bord de sinistralité, un interlocuteur dédié et un point annuel formalisé deviennent la norme. Ces outils permettent d'identifier les véhicules et les conducteurs générant les sinistres, et d'agir avant le renouvellement.
Au-delà de vingt véhicules
L'autoassurance partielle
Une franchise élevée, voire une franchise annuelle globale plafonnée, permet à l'entreprise de conserver la charge des petits sinistres en échange d'une réduction substantielle de la prime. Ce dispositif suppose une trésorerie adaptée et un suivi rigoureux, mais il constitue le levier le plus puissant à cette échelle.
Les services associés
Gestion des sinistres déléguée, réseau de réparateurs agréés, télématique intégrée, formation des conducteurs. Ces prestations, incluses ou facturées, transforment le contrat en dispositif de gestion de parc plutôt qu'en simple couverture.
Le rapport de force
À cinquante véhicules, l'entreprise devient un compte que les assureurs cherchent à conserver. La mise en concurrence périodique produit alors des effets significatifs, et le changement d'assureur reste une option crédible utilisable comme levier.
Le basculement vers la tarification technique
Le passage du tarif catalogue au tarif calculé
En dessous d'une quinzaine de véhicules, l'assureur applique un barème et corrige à la marge. Au-delà, il construit un tarif à partir de votre propre sinistralité : coût moyen par véhicule, fréquence, charge des trois derniers exercices. Ce basculement change tout, puisque la prime cesse de dépendre d'un marché moyen pour dépendre de votre historique réel, pour le meilleur comme pour le pire.
L'apparition de la franchise annuelle globale
Sur les parcs importants, certains contrats remplacent la franchise par sinistre par une franchise annuelle cumulée : l'entreprise supporte les premiers milliers d'euros de dommages sur l'exercice, l'assureur intervient au-delà. Ce montage réduit sensiblement la prime et convient aux flottes dont la sinistralité est régulière et prévisible, beaucoup moins à celles exposées à un sinistre lourd isolé.
La négociation devient possible
À partir de vingt véhicules, le contrat cesse d'être un produit standard : plafonds, franchises, garanties annexes, modalités de gestion et périodicité des revues deviennent négociables. C'est le moment où l'intervention d'un courtier spécialisé produit le plus d'effet, car elle porte non plus sur une remise mais sur la structure même du contrat.
Le coût moyen par véhicule selon la taille
De trois à neuf véhicules
Le coût moyen annuel par véhicule se situe autour de 1 000 à 1 300 euros pour des véhicules légers, 1 200 à 1 700 euros pour des utilitaires. La tarification reste largement barémique et la marge de négociation faible, l'assureur appliquant un tarif de référence corrigé par la sinistralité déclarée.
De dix à vingt-neuf véhicules
Le coût moyen descend vers 850 à 1 150 euros par véhicule léger et 1 050 à 1 500 euros par utilitaire. La sinistralité propre commence à peser réellement : une flotte sans sinistre obtient des conditions nettement meilleures qu'une flotte comparable ayant subi plusieurs dommages, écart qui n'existait pas à taille inférieure.
À partir de trente véhicules
La prime devient le résultat d'un calcul technique sur votre historique. Une flotte bien tenue descend sous 800 euros par véhicule léger, une flotte dégradée peut dépasser 1 600 euros pour le même type de véhicule. À ce stade, ce n'est plus la taille du parc qui détermine le prix, mais la qualité du dossier.
Les erreurs les plus fréquentes
Ne pas renégocier après chaque palier
Passer de neuf à douze véhicules change le mode de tarification, mais l'assureur ne le répercute pas spontanément. La demande doit venir de l'entreprise, généralement à l'échéance suivant le franchissement du palier.
Conserver une structure inadaptée
Une flotte de trente véhicules gérée avec les mêmes franchises qu'à cinq véhicules laisse de l'argent sur la table. La franchise annuelle globale ou une franchise différenciée par type de véhicule devient pertinente à cette taille.
Négliger la composition du parc
Deux flottes de vingt véhicules peuvent être tarifées du simple au double selon qu'elles comportent des véhicules légers de direction ou des utilitaires de chantier. Raisonner en nombre sans regarder la nature du parc conduit à des comparaisons trompeuses.
Constituer le dossier de souscription
Décrire l'activité avec précision
Secteur, zone géographique desservie, nature des déplacements, présence ou non de marchandises à bord, stationnement de nuit. Ces éléments déterminent la tarification autant que le nombre de véhicules. Une description approximative conduit à un tarif prudent, donc majoré, ou à une garantie contestée après sinistre.
Le tableau des conducteurs
Nombre de conducteurs, ancienneté de permis, présence éventuelle de conducteurs récents, affectation des véhicules. Selon que vous optez pour la conduite désignée ou la conduite libre, ce tableau est nominatif ou se limite aux effectifs. Il pèse directement sur le tarif retenu.
Les éléments valorisables
Dispositifs télématiques installés, antivols, formations à la conduite, politique interne de gestion des sinistres, renouvellement récent du parc. Ces éléments ne sont jamais demandés spontanément mais justifient une amélioration des conditions lorsqu'ils sont présentés avec leurs dates et leur coût.
Du sinistre à l'indemnisation
Réunir les preuves
Photographies, constat, factures d'achat du véhicule et des équipements, dépôt de plainte, témoignages. Plus le dossier est complet à l'ouverture, plus le règlement est rapide et moins l'expertise laisse de place à la discussion sur la valeur retenue.
Le rôle de l'expert
Il détermine la valeur de remplacement au jour du sinistre et se prononce sur la réparabilité. Vous pouvez faire valoir vos propres éléments, notamment sur les équipements ajoutés et l'entretien. En cas de désaccord persistant, la contre-expertise est prévue au contrat, à vos frais mais souvent remboursée si elle aboutit.
La continuité de l'activité
Véhicule de remplacement, délai de mise à disposition, catégorie garantie : ces éléments figurent au contrat et se vérifient avant la souscription, pas après le sinistre. Sur une flotte, l'immobilisation désorganise le planning bien au-delà du coût du dommage lui-même.
Piloter son contrat de flotte au quotidien
Tenir l'inventaire à jour
Chaque acquisition, cession ou immobilisation prolongée se déclare à l'assureur, avec ajustement de prime au prorata. Un véhicule acquis et non déclaré peut ne pas être assuré, et un véhicule cédé continue d'être facturé. Un rapprochement annuel entre l'inventaire réel et l'état des véhicules assurés corrige ces écarts, fréquents dès que le parc dépasse dix unités.
Suivre les conducteurs
Validité des permis, catégorie adaptée au véhicule confié, ancienneté, éventuelles suspensions. Ces vérifications incombent à l'employeur et peuvent être contrôlées après un sinistre. Un tableau de suivi avec les dates d'échéance et une attestation annuelle signée par chaque conducteur suffisent à démontrer la diligence de l'entreprise.
Préparer la revue annuelle
Composition du parc, kilométrages réels, évolution de l'activité, sinistres de l'exercice et mesures prises. Ce point annuel, préparé en quelques heures, évite deux écueils symétriques : la sous-assurance sur les véhicules récents et la cotisation payée pour un risque qui n'existe plus.
Réduire la sinistralité de sa flotte
Identifier les sinistres récurrents
Sur la plupart des parcs, deux ou trois situations concentrent la majorité des déclarations : manœuvres en marche arrière, chocs sur parking, dommages au hayon ou aux portes latérales. Les recenser sur deux exercices suffit à faire apparaître le motif dominant, souvent différent de celui que l'on imaginait.
Les équipements qui changent les chiffres
Caméra et radar de recul, capteurs d'angle mort, verrouillage automatique, alarme sur benne relevée : ces dispositifs coûtent quelques centaines d'euros par véhicule et traitent directement les sinistres les plus fréquents. Leur effet se lit dans la fréquence dès l'exercice suivant, donc dans la tarification à l'échéance d'après.
Impliquer les conducteurs
Une restitution collective des chiffres de sinistralité, sans désignation individuelle, produit un effet mesurable. Les conducteurs ignorent le plus souvent ce que coûte un accrochage apparemment bénin, et cette information seule modifie les comportements plus sûrement qu'une consigne écrite de plus.
Questions fréquentes
Le prix par véhicule baisse-t-il avec la taille du parc ?
Oui, mécaniquement jusqu'à une trentaine de véhicules. Au-delà, c'est la sinistralité propre à l'entreprise qui détermine l'essentiel du tarif, pas le nombre de véhicules.
Qu'est-ce qui change à dix véhicules ?
L'assureur commence à tarifer sur votre historique plutôt que sur un barème. La négociation devient possible et la revue annuelle prend un vrai contenu technique.
Qu'est-ce que la franchise annuelle globale ?
Un mécanisme réservé aux parcs importants : l'entreprise supporte les premiers milliers d'euros de dommages sur l'exercice, l'assureur intervient au-delà. Il réduit la prime mais suppose une sinistralité prévisible.
Faut-il renégocier à chaque palier ?
Oui. Franchir un seuil modifie le mode de tarification, mais l'assureur ne le répercute pas spontanément : la demande doit venir de l'entreprise.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance utilitaire et assurance poids lourd.
Sur le même sujet, consultez également nos articles consacrés à à partir de combien de véhicules faut-il passer en assurance flotte, flotte automobile, comment négocier le renouvellement d'un contrat flotte automobile.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.