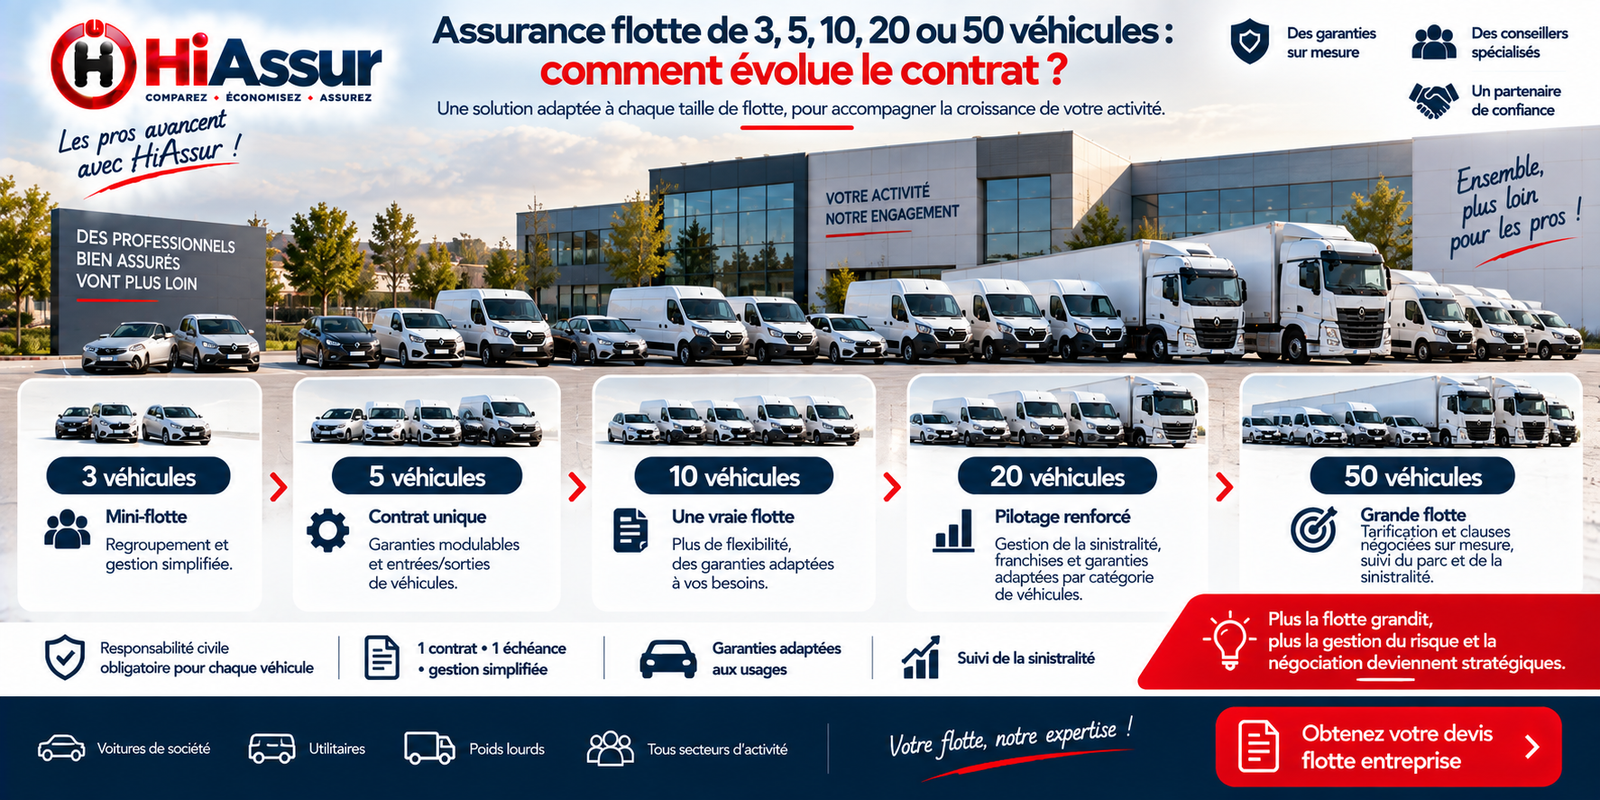
À partir de combien de véhicules faut-il passer en assurance flotte ?
Le seuil n'est pas une règle mais un calcul. Voici la méthode et les trois situations où il tombe plus tôt.
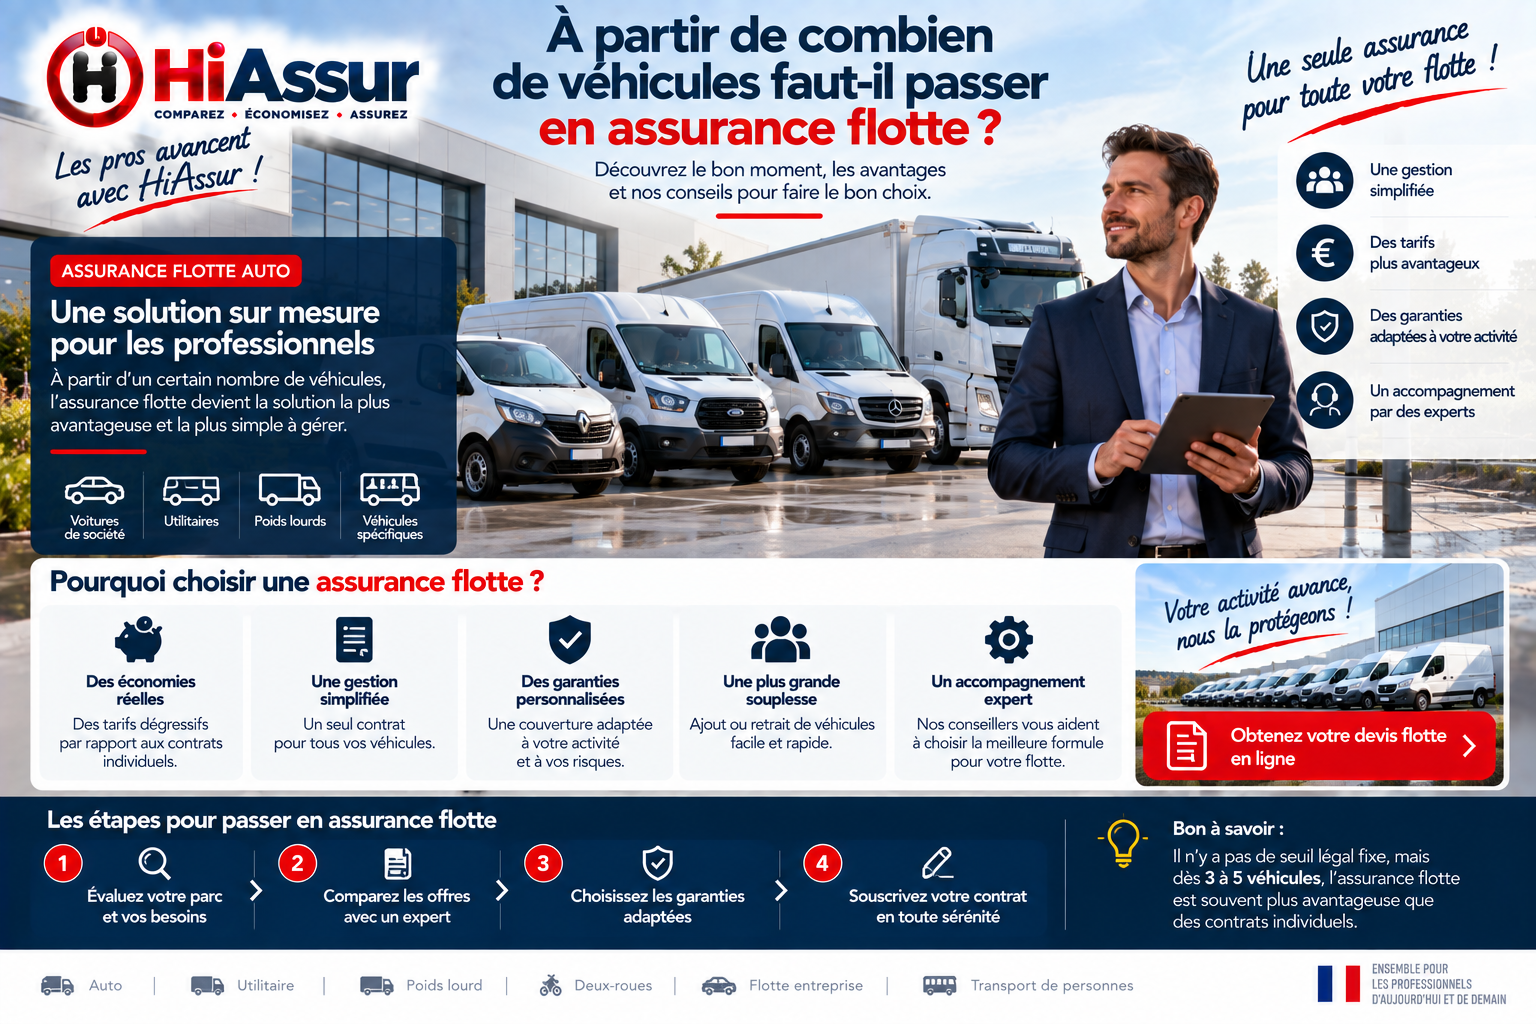
Trois véhicules : c'est le seuil que citent la plupart des assureurs, et il est juste en moyenne. Mais il recouvre des situations très différentes, et l'arbitrage réel dépend de trois paramètres que peu d'entreprises calculent avant de décider. Certaines gagneraient à basculer dès deux véhicules, d'autres ont intérêt à conserver des contrats séparés jusqu'à cinq ou six.
Le seuil de trois véhicules et ses limites
Pourquoi ce seuil existe
Un contrat de flotte suppose une gestion mutualisée : une police unique, une échéance commune, un interlocuteur. Ce dispositif a un coût fixe pour l'assureur, amorti à partir de trois véhicules. En deçà, la tarification individuelle reste généralement plus avantageuse, les contrats standards bénéficiant d'une concurrence plus forte.
L'économie constatée
Entre trois et dix véhicules, la mutualisation réduit le coût unitaire de dix à vingt pour cent. Sur cinq véhicules assurés 1 200 euros chacun en individuel, soit 6 000 euros, le passage en flotte ramène la facture entre 4 800 et 5 400 euros. L'écart s'accroît avec la taille du parc.
Ce que le seuil ne dit pas
Le gain tarifaire n'est qu'une partie de l'équation. Le temps de gestion épargné, la disparition des échéances dispersées et la simplification des déclarations d'entrée et de sortie pèsent autant pour une petite structure sans service administratif dédié.
Les trois situations où basculer plus tôt
Le parc hétérogène
Une entreprise détenant deux utilitaires et un véhicule de fonction gère trois contrats, trois échéances et parfois trois assureurs. Le regroupement se justifie dès ce stade, non par l'économie mais par la cohérence : une garantie uniforme évite les trous de couverture entre véhicules.
Le parc qui tourne
Une entreprise renouvelant fréquemment ses véhicules, en location longue durée par exemple, subit un coût administratif important à chaque entrée et sortie. En flotte, ces mouvements se déclarent en cours d'année avec ajustement au prorata, sans résiliation ni souscription à chaque fois.
Les conducteurs multiples
Dès que plusieurs salariés utilisent indifféremment les véhicules, la clause tous conducteurs devient nécessaire. Elle est standard en flotte, optionnelle et parfois coûteuse en contrat individuel. Cette seule considération justifie souvent le basculement.
Les situations où attendre
Un véhicule très bien tarifé
Une entreprise détenant un véhicule bénéficiant d'un excellent coefficient et d'un tarif négocié perd cet avantage en flotte, où la tarification est mutualisée. Si ce véhicule représente une part importante du parc, le calcul peut pencher en faveur du maintien.
Une sinistralité déséquilibrée
Un parc dont un véhicule concentre les sinistres verra cette sinistralité se répercuter sur l'ensemble en flotte. Isoler temporairement ce véhicule dans un contrat séparé protège les autres, le temps de corriger la situation.
Un parc appelé à se réduire
Une entreprise prévoyant de céder plusieurs véhicules à court terme a intérêt à attendre la stabilisation. Un contrat de flotte souscrit puis vidé de sa substance perd son intérêt tarifaire, la mutualisation reposant sur le volume.
Vérifier que le passage est rentable
Comparer le coût complet, pas la prime
La comparaison honnête met en face, d'un côté, la somme des primes individuelles et, de l'autre, la prime de flotte augmentée des éventuels frais de gestion. Ajoutez le temps administratif : quatre échéances distinctes, quatre appels de prime, quatre attestations à surveiller représentent plusieurs heures par an. Sur un parc de cinq véhicules, le gain de temps pèse souvent autant que l'écart de cotisation.
Le cas des parcs hétérogènes
Une entreprise détenant deux berlines, trois utilitaires et un poids lourd ne trouvera pas toujours un contrat unique avantageux : peu d'assureurs acceptent de mélanger véhicules légers et lourds dans une même flotte. La solution courante consiste à regrouper les véhicules légers et utilitaires d'un côté, et à conserver un contrat dédié pour le poids lourd, quitte à les placer chez le même assureur pour simplifier la gestion.
Anticiper la croissance du parc
Si vous prévoyez d'acquérir deux ou trois véhicules dans l'année, le contrat de flotte devient intéressant avant même d'atteindre le seuil théorique, puisqu'il permet d'intégrer chaque nouveau véhicule par simple avenant, au tarif moyen du parc, sans nouvelle souscription ni nouvelle évaluation. Cette souplesse est l'un des vrais avantages du dispositif, souvent sous-estimé au moment de l'arbitrage.
Ce que représente l'écart en chiffres
Trois véhicules légers d'entreprise
Trois berlines de cinq ans utilisées par des commerciaux, sinistralité nulle sur trois ans : comptez 1 900 à 2 600 euros par an en contrats individuels, 1 700 à 2 300 euros en contrat de flotte. L'écart reste modeste, entre cinq et dix pour cent, mais la gestion unifiée et l'échéance unique justifient souvent le regroupement à elles seules.
Cinq utilitaires d'artisan
Cinq fourgons de 3,5 tonnes, usage régional, un sinistre matériel sur trois ans : comptez 5 500 à 7 500 euros en individuel contre 4 800 à 6 200 euros en flotte, extension outillage comprise. L'écart atteint ici douze à quinze pour cent, l'assureur acceptant de mutualiser la sinistralité sur l'ensemble du parc.
Dix véhicules mixtes
Six véhicules légers et quatre utilitaires, deux sinistres sur trois ans : comptez 11 000 à 15 000 euros en individuel, 8 500 à 12 000 euros en flotte. À ce niveau, la tarification commence à s'appuyer sur votre propre historique et l'écart dépasse couramment vingt pour cent, sans compter le temps administratif économisé.
Les erreurs les plus fréquentes
Regrouper sans comparer
Le contrat de flotte n'est pas automatiquement moins cher. Sur trois véhicules bien tarifés individuellement, notamment si l'un bénéficie d'un bonus important, le regroupement peut coûter davantage. Demandez systématiquement les deux chiffrages avant de décider.
Perdre le bénéfice d'un bon bonus
Le coefficient de réduction-majoration attaché à un véhicule ne se transporte pas dans un contrat de flotte, qui fonctionne sur la sinistralité globale. Un dirigeant disposant d'un bonus 50 sur son véhicule a parfois intérêt à le laisser en contrat individuel.
Attendre le seuil théorique
Beaucoup d'entreprises attendent d'avoir cinq véhicules pour envisager la flotte, alors que le gain de gestion se manifeste dès trois et que l'intégration des futurs véhicules est bien plus simple dans un contrat déjà en place.
Les documents à réunir pour un devis flotte
L'inventaire du parc
Un tableau reprenant pour chaque véhicule l'immatriculation, la marque et le modèle, la date de première mise en circulation, la valeur, l'usage et le kilométrage annuel. Les cartes grises sont demandées à la souscription. Un inventaire propre accélère considérablement l'étude et évite les ajustements défavorables découverts après la signature.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, et selon l'activité l'attestation de capacité de transport ou l'inscription au registre correspondant. L'assureur vérifie la cohérence entre l'objet social déclaré et l'usage réel des véhicules : une activité exercée mais absente du Kbis est un point de blocage fréquent.
Le relevé de sinistralité du parc
Il retrace les sinistres des trois à cinq derniers exercices avec leur coût, leur nature et leur imputation. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification d'une flotte : sans elle, aucune mise en concurrence sérieuse n'est possible.
Gérer les sinistres d'une flotte
La remontée de l'information
Tout dommage, même mineur, doit être signalé en interne le jour même. Un conducteur qui répare discrètement un accrochage prive l'entreprise de la possibilité de déclarer dans les délais et fausse le suivi de la sinistralité. Un formulaire court, accessible depuis un téléphone, suffit à structurer cette remontée.
Arbitrer déclaration et prise en charge directe
En dessous du montant de la franchise, la déclaration n'apporte rien et alourdit la fréquence, indicateur central du calcul de la prime. Fixez un seuil interne clair et conservez la trace du dommage sans le déclarer. Cette politique améliore le ratio en un ou deux exercices.
Analyser les sinistres récurrents
Un même type de dommage qui se répète, marche arrière, hayon, portes latérales, révèle un problème d'équipement ou de formation plutôt qu'une série de malchances. Traiter la cause coûte moins cher que d'en subir les conséquences tarifaires pendant trois exercices.
Changer d'assureur sans interrompre la couverture
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Sur une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation et engage le dirigeant. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis et les cas de sortie anticipée
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession d'une partie du parc, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
Transmettre un dossier complet
Relevé de sinistralité, inventaire du parc, tableau des conducteurs, attestations en cours. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale, voire son acceptation du risque.
Télématique et pilotage du parc
Ce que mesurent les boîtiers
Kilométrage réel, plages horaires de circulation, freinages brusques, accélérations, vitesse moyenne, temps de conduite continue. Ces données servent d'abord à l'entreprise : elles identifient les conducteurs exposés et les tournées mal calibrées. Elles servent ensuite à l'assureur, qui dispose alors d'une image objective du risque au lieu d'une déclaration estimative.
L'effet sur la cotisation
Plusieurs assureurs accordent une réduction immédiate de cinq à quinze pour cent à l'installation, puis ajustent le tarif à l'échéance en fonction des données observées. Le coût d'un boîtier, de quelques euros par véhicule et par mois, est donc généralement absorbé dès la première année sur un parc de taille moyenne.
Les précautions à prendre
Le suivi des véhicules confiés à des salariés relève des règles de protection des données : information préalable des conducteurs, consultation des représentants du personnel, finalité déclarée et durée de conservation limitée. Un dispositif installé sans ces formalités est contestable et peut se retourner contre l'employeur lors d'un litige.
Questions fréquentes
À partir de combien de véhicules peut-on souscrire une assurance flotte ?
La plupart des assureurs acceptent dès trois véhicules, certains dès deux. Le seuil à partir duquel la flotte devient réellement avantageuse se situe plutôt autour de quatre ou cinq véhicules.
Le contrat de flotte est-il toujours moins cher ?
Non. Sur un petit parc dont un véhicule bénéficie d'un bonus élevé, les contrats individuels peuvent rester plus avantageux. Demandez les deux chiffrages avant de trancher.
Peut-on mélanger voitures, utilitaires et poids lourds ?
Rarement dans un même contrat. La pratique courante consiste à regrouper les véhicules légers et utilitaires, et à conserver un contrat distinct pour les poids lourds.
Que devient mon bonus si je passe en flotte ?
Il n'est pas repris : le contrat de flotte est tarifé sur la sinistralité globale du parc, pas sur un coefficient individuel. C'est un point à intégrer dans l'arbitrage.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance utilitaire et assurance poids lourd.
Sur le même sujet, consultez également nos articles consacrés à assurance flotte de 3, 5, 10, 20 ou 50 véhicules, assurance de plusieurs utilitaires en flotte, comment intégrer ou retirer un véhicule d'un contrat flotte.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.