Comment intégrer ou retirer un véhicule d'un contrat flotte ?
Déclaration, prorata, attestation : la procédure et les délais à respecter pour ne jamais rouler sans couverture.
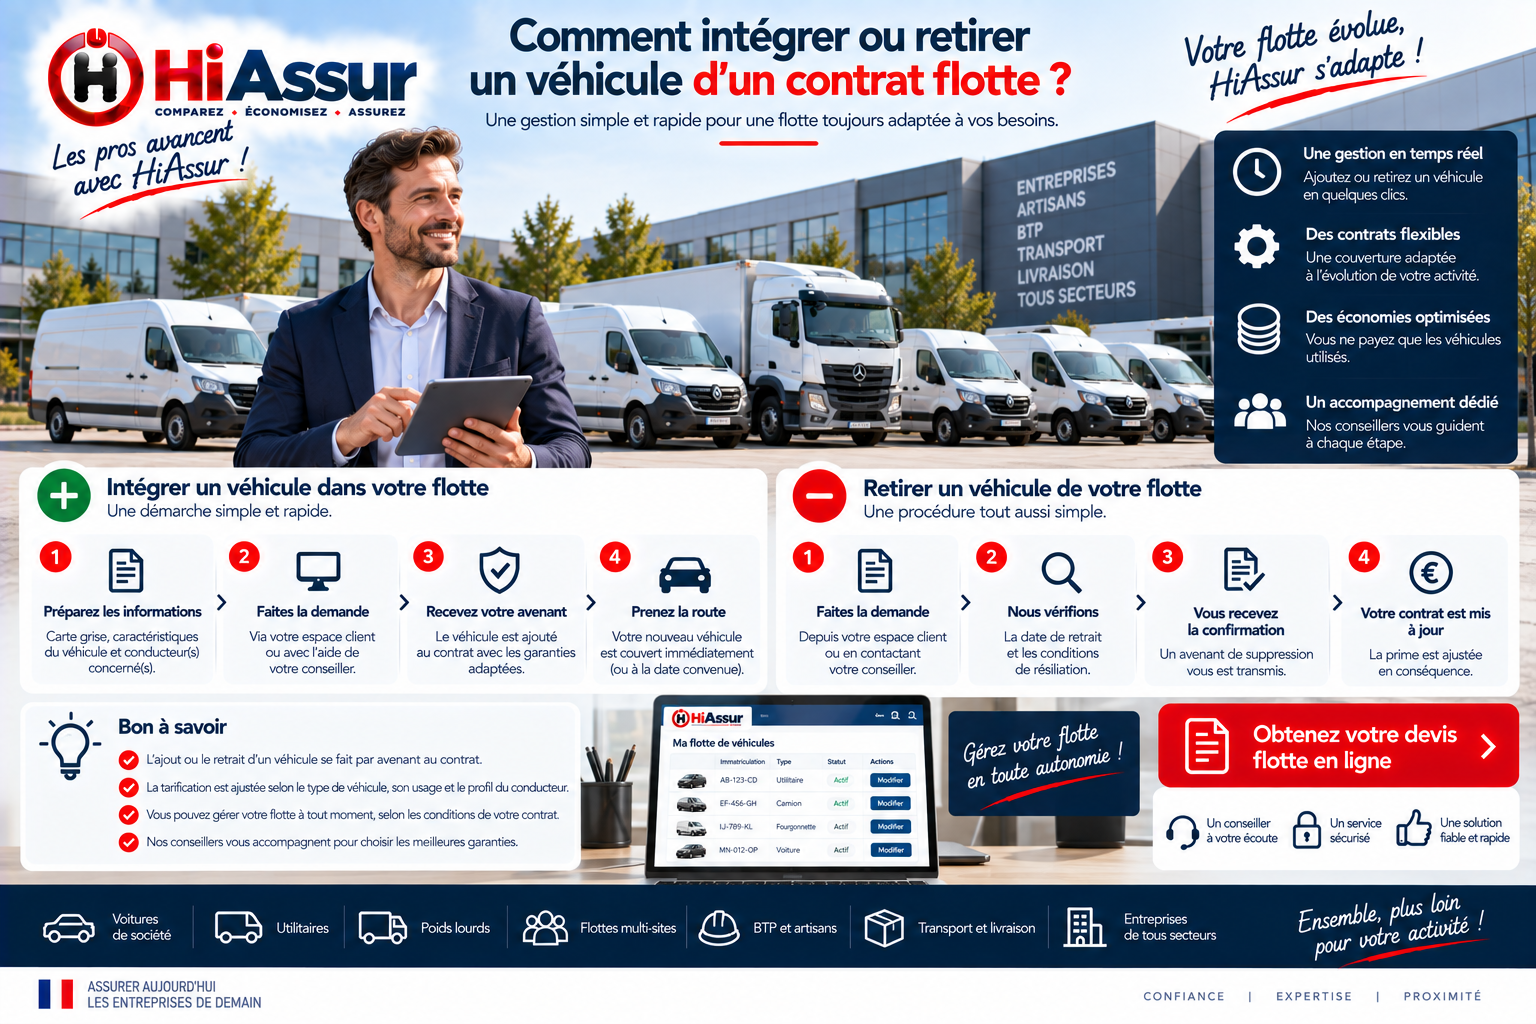
L'entrée et la sortie de véhicules constituent l'opération la plus fréquente sur un contrat de flotte, et la plus souvent mal exécutée. Un véhicule acquis et non déclaré n'est pas assuré ; un véhicule cédé et non retiré continue d'être facturé. Ces deux erreurs relèvent de la simple formalité administrative et sont entièrement évitables.
Intégrer un véhicule
La déclaration préalable
Le véhicule doit être déclaré avant sa mise en circulation, par tout moyen laissant une trace : courriel, extranet de l'assureur, formulaire dédié. La plupart des contrats prévoient une couverture automatique dès la déclaration, sans attendre l'édition de l'avenant. Un appel téléphonique non confirmé par écrit ne constitue pas une preuve.
Les informations à transmettre
Immatriculation, date de première mise en circulation, genre et catégorie, valeur d'achat, usage prévu, kilométrage annuel estimé, équipements spécifiques éventuels. Une information omise, notamment un équipement de valeur, ne sera pas couverte.
L'ajustement de prime
Il s'effectue au prorata temporis, du jour de l'intégration jusqu'à l'échéance du contrat. La régularisation intervient généralement lors de l'appel de prime suivant. Vérifiez que le calcul correspond à la période réelle, les erreurs de prorata n'étant pas rares.
Retirer un véhicule
Le moment de la sortie
Cession, destruction, vol non retrouvé, fin de location : la sortie se déclare dès l'événement. Un véhicule cédé et toujours déclaré continue d'être facturé, parfois pendant des mois. La déclaration tardive n'ouvre pas toujours droit à un remboursement rétroactif intégral.
Les justificatifs
Certificat de cession pour une vente, certificat de destruction pour une mise à la casse, dépôt de plainte pour un vol, attestation de restitution pour une location longue durée. Ces pièces conditionnent la prise d'effet du retrait et le calcul du remboursement.
Le remboursement au prorata
La prime correspondant à la période non courue est restituée, généralement par imputation sur l'échéance suivante plutôt que par versement. Vérifiez cette imputation : elle est parfois omise, particulièrement lorsque plusieurs mouvements interviennent dans l'année.
Organiser le suivi
Le responsable de parc
Même dans une structure de cinq véhicules, une personne identifiée doit suivre les mouvements, les échéances et les attestations. Cette responsabilité diluée explique la plupart des défauts de déclaration, qui se révèlent au moment du sinistre.
Le tableau de suivi
Un fichier mentionnant pour chaque véhicule l'immatriculation, la date d'entrée, la date de sortie prévue le cas échéant, et la date de déclaration à l'assureur. Sa tenue prend quelques minutes par mouvement et constitue la preuve de la diligence de l'entreprise.
Le rapprochement annuel
À chaque échéance, confrontez la liste des véhicules facturés à celle des véhicules réellement détenus. Ce contrôle simple révèle fréquemment des véhicules sortis mais toujours assurés, ou l'inverse, situation nettement plus grave.
Les erreurs de gestion à éviter
Le véhicule vendu mais toujours déclaré
Une cession non signalée laisse le véhicule au contrat, donc à la prime, parfois pendant des mois. La régularisation rétroactive est possible sur justificatif de cession, mais elle se heurte souvent aux délais contractuels. Un rapprochement annuel entre l'inventaire réel et l'état des véhicules assurés corrige ce type d'écart, fréquent dès que le parc dépasse dix unités.
Le véhicule livré avant la déclaration
Entre la livraison et la déclaration, le véhicule circule parfois plusieurs jours. La plupart des contrats de flotte prévoient une clause de garantie automatique couvrant les acquisitions pendant un délai défini, souvent quinze à trente jours. Vérifiez l'existence et la durée exacte de cette clause : sans elle, le véhicule n'est tout simplement pas assuré.
Le véhicule immobilisé
Un véhicule au garage pour plusieurs semaines, ou remisé en attendant sa revente, peut faire l'objet d'une garantie réduite au vol et à l'incendie, nettement moins coûteuse que la garantie complète. Cette possibilité, rarement proposée spontanément, allège la prime sur les parcs comportant des véhicules saisonniers ou en attente de cession.
Comment la prime est ajustée
L'ajustement au prorata temporis
Un véhicule intégré en cours d'année est facturé au prorata des jours restants, sur la base du tarif moyen de son segment dans votre flotte. Un véhicule retiré donne lieu à un remboursement selon la même logique. Ce mécanisme rend l'entrée et la sortie de parc financièrement neutres, à condition d'être déclarées en temps utile.
La régularisation annuelle
Certains contrats fonctionnent par prime provisionnelle régularisée en fin d'exercice sur la base du parc moyen réellement assuré. Ce système, courant sur les flottes de plus de vingt véhicules, évite les avenants permanents mais suppose une déclaration rigoureuse des mouvements, faute de quoi la régularisation réserve des surprises.
L'effet sur le tarif moyen
Intégrer plusieurs véhicules neufs et coûteux fait mécaniquement monter le tarif moyen du parc, même sans sinistre. À l'inverse, sortir les véhicules les plus anciens améliore le profil du parc. Anticiper ces mouvements avant l'échéance permet de présenter à l'assureur un parc dont la structure joue en votre faveur.
Les erreurs les plus fréquentes
Compter sur une garantie automatique inexistante
Toutes les flottes ne comportent pas de clause couvrant les acquisitions non encore déclarées. Vérifiez sa présence et sa durée avant de prendre la route avec un véhicule neuf.
Oublier de sortir les véhicules cédés
Une cession non déclarée se paie en prime pendant des mois. Un rapprochement annuel entre l'inventaire réel et l'état des véhicules assurés évite cet écart, fréquent au-delà de dix véhicules.
Négliger les véhicules immobilisés
Un véhicule remisé plusieurs mois peut passer en garantie réduite au vol et à l'incendie. Cette option, rarement proposée spontanément, allège la prime sans réduire la protection utile.
Constituer le dossier de souscription
Décrire l'activité avec précision
Secteur, zone géographique desservie, nature des déplacements, présence ou non de marchandises à bord, stationnement de nuit. Ces éléments déterminent la tarification autant que le nombre de véhicules. Une description approximative conduit à un tarif prudent, donc majoré, ou à une garantie contestée après sinistre.
Le tableau des conducteurs
Nombre de conducteurs, ancienneté de permis, présence éventuelle de conducteurs récents, affectation des véhicules. Selon que vous optez pour la conduite désignée ou la conduite libre, ce tableau est nominatif ou se limite aux effectifs. Il pèse directement sur le tarif retenu.
Les éléments valorisables
Dispositifs télématiques installés, antivols, formations à la conduite, politique interne de gestion des sinistres, renouvellement récent du parc. Ces éléments ne sont jamais demandés spontanément mais justifient une amélioration des conditions lorsqu'ils sont présentés avec leurs dates et leur coût.
Du sinistre à l'indemnisation
Réunir les preuves
Photographies, constat, factures d'achat du véhicule et des équipements, dépôt de plainte, témoignages. Plus le dossier est complet à l'ouverture, plus le règlement est rapide et moins l'expertise laisse de place à la discussion sur la valeur retenue.
Le rôle de l'expert
Il détermine la valeur de remplacement au jour du sinistre et se prononce sur la réparabilité. Vous pouvez faire valoir vos propres éléments, notamment sur les équipements ajoutés et l'entretien. En cas de désaccord persistant, la contre-expertise est prévue au contrat, à vos frais mais souvent remboursée si elle aboutit.
La continuité de l'activité
Véhicule de remplacement, délai de mise à disposition, catégorie garantie : ces éléments figurent au contrat et se vérifient avant la souscription, pas après le sinistre. Sur une flotte, l'immobilisation désorganise le planning bien au-delà du coût du dommage lui-même.
Piloter son contrat de flotte au quotidien
Tenir l'inventaire à jour
Chaque acquisition, cession ou immobilisation prolongée se déclare à l'assureur, avec ajustement de prime au prorata. Un véhicule acquis et non déclaré peut ne pas être assuré, et un véhicule cédé continue d'être facturé. Un rapprochement annuel entre l'inventaire réel et l'état des véhicules assurés corrige ces écarts, fréquents dès que le parc dépasse dix unités.
Suivre les conducteurs
Validité des permis, catégorie adaptée au véhicule confié, ancienneté, éventuelles suspensions. Ces vérifications incombent à l'employeur et peuvent être contrôlées après un sinistre. Un tableau de suivi avec les dates d'échéance et une attestation annuelle signée par chaque conducteur suffisent à démontrer la diligence de l'entreprise.
Préparer la revue annuelle
Composition du parc, kilométrages réels, évolution de l'activité, sinistres de l'exercice et mesures prises. Ce point annuel, préparé en quelques heures, évite deux écueils symétriques : la sous-assurance sur les véhicules récents et la cotisation payée pour un risque qui n'existe plus.
Réduire la sinistralité de sa flotte
Identifier les sinistres récurrents
Sur la plupart des parcs, deux ou trois situations concentrent la majorité des déclarations : manœuvres en marche arrière, chocs sur parking, dommages au hayon ou aux portes latérales. Les recenser sur deux exercices suffit à faire apparaître le motif dominant, souvent différent de celui que l'on imaginait.
Les équipements qui changent les chiffres
Caméra et radar de recul, capteurs d'angle mort, verrouillage automatique, alarme sur benne relevée : ces dispositifs coûtent quelques centaines d'euros par véhicule et traitent directement les sinistres les plus fréquents. Leur effet se lit dans la fréquence dès l'exercice suivant, donc dans la tarification à l'échéance d'après.
Impliquer les conducteurs
Une restitution collective des chiffres de sinistralité, sans désignation individuelle, produit un effet mesurable. Les conducteurs ignorent le plus souvent ce que coûte un accrochage apparemment bénin, et cette information seule modifie les comportements plus sûrement qu'une consigne écrite de plus.
Questions fréquentes
Comment ajouter un véhicule à une flotte ?
Par déclaration à l'assureur, généralement par courrier ou depuis l'espace client, avec la carte grise. Un avenant est émis et la prime ajustée au prorata des jours restants.
Un véhicule est-il couvert dès la livraison ?
Seulement si le contrat comporte une clause de garantie automatique, souvent limitée à quinze ou trente jours. Vérifiez sa présence avant de prendre la route.
Que faire lors de la vente d'un véhicule ?
Déclarer la cession sans délai avec le certificat de cession. La prime correspondante est remboursée au prorata, mais la régularisation rétroactive se heurte souvent aux délais contractuels.
Peut-on suspendre la garantie d'un véhicule immobilisé ?
Oui, beaucoup de contrats permettent de passer en garantie réduite au vol et à l'incendie, nettement moins coûteuse, pendant une immobilisation prolongée.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance fourgon tôlé et assurance tracteur routier.
Sur le même sujet, consultez également nos articles consacrés à à partir de combien de véhicules faut-il passer en assurance flotte, comment assurer une flotte avec plusieurs conducteurs, assurance flotte de 3, 5, 10, 20 ou 50 véhicules.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.