Que faire après la résiliation d'une assurance flotte ?
Sans couverture, toute la flotte s'arrête. Voici les démarches par ordre d'urgence et les solutions qui existent réellement.
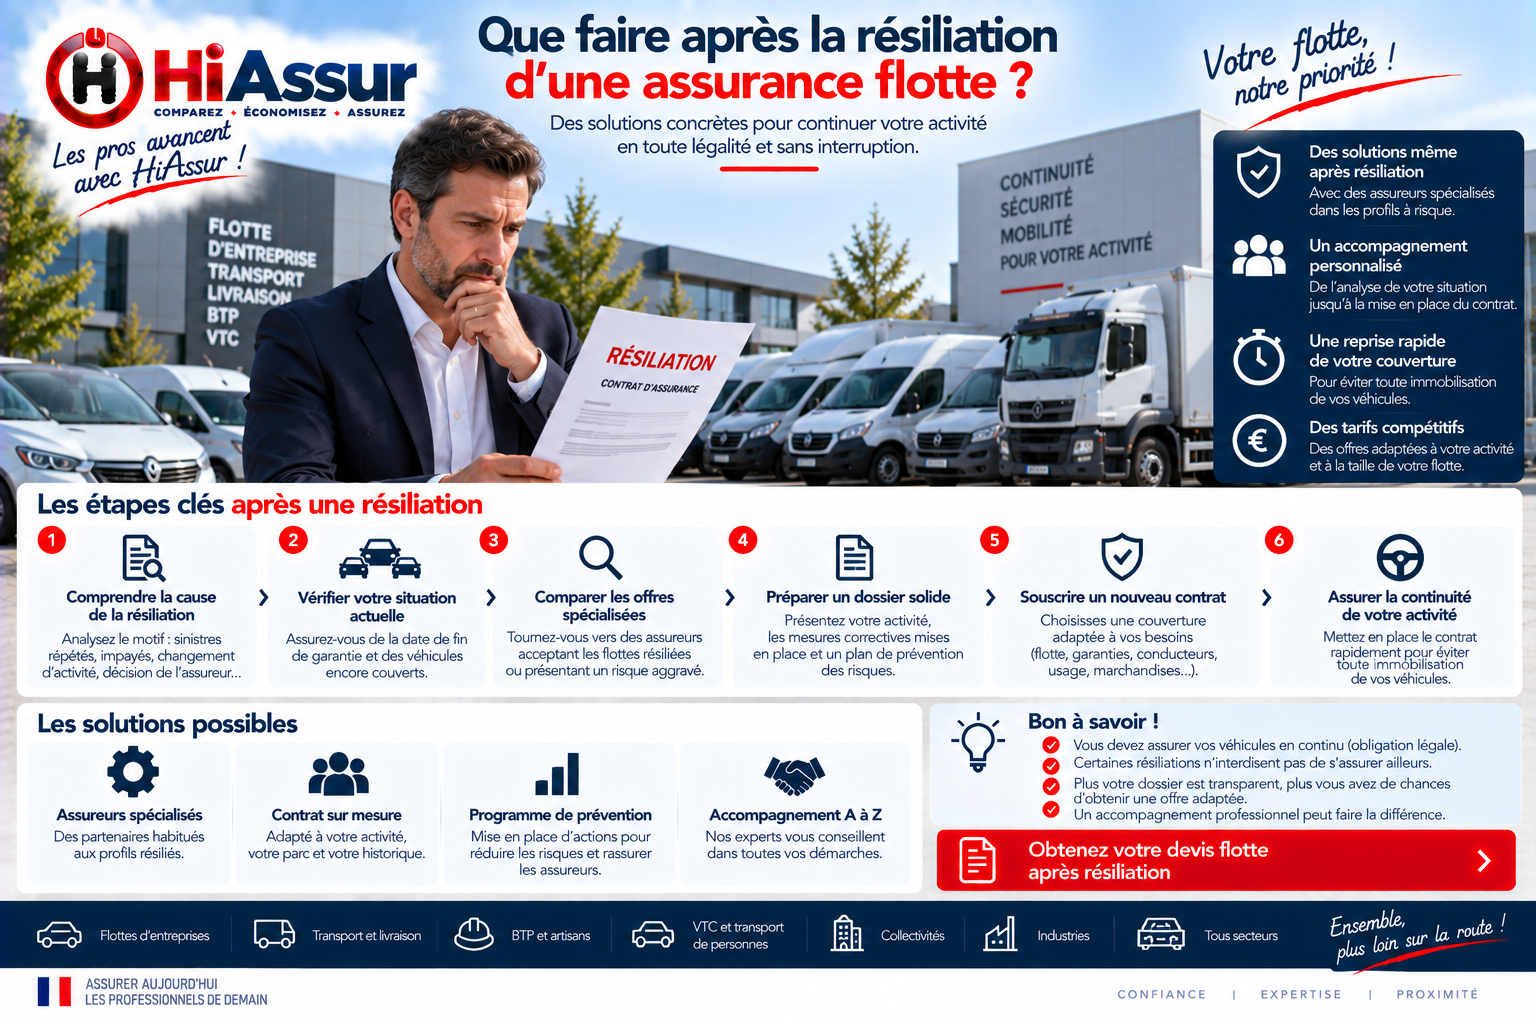
La résiliation d'un contrat de flotte est une situation d'urgence : ce ne sont pas un ou deux véhicules qui s'arrêtent, mais l'ensemble de l'activité. Les délais sont courts, les solutions existent mais demandent une démarche structurée. Voici l'ordre dans lequel procéder et ce qu'il faut savoir à chaque étape.
Les premières démarches
Vérifier la date d'effet
La résiliation prend effet à une date précise mentionnée dans la notification, généralement un mois après réception pour une résiliation après sinistre, ou à l'échéance pour une résiliation annuelle. Jusqu'à cette date, la couverture demeure pleine et entière : ce délai constitue votre fenêtre d'action.
Obtenir le relevé de sinistralité
L'assureur doit le délivrer sur demande. Il conditionne toute nouvelle souscription et son obtention peut prendre plusieurs jours. Demandez-le immédiatement, par écrit, sans attendre d'avoir identifié une solution de remplacement.
Identifier le motif exact
Ratio sinistres sur primes, fréquence, non-paiement, fausse déclaration : le motif détermine la difficulté du replacement et les conditions à attendre. Il doit figurer dans la notification ; s'il est absent, demandez-le par écrit.
Trouver une solution
Le courtier spécialisé
Le marché de la flotte résiliée est étroit et mal connu. Un courtier spécialisé identifie rapidement les compagnies acceptant votre profil, ce qui évite de multiplier les refus qui alourdissent le dossier. Son intervention est gratuite pour vous, il est rémunéré par la compagnie retenue.
Le fractionnement temporaire
Si aucune compagnie n'accepte l'ensemble du parc, une solution transitoire consiste à assurer les véhicules séparément, quitte à regrouper ultérieurement. Cette option coûte plus cher mais maintient l'activité, ce qui est l'urgence immédiate.
Le Bureau Central de Tarification
Après deux refus écrits, il peut contraindre l'assureur de votre choix à couvrir chaque véhicule au titre de la responsabilité civile obligatoire. La procédure est gratuite et s'exerce véhicule par véhicule. Elle ne couvre que la garantie minimale mais permet de reprendre la route légalement.
Reconstruire le dossier
Les douze premiers mois
Conditions dégradées, franchise renforcée, parfois limitation aux garanties de base. Cette période constitue une phase d'observation où chaque sinistre pèse lourd. Une politique interne stricte sur la déclaration des dommages mineurs permet de la traverser sans incident.
Documenter les mesures prises
Remplacement des véhicules problématiques, départ ou formation des conducteurs concernés, installation de dispositifs télématiques, modification des itinéraires. Ces actions, présentées lors de la recherche, transforment un dossier subi en dossier argumenté.
Renégocier à chaque échéance
Douze mois sans sinistre effacent l'essentiel de la majoration, vingt-quatre mois permettent de revenir vers le marché classique. Cette amélioration n'est jamais appliquée spontanément : elle se demande, relevé à l'appui.
Reconstruire un dossier assurable
Les douze premiers mois
Après une résiliation, les conditions obtenues sont dégradées : franchises relevées, garanties réduites, parfois paiement annuel imposé. Cette période est une phase d'observation où chaque sinistre pèse lourdement. Une politique interne stricte pendant un an transforme complètement le dossier présenté à la première échéance.
Fractionner le parc si nécessaire
Lorsqu'aucun assureur n'accepte l'ensemble du parc, une solution transitoire consiste à placer les véhicules les plus exposés sur un contrat spécialisé et le reste sur un contrat classique. Le montage coûte un peu plus cher et complique la gestion, mais il évite l'immobilisation et permet de reconstruire un historique propre sur la partie principale de la flotte.
Revenir vers le marché classique
Après vingt-quatre mois sans sinistre significatif, le retour vers une tarification normale devient réaliste. Il suppose de reprendre l'initiative : demande formelle, relevé à l'appui, mise en concurrence. Beaucoup d'entreprises conservent par inertie des conditions dégradées devenues injustifiées, parfois plusieurs années après la fin de la période difficile.
Le surcoût à anticiper
Après résiliation pour sinistralité
Comptez une majoration de trente à soixante pour cent par rapport au tarif de marché, avec une franchise portée à mille ou mille cinq cents euros. Sur une flotte de dix véhicules facturée 12 000 euros, la nouvelle cotisation se situera fréquemment entre 16 000 et 19 000 euros la première année.
Après résiliation pour non-paiement
La majoration est comparable mais la contrainte principale porte sur les modalités : paiement annuel d'avance quasi systématique, refus du prélèvement mensuel pendant un à deux ans. Sur une flotte, cette exigence de trésorerie pèse souvent plus lourd que la majoration elle-même et doit être anticipée.
Le retour progressif à la normale
Après douze mois sans sinistre, une baisse de dix à vingt pour cent est obtenable sur demande documentée. Après vingt-quatre mois, le retour vers une tarification de marché devient réaliste. Le surcoût total de l'épisode se chiffre donc sur deux exercices, ce qui justifie l'effort de prévention immédiat.
Les erreurs les plus fréquentes
Laisser une interruption de garantie
Une flotte non assurée, même quelques heures, expose l'ensemble des véhicules et le dirigeant personnellement. Souscrivez le nouveau contrat avant que l'ancien ne prenne fin, quitte à accepter des conditions provisoires.
Dissimuler la résiliation
Elle figure au relevé d'information et sera découverte. Une omission constitue une fausse déclaration permettant à l'assureur de refuser sa garantie ou d'annuler le contrat, situation infiniment plus grave que la résiliation initiale.
Rester sur un contrat dégradé
Les conditions obtenues après résiliation ne sont pas définitives. Sans demande de révision à douze puis vingt-quatre mois, l'entreprise paie des années durant le prix d'un épisode révolu.
Les pièces à fournir et leur rôle
Ce que l'assureur exige
Kbis, cartes grises de chaque véhicule, relevé de sinistralité, relevés d'information des conducteurs désignés le cas échéant, relevé d'identité bancaire. Ce socle est incontournable et son absence bloque l'étude : rassemblez-le avant de solliciter les premières propositions.
Ce qui fait la différence
Le mémoire d'activité, les justificatifs de prévention et l'explication des sinistres passés ne sont pas obligatoires, mais ce sont eux qui distinguent un dossier subi d'un dossier argumenté. Sur une flotte, l'écart qu'ils produisent se chiffre couramment en milliers d'euros.
Ce qu'il faut conserver
Gardez une copie du dossier transmis, daté. En cas de contestation ultérieure sur une déclaration, il prouve ce qui a réellement été communiqué à la souscription. Cette précaution simple règle la plupart des litiges sur la portée des garanties.
Que faire en cas de sinistre sur un véhicule de la flotte
Les premières heures
Constat amiable rempli sur place, photographies du véhicule et des lieux, coordonnées des témoins, dépôt de plainte en cas de vol ou de dégradation. Le conducteur doit disposer dans le véhicule d'une procédure écrite : dans la précipitation, c'est elle qui évite les oublis coûteux, en particulier les réserves non formulées.
La déclaration à l'assureur
Cinq jours ouvrés pour un dommage ordinaire, deux jours ouvrés pour un vol. Le délai court à compter de la connaissance du sinistre par l'entreprise, ce qui suppose que le conducteur remonte l'information immédiatement. Une déclaration tardive peut être opposée lorsqu'elle a causé un préjudice à l'assureur.
Le suivi jusqu'au règlement
Expertise, accord sur le montant, réparation, indemnisation. Sur une flotte, désignez un interlocuteur unique côté entreprise : la dispersion des échanges entre conducteurs, atelier et assureur est la première cause d'allongement des délais et de dossiers qui s'enlisent.
Faire évoluer sa couverture
Déclarer les changements d'activité
Extension à une nouvelle zone géographique, ajout d'une activité de livraison, transport de marchandises pour compte d'autrui, ouverture d'un second établissement : chacune de ces évolutions modifie le risque et doit être signalée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs.
Ajuster les valeurs et les plafonds
La valeur des véhicules diminue avec le temps, celle de l'outillage ou des marchandises embarquées augmente souvent. Un plafond d'extension fixé à la souscription et jamais révisé conduit presque toujours à une indemnisation partielle le jour du sinistre. Un point annuel sur ces montants suffit à l'éviter.
Demander une révision après amélioration
Sinistralité en baisse, boîtiers télématiques installés, formation des conducteurs mise en place, parc renouvelé : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle et documentée à l'échéance obtient couramment cinq à quinze pour cent.
Centraliser la gestion de la flotte
Un interlocuteur unique
Désignez une personne responsable des déclarations d'entrée et de sortie de parc, du suivi des sinistres et de la relation avec l'assureur, même dans une petite structure. La dispersion des échanges entre conducteurs, atelier et compagnie est la première cause de dossiers qui s'enlisent et de véhicules mal déclarés.
Un tableau de bord simple
Inventaire des véhicules avec leur date d'entrée, tableau des conducteurs avec les échéances de permis, journal des sinistres avec leur coût et leur imputation. Trois onglets d'un tableur suffisent et constituent, à l'échéance, la matière du dossier de renégociation.
Le suivi budgétaire
Raisonnez en coût total annuel du parc : prime, franchises effectivement supportées, réparations non déclarées, immobilisations. Cette vision d'ensemble révèle parfois qu'un contrat moins cher en apparence revient plus cher en réalité, et elle est le seul argument qui porte vraiment lors d'un arbitrage interne.
Questions fréquentes
Peut-on assurer une flotte après une résiliation ?
Oui. Des assureurs spécialisés interviennent sur ces dossiers, avec une majoration de trente à soixante pour cent et une franchise renforcée la première année.
Combien de temps la résiliation pèse-t-elle ?
Elle figure au relevé d'information pendant plusieurs années, mais son effet tarifaire s'atténue nettement après douze mois sans sinistre et devient marginal après vingt-quatre mois.
Faut-il déclarer la résiliation au nouvel assureur ?
Impérativement. Elle sera découverte de toute façon, et l'omission constitue une fausse déclaration permettant l'annulation du contrat.
Peut-on garder une partie du parc chez l'ancien assureur ?
C'est parfois la solution : placer les véhicules les plus exposés sur un contrat spécialisé et conserver le reste sur un contrat classique, le temps de reconstruire un historique.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance VTC résilié et assurance utilitaire.
Sur le même sujet, consultez également nos articles consacrés à assurance flotte sans relevé d'information, flotte automobile, motifs de résiliation en poids lourd.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.