Assurance flotte sans relevé d'information : quelles solutions ?
Création d'entreprise, reprise d'activité, assureur récalcitrant : trois situations et leurs réponses.
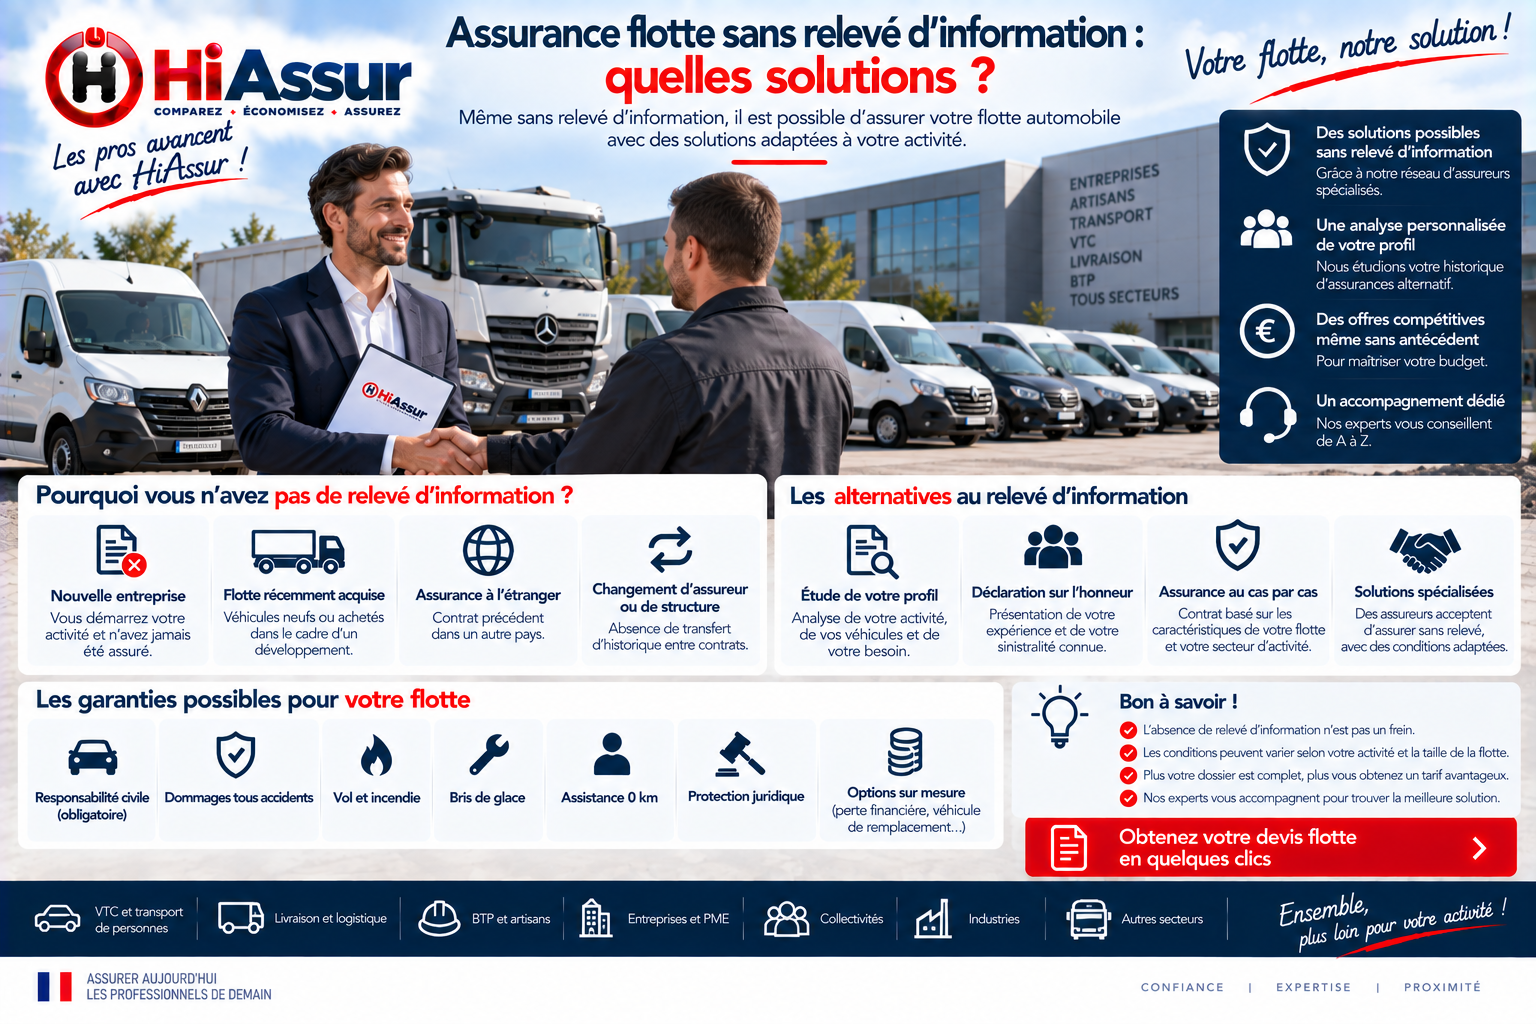
Le relevé d'information conditionne toute souscription : il retrace la sinistralité et détermine l'essentiel de la tarification. Son absence bloque les dossiers, mais elle recouvre trois situations très différentes, qui appellent chacune une réponse propre. Dans aucun cas elle ne constitue un obstacle insurmontable.
Les trois situations
La création d'entreprise
Une société nouvellement immatriculée n'a aucun historique. L'assureur applique un coefficient de départ sans bonus, majoré de vingt à quarante pour cent au titre de l'absence d'antécédents. Cette majoration décroît dès la deuxième année et disparaît généralement à la troisième.
La reprise ou la transformation
Un changement de forme juridique, une fusion ou une reprise de fonds crée une entité nouvelle alors que l'activité et les véhicules restent identiques. Le relevé de l'entité précédente reste exploitable : produisez-le systématiquement, accompagné des actes justifiant la continuité économique.
Le refus de délivrance
L'assureur doit délivrer le relevé sous quinze jours sur simple demande, y compris en cas de litige. Un refus est irrégulier : une mise en demeure en recommandé, puis une saisine du médiateur de l'assurance, résolvent la situation dans la quasi-totalité des cas.
Ce que vous pouvez produire à la place
Les relevés personnels des conducteurs
Ils documentent le comportement des personnes qui conduiront effectivement les véhicules. Un dirigeant disposant d'un excellent historique personnel apporte un élément d'appréciation réel, même s'il ne se transpose pas mécaniquement à la société.
L'historique d'une activité antérieure
Un artisan qui exerçait en nom propre, un dirigeant venant d'une structure similaire, une attestation d'un ancien employeur mentionnant la conduite de véhicules de société sans sinistre : ces éléments ne sont jamais réclamés d'office mais pèsent favorablement.
Les éléments structurels
Plan de prévention, procédure de sélection des conducteurs, dispositifs télématiques prévus, qualifications professionnelles. Une entreprise qui présente une organisation structurée compense partiellement l'absence d'historique.
Obtenir des conditions acceptables
Accepter une phase d'observation
Formule réduite la première année, franchise plus élevée, parfois paiement annuel. Ces conditions permettent l'acceptation et se renégocient à la première échéance. Les refuser d'emblée conduit souvent à l'absence de solution.
Choisir un assureur qui suivra
Privilégiez une compagnie capable d'accompagner la croissance du parc plutôt que celle offrant le meilleur tarif immédiat. Changer d'assureur chaque année empêche de constituer l'historique qui vous permettra justement d'obtenir de bonnes conditions.
Construire l'historique
Chaque année sans sinistre améliore le dossier. Après trois ans, une entreprise disposant d'un relevé propre accède aux mêmes conditions qu'une structure établie. L'absence de relevé n'est donc qu'une difficulté temporaire, à condition de la traverser sans incident.
Les solutions concrètes
Reconstituer un historique partiel
À défaut de relevé, réunissez les avis d'échéance des exercices passés, les déclarations de sinistres, les courriers de votre ancien assureur et les factures de réparation. Cet ensemble ne remplace pas le document officiel mais donne à l'assureur une base d'appréciation et évite qu'il applique la tarification la plus défavorable par simple absence d'information.
La période probatoire
Beaucoup d'assureurs acceptent un dossier sans relevé complet moyennant une période probatoire de six à douze mois, avec franchise majorée et révision programmée. C'est souvent la voie la plus rapide : elle permet d'assurer immédiatement le parc et de retrouver des conditions normales dès que l'historique constitué chez le nouvel assureur devient exploitable.
Le cas de la création d'entreprise
Une société nouvelle n'a par définition aucun historique. L'assureur s'appuie alors sur le passé personnel du dirigeant, l'expérience professionnelle de l'équipe, le secteur d'activité et le type de véhicules. Un relevé d'information personnel favorable du dirigeant compense utilement l'absence d'antécédents de l'entreprise.
L'impact tarifaire de l'absence d'historique
Dossier sans relevé mais documenté
Avec les avis d'échéance et les déclarations de sinistres des exercices passés, la majoration reste contenue entre dix et vingt pour cent, avec révision programmée à douze mois. C'est le scénario le plus fréquent et le plus favorable : l'effort de reconstitution du dossier se rentabilise immédiatement.
Dossier sans aucun élément
Sans pièce d'aucune sorte, l'assureur applique une tarification prudente, majorée de vingt-cinq à quarante pour cent, assortie d'une franchise renforcée. La révision intervient généralement après douze mois d'historique constitué chez lui, à condition de la demander formellement.
Entreprise nouvellement créée
La majoration se situe entre quinze et trente pour cent selon le secteur et l'expérience du dirigeant. Un relevé d'information personnel favorable, présenté spontanément, réduit nettement cet écart : il donne à l'assureur le seul élément de comportement dont il peut disposer.
Les erreurs les plus fréquentes
Ne pas réclamer le relevé à l'ancien assureur
Sa délivrance est une obligation, y compris après une résiliation ou un impayé. Une demande écrite avec accusé de réception aboutit dans la grande majorité des cas, y compris quand un premier appel téléphonique est resté sans suite.
Se présenter sans aucun document
Avis d'échéance, déclarations de sinistres, factures de réparation : ces pièces, même incomplètes, réduisent nettement la majoration appliquée. S'en passer revient à accepter la tarification la plus défavorable.
Oublier de demander la révision
La période probatoire ne prend pas fin automatiquement. Sans demande à son terme, les conditions majorées se reconduisent tacitement, parfois pendant plusieurs exercices.
Les documents à réunir pour un devis flotte
L'inventaire du parc
Un tableau reprenant pour chaque véhicule l'immatriculation, la marque et le modèle, la date de première mise en circulation, la valeur, l'usage et le kilométrage annuel. Les cartes grises sont demandées à la souscription. Un inventaire propre accélère considérablement l'étude et évite les ajustements défavorables découverts après la signature.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, et selon l'activité l'attestation de capacité de transport ou l'inscription au registre correspondant. L'assureur vérifie la cohérence entre l'objet social déclaré et l'usage réel des véhicules : une activité exercée mais absente du Kbis est un point de blocage fréquent.
Le relevé de sinistralité du parc
Il retrace les sinistres des trois à cinq derniers exercices avec leur coût, leur nature et leur imputation. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification d'une flotte : sans elle, aucune mise en concurrence sérieuse n'est possible.
Gérer les sinistres d'une flotte
La remontée de l'information
Tout dommage, même mineur, doit être signalé en interne le jour même. Un conducteur qui répare discrètement un accrochage prive l'entreprise de la possibilité de déclarer dans les délais et fausse le suivi de la sinistralité. Un formulaire court, accessible depuis un téléphone, suffit à structurer cette remontée.
Arbitrer déclaration et prise en charge directe
En dessous du montant de la franchise, la déclaration n'apporte rien et alourdit la fréquence, indicateur central du calcul de la prime. Fixez un seuil interne clair et conservez la trace du dommage sans le déclarer. Cette politique améliore le ratio en un ou deux exercices.
Analyser les sinistres récurrents
Un même type de dommage qui se répète, marche arrière, hayon, portes latérales, révèle un problème d'équipement ou de formation plutôt qu'une série de malchances. Traiter la cause coûte moins cher que d'en subir les conséquences tarifaires pendant trois exercices.
Changer d'assureur sans interrompre la couverture
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Sur une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation et engage le dirigeant. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis et les cas de sortie anticipée
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession d'une partie du parc, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
Transmettre un dossier complet
Relevé de sinistralité, inventaire du parc, tableau des conducteurs, attestations en cours. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale, voire son acceptation du risque.
Télématique et pilotage du parc
Ce que mesurent les boîtiers
Kilométrage réel, plages horaires de circulation, freinages brusques, accélérations, vitesse moyenne, temps de conduite continue. Ces données servent d'abord à l'entreprise : elles identifient les conducteurs exposés et les tournées mal calibrées. Elles servent ensuite à l'assureur, qui dispose alors d'une image objective du risque au lieu d'une déclaration estimative.
L'effet sur la cotisation
Plusieurs assureurs accordent une réduction immédiate de cinq à quinze pour cent à l'installation, puis ajustent le tarif à l'échéance en fonction des données observées. Le coût d'un boîtier, de quelques euros par véhicule et par mois, est donc généralement absorbé dès la première année sur un parc de taille moyenne.
Les précautions à prendre
Le suivi des véhicules confiés à des salariés relève des règles de protection des données : information préalable des conducteurs, consultation des représentants du personnel, finalité déclarée et durée de conservation limitée. Un dispositif installé sans ces formalités est contestable et peut se retourner contre l'employeur lors d'un litige.
Questions fréquentes
L'ancien assureur peut-il refuser le relevé ?
Non, sa délivrance est une obligation, y compris après une résiliation ou un impayé. Une demande écrite avec accusé de réception aboutit dans la plupart des cas.
Peut-on être assuré sans relevé ?
Oui, généralement au prix d'une majoration de quinze à quarante pour cent et d'une période probatoire de six à douze mois avec révision programmée.
Que fournir à défaut de relevé ?
Avis d'échéance des exercices passés, déclarations de sinistres, courriers de l'ancien assureur, factures de réparation. Cet ensemble réduit nettement la majoration appliquée.
Et pour une entreprise nouvellement créée ?
L'assureur s'appuie sur le secteur d'activité, le type de véhicules et le passé personnel du dirigeant. Un relevé d'information personnel favorable compense utilement l'absence d'historique.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance utilitaire et assurance VTC débutant.
Sur le même sujet, consultez également nos articles consacrés à que faire après la résiliation d'une assurance flotte, à partir de combien de véhicules faut-il passer en assurance flotte, documents pour un devis utilitaire.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.