Assurance poids lourd au tiers ou tous risques : comment arbitrer ?
L'arbitrage se calcule, il ne se devine pas. Voici la méthode et le seuil à partir duquel le tous risques cesse d'être rentable.
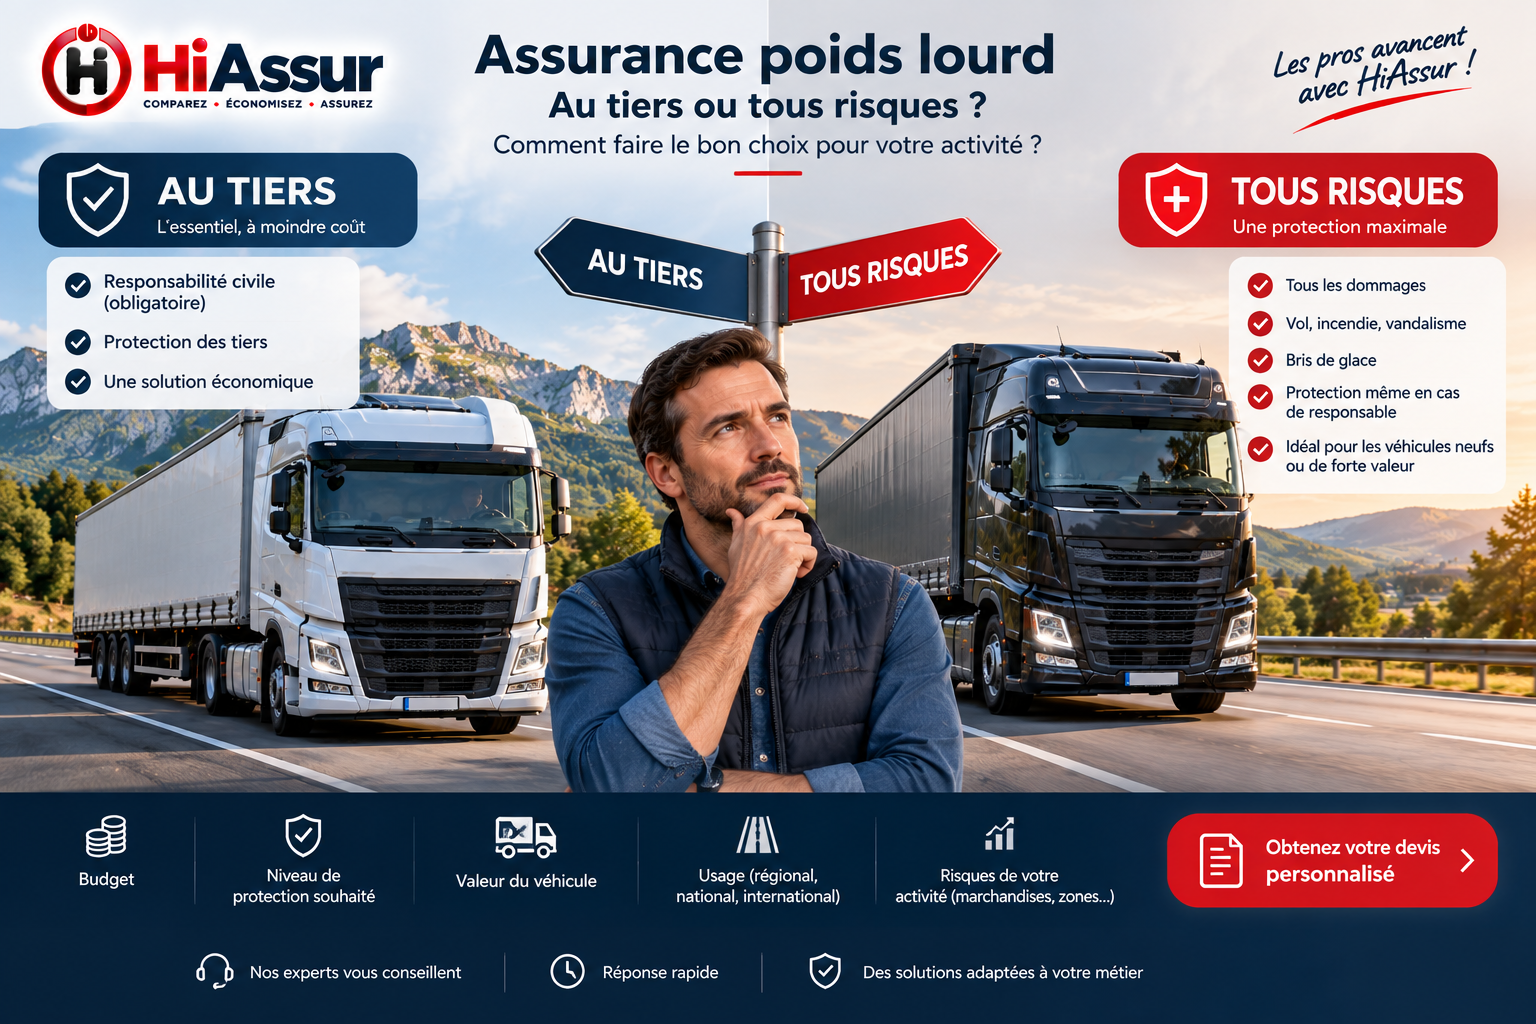
Choisir entre tiers étendu et tous risques sur un poids lourd engage plusieurs milliers d'euros par an et par véhicule. La décision ne relève pas d'une préférence mais d'un calcul simple, fondé sur la valeur de remplacement du véhicule, l'écart de cotisation et la franchise applicable. Ce calcul doit être refait chaque année, la valeur du véhicule diminuant plus vite que la cotisation.
Ce que couvre réellement chaque formule
La responsabilité civile seule
Formule minimale légale, elle couvre uniquement les dommages causés aux tiers. Sur un poids lourd, les montants engagés en cas d'accident corporel grave justifient de vérifier l'absence de plafonnement sur les dommages corporels, certains contrats anciens en comportant encore.
Le tiers étendu
Il ajoute le vol, l'incendie, le bris de glace, les événements climatiques et les catastrophes naturelles. C'est la formule la plus répandue sur les véhicules de plus de cinq ans, car elle couvre les sinistres les plus probables sans supporter le coût des dommages tous accidents.
Le tous risques
Il ajoute les dommages subis par votre véhicule quelle que soit la responsabilité, y compris en cas d'accident dont vous êtes l'auteur ou sans tiers identifié. C'est la seule formule couvrant un renversement, une sortie de route ou un choc contre un obstacle fixe.
La méthode de calcul
Le seuil de rentabilité
Comparez l'écart annuel de cotisation à la valeur de remplacement du véhicule diminuée de la franchise. Un tracteur valant 35 000 euros avec une franchise de 3 000 euros représente un enjeu de 32 000 euros. Si l'écart tous risques atteint 2 500 euros annuels, la formule complète se justifie tant que la probabilité annuelle de destruction dépasse huit pour cent, ce qui est le cas sur un véhicule fortement roulant.
Le point de bascule
En pratique, le tous risques cesse généralement d'être rentable lorsque la valeur de remplacement descend sous quinze à vingt fois l'écart de cotisation annuel. Sur un poids lourd, cela correspond souvent à sept ou huit ans d'âge, avec des variations selon le kilométrage et l'état.
Les contraintes externes
Un véhicule financé en crédit-bail ou en location longue durée impose généralement le tous risques pendant toute la durée du contrat, indépendamment de tout calcul de rentabilité. Cette contrainte prime et doit être vérifiée avant tout arbitrage.
Les formules intermédiaires
Le tous risques avec franchise majorée
Il conserve la couverture complète tout en réduisant la cotisation de quinze à trente pour cent. Sur une flotte, cette formule permet de mutualiser les petits sinistres en interne tout en restant protégé contre la perte totale, qui constitue le risque véritablement assurable.
Le tiers étendu renforcé
Certains assureurs proposent d'ajouter au tiers étendu une garantie collision limitée aux accidents avec tiers identifié. Cette formule intermédiaire couvre la majorité des accidents réels à un coût nettement inférieur au tous risques complet.
La révision annuelle
Quelle que soit la formule retenue, refaites le calcul à chaque échéance. La valeur de remplacement diminue d'environ quinze pour cent par an sur un poids lourd, tandis que la cotisation baisse beaucoup plus lentement. Le point de bascule arrive donc mécaniquement.
Ce que le calcul ne dit pas
Le coût de l'immobilisation
Un poids lourd détruit et non remplacé représente plusieurs milliers d'euros de chiffre d'affaires perdus par semaine. Le tous risques accélère le règlement et donc le remplacement, là où un véhicule non couvert impose d'attendre une trésorerie ou un financement. Ce paramètre, absent du calcul de rentabilité brut, pèse lourd dans une activité où chaque véhicule immobilisé désorganise le planning.
La valeur réelle retenue par l'expert
L'indemnisation porte sur la valeur de remplacement au jour du sinistre, déterminée par l'expert à partir de l'argus professionnel et de l'état constaté. Cette valeur est souvent inférieure à celle que vous estimez : un tracteur bien entretenu ne vaut pas plus qu'un tracteur moyen du même millésime aux yeux d'un expert. Intégrez cet écart dans votre arbitrage.
La clause de valeur conventionnelle
Certains assureurs acceptent de fixer contractuellement la valeur assurée, connue à l'avance et non discutable après sinistre. Cette clause supprime l'incertitude de l'expertise et facilite le calcul de rentabilité. Elle suppose une expertise préalable et un ajustement périodique, mais apporte une sécurité appréciable sur un matériel coûteux.
L'écart de cotisation en chiffres
Sur un tracteur récent
Un tracteur de deux ans valant 75 000 euros : environ 3 200 euros au tiers étendu, 6 000 euros en tous risques. L'écart de 2 800 euros rapporté à un enjeu de 72 000 euros après franchise justifie largement le tous risques, d'autant que le véhicule est souvent financé et que la formule complète est imposée.
Sur un porteur de sept ans
Un porteur de 19 tonnes valant 28 000 euros : environ 2 400 euros au tiers étendu, 4 100 euros en tous risques. L'écart de 1 700 euros pour un enjeu de 25 000 euros après franchise place le calcul à la limite : le tous risques se justifie si le véhicule roule beaucoup, moins s'il effectue des tournées courtes en zone connue.
Sur une semi-remorque de dix ans
Une bâchée valant 9 000 euros : environ 700 euros au tiers étendu, 1 400 euros en tous risques. L'écart de 700 euros pour un enjeu de 6 500 euros après franchise ne justifie généralement pas la formule complète, sauf usage particulièrement exposé.
Les erreurs les plus fréquentes
Garder le tous risques par habitude
Sur un véhicule de huit ans, l'écart de cotisation dépasse souvent l'espérance d'indemnisation. Le calcul doit être refait chaque année : la valeur baisse plus vite que la prime.
Passer au tiers sur un véhicule financé
L'organisme de crédit-bail impose généralement le tous risques pendant toute la durée du contrat. Un manquement peut justifier l'exigibilité immédiate du capital restant dû.
Ignorer les formules intermédiaires
Tous risques avec franchise majorée, tiers étendu renforcé : ces formules couvrent l'essentiel du risque réel à un coût nettement inférieur. Elles existent mais sont rarement proposées spontanément.
Constituer son dossier de souscription
L'inventaire du parc
Liste complète des véhicules avec immatriculation, date de première mise en circulation, valeur, usage et kilométrage annuel. Cet inventaire est la base de toute proposition sérieuse et révèle souvent des anomalies : véhicules sortis du parc mais toujours assurés, équipements non déclarés, doublons de garantie.
Les titres réglementaires
Licence de transport, attestation de capacité, certificats ADR des conducteurs le cas échéant, attestations de formation continue obligatoire. Leur validité est vérifiée à la souscription et peut l'être après un sinistre : un titre expiré fragilise l'ensemble du dossier.
Les éléments de sinistralité
Relevé sur trois à cinq ans, détail des sinistres les plus coûteux et, lorsqu'elles existent, les mesures correctives mises en place. Un dossier présentant une sinistralité expliquée et corrigée obtient de meilleures conditions qu'un dossier brut, même à ratio équivalent.
Gérer un sinistre sans perdre de temps
Agir immédiatement
Les traces disparaissent, les témoins s'éloignent, la marchandise se détériore. Photographiez tout sur place, relevez les coordonnées des témoins et, en cas de vol, déposez plainte le jour même. Un dossier constitué à chaud est systématiquement mieux indemnisé qu'un dossier reconstitué plusieurs jours après.
Préserver les preuves
Ne déchargez pas une marchandise avariée avant constatation, ne faites pas réparer le véhicule avant l'expertise, conservez les relevés de température et les enregistrements du chronotachygraphe. Ces éléments constituent la preuve matérielle et leur disparition compromet définitivement le dossier.
Anticiper l'immobilisation
Un poids lourd immobilisé désorganise le planning et expose à des pénalités contractuelles. Demandez dès la déclaration la mise en œuvre des garanties d'immobilisation prévues au contrat : véhicule de remplacement ou indemnité journalière. Elles ne sont jamais accordées spontanément.
Gérer son contrat au quotidien
Les entrées et sorties de parc
Chaque acquisition, cession ou immobilisation prolongée doit être déclarée. En contrat de flotte, la déclaration se fait en cours d'année avec ajustement de prime au prorata temporis. Un véhicule acquis et non déclaré n'est pas assuré, situation qui se découvre lors du premier sinistre alors qu'elle relève d'une simple formalité administrative. Désignez une personne responsable de ces déclarations, même dans une petite structure.
Le suivi des conducteurs
Permis en cours de validité, formation continue obligatoire, certificats ADR le cas échéant, attestations de conducteur pour les ressortissants d'États tiers. Leur conformité peut être vérifiée après un sinistre, et un titre expiré expose à un refus de garantie sur l'ensemble du dommage. Un tableau de suivi avec les dates d'échéance suffit et évite la plupart des mauvaises surprises.
La révision annuelle
À chaque échéance, vérifiez que le contrat correspond à la réalité : valeur des véhicules, équipements ajoutés, kilométrages réels, zones desservies, effectif de conducteurs. Une activité qui évolue sans que le contrat suive crée soit une sous-assurance, soit une cotisation payée pour un risque qui n'existe plus.
Questions fréquentes
À partir de quel âge passer au tiers étendu ?
En pratique vers sept ou huit ans, lorsque la valeur de remplacement descend sous quinze à vingt fois l'écart de cotisation annuel. Le calcul doit être refait chaque année.
Que couvre le tiers étendu ?
La responsabilité civile, le vol, l'incendie, le bris de glace, les événements climatiques et les catastrophes naturelles. Il ne couvre pas les dommages subis lors d'un accident responsable.
Puis-je passer au tiers sur un véhicule en crédit-bail ?
Non, l'organisme financeur impose généralement le tous risques pendant toute la durée du contrat. Un manquement peut justifier l'exigibilité immédiate du capital restant dû.
Qu'est-ce que la valeur conventionnelle ?
Une valeur fixée contractuellement à l'avance, non discutable après sinistre. Elle supprime l'incertitude de l'expertise et facilite l'arbitrage entre les formules.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance tracteur routier et assurance semi-remorque.
Sur le même sujet, consultez également nos articles consacrés à combien coûte une assurance poids lourd en 2026 ?, assurance tracteur routier et semi-remorque, pourquoi une assurance poids lourd peut-elle être résiliée ?.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.