Assurance transporteur routier de marchandises : quelles garanties ?
Véhicule, responsabilité contractuelle, marchandises, exploitation : quatre couvertures distinctes qu'on confond souvent.
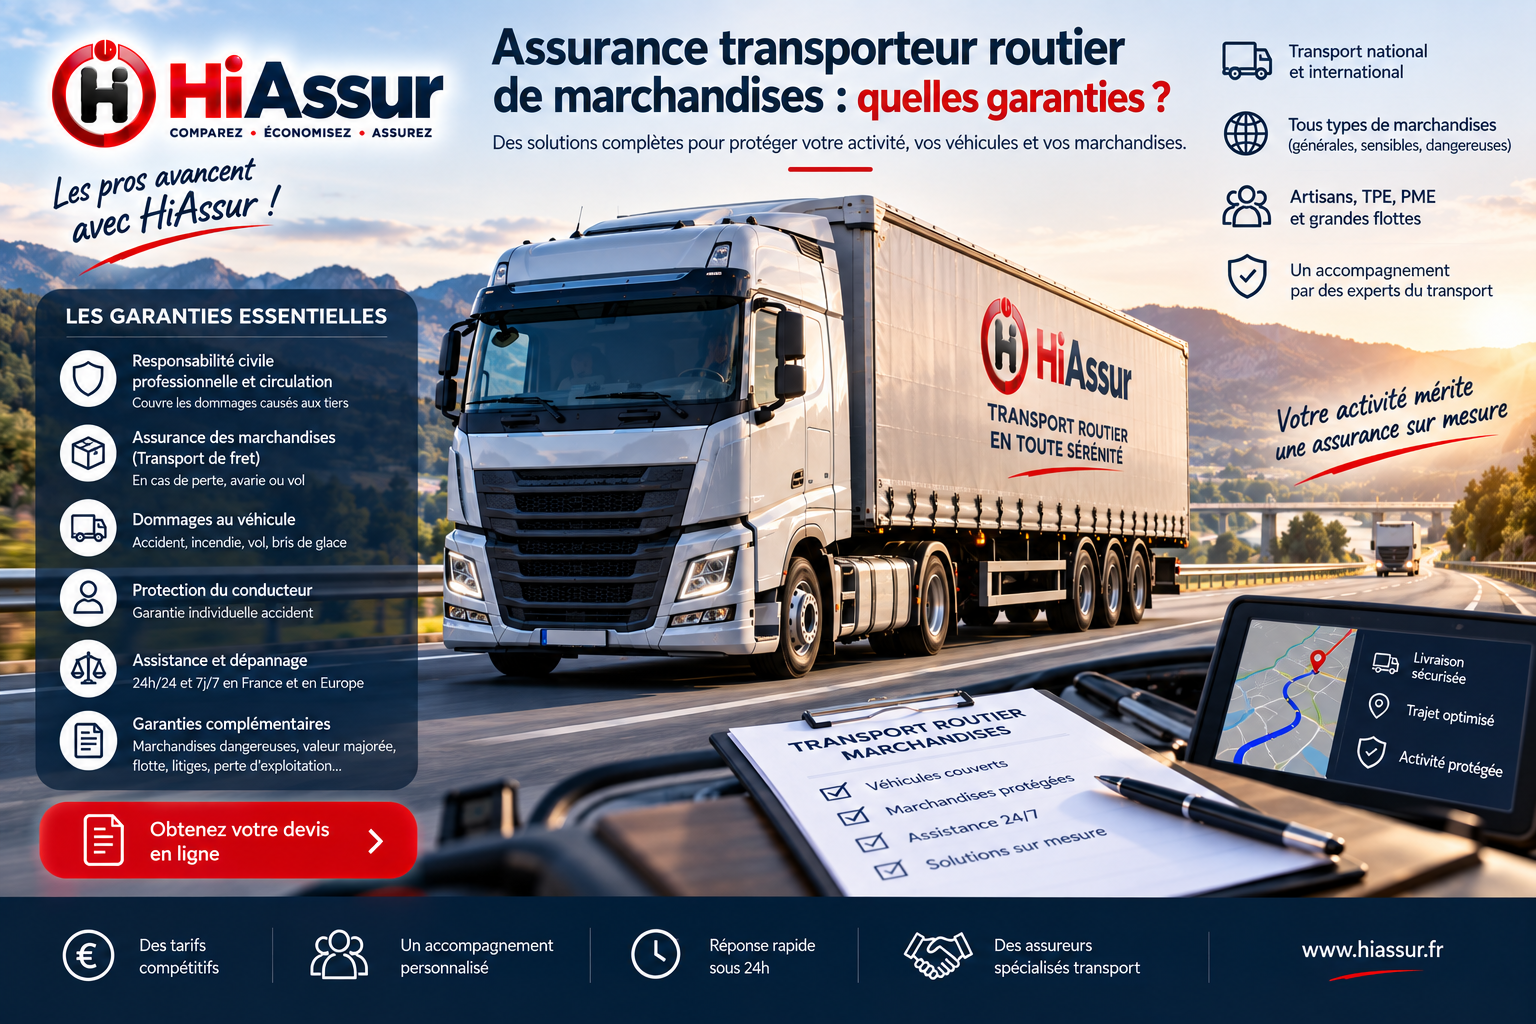
Un transporteur routier détient au minimum quatre couvertures aux périmètres différents, et la confusion entre elles explique la majorité des mauvaises surprises après sinistre. L'assurance du véhicule ne couvre pas la marchandise, la responsabilité contractuelle ne couvre pas sa valeur réelle, et aucune des deux ne couvre l'immobilisation de l'activité.
Les quatre couvertures à distinguer
L'assurance du véhicule
Elle couvre le camion lui-même : responsabilité civile circulation obligatoire, et selon la formule le vol, l'incendie et les dommages. Elle ne couvre jamais le chargement, quelle que soit la formule retenue, y compris en tous risques. C'est la confusion la plus fréquente et la plus coûteuse.
La responsabilité contractuelle du transporteur
Elle couvre votre responsabilité envers le donneur d'ordre pour les pertes et avaries de la marchandise confiée. Elle est plafonnée par la loi : 23 euros par kilogramme en transport national dans la limite de 750 euros par colis, environ 10 euros par kilogramme sous convention CMR à l'international.
L'assurance facultés
Souscrite par le propriétaire de la marchandise ou par le transporteur pour son compte, elle couvre la valeur réelle du chargement indépendamment des plafonds légaux. C'est la seule garantie qui indemnise ce que vaut effectivement la cargaison.
La responsabilité civile exploitation
Elle couvre les dommages causés aux tiers en dehors de la circulation : lors du chargement chez un client, sur une plateforme logistique, ou dans vos propres locaux. Elle relève généralement du contrat multirisque de l'entreprise, non de celui des véhicules.
Les garanties complémentaires
La perte d'exploitation
Un poids lourd immobilisé trois semaines représente plusieurs milliers d'euros de chiffre d'affaires perdus, alors que le crédit-bail, les salaires et les charges continuent. Cette garantie verse une indemnité journalière ou compense la marge perdue. C'est le poste le plus sous-estimé du secteur.
La protection juridique
Litiges avec un donneur d'ordre, contestation de responsabilité sur une avarie, contrôle des services de l'État, différend avec un sous-traitant. Elle donne accès à des juristes spécialisés en droit des transports, matière technique où l'assistance généraliste montre vite ses limites.
La responsabilité du commissionnaire
Si vous organisez des transports en confiant tout ou partie de l'exécution à des confrères, vous agissez comme commissionnaire et votre responsabilité est plus étendue que celle du simple transporteur. Elle appelle une garantie spécifique, distincte de la responsabilité contractuelle classique.
Construire sa couverture
Partir de l'activité réelle
Transport national ou international, compte propre ou compte d'autrui, marchandises générales ou spécialisées, sous-traitance donnée ou reçue. Chacune de ces caractéristiques appelle des garanties différentes, et une déclaration imprécise fragilise l'ensemble du dispositif.
Vérifier les exigences contractuelles
Les grands donneurs d'ordre imposent fréquemment des niveaux de garantie minimums, parfois supérieurs aux plafonds légaux, et exigent une attestation avant tout engagement. Ces exigences doivent être connues avant la souscription plutôt que découvertes lors d'un appel d'offres.
Regrouper ou disperser
Regrouper véhicules, marchandises et responsabilité chez un même assureur simplifie la gestion et ouvre des remises de dix à quinze pour cent. À l'inverse, disperser permet parfois d'obtenir de meilleures conditions sur chaque ligne. L'arbitrage dépend de la taille de l'entreprise et de sa capacité à gérer plusieurs interlocuteurs.
Les trous de couverture les plus fréquents
Le stockage intermédiaire
Un entreposage en cours d'acheminement, même de quelques heures sur une plateforme ou dans vos locaux, sort fréquemment du champ de la garantie transport sans entrer dans celui de la multirisque professionnelle. Cette zone grise se découvre lors d'un sinistre survenu pendant une nuit de stockage. Une extension couvrant le séjour en entrepôt comble cette lacune.
Les opérations de manutention
Chargement et déchargement constituent des phases où la responsabilité peut basculer entre le transporteur, le chargeur et le destinataire selon les termes du contrat. Vérifiez qui les assure contractuellement et si votre garantie couvre les dommages causés lors de ces opérations, y compris aux installations du client.
Le matériel de l'entreprise transporté
Sangles, chaînes, bâches, transpalette embarqué, équipements de sécurité : ce matériel appartient à l'entreprise et n'est ni de la marchandise ni un équipement du véhicule. Il relève d'une extension contenu, rarement souscrite, alors que son remplacement complet représente plusieurs milliers d'euros par véhicule.
Le budget assurance d'un transporteur
La répartition type
Pour une entreprise de cinq véhicules, comptez environ 70 pour cent du budget sur les véhicules, 15 pour cent sur la responsabilité contractuelle et les marchandises, 10 pour cent sur la multirisque des locaux et 5 pour cent sur la protection juridique et les garanties annexes.
La responsabilité contractuelle
Elle se tarifie généralement en pourcentage du chiffre d'affaires transport, de 0,3 à 0,8 pour cent selon la nature des marchandises et les destinations. Pour un chiffre d'affaires d'un million d'euros, comptez 3 000 à 8 000 euros annuels.
L'assurance facultés
Exprimée en pour mille de la valeur transportée, de 0,5 à 4 pour mille selon la sensibilité des marchandises. Sur des flux annuels de deux millions d'euros de marchandises courantes, comptez 1 500 à 3 000 euros en police d'abonnement.
Les erreurs les plus fréquentes
Croire que le contrat du véhicule couvre la marchandise
Il ne la couvre jamais, quelle que soit la formule, y compris en tous risques. C'est la confusion la plus fréquente et la plus coûteuse du secteur.
Confondre responsabilité contractuelle et assurance facultés
La première est plafonnée par la loi à environ 23 euros par kilogramme, la seconde couvre la valeur réelle. Sur des marchandises de valeur, seule la seconde répond au besoin.
Oublier la perte d'exploitation
Un poids lourd immobilisé trois semaines coûte plusieurs milliers d'euros de chiffre d'affaires. C'est le poste le plus sous-estimé et le plus regretté après un sinistre grave.
Les documents à réunir pour un devis
Les pièces du véhicule
Certificat d'immatriculation de chaque véhicule et de chaque remorque, factures des équipements spécifiques, contrat de financement le cas échéant. Pour un ensemble routier, les deux cartes grises sont nécessaires, le tracteur et la semi-remorque faisant l'objet de contrats distincts. Les équipements non facturés ne pourront pas être valorisés.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, licence de transport communautaire ou intérieure selon l'activité, inscription au registre des transporteurs, attestation de capacité professionnelle. L'assureur vérifie systématiquement ces titres pour le transport pour compte d'autrui, et leur absence bloque le dossier.
Le relevé de sinistralité
Il retrace les sinistres des trois à cinq dernières années avec leur coût et leur nature. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification sur un parc, et son obtention conditionne toute mise en concurrence sérieuse.
Que faire après un accident
Les premières mesures
Sécurisez les lieux et le chargement, particulièrement en transport ADR où un périmètre de sécurité peut s'imposer. Photographiez l'ensemble avant toute intervention. Pour un accident avec tiers, remplissez le constat sur place : les croquis et les cases cochées priment sur les observations rédigées ensuite.
La déclaration
Informez l'assureur dans les cinq jours ouvrés, deux en cas de vol. Décrivez les faits sans qualifier les responsabilités, cette appréciation revenant à l'expert. Précisez la nature du chargement et joignez la lettre de voiture : la marchandise relève d'une garantie distincte qui doit être mobilisée simultanément.
Le suivi du dossier
Conservez copie de tout ce que vous transmettez et notez les échanges. Si le règlement tarde au-delà de deux mois sans motif, une relance en recommandé fait courir les intérêts. En cas de désaccord persistant, le médiateur de l'assurance peut être saisi gratuitement, et sa saisine suspend la prescription.
Changer d'assureur sans interruption
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Pour une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis applicable
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession de véhicules, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
La transmission du dossier
Relevé de sinistralité, inventaire du parc, titres réglementaires et attestations en cours. Un dossier transmis complet au nouvel assureur évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale.
Questions fréquentes
L'assurance du camion couvre-t-elle la marchandise ?
Non, jamais, quelle que soit la formule. La marchandise relève de la responsabilité contractuelle du transporteur ou d'une assurance facultés.
Quelle différence entre RC contractuelle et assurance facultés ?
La première est plafonnée par la loi à environ 23 euros par kilogramme, la seconde couvre la valeur réelle du chargement.
Qu'est-ce que la perte d'exploitation ?
Une garantie versant une indemnité pendant l'immobilisation du véhicule, qui compense le chiffre d'affaires perdu alors que les charges continuent.
Ai-je besoin d'une RC exploitation ?
Oui si vous intervenez chez des clients ou sur des plateformes : elle couvre les dommages causés hors circulation, que l'assurance du véhicule ne prend pas en charge.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance semi-remorque et poids lourd frigorifique.
Sur le même sujet, consultez également nos articles consacrés à assurance rc transporteur, marchandises transportées en utilitaire, assurance transport sous-traitant.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.