Assurance transport sous-traitant : qui répond de quoi ?
Donneur d'ordre, commissionnaire, sous-traitant : la chaîne de responsabilité et les garanties que chacun doit détenir.
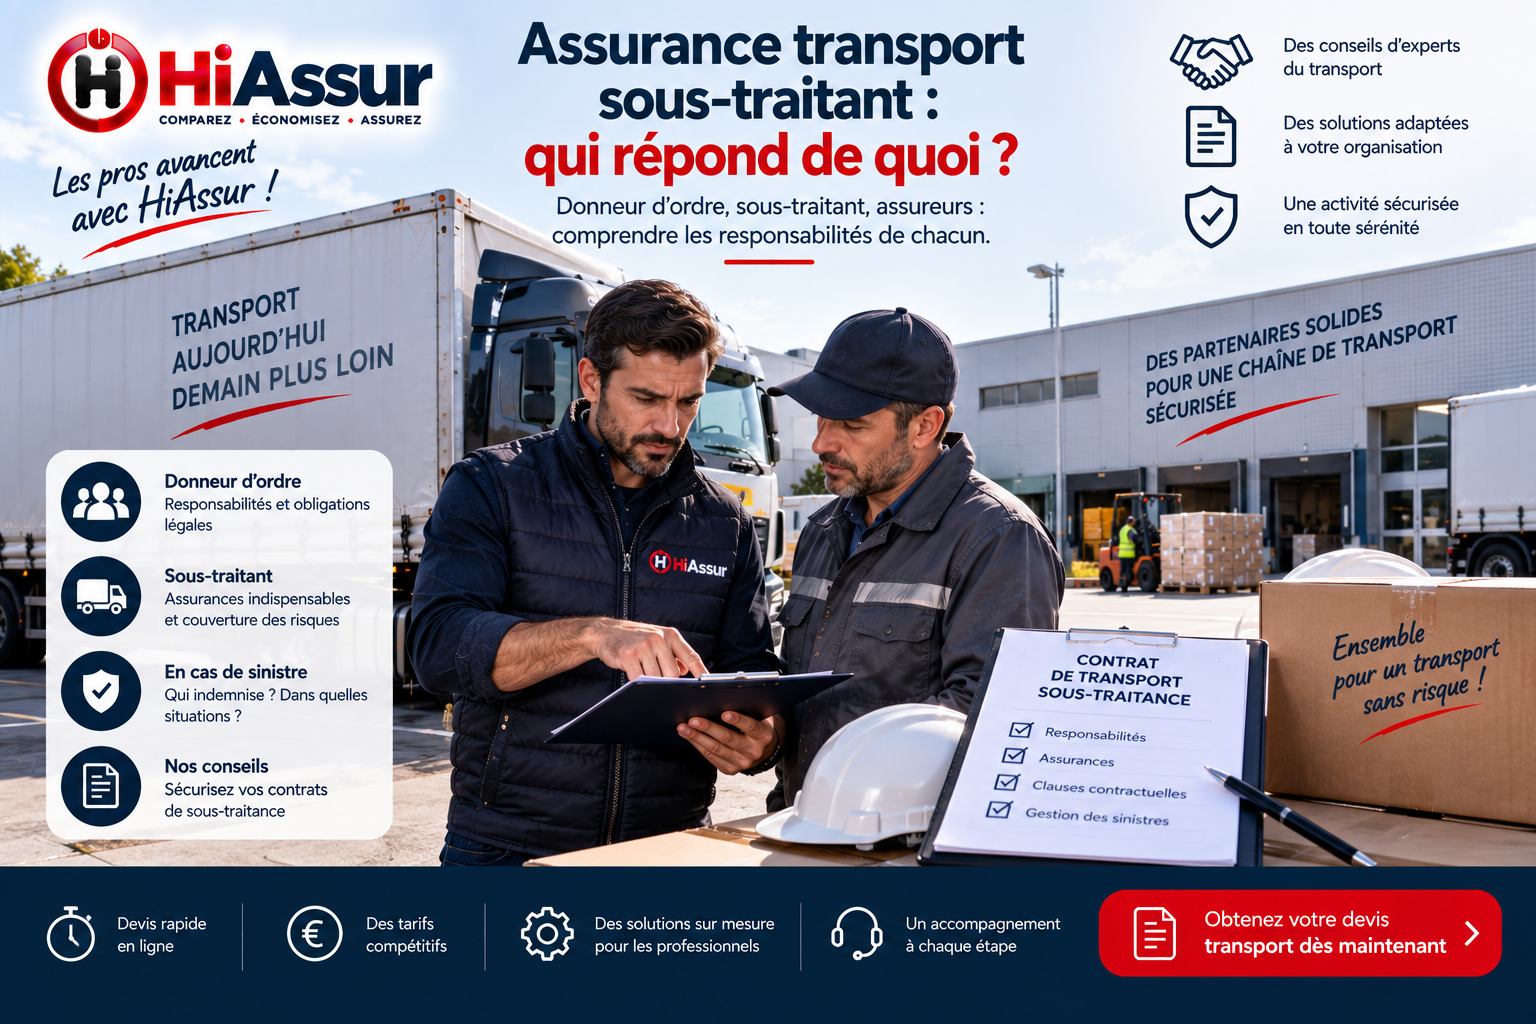
La sous-traitance est la norme dans le transport routier, et elle crée une chaîne de responsabilités que beaucoup d'entreprises n'ont jamais formalisée. Savoir qui répond de quoi, et vérifier que chaque maillon détient les garanties correspondantes, évite de découvrir un trou de couverture au moment d'un sinistre.
La chaîne des responsabilités
Le transporteur exécutant
Celui qui réalise matériellement le transport répond des pertes et avaries dans les conditions du contrat type ou de la convention CMR. Sa responsabilité contractuelle est engagée envers celui qui lui a confié la marchandise, et non directement envers le propriétaire final.
Le commissionnaire de transport
Celui qui organise un transport en confiant son exécution à des tiers agit comme commissionnaire. Sa responsabilité est plus étendue : il répond de ses propres fautes mais aussi de celles des transporteurs qu'il substitue. Cette responsabilité appelle une garantie spécifique, souvent absente des contrats standards.
Le donneur d'ordre
Il reste responsable du chargement, de l'arrimage lorsqu'il l'effectue, et de l'exactitude des informations transmises. Une marchandise mal conditionnée ou mal déclarée engage sa responsabilité et exonère partiellement le transporteur.
Vérifier ses sous-traitants
Les pièces à exiger
Licence de transport en cours de validité, attestation d'assurance mentionnant l'activité et les garanties, extrait Kbis récent, attestation de vigilance URSSAF. Ces documents doivent être collectés avant le premier transport et actualisés périodiquement, leur validité étant limitée dans le temps.
La solidarité financière
Le donneur d'ordre peut être tenu solidairement responsable des obligations sociales de son sous-traitant s'il n'a pas vérifié sa régularité. Cette solidarité, distincte de la question de l'assurance, impose une vigilance documentaire que beaucoup d'entreprises négligent.
Le contrôle périodique
Une attestation d'assurance valide au moment du premier transport ne garantit rien six mois plus tard. Un sous-traitant résilié entre-temps circule sans couverture, et votre recours contre lui devient illusoire. Un contrôle annuel minimum s'impose, trimestriel pour les partenaires réguliers.
Sécuriser la relation
Le contrat écrit
Un contrat de sous-traitance précisant les obligations de chacun, les garanties exigées et les modalités de règlement des litiges vaut mieux qu'une relation fondée sur l'usage. Il détermine notamment qui supporte la charge de l'assurance facultés sur les marchandises de valeur.
La garantie du commissionnaire
Si vous organisez des transports confiés à des tiers, vérifiez que votre contrat couvre bien cette activité. Une entreprise assurée comme transporteur et agissant en réalité comme commissionnaire découvre son défaut de couverture au premier litige sérieux.
Le recours contre le sous-traitant
Il s'exerce dans les mêmes conditions et les mêmes délais que l'action du donneur d'ordre contre vous : réserves, confirmation et prescription annale. Un recours engagé tardivement contre un sous-traitant se heurte aux mêmes forclusions.
Formaliser et contrôler
Le registre des sous-traitants
Tenez un registre mentionnant pour chaque partenaire les pièces collectées et leur date de validité : licence, attestation d'assurance, Kbis, attestation de vigilance. Ce document, simple à maintenir, constitue votre preuve de diligence en cas de mise en cause et permet de repérer les attestations arrivées à échéance.
La clause d'assurance au contrat
Le contrat de sous-traitance doit préciser les garanties minimales exigées, leur niveau et l'obligation de justifier de leur maintien. Une clause imposant l'information immédiate en cas de résiliation ou de modification protège le donneur d'ordre et responsabilise le sous-traitant.
Le recours en cascade
Lorsqu'un sinistre remonte la chaîne, chaque maillon exerce son recours contre le suivant dans les mêmes délais de prescription. Un recours engagé tardivement contre votre sous-traitant vous laisse supporter un dommage dont vous n'êtes pas l'auteur. La vigilance sur les délais est donc aussi importante que la vérification des garanties.
Le coût d'un sous-traitant mal couvert
Le recours impossible
Un sous-traitant résilié et non assuré au moment d'un sinistre laisse le donneur d'ordre supporter l'intégralité du dommage. Sur une perte de marchandise de 30 000 euros, c'est votre propre responsabilité contractuelle qui est engagée envers le client, sans recours effectif contre l'exécutant.
La solidarité sociale
L'absence de vérification de la régularité sociale d'un sous-traitant expose à une solidarité financière portant sur ses cotisations impayées. Les montants en jeu dépassent fréquemment ceux du transport lui-même et portent sur plusieurs exercices.
Le coût de la vérification
Collecter et contrôler les pièces d'un sous-traitant représente une heure de travail administratif par partenaire et par an. Rapporté aux montants exposés, c'est l'investissement de prévention le plus rentable du secteur.
Les erreurs les plus fréquentes
Collecter les attestations une seule fois
Une attestation valide au premier transport ne garantit rien six mois plus tard. Un sous-traitant résilié entre-temps circule sans couverture et votre recours devient illusoire.
Agir comme commissionnaire sans le savoir
Organiser des transports confiés à des tiers engage une responsabilité plus étendue que celle du transporteur. Une entreprise assurée comme transporteur découvre son défaut de couverture au premier litige.
Travailler sans contrat écrit
Un contrat précisant les garanties exigées, les obligations de chacun et les modalités de recours vaut mieux qu'une relation fondée sur l'usage, particulièrement lorsque le sinistre survient.
Les documents à réunir pour un devis
Les pièces du véhicule
Certificat d'immatriculation de chaque véhicule et de chaque remorque, factures des équipements spécifiques, contrat de financement le cas échéant. Pour un ensemble routier, les deux cartes grises sont nécessaires, le tracteur et la semi-remorque faisant l'objet de contrats distincts. Les équipements non facturés ne pourront pas être valorisés.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, licence de transport communautaire ou intérieure selon l'activité, inscription au registre des transporteurs, attestation de capacité professionnelle. L'assureur vérifie systématiquement ces titres pour le transport pour compte d'autrui, et leur absence bloque le dossier.
Le relevé de sinistralité
Il retrace les sinistres des trois à cinq dernières années avec leur coût et leur nature. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification sur un parc, et son obtention conditionne toute mise en concurrence sérieuse.
Que faire après un accident
Les premières mesures
Sécurisez les lieux et le chargement, particulièrement en transport ADR où un périmètre de sécurité peut s'imposer. Photographiez l'ensemble avant toute intervention. Pour un accident avec tiers, remplissez le constat sur place : les croquis et les cases cochées priment sur les observations rédigées ensuite.
La déclaration
Informez l'assureur dans les cinq jours ouvrés, deux en cas de vol. Décrivez les faits sans qualifier les responsabilités, cette appréciation revenant à l'expert. Précisez la nature du chargement et joignez la lettre de voiture : la marchandise relève d'une garantie distincte qui doit être mobilisée simultanément.
Le suivi du dossier
Conservez copie de tout ce que vous transmettez et notez les échanges. Si le règlement tarde au-delà de deux mois sans motif, une relance en recommandé fait courir les intérêts. En cas de désaccord persistant, le médiateur de l'assurance peut être saisi gratuitement, et sa saisine suspend la prescription.
Changer d'assureur sans interruption
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Pour une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis applicable
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession de véhicules, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
La transmission du dossier
Relevé de sinistralité, inventaire du parc, titres réglementaires et attestations en cours. Un dossier transmis complet au nouvel assureur évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale.
Questions fréquentes
Quelles pièces exiger d'un sous-traitant ?
Licence de transport valide, attestation d'assurance mentionnant l'activité, extrait Kbis récent et attestation de vigilance URSSAF, actualisés périodiquement.
Qu'est-ce qu'un commissionnaire de transport ?
Celui qui organise un transport en confiant son exécution à des tiers. Sa responsabilité est plus étendue : il répond aussi des fautes des transporteurs qu'il substitue.
Suis-je responsable des manquements de mon sous-traitant ?
Envers votre client, oui : votre responsabilité contractuelle est engagée. Vous exercez ensuite un recours contre le sous-traitant, à condition qu'il soit solvable et assuré.
À quelle fréquence vérifier les attestations ?
Annuellement au minimum, trimestriellement pour les partenaires réguliers. Une attestation valide au premier transport ne garantit rien six mois plus tard.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance porteur et assurance flotte professionnelle.
Sur le même sujet, consultez également nos articles consacrés à assurance transporteur routier de marchandises, assurance rc transporteur, assurance de plusieurs véhicules en flotte.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.