Assurance RC transporteur : que couvre-t-elle réellement ?
Plafonds légaux, cas de déchéance, réserves et prescription : ce que recouvre exactement la responsabilité du transporteur.
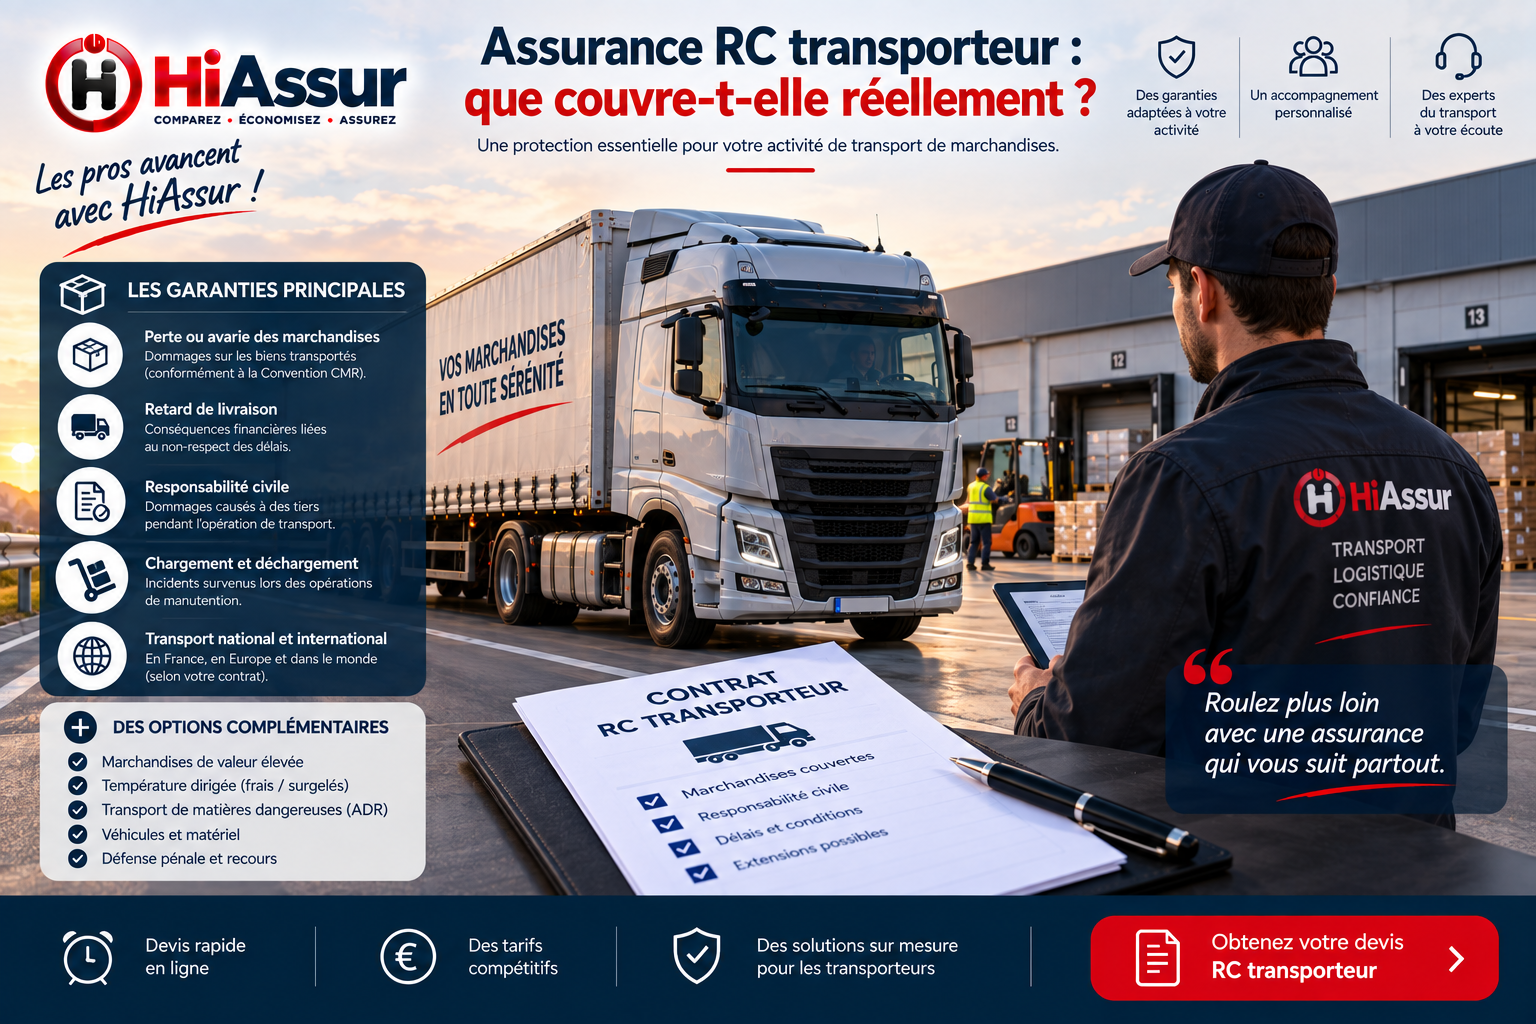
La responsabilité contractuelle du transporteur est la garantie la plus mal comprise du secteur. Beaucoup de professionnels la croient équivalente à une assurance de la marchandise, alors qu'elle obéit à un régime légal spécifique, plafonné, assorti de délais courts et de causes d'exonération précises.
Le régime légal de la responsabilité
Une responsabilité de plein droit
Le transporteur est présumé responsable des pertes et avaries survenues entre la prise en charge et la livraison. Il n'est pas nécessaire de démontrer une faute : la seule constatation du dommage suffit à engager sa responsabilité. C'est un régime sévère, contrebalancé par des plafonds d'indemnisation et des causes d'exonération.
Les plafonds applicables
En transport national, le contrat type général fixe l'indemnisation à 23 euros par kilogramme de marchandise manquante ou avariée, dans la limite de 750 euros par colis. En transport international, la convention CMR retient 8,33 droits de tirage spéciaux par kilogramme, soit environ 10 euros selon le cours.
Les causes d'exonération
Le transporteur s'exonère en démontrant une faute du chargeur, un vice propre de la marchandise, un emballage défectueux ou un cas de force majeure. Ces causes sont appréciées strictement par les tribunaux, et la charge de la preuve pèse entièrement sur le transporteur.
Quand le plafond tombe
La faute inexcusable
Le plafond légal est écarté en cas de faute inexcusable du transporteur, définie comme une faute délibérée impliquant la conscience de la probabilité du dommage et son acceptation téméraire. Un simple manquement contractuel ne suffit pas : la jurisprudence exige un comportement caractérisé.
Les exemples retenus par les tribunaux
Véhicule laissé sans surveillance dans une zone connue pour les vols, non-respect délibéré d'une consigne de température, dépassement caractérisé des temps de conduite. Dans ces cas, l'indemnisation porte sur la valeur réelle de la marchandise, sans plafond.
La déclaration de valeur
Le chargeur peut déclarer une valeur supérieure au plafond, moyennant un supplément de prix. Cette déclaration doit figurer sur la lettre de voiture et être acceptée par le transporteur. Elle engage alors votre responsabilité à hauteur de la valeur déclarée, ce qui suppose une couverture adaptée.
Les délais qui conditionnent tout
Les réserves à la livraison
Elles doivent être portées sur le document de transport au moment de la réception, précises et motivées. Une mention générale du type sous réserve de déballage est sans valeur juridique. Sans réserves, la marchandise est réputée livrée en bon état, ce qui rend tout recours quasiment impossible.
La confirmation des réserves
Trois jours ouvrables en transport national, sept jours pour les dommages non apparents sous convention CMR. Cette confirmation doit être adressée par lettre recommandée. Passé ce délai, la présomption de bonne livraison redevient irréfragable.
La prescription annale
L'action contre le transporteur se prescrit par un an, en national comme en international. Ce délai court est souvent méconnu : une négociation amiable prolongée sans acte interruptif fait perdre tout recours. Une mise en demeure formelle interrompt la prescription.
Organiser sa défense
Constituer le dossier dès la prise en charge
Photographies du chargement, état des palettes, relevé des températures, mention des réserves émises au chargement : ces éléments constituent votre défense si une avarie est invoquée à la livraison. Un transporteur qui ne documente rien au départ se trouve démuni face à une réclamation, la présomption de responsabilité jouant contre lui.
Les réserves au chargement
Symétriques de celles émises à la livraison, elles protègent le transporteur lorsqu'il constate un emballage insuffisant, un conditionnement inadapté ou une marchandise déjà endommagée. Portées sur la lettre de voiture et contresignées, elles renversent la charge de la preuve et constituent souvent le seul moyen d'échapper à la responsabilité.
La gestion d'une réclamation
Dès réception d'une mise en cause, même verbale, informez votre assureur. Ne reconnaissez jamais votre responsabilité et ne proposez aucune indemnisation avant son accord : ces initiatives peuvent vous priver de garantie. Rassemblez lettre de voiture, réserves éventuelles, photographies et relevés, puis laissez l'assureur conduire la négociation.
Ce que représente le plafond en pratique
Marchandises légères et de valeur
Une palette de matériel électronique de 200 kilogrammes valant 40 000 euros : indemnisation plafonnée à 4 600 euros en national, environ 2 000 euros sous convention CMR. L'écart avec la valeur réelle atteint 35 000 à 38 000 euros, intégralement à la charge du propriétaire sans assurance facultés.
Marchandises lourdes et de faible valeur
Une palette de matériaux de construction de 800 kilogrammes valant 1 200 euros : le plafond de 18 400 euros dépasse largement la valeur réelle. Dans ce cas, la responsabilité contractuelle suffit et l'assurance facultés n'apporte rien.
La règle pratique
Divisez la valeur de votre chargement par son poids en kilogrammes. Au-delà de 23 euros par kilogramme en national, ou 10 euros à l'international, le plafond légal ne couvre pas la valeur réelle et une assurance facultés devient nécessaire.
Les erreurs les plus fréquentes
Émettre des réserves imprécises
Une mention du type sous réserve de déballage est sans valeur juridique. Les réserves doivent être précises, motivées, portées à la livraison et confirmées sous trois jours ouvrables.
Laisser courir la prescription annale
L'action se prescrit par un an. Une négociation amiable prolongée sans acte interruptif fait perdre tout recours, situation fréquente sur les dossiers traités à l'amiable pendant des mois.
Ne rien documenter au chargement
Sans photographies ni réserves au départ, le transporteur est démuni face à une réclamation, la présomption de responsabilité jouant contre lui. Cette documentation prend deux minutes.
Constituer son dossier de souscription
L'inventaire du parc
Liste complète des véhicules avec immatriculation, date de première mise en circulation, valeur, usage et kilométrage annuel. Cet inventaire est la base de toute proposition sérieuse et révèle souvent des anomalies : véhicules sortis du parc mais toujours assurés, équipements non déclarés, doublons de garantie.
Les titres réglementaires
Licence de transport, attestation de capacité, certificats ADR des conducteurs le cas échéant, attestations de formation continue obligatoire. Leur validité est vérifiée à la souscription et peut l'être après un sinistre : un titre expiré fragilise l'ensemble du dossier.
Les éléments de sinistralité
Relevé sur trois à cinq ans, détail des sinistres les plus coûteux et, lorsqu'elles existent, les mesures correctives mises en place. Un dossier présentant une sinistralité expliquée et corrigée obtient de meilleures conditions qu'un dossier brut, même à ratio équivalent.
Gérer un sinistre sans perdre de temps
Agir immédiatement
Les traces disparaissent, les témoins s'éloignent, la marchandise se détériore. Photographiez tout sur place, relevez les coordonnées des témoins et, en cas de vol, déposez plainte le jour même. Un dossier constitué à chaud est systématiquement mieux indemnisé qu'un dossier reconstitué plusieurs jours après.
Préserver les preuves
Ne déchargez pas une marchandise avariée avant constatation, ne faites pas réparer le véhicule avant l'expertise, conservez les relevés de température et les enregistrements du chronotachygraphe. Ces éléments constituent la preuve matérielle et leur disparition compromet définitivement le dossier.
Anticiper l'immobilisation
Un poids lourd immobilisé désorganise le planning et expose à des pénalités contractuelles. Demandez dès la déclaration la mise en œuvre des garanties d'immobilisation prévues au contrat : véhicule de remplacement ou indemnité journalière. Elles ne sont jamais accordées spontanément.
Gérer son contrat au quotidien
Les entrées et sorties de parc
Chaque acquisition, cession ou immobilisation prolongée doit être déclarée. En contrat de flotte, la déclaration se fait en cours d'année avec ajustement de prime au prorata temporis. Un véhicule acquis et non déclaré n'est pas assuré, situation qui se découvre lors du premier sinistre alors qu'elle relève d'une simple formalité administrative. Désignez une personne responsable de ces déclarations, même dans une petite structure.
Le suivi des conducteurs
Permis en cours de validité, formation continue obligatoire, certificats ADR le cas échéant, attestations de conducteur pour les ressortissants d'États tiers. Leur conformité peut être vérifiée après un sinistre, et un titre expiré expose à un refus de garantie sur l'ensemble du dommage. Un tableau de suivi avec les dates d'échéance suffit et évite la plupart des mauvaises surprises.
La révision annuelle
À chaque échéance, vérifiez que le contrat correspond à la réalité : valeur des véhicules, équipements ajoutés, kilométrages réels, zones desservies, effectif de conducteurs. Une activité qui évolue sans que le contrat suive crée soit une sous-assurance, soit une cotisation payée pour un risque qui n'existe plus.
Questions fréquentes
Quel est le plafond de responsabilité en France ?
23 euros par kilogramme de marchandise manquante ou avariée, dans la limite de 750 euros par colis, selon le contrat type général.
Et en transport international ?
Environ 10 euros par kilogramme, soit 8,33 droits de tirage spéciaux, selon la convention CMR. Le régime international est donc plus restrictif.
Quand le plafond tombe-t-il ?
En cas de faute inexcusable, définie comme une faute délibérée impliquant la conscience du risque et son acceptation téméraire. Les tribunaux l'apprécient strictement.
Quel est le délai pour agir ?
Un an, en national comme en international. Une négociation amiable prolongée sans acte interruptif fait perdre tout recours.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance semi-remorque et assurance tracteur routier.
Sur le même sujet, consultez également nos articles consacrés à assurance transporteur routier de marchandises, assurance transport national ou international, marchandises transportées en utilitaire.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.