Assurance transport national ou international : quelles différences ?
Plafonds, licences, territorialité, gestion des sinistres à l'étranger : quatre différences qui changent la couverture.
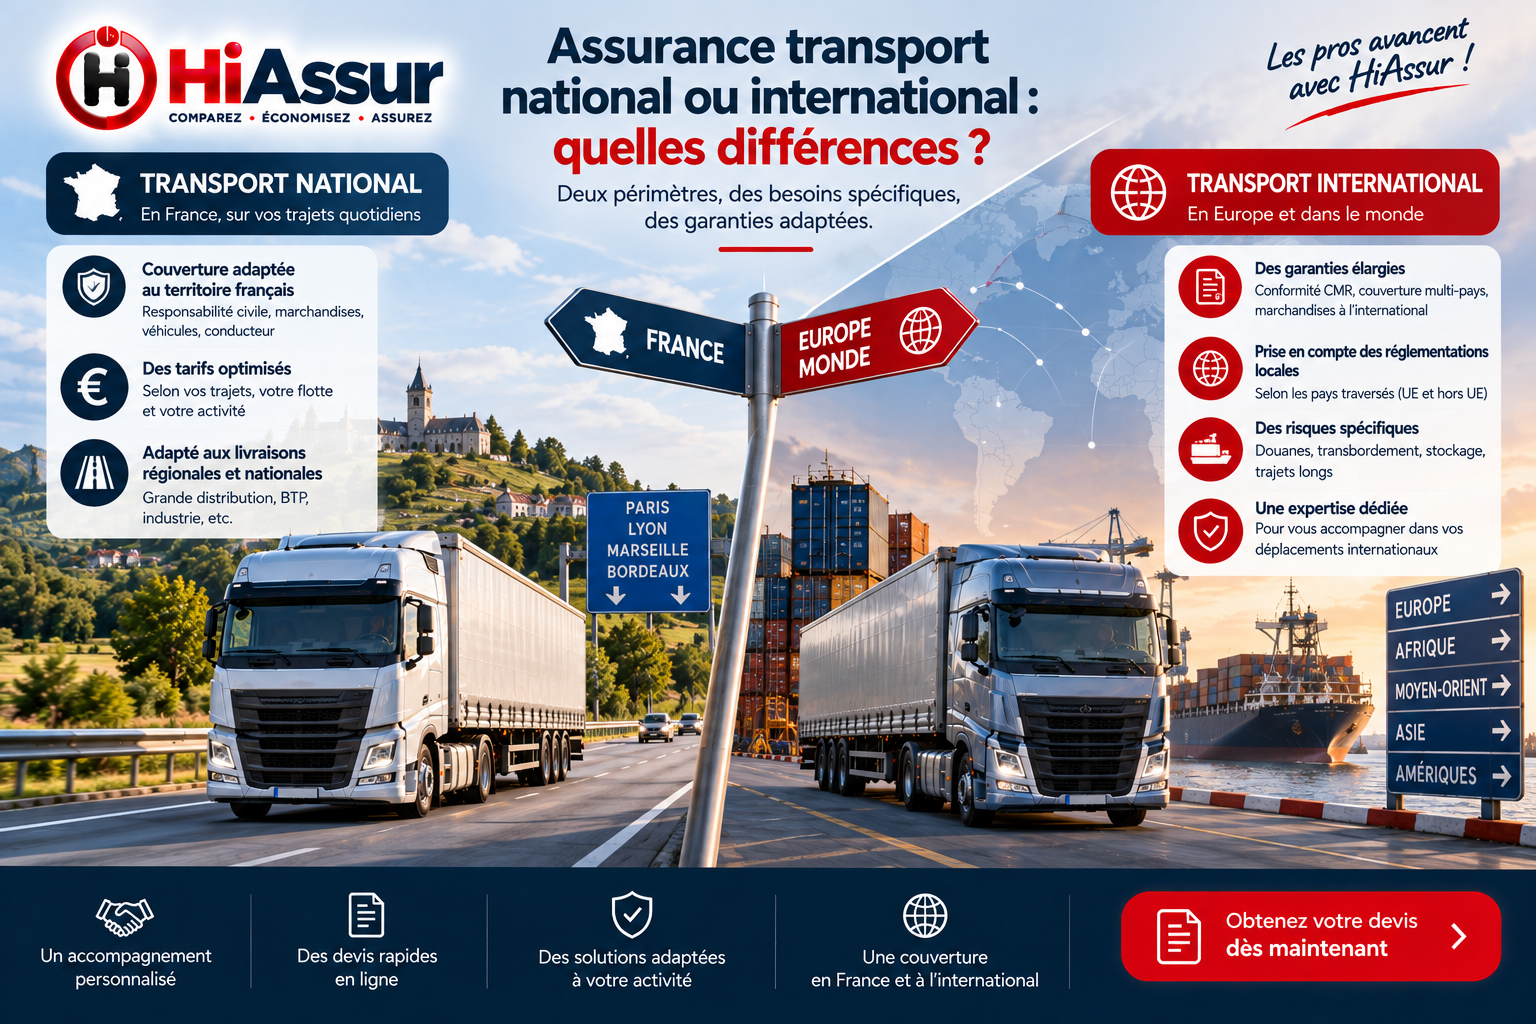
Passer du transport national à l'international modifie quatre paramètres du contrat d'assurance, et chacun peut réserver une mauvaise surprise. Le régime de responsabilité change, les titres exigés diffèrent, la territorialité de la garantie doit être vérifiée, et la gestion d'un sinistre survenu à l'étranger obéit à ses propres règles.
Deux régimes de responsabilité
Le contrat type national
Applicable en France à défaut de convention écrite entre les parties, il plafonne l'indemnisation à 23 euros par kilogramme dans la limite de 750 euros par colis. Il fixe également les délais de réserves à trois jours ouvrables et la prescription à un an.
La convention CMR
Applicable dès qu'un transport routier franchit une frontière entre deux États signataires, elle s'impose même si les parties n'y font pas référence. Son plafond, 8,33 droits de tirage spéciaux par kilogramme, soit environ 10 euros, est nettement inférieur au régime national, ce qui surprend beaucoup de transporteurs.
La lettre de voiture CMR
Document obligatoire en transport international, elle constitue la preuve du contrat et des conditions de prise en charge. Son absence ou son établissement incorrect affaiblit considérablement votre position en cas de litige, sans pour autant vous exonérer de responsabilité.
Les titres et autorisations
La licence communautaire
Elle est exigée pour tout transport international pour compte d'autrui au-delà de 3,5 tonnes. Délivrée après vérification des capacités professionnelle et financière, elle doit être présente à bord sous forme de copie conforme certifiée. Son absence rend l'activité illégale et le contrat d'assurance inopérant.
Le cabotage
Effectuer des transports intérieurs dans un autre État membre obéit à des règles strictes de nombre d'opérations et de délais. Un cabotage irrégulier constitue une infraction et peut être opposé par l'assureur, l'activité exercée ne correspondant alors pas à celle déclarée.
Les attestations de conducteur
Pour les conducteurs ressortissants d'un État tiers, une attestation de conducteur est obligatoire en transport international. Sa validité est vérifiée lors des contrôles et peut l'être également après un sinistre.
La couverture à l'étranger
La territorialité de la garantie
Vérifiez la liste des pays couverts figurant sur la carte verte et aux conditions générales. Certaines destinations sont exclues ou nécessitent une extension, notamment hors Union européenne. Circuler dans un pays non couvert équivaut à un défaut d'assurance.
La gestion d'un sinistre à l'étranger
Les délais s'allongent, les expertises se compliquent et les règles locales s'appliquent pour la responsabilité civile. Un réseau de correspondants dans les pays traversés, proposé par certains assureurs spécialisés, change concrètement la rapidité du règlement.
L'assistance internationale
Panne ou accident à mille kilomètres du siège : rapatriement du véhicule, hébergement du conducteur, transbordement de la marchandise. Ces prestations, coûteuses à organiser dans l'urgence, doivent figurer explicitement au contrat pour un transporteur opérant à l'international.
Préparer un transport international
Le dossier de bord
Licence communautaire en copie conforme, attestation de conducteur si nécessaire, lettre de voiture CMR, carte verte mentionnant les pays traversés, certificats ADR le cas échéant. Un contrôle dans un pays traversé portera sur ces documents, et leur absence peut immobiliser le véhicule plusieurs jours avec toutes les conséquences commerciales que cela implique.
Les zones à risque
Certains itinéraires et certaines aires de stationnement concentrent les vols de chargement. Les assureurs tiennent des listes de zones sensibles et imposent parfois des obligations de stationnement sur aires sécurisées. Le non-respect de ces obligations, même ponctuel, peut justifier un refus de garantie sur un sinistre par ailleurs caractérisé.
La couverture des conducteurs à l'étranger
Accident, maladie ou immobilisation prolongée loin du siège : rapatriement, hébergement, assistance juridique locale. Ces prestations relèvent de l'assistance et doivent figurer explicitement au contrat. Leur organisation dans l'urgence, sans couverture, coûte considérablement plus cher que l'extension correspondante.
Le surcoût de l'international
La majoration sur les véhicules
Comptez quinze à trente pour cent de plus qu'un transport national équivalent, en raison des durées d'exposition, des zones traversées et des difficultés de gestion des sinistres à l'étranger. Sur un ensemble assuré 3 500 euros en national, l'international porte la cotisation à 4 000 ou 4 500 euros.
L'assistance internationale
Rapatriement du véhicule, hébergement du conducteur, transbordement de la marchandise : comptez 300 à 800 euros annuels par véhicule pour une extension complète. Une seule intervention non couverte dépasse couramment ce montant.
Les extensions territoriales
Certains pays hors Union européenne nécessitent une extension spécifique, voire une assurance frontière souscrite à l'entrée. Ces coûts, de 50 à 300 euros par passage selon les destinations, doivent être intégrés au prix du transport.
Les erreurs les plus fréquentes
Ignorer le plafond CMR
Il est nettement inférieur au régime national, environ 10 euros par kilogramme contre 23. Beaucoup de transporteurs découvrent cet écart au premier sinistre international.
Ne pas vérifier la territorialité
La carte verte liste les pays couverts. Circuler dans un pays non couvert équivaut à un défaut d'assurance, avec les conséquences correspondantes en cas d'accident.
Négliger l'assistance internationale
Une panne à mille kilomètres du siège sans assistance couverte génère des frais de rapatriement et d'hébergement qui dépassent largement le coût annuel de l'extension.
Préparer sa mise en concurrence
Le calendrier
Lancez la démarche trois mois avant l'échéance. Ce délai permet de réunir les pièces, d'obtenir plusieurs propositions et de négocier. Une consultation engagée dans l'urgence conduit presque toujours à reconduire le contrat existant faute d'alternative réellement étudiée.
Les pièces à rassembler
Cartes grises, extrait Kbis, licence de transport, relevé de sinistralité sur cinq ans, inventaire du parc avec valeurs et équipements, description précise de l'activité et des zones desservies. Un dossier complet transmis d'emblée permet d'obtenir des propositions comparables.
La grille de comparaison
Établissez un tableau reprenant pour chaque offre la franchise, le plafond de responsabilité civile, les garanties dommages, les équipements couverts, la territorialité et les exclusions. Sans cette grille, la comparaison porte sur le seul prix et conduit à retenir la couverture la plus faible.
Déclarer un sinistre dans le transport
Les délais applicables
Cinq jours ouvrés pour un sinistre courant, deux jours en cas de vol avec dépôt de plainte préalable. Pour une avarie de marchandise, les délais du contrat type priment : réserves à la livraison puis confirmation sous trois jours ouvrables en national, sept jours pour les dommages non apparents à l'international.
Les pièces à réunir
Constat amiable ou procès-verbal, lettre de voiture, réserves éventuelles, photographies du véhicule et du chargement, relevés de température pour un transport sous température dirigée, récépissé de plainte en cas de vol. Un dossier complet transmis dès la déclaration raccourcit considérablement le règlement.
L'expertise
L'expert évalue les dommages et vérifie la cohérence entre les déclarations du contrat et la réalité constatée : équipements déclarés, usage effectif, conformité des titres. Ne faites réparer ni ne déchargez avant son passage lorsque la marchandise est en cause, les constatations conditionnant l'indemnisation.
Faire évoluer sa couverture
Signaler les changements d'activité
Extension à l'international, passage au transport ADR, développement de la sous-traitance, changement de type de marchandises : chacune de ces évolutions modifie le risque et doit être déclarée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs. La déclaration est gratuite et se fait par simple courrier.
Ajuster les valeurs déclarées
La valeur des véhicules diminue, celle des équipements ajoutés augmente le capital assurable. Un parc dont les valeurs n'ont pas été actualisées depuis trois ans présente presque toujours un décalage : surassurance sur les véhicules anciens, sous-assurance sur les équipements récents. Un point annuel corrige les deux.
Renégocier après amélioration
Une sinistralité qui s'améliore, un dispositif télématique installé, une formation des conducteurs mise en place : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle à l'échéance, documentée, obtient couramment cinq à quinze pour cent.
Questions fréquentes
Quelle convention s'applique à l'international ?
La CMR, dès qu'un transport routier franchit une frontière entre deux États signataires, même si les parties n'y font pas référence.
Faut-il une licence communautaire ?
Oui pour tout transport international pour compte d'autrui au-delà de 3,5 tonnes. Elle doit être présente à bord en copie conforme certifiée.
Mon assurance couvre-t-elle tous les pays ?
Non. La carte verte liste les pays couverts, et certaines destinations nécessitent une extension. Circuler hors zone équivaut à un défaut d'assurance.
Qu'est-ce que le cabotage ?
Un transport intérieur effectué dans un autre État membre, soumis à des règles strictes de nombre d'opérations et de délais. Un cabotage irrégulier peut être opposé par l'assureur.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance tracteur routier et assurance semi-remorque.
Sur le même sujet, consultez également nos articles consacrés à assurance rc transporteur, assurance transporteur routier de marchandises, assurance transport sous-traitant.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.