Assurance tracteur routier et semi-remorque : un ou deux contrats ?
Deux véhicules, deux immatriculations, deux contrats. Ce que couvre réellement le tracteur quand l'ensemble est attelé.
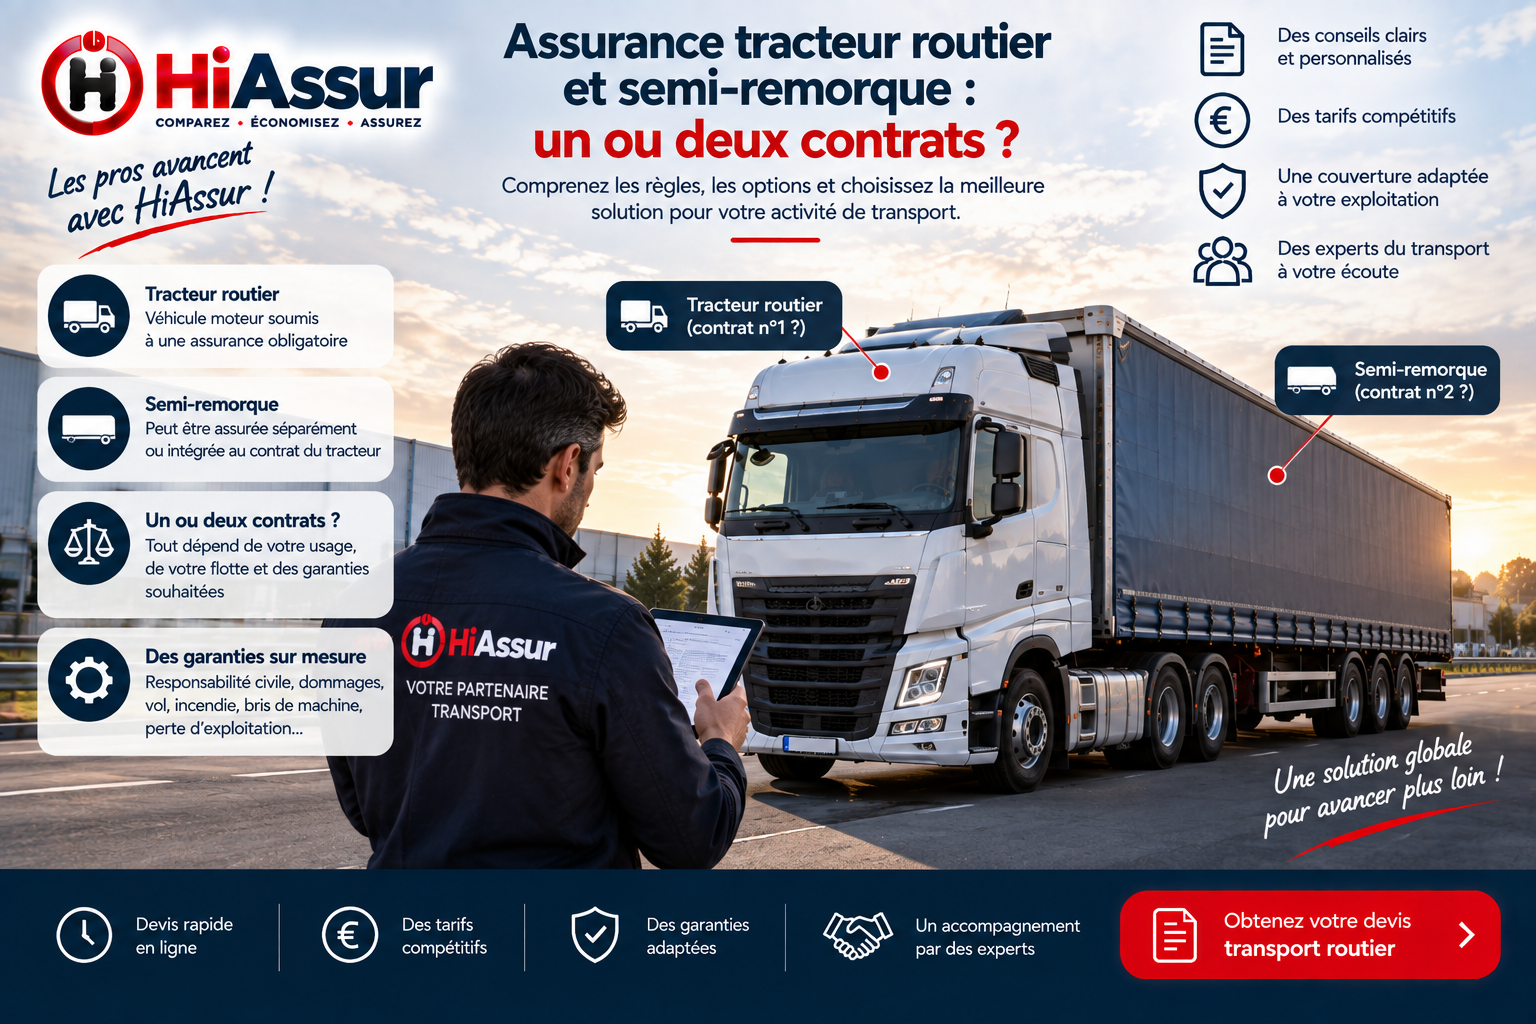
Un ensemble routier est composé de deux véhicules juridiquement distincts, immatriculés séparément et nécessitant chacun son contrat. Cette évidence administrative recouvre une question pratique que beaucoup de transporteurs tranchent mal : que couvre le contrat du tracteur lorsque l'ensemble circule, et que devient la semi-remorque une fois dételée ?
Deux véhicules, deux contrats
Le principe de l'immatriculation distincte
Le tracteur et la semi-remorque disposent chacun de leur certificat d'immatriculation et de leur obligation d'assurance. Faire circuler une semi-remorque non assurée constitue un défaut d'assurance, même attelée à un tracteur parfaitement couvert. La sanction est identique à celle applicable à un véhicule isolé.
La responsabilité civile de l'ensemble attelé
Pendant la circulation, la responsabilité civile du tracteur couvre les dommages causés aux tiers par l'ensemble, remorque comprise. C'est le seul point sur lequel le contrat du tracteur s'étend à la semi-remorque, et il ne concerne que les dommages causés, jamais ceux subis.
Les dommages subis par la semi-remorque
Ils relèvent exclusivement de son propre contrat. Un renversement, un incendie ou un vol de la semi-remorque n'est pas indemnisé par le contrat du tracteur, quelle que soit la formule de ce dernier, y compris en tous risques.
La semi-remorque dételée
Une situation fréquente et mal couverte
Une semi-remorque passe une part importante de sa vie dételée, sur un parc, chez un client ou sur une plateforme. Dans cette situation, elle n'est rattachée à aucun tracteur et seul son propre contrat intervient. Sans contrat, un vol ou un incendie reste intégralement à votre charge.
Les dommages causés une fois dételée
Une semi-remorque mal calée qui se déplace et endommage un ouvrage ou un véhicule engage une responsabilité. La responsabilité civile du tracteur ne joue plus, l'attelage ayant cessé. C'est le contrat propre de la remorque qui doit répondre, à condition qu'il couvre cette situation.
Le stationnement sur parc
Un parc non clos ou insuffisamment surveillé aggrave le risque de vol, particulièrement sur les remorques bâchées dont le contenu est accessible. Les clauses d'exclusion applicables au stationnement doivent être lues attentivement, elles conditionnent l'essentiel de la garantie vol.
Optimiser la couverture de l'ensemble
Le contrat de flotte pour l'ensemble
Regrouper tracteurs et remorques dans un contrat de flotte unique simplifie la gestion, aligne les échéances et réduit le coût global de dix à vingt pour cent. C'est la solution retenue par la plupart des transporteurs dès trois ensembles.
Adapter la formule à chaque élément
Un tracteur récent justifie souvent le tous risques, une semi-remorque de dix ans rarement. Dissocier les formules au sein d'un même contrat de flotte permet d'ajuster précisément la couverture à la valeur de chaque élément, sans complexifier la gestion.
Les équipements spécifiques
Hayon élévateur, groupe frigorifique, parois mobiles, système de bâchage automatique : ces équipements représentent plusieurs dizaines de milliers d'euros et doivent être déclarés avec leur valeur. Non déclarés, ils ne sont pas indemnisés.
Gérer un parc d'ensembles
Le ratio tracteurs et remorques
Une entreprise de transport détient couramment une fois et demie à deux fois plus de remorques que de tracteurs, les remorques restant en attente de chargement chez les clients. Ce déséquilibre a une conséquence directe : une part importante du parc est en permanence dételée, donc dépendante de son seul contrat propre.
Les remorques en location
Louer des remorques ponctuellement déplace la question de l'assurance vers le contrat de location, qui prévoit généralement une couverture assortie d'une franchise parfois élevée. Vérifiez l'articulation avec vos propres garanties et la répartition des responsabilités en cas de dommage, point rarement clarifié avant le sinistre.
L'entrée et la sortie de parc
Chaque acquisition ou cession doit être déclarée. En contrat de flotte, la déclaration se fait en cours d'année avec ajustement au prorata. Un véhicule acquis et non déclaré n'est pas assuré, situation qui se découvre lors du premier sinistre et qui relève d'une simple omission administrative facilement évitable.
Le budget d'un ensemble routier
Le tracteur
De 2 500 à 4 500 euros par an au tiers étendu selon l'âge, l'activité et le profil des conducteurs. Le tous risques porte ce montant à 4 500 ou 8 000 euros sur un véhicule récent, et n'est généralement retenu que les cinq premières années.
La semi-remorque
De 600 à 1 200 euros par an pour une bâchée ou une tautliner standard, 1 200 à 2 500 euros pour un porte-engins, une citerne ou un frigorifique. Les équipements spécifiques déclarés majorent ces montants proportionnellement à leur valeur.
L'ensemble en flotte
Regrouper plusieurs ensembles dans un contrat de flotte réduit le coût unitaire de dix à vingt pour cent. Sur cinq ensembles assurés individuellement 4 500 euros, le passage en flotte représente une économie annuelle de 2 250 à 4 500 euros.
Les erreurs les plus fréquentes
Croire la remorque couverte par le tracteur
Seule la responsabilité civile s'étend à l'ensemble attelé. Les dommages subis par la remorque relèvent exclusivement de son propre contrat, en toutes circonstances.
Laisser une remorque dételée sans contrat
Une part importante du parc est en permanence dételée chez les clients ou sur les plateformes. Dans cette situation, seul son contrat propre intervient.
Ne pas déclarer les entrées de parc
Un véhicule acquis et non déclaré n'est pas assuré. En contrat de flotte, la déclaration se fait en cours d'année avec ajustement au prorata : c'est une simple formalité.
Constituer son dossier de souscription
L'inventaire du parc
Liste complète des véhicules avec immatriculation, date de première mise en circulation, valeur, usage et kilométrage annuel. Cet inventaire est la base de toute proposition sérieuse et révèle souvent des anomalies : véhicules sortis du parc mais toujours assurés, équipements non déclarés, doublons de garantie.
Les titres réglementaires
Licence de transport, attestation de capacité, certificats ADR des conducteurs le cas échéant, attestations de formation continue obligatoire. Leur validité est vérifiée à la souscription et peut l'être après un sinistre : un titre expiré fragilise l'ensemble du dossier.
Les éléments de sinistralité
Relevé sur trois à cinq ans, détail des sinistres les plus coûteux et, lorsqu'elles existent, les mesures correctives mises en place. Un dossier présentant une sinistralité expliquée et corrigée obtient de meilleures conditions qu'un dossier brut, même à ratio équivalent.
Gérer un sinistre sans perdre de temps
Agir immédiatement
Les traces disparaissent, les témoins s'éloignent, la marchandise se détériore. Photographiez tout sur place, relevez les coordonnées des témoins et, en cas de vol, déposez plainte le jour même. Un dossier constitué à chaud est systématiquement mieux indemnisé qu'un dossier reconstitué plusieurs jours après.
Préserver les preuves
Ne déchargez pas une marchandise avariée avant constatation, ne faites pas réparer le véhicule avant l'expertise, conservez les relevés de température et les enregistrements du chronotachygraphe. Ces éléments constituent la preuve matérielle et leur disparition compromet définitivement le dossier.
Anticiper l'immobilisation
Un poids lourd immobilisé désorganise le planning et expose à des pénalités contractuelles. Demandez dès la déclaration la mise en œuvre des garanties d'immobilisation prévues au contrat : véhicule de remplacement ou indemnité journalière. Elles ne sont jamais accordées spontanément.
Gérer son contrat au quotidien
Les entrées et sorties de parc
Chaque acquisition, cession ou immobilisation prolongée doit être déclarée. En contrat de flotte, la déclaration se fait en cours d'année avec ajustement de prime au prorata temporis. Un véhicule acquis et non déclaré n'est pas assuré, situation qui se découvre lors du premier sinistre alors qu'elle relève d'une simple formalité administrative. Désignez une personne responsable de ces déclarations, même dans une petite structure.
Le suivi des conducteurs
Permis en cours de validité, formation continue obligatoire, certificats ADR le cas échéant, attestations de conducteur pour les ressortissants d'États tiers. Leur conformité peut être vérifiée après un sinistre, et un titre expiré expose à un refus de garantie sur l'ensemble du dommage. Un tableau de suivi avec les dates d'échéance suffit et évite la plupart des mauvaises surprises.
La révision annuelle
À chaque échéance, vérifiez que le contrat correspond à la réalité : valeur des véhicules, équipements ajoutés, kilométrages réels, zones desservies, effectif de conducteurs. Une activité qui évolue sans que le contrat suive crée soit une sous-assurance, soit une cotisation payée pour un risque qui n'existe plus.
Questions fréquentes
Faut-il deux contrats pour un ensemble routier ?
Oui. Tracteur et semi-remorque sont deux véhicules immatriculés séparément, chacun soumis à l'obligation d'assurance.
Que couvre le contrat du tracteur pour la remorque ?
Uniquement la responsabilité civile envers les tiers pendant l'attelage. Les dommages subis par la remorque relèvent exclusivement de son propre contrat.
Et lorsque la remorque est dételée ?
Elle n'est rattachée à aucun tracteur : seul son contrat propre intervient, y compris pour les dommages qu'elle causerait en se déplaçant.
Peut-on regrouper en contrat de flotte ?
Oui, et c'est la solution retenue dès trois ensembles : échéances alignées, gestion simplifiée et coût unitaire réduit de dix à vingt pour cent.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance tracteur routier et assurance semi-remorque.
Sur le même sujet, consultez également nos articles consacrés à combien coûte une assurance poids lourd en 2026 ?, utilitaire avec remorque, assurance poids lourd au tiers ou tous risques.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.