Accident en parking privé avec utilitaire de société : qui déclare ?
Accrochage dans la cour de l’entreprise, sur le parking d’un client ou dans un dépôt privé : qui déclare le sinistre, quelles garanties s’appliquent et comment prouver les faits ?
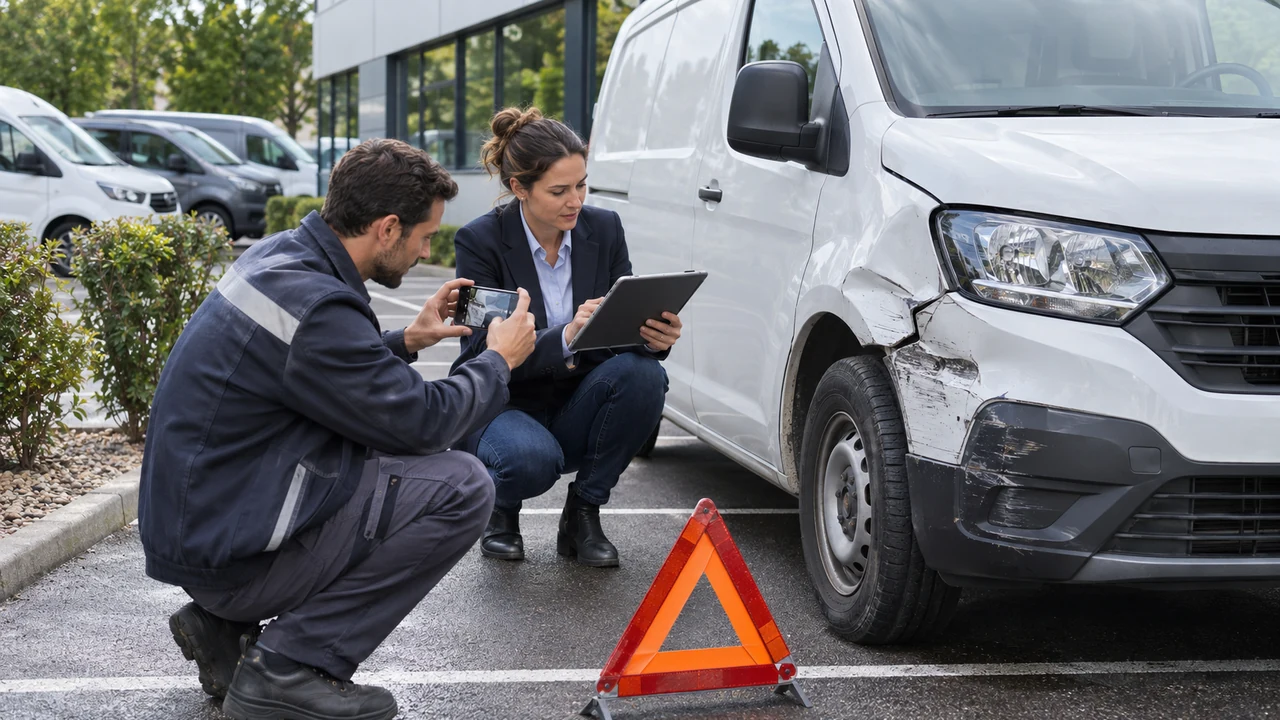
Un utilitaire de société qui heurte une borne, un autre fourgon ou un obstacle dans la cour de l’entreprise donne souvent l’impression d’un « petit sinistre ». Pourtant, ce type d’accident pose des questions précises : qui doit déclarer, comment identifier le conducteur réel, quelles garanties s’appliquent et comment prouver les circonstances quand l’événement survient sur un parking privé ?
Le caractère privé du lieu ne dispense ni de déclarer le sinistre ni de conserver des preuves. Dans une flotte, la qualité du dossier influence la franchise, la responsabilité retenue et parfois le renouvellement du contrat. Ce guide détaille les bons réflexes pour sécuriser la déclaration et limiter l’impact sur l’activité.
Pourquoi ces sinistres sont souvent mal gérés
Dans un dépôt, un parc fermé ou la cour d’un client, les manœuvres sont répétées, rapides et souvent réalisées dans un environnement encombré. Les salariés pensent parfois qu’un accrochage léger se réglera en interne. En réalité, plus la déclaration tarde, plus il devient difficile de prouver l’heure, le contexte, l’identité du conducteur et l’étendue exacte des dommages.
L’absence de procédure écrite est la première faiblesse. Une flotte bien organisée prévoit qui alerter, quels éléments photographier, comment consigner le véhicule utilisé et quel interlocuteur centralise la relation avec l’assureur ou le courtier.
Un parking privé change-t-il le traitement du sinistre ?
Le lieu privé ne supprime pas les garanties. Il complique surtout la preuve. L’assureur doit comprendre les circonstances exactes : manœuvre de recul, croisement entre deux utilitaires, collision avec un obstacle fixe ou dommage causé à un véhicule tiers. Les garanties de dommages, de responsabilité civile, de conducteur et d’assistance peuvent toujours s’appliquer selon le contrat.
- dommages au véhicule assuré ;
- dommages à un tiers ou à ses biens ;
- éventuelle garantie conducteur en cas de blessure ;
- assistance/remorquage si le véhicule ne peut plus rouler ;
- véhicule de remplacement si cette garantie existe au contrat.
Le véritable enjeu est donc la qualité du dossier et non le seul lieu de l’accident.
Comment identifier le conducteur réel ?
Dans une flotte, plusieurs salariés peuvent utiliser le même utilitaire. Pour éviter tout flou, l’entreprise doit rapprocher les plannings, feuilles de tournée, remise de clés, badge d’accès, carnet de bord, voire les outils de géolocalisation déjà exploités dans le cadre normal de l’activité.
Plus cette traçabilité est claire, plus l’assureur peut traiter rapidement le sinistre. Une entreprise qui sait expliquer qui conduisait, pour quelle mission et à quel moment, présente un risque mieux maîtrisé qu’un parc où les clés circulent sans procédure.
Quelles clauses de flotte vérifier ?
Il faut relire les clauses sur les conducteurs autorisés, les franchises, les exclusions, la garantie dommages en manœuvre, le prêt de volant interne, l’assistance et, si besoin, la garantie de véhicule relais. Les accidents de cour d’entreprise peuvent aussi révéler un manque de cohérence entre les usages réels et le contrat souscrit.
Pour approfondir, vous pouvez consulter aussi notre guide sur les conducteurs multiples et l’affectation des véhicules ainsi que notre article sur l’assistance et le véhicule de remplacement.
Quels conducteurs, aménagements et usages déclarer ?
L’assureur doit connaître les conducteurs habituels, le type de tournées, les zones de circulation et les aménagements professionnels : galerie, outillage, rayonnages, hayon, signalisation, cellule spécifique, etc. Ces éléments influencent l’évaluation du risque et le coût d’un éventuel sinistre.
Déclarer précisément ces caractéristiques dès la souscription permet d’éviter les mauvaises surprises lors de l’indemnisation ou au moment du renouvellement du contrat.
Comment documenter le sinistre et l’immobilisation ?
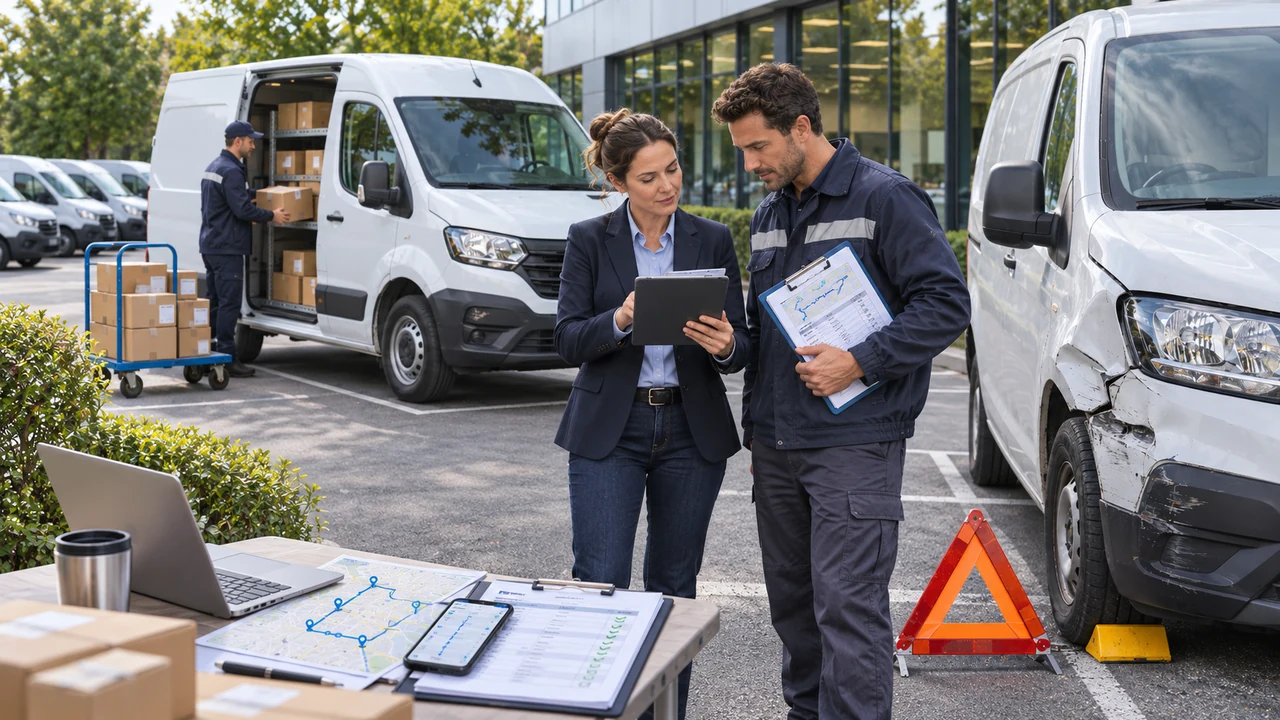
Prenez des photos sous plusieurs angles, notez l’heure et le lieu exacts, identifiez les témoins, conservez tout constat ou rapport interne et ajoutez les éléments qui montrent l’impact opérationnel : tournée reportée, intervention annulée, besoin d’un relais temporaire.
- photos et vidéos ;
- description chronologique ;
- coordonnées des témoins ;
- justificatif d’affectation du véhicule ;
- durée d’immobilisation ;
- mesures prises pour poursuivre l’activité.
Un dossier bien monté aide le courtier à défendre plus vite vos intérêts auprès de l’assureur.
FAQ : les questions fréquentes
Un parking privé change-t-il le traitement du sinistre ?
Non. Les garanties restent celles du contrat, mais la preuve des circonstances, de la responsabilité et de l’identité du conducteur devient souvent plus importante.
Comment identifier le conducteur réel ?
Il faut rapprocher plannings, tournée, remise des clés, témoignages et, si besoin, les outils de suivi déjà utilisés par l’entreprise.
Quelles clauses de flotte s’appliquent à accident dans la cour d’entreprise ?
Les garanties dommages, responsabilité civile, franchise, conducteurs autorisés, assistance et éventuellement véhicule de remplacement sont à vérifier en priorité.
Quels conducteurs, aménagements et usages déclarer ?
Déclarez les conducteurs habituels, les usages réels et les équipements professionnels qui modifient la valeur ou l’utilisation du véhicule.
Comment documenter le sinistre et l’immobilisation ?
Conservez photos, rapport interne, affectation du véhicule, témoignages et preuves de l’impact sur les tournées ou le chantier.
En résumé
Une flotte utilitaire bien assurée repose sur une description fidèle des véhicules, des usages, des conducteurs et des besoins d’assistance. Pour comparer une formule adaptée à votre activité, vous pouvez demander une étude personnalisée sur la page assurance utilitaire HiAssur.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.