Flotte utilitaire : conducteurs multiples, affectation des véhicules et sinistralité à déclarer
Flotte utilitaire : conducteurs multiples, véhicules attribués ou partagés, sinistralité, changements d’affectation, documents et garanties à vérifier.
Une flotte utilitaire n’est pas seulement une liste de cartes grises regroupées sur un même contrat. Dès que plusieurs salariés, dirigeants, intérimaires ou remplaçants utilisent les véhicules, la qualité du risque dépend aussi de qui conduit quoi, pour quel usage, à quelle fréquence et dans quelles conditions. Deux entreprises possédant six fourgons identiques peuvent donc présenter des profils d’assurance très différents : l’une attribue chaque véhicule à un conducteur stable, l’autre fonctionne avec un parc partagé où les clés circulent chaque jour.
Ce guide complète la page assurance flotte utilitaire avec un angle volontairement opérationnel : conducteurs multiples, affectation des véhicules, changements en cours d’année et suivi de la sinistralité. Il ne reprend pas le sujet de la flotte électrique, déjà traité séparément, et ne remplace pas les conditions particulières du contrat proposé par l’assureur.
Véhicule attribué ou flotte partagée : deux organisations très différentes
Dans une petite entreprise, chaque utilitaire est souvent affecté à une personne précise : un technicien conserve son fourgon, un chef d’équipe son pick-up, un livreur sa camionnette. Cette organisation facilite l’identification du conducteur habituel, le suivi du kilométrage, l’entretien et l’analyse des sinistres.
Dans une flotte partagée, plusieurs personnes peuvent utiliser le même véhicule au cours de la semaine. C’est fréquent dans la livraison, les services techniques, les entreprises du bâtiment, les sociétés de maintenance et les organisations fonctionnant en équipes. Le contrat doit alors être étudié en tenant compte d’un groupe réel de conducteurs, pas seulement du dirigeant ou de la personne ayant signé le contrat.
Un conducteur principal utilise habituellement le même véhicule. Les changements sont ponctuels et plus faciles à tracer.
Les clés sont partagées entre plusieurs salariés. Il faut connaître les catégories de conducteurs autorisés et organiser le suivi.
Le véhicule dépend du trajet, du chargement, de la zone ou du type de livraison à réaliser.
Un fourgon, une benne ou un pick-up peut rester plusieurs semaines avec une équipe puis changer de conducteur.
Construire une matrice conducteur / véhicule avant le devis
Une matrice simple permet d’éviter les déclarations imprécises. Pour chaque véhicule, indiquez le conducteur principal s’il existe, les remplaçants possibles, le type de permis nécessaire, l’usage, la zone habituelle et le kilométrage annuel approximatif. Pour les flottes réellement partagées, on peut raisonner par profils : conducteurs expérimentés, nouveaux salariés, livreurs, techniciens, chefs d’équipe ou personnels amenés à conduire occasionnellement.
| Information | Exemple | Intérêt pour le dossier |
|---|---|---|
| Véhicule | Fourgon tôlé n°4 | Identifier précisément l’unité assurée. |
| Conducteur principal | Technicien maintenance | Distinguer affectation stable et véhicule partagé. |
| Remplaçants | 2 salariés autorisés | Éviter de présenter un usage mono-conducteur si ce n’est pas le cas. |
| Usage | Interventions clients | Qualifier le risque réel : chantier, livraison, dépannage, commerce. |
| Zone | Régionale | Préciser les déplacements habituels et les longues distances éventuelles. |
| Kilométrage | 28 000 km/an | Donner un ordre de grandeur cohérent avec l’activité. |
| Stationnement | Dépôt fermé la nuit | Présenter l’exposition au vol et au vandalisme. |
| Sinistres | 2 bris de glace, 1 choc | Analyser la fréquence et la nature des événements. |
Conducteur salarié : ce qui doit être décrit à l’assureur
Le fait qu’un salarié conduise un véhicule de l’entreprise n’est pas exceptionnel, mais il ne faut pas supposer que tous les contrats traitent de la même façon tous les profils. Selon l’assureur et le produit, l’âge, l’ancienneté de permis, la fréquence de conduite, les antécédents ou l’existence de conducteurs très occasionnels peuvent être demandés.
Le bon réflexe consiste à présenter la réalité du parc. Si un véhicule est conduit chaque jour par plusieurs personnes, le dossier doit l’indiquer. Si un conducteur nouvellement embauché doit utiliser immédiatement un fourgon ou une benne, vérifiez les conditions du contrat avant de lui remettre les clés. Pour une flotte importante, une règle interne claire sur les personnes autorisées à conduire évite les zones grises.
Éviter le faux “conducteur unique”
Déclarer un seul conducteur parce qu’il est le responsable du véhicule alors que cinq salariés l’utilisent régulièrement peut créer un décalage entre le dossier et le fonctionnement réel de l’entreprise. Le devis doit refléter l’organisation effective.
Remplaçant, intérimaire ou nouveau salarié : anticiper les changements
Une flotte professionnelle évolue vite. Congé, arrêt, recrutement, départ d’un salarié, mission temporaire ou pic d’activité peuvent conduire à modifier l’affectation des véhicules. Il est utile de savoir à l’avance comment le contrat traite les nouveaux conducteurs et quelles informations doivent être transmises.
Pour les intérimaires ou personnels temporaires, il faut également vérifier la politique interne de l’entreprise : autorisation de conduite, vérification du permis adapté au véhicule, remise des clés, état du véhicule avant départ et règles d’utilisation. Ces éléments ne remplacent pas le contrat d’assurance, mais ils réduisent les difficultés lorsqu’un sinistre survient et qu’il faut reconstituer les faits.
Usage professionnel, domicile-travail et usage mixte
Le même fourgon peut servir à des interventions professionnelles pendant la journée et être conservé au domicile d’un salarié le soir. Certaines entreprises autorisent le trajet domicile-travail, d’autres imposent un retour au dépôt. D’autres encore permettent un usage personnel limité.
Ces situations doivent être distinguées. Le lieu de stationnement nocturne peut changer, tout comme le kilométrage, l’exposition au vol, la disponibilité du véhicule et le nombre de personnes susceptibles de le conduire. Si l’usage mixte existe, il doit être présenté comme tel au moment du devis plutôt que d’être découvert après un sinistre.
Pourquoi tenir un registre simple d’affectation des véhicules ?
Un registre d’affectation n’a pas besoin d’être complexe. Une feuille de calcul, un module de flotte ou un outil interne peut suffire pour savoir quel véhicule a été remis à quel conducteur et à quelle date. Cette traçabilité est utile pour l’entretien, les amendes, les sinistres, les constats, les déclarations et le suivi kilométrique.
Elle prend aussi un intérêt juridique dans certaines situations. L’article L121-6 du Code de la route prévoit que, pour les infractions constatées selon les modalités visées par le texte avec un véhicule dont le titulaire ou le détenteur est une personne morale, le représentant légal doit communiquer l’identité et l’adresse de la personne qui conduisait, dans un délai de 45 jours à compter de l’envoi ou de la remise de l’avis, sauf notamment vol, usurpation de plaque ou force majeure.
Suivre la sinistralité par véhicule et par type d’événement
Le nombre total de sinistres est utile, mais il ne raconte pas toute l’histoire. Une flotte peut présenter plusieurs petits bris de glace sans accident responsable important ; une autre peut avoir peu de dossiers mais des chocs coûteux ou des vols récurrents. Il est donc préférable de classer les événements.
Accidents avec tiers, marche arrière, manœuvre, choc en tournée ou sur chantier.
Pare-brise, vitres, optiques selon les garanties du contrat.
Véhicule, tentative de vol, serrure, vitre, accessoires ou contenu selon couverture.
Poteau, portail, quai, mur, obstacle de chantier ou dégâts de stationnement.
Pour chaque événement, conservez au minimum la date, le véhicule, le conducteur, le contexte, le coût connu ou estimé et les mesures prises ensuite. L’objectif n’est pas de sanctionner automatiquement le conducteur, mais de repérer les causes répétitives : manœuvres dans un dépôt étroit, tournées trop tendues, stationnements exposés, marche arrière fréquente, accès chantier ou défaut d’équipement.
Sinistralité : ce qu’il faut préparer pour un renouvellement ou un changement d’assureur
Lorsqu’une entreprise consulte pour assurer une flotte, l’assureur ou le courtier peut demander un historique du parc. Préparez les relevés ou états de sinistralité disponibles, la liste actuelle des véhicules, les entrées et sorties du parc et les modifications majeures de l’activité. Un historique incomplet ralentit l’analyse et peut conduire à des hypothèses défavorables.
Si la flotte a fortement changé, contextualisez les chiffres. Une société passée de 4 à 15 véhicules ne doit pas analyser le nombre brut de sinistres sans tenir compte de l’augmentation du parc. De même, l’ouverture d’une activité de livraison intensive ou l’ajout de véhicules de chantier peut modifier profondément l’exposition au risque.
Ajouter ou retirer un véhicule en cours de contrat
Une flotte n’est pas figée. Achat, vente, restitution de LOA/LLD, remplacement après sinistre ou véhicule supplémentaire peuvent intervenir en cours d’année. Il faut connaître le processus de déclaration au contrat : date d’effet, pièces demandées, carte grise, caractéristiques, usage et conducteur ou groupe de conducteurs concernés.
Lorsqu’un véhicule quitte le parc, conservez la preuve de cession, de restitution ou de transfert et vérifiez que le contrat a bien été mis à jour. Pour un véhicule entrant, évitez de considérer qu’il est automatiquement couvert simplement parce que l’entreprise possède déjà une flotte assurée : le fonctionnement dépend des stipulations du contrat.
Fourgon, benne, pick-up : ne pas mélanger les usages
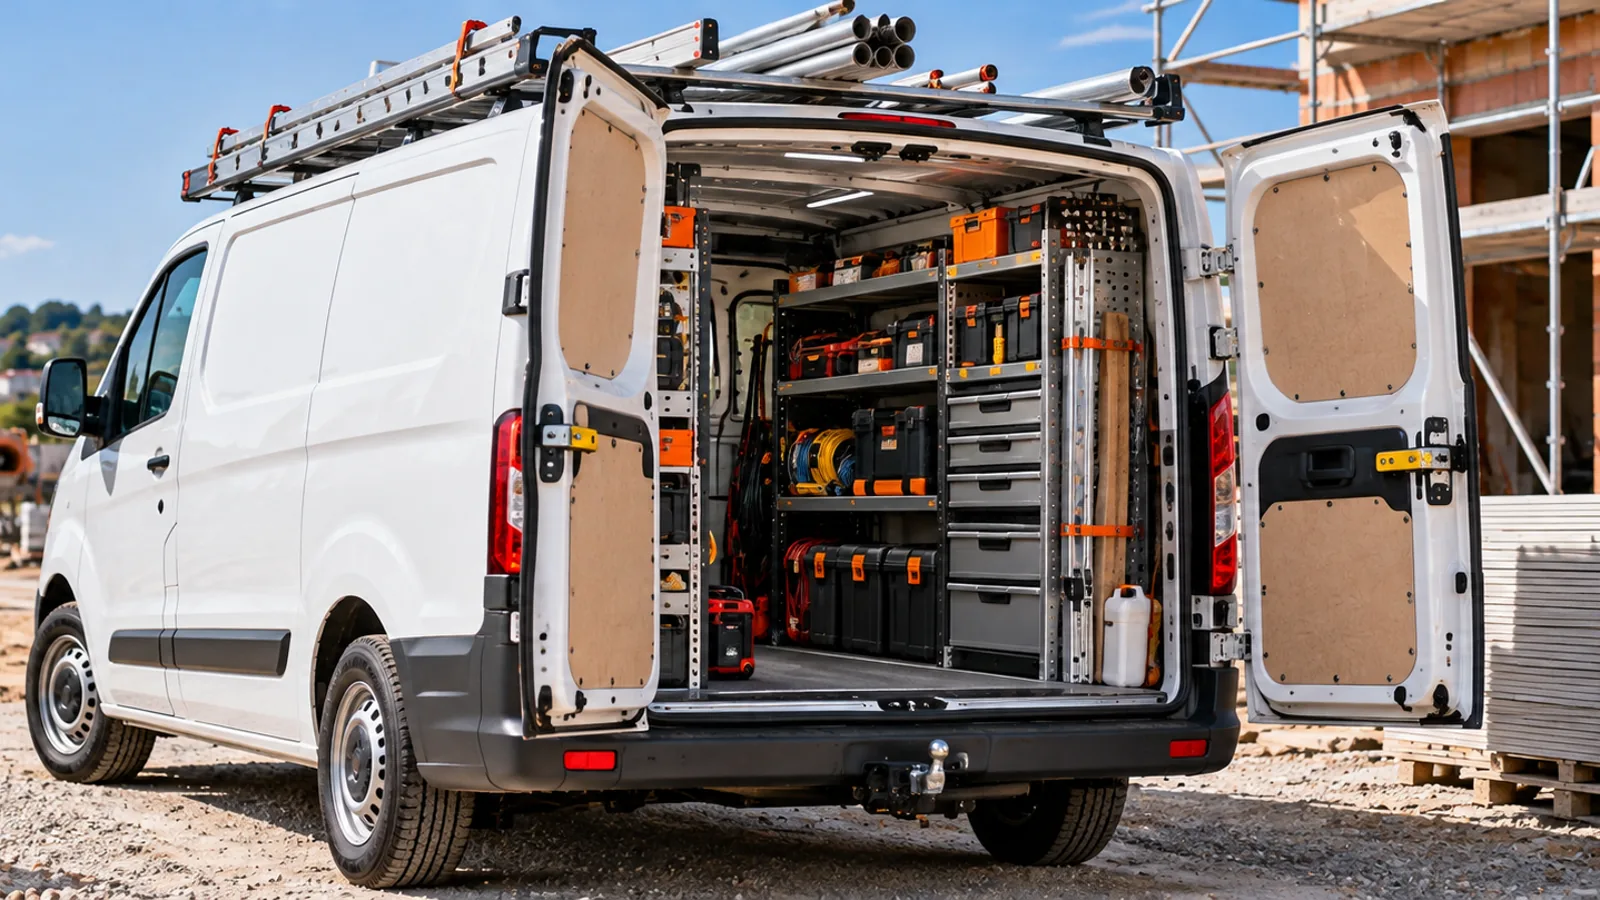
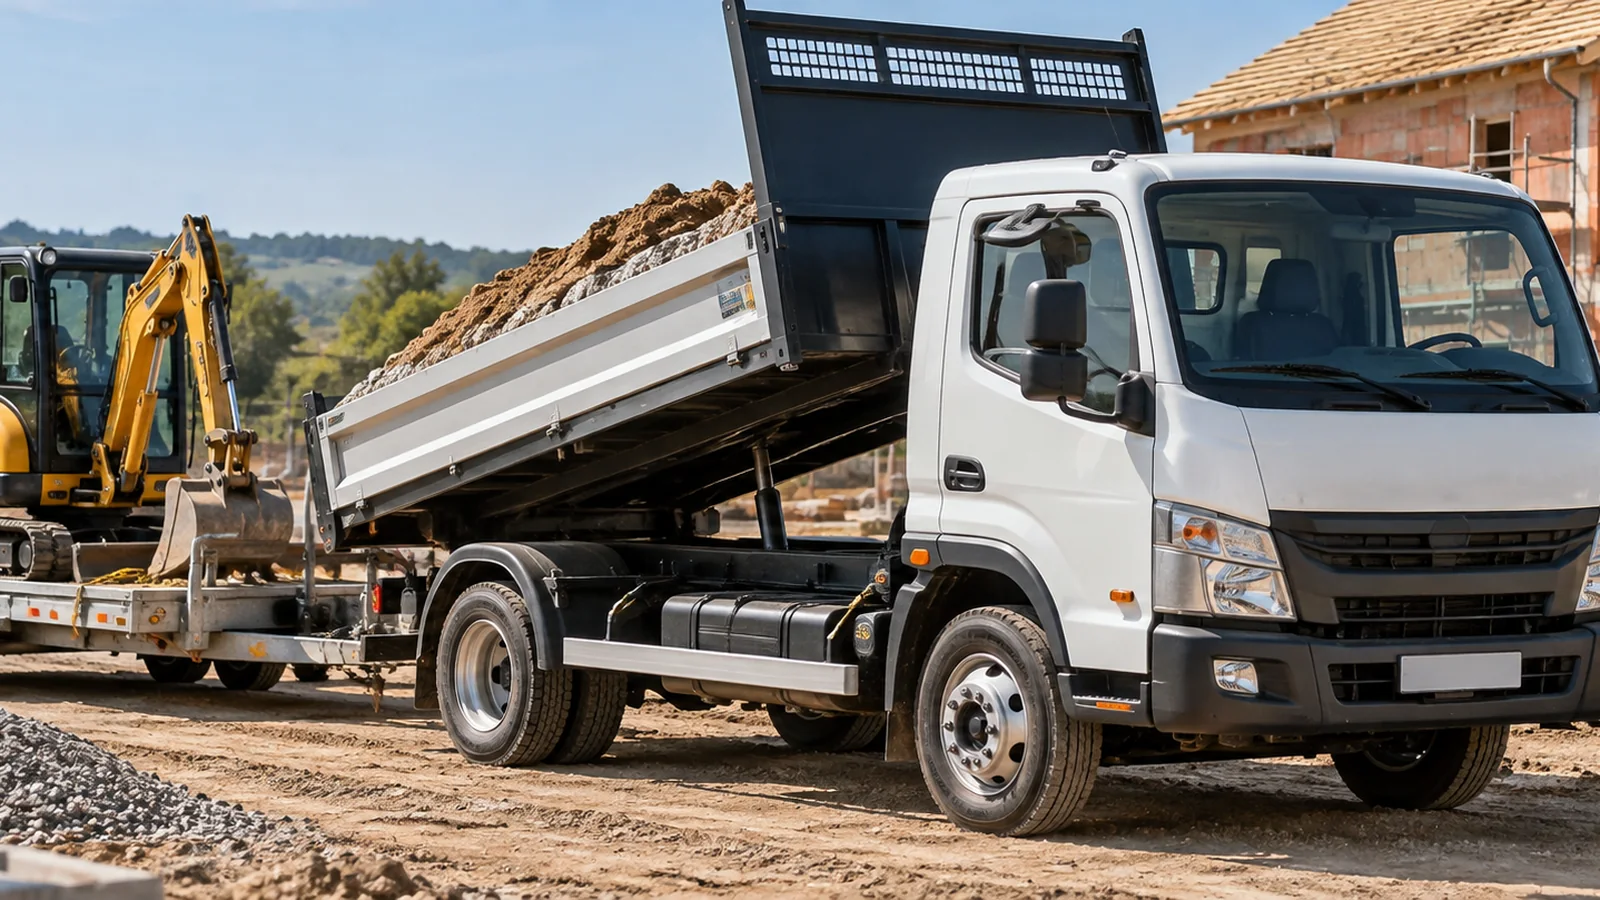
Une flotte peut réunir plusieurs catégories de véhicules. Un fourgon tôlé utilisé par un technicien n’a pas la même exposition qu’une benne chargée de matériaux ou qu’un pick-up circulant sur chantier. Le contrat flotte simplifie la gestion administrative, mais il ne rend pas les usages identiques.
La fiche de parc doit donc préciser pour chaque véhicule sa fonction principale. Cette méthode facilite aussi le maillage entre vos besoins : fourgon tôlé professionnel, camion benne ou pick-up professionnel.
Conducteurs multiples et matériel transporté
Lorsque plusieurs personnes se relaient, la question du contenu du véhicule devient également importante. Les outils peuvent rester dans le fourgon alors que le conducteur change. Les colis peuvent être chargés par une équipe et livrés par une autre. Il faut donc distinguer responsabilité du conducteur, dommages au véhicule et couverture éventuelle des biens transportés.
Un inventaire ou une procédure de remise du véhicule peut être utile pour les équipements coûteux. Pour les activités à forte rotation, l’objectif n’est pas de tout compter à chaque départ, mais de définir les équipements permanents, les matériels sensibles et les valeurs maximales embarquées.
Tableau des garanties à comparer pour une flotte multi-conducteurs
| Garantie / point | À vérifier | Pourquoi |
|---|---|---|
| Responsabilité civile | Périmètre des conducteurs autorisés | Vérifier que l’organisation réelle du parc est compatible avec le contrat. |
| Dommages tous accidents | Franchise par véhicule et par sinistre | Mesurer l’impact financier des chocs fréquents. |
| Vol / vandalisme | Stationnement, clés, dispositifs de sécurité | Adapter la protection aux lieux réels de garage. |
| Bris de glace | Franchise, éléments couverts | Important pour les véhicules à kilométrage élevé. |
| Assistance | Seuil kilométrique, véhicule de remplacement | Limiter l’arrêt d’activité lorsqu’un utilitaire est immobilisé. |
| Contenu / matériel | Plafonds, exclusions, effraction | Distinguer véhicule, outils et marchandises. |
| Conducteurs | Nouveaux permis, remplaçants, occasionnels | Éviter un écart entre les personnes autorisées et les utilisateurs réels. |
| Évolution du parc | Ajouts, retraits, remplacements | Savoir comment déclarer rapidement les mouvements de flotte. |
Les erreurs de déclaration les plus fréquentes
Le risque réel repose sur plusieurs conducteurs alors que le dossier n’en reflète qu’un seul.
Le parc évolue mais les informations conducteur ne sont pas mises à jour quand le contrat l’exige.
Une entreprise BTP peut aussi avoir des véhicules de livraison, de direction ou de maintenance.
La nature, le coût, le véhicule concerné et le contexte sont indispensables pour comprendre la fréquence.
Checklist flotte avant de demander un devis
- Liste à jour de tous les véhicules avec immatriculation, modèle et date de mise en circulation.
- Type d’usage défini pour chaque véhicule : chantier, livraison, maintenance, commerce ou usage mixte.
- Conducteur principal identifié lorsqu’il existe.
- Liste ou catégories de conducteurs remplaçants et occasionnels.
- Organisation des véhicules partagés clairement expliquée.
- Trajets domicile-travail ou usage personnel éventuel déclarés.
- Kilométrage annuel approximatif par véhicule ou par groupe de véhicules.
- Lieu de stationnement habituel le jour et la nuit.
- Historique des sinistres disponible et classé par type.
- Entrées et sorties récentes du parc identifiées.
- Valeur du matériel ou des marchandises embarquées connue si une garantie est recherchée.
- Procédure interne de remise des clés et d’identification du conducteur organisée.
- Conditions d’ajout d’un nouveau véhicule vérifiées dans le futur contrat.
- Franchises et assistance comparées en fonction de l’impact réel sur l’activité.
Maillage utile vers les pages HiAssur
FAQ — flotte utilitaire et conducteurs multiples
1. Plusieurs salariés peuvent-ils conduire le même utilitaire ?
Cela dépend des conditions du contrat et du profil déclaré. Une flotte partagée doit être présentée comme telle afin de vérifier quels conducteurs sont autorisés et quelles éventuelles restrictions s’appliquent.
2. Faut-il déclarer chaque nouveau salarié à l’assureur ?
Les obligations varient selon le contrat. Certains contrats raisonnent par catégories de conducteurs, d’autres demandent des informations nominatives ou prévoient des conditions pour certains profils. Il faut vérifier la procédure avant la prise de volant.
3. Un salarié peut-il garder le véhicule chez lui le soir ?
Oui si l’entreprise l’autorise, mais le trajet domicile-travail, l’usage éventuel hors activité et le stationnement nocturne doivent être compatibles avec les informations déclarées au contrat.
4. Pourquoi tenir un registre d’affectation des véhicules ?
Il aide à retrouver le conducteur au moment d’un sinistre, d’une infraction ou d’un contrôle interne, et facilite le suivi du kilométrage, de l’entretien et des changements d’affectation.
5. Quel est le délai pour identifier le conducteur après certaines infractions avec un véhicule de société ?
L’article L121-6 du Code de la route prévoit, dans les situations qu’il vise, un délai de 45 jours à compter de l’envoi ou de la remise de l’avis, sauf exceptions prévues par le texte.
6. La sinistralité doit-elle être suivie uniquement par conducteur ?
Non. Il est utile de la suivre aussi par véhicule, type d’événement, activité et lieu. Cela permet de distinguer un problème de conducteur d’un problème d’organisation, de site ou d’usage.
7. Un véhicule ajouté en cours d’année est-il automatiquement assuré ?
Il ne faut pas le présumer. Les modalités d’ajout, les délais et les pièces à transmettre dépendent du contrat flotte. L’entreprise doit vérifier la prise d’effet avant utilisation.
8. Quels documents préparer pour assurer une flotte utilitaire ?
Liste des véhicules, cartes grises, usages, conducteurs ou catégories de conducteurs, kilométrages, lieux de stationnement, historique de sinistres et informations sur le matériel ou les marchandises si une couverture spécifique est recherchée.
En résumé
Une assurance flotte utilitaire efficace repose autant sur la gestion des véhicules que sur celle des conducteurs. Pour obtenir un devis cohérent, l’entreprise doit décrire son fonctionnement réel : véhicules affectés ou partagés, salariés autorisés, remplaçants, usages, kilométrages, stationnement, matériel transporté et historique de sinistres.
Cette organisation permet ensuite de comparer les garanties sur de bonnes bases : responsabilité civile, dommages, vol, assistance, contenu, franchises et conditions applicables aux conducteurs. Une flotte correctement documentée est aussi plus simple à faire évoluer lorsqu’un véhicule entre ou sort du parc, lorsqu’un salarié change d’affectation ou lorsqu’une nouvelle activité démarre.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.