Utilitaire électrique professionnel : qui couvre la recharge et l’immobilisation ?
Borne au dépôt, câble endommagé, panne de batterie et véhicule arrêté : les questions utiles pour assurer un utilitaire électrique en entreprise.
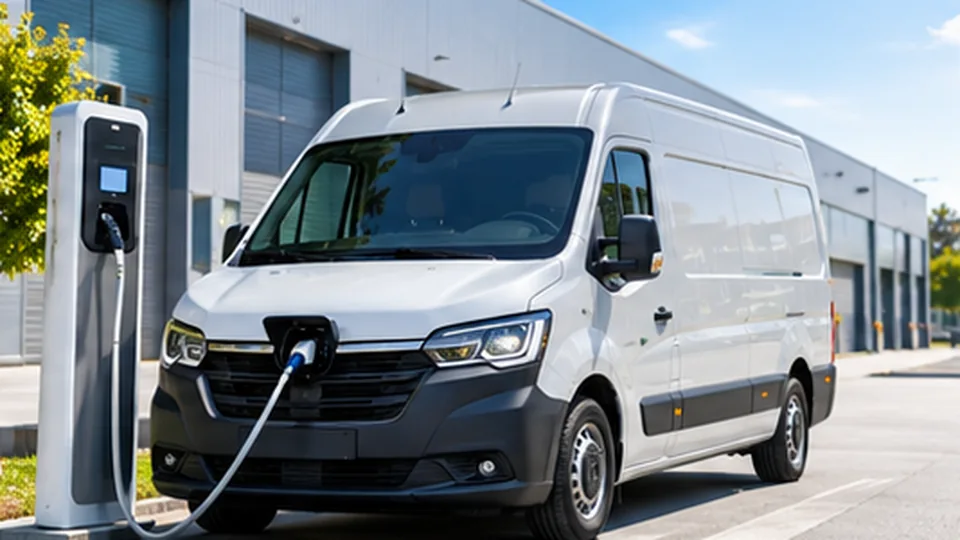
À retenir. Une entreprise de services peut remplacer plusieurs fourgons thermiques par des utilitaires électriques sans revoir immédiatement son contrat d’assurance. Pourtant, la recharge au dépôt, la dépendance à une borne et l’autonomie en tournée créent des situations particulières. Il ne suffit pas que la police couvre les collisions : l’entreprise doit vérifier le risque sur le véhicule, sur les équipements de recharge et sur l’activité interrompue.
Identifier ce qui appartient au véhicule et ce qui appartient au bâtiment
La batterie de traction, les équipements d’origine et certains câbles peuvent relever de garanties associées au véhicule, selon le contrat. Une borne murale ou un dispositif fixé à l’immeuble peut au contraire être assuré comme installation du bâtiment, selon son propriétaire et les conditions des polices concernées. Ce partage devient important lorsqu’un incident provoque à la fois des dégâts matériels et une interruption de recharge.
L’entreprise doit donc dresser un inventaire simple : véhicule, batterie, câble mobile, borne fixe, installation électrique et emplacement. Pour comparer les garanties du fourgon, la page assurance utilitaire électrique décrit les enjeux propres à ce type de véhicule. La page multirisque professionnelle peut être pertinente pour les biens du local, selon les extensions souscrites.
Une recharge interrompue n’est pas toujours un sinistre automobile
Si une borne tombe en panne sans dommage accidentel, l’assurance du véhicule n’indemnise pas nécessairement cette défaillance. La garantie panne mécanique, l’assistance liée à l’énergie et le dépannage de l’installation fixe constituent des sujets différents. Une panne de réseau électrique ne prouve pas non plus qu’il existe un sinistre couvert au titre de la multirisque professionnelle.
Lorsqu’un véhicule reste immobilisé faute d’énergie, la question utile est opérationnelle : combien de tournées seront perdues, quels clients attendent une livraison et un véhicule de remplacement est-il disponible ? Il faut lire les conditions d’assistance en précisant si elle intervient pour batterie déchargée, défaut du système de recharge ou simple indisponibilité de borne. Les plafonds, kilomètres et délais varient selon les contrats.
Dommage à la borne et risque électrique
Un câble abîmé, un choc sur une borne ou un échauffement au point de raccordement peuvent provoquer des dommages très différents. L’entreprise devrait conserver les certificats d’installation, les consignes d’entretien et les justificatifs de propriété. Après un incident, faire constater les dégâts par un professionnel compétent évite de réutiliser un équipement potentiellement dangereux.
Il ne faut pas présumer qu’une extension « batterie » couvre aussi la borne du bâtiment et les dommages électriques à l’installation. La description des garanties doit permettre de savoir quel objet est assuré, contre quels événements et avec quelle franchise. Pour un site partagé avec un bailleur ou d’autres entreprises, les responsabilités d’entretien et les assurances de chacun sont également à documenter.
La valeur de la batterie et les pertes financières
Le coût de remplacement d’une batterie peut être significatif, mais sa prise en charge dépend notamment de la nature du dommage, des conditions et de la propriété du composant. Certaines batteries sont incluses dans la vente du véhicule, d’autres font partie de montages contractuels particuliers. Les obligations du constructeur ou du loueur ne doivent pas être confondues avec les garanties de l’assureur.
En location longue durée, un sinistre total peut laisser une somme due au loueur selon le contrat de financement. La garantie perte financière et la valeur de remplacement doivent donc être comparées séparément. Pour une flotte, une simple comparaison de primes annuelles sans étude de la durée d’immobilisation peut sous-estimer le coût réel d’un incident. La page flotte utilitaire aide à poser ces questions au niveau du parc.
Tournées et autonomie : intégrer les contraintes métier
Une entreprise de livraison urbaine pourra recharger la nuit, alors qu’un artisan itinérant dépendra parfois de bornes publiques. Les besoins d’assistance ne sont pas identiques : zone de déplacement, disponibilité des bornes, volume de marchandises transportées et équipement embarqué modifient l’exposition au risque. Un véhicule d’intervention peut aussi contenir des outils ou des pièces de rechange qui ne sont pas automatiquement garantis par une simple police automobile.
Avant de demander un devis, décrivez l’usage du véhicule avec précision. Les tournées régulières, déplacements interrégionaux, stationnements de nuit et périodes de forte activité influencent le besoin d’assistance. La sous-page assurance entreprise de livraison présente les situations dans lesquelles le véhicule est indispensable au service promis au client.
Que faire après un incident de recharge ?
La priorité est la sécurité : interrompre l’usage de l’équipement dangereux et solliciter un professionnel qualifié lorsque cela est nécessaire. Documentez ensuite l’heure, le lieu, le matériel utilisé, les témoins et les dégâts visibles sans toucher à des installations qui présentent un risque. Conservez les preuves de propriété, les factures, l’entretien et les échanges avec l’exploitant de la borne.
Prévenez les interlocuteurs concernés selon l’origine apparente de l’incident : assureur du véhicule, assureur des locaux, loueur, installateur ou exploitant de recharge. Il peut y avoir plusieurs contrats, mais cela ne garantit pas plusieurs indemnisations. L’analyse doit éviter les déclarations contradictoires et respecter les délais contractuels. En cas d’arrêt d’activité, documentez les conséquences de manière mesurable sans assimiler automatiquement toutes les pertes à un sinistre couvert.
Comment comparer deux offres d’assurance électrique ?
Lisez au-delà de la mention « véhicule électrique ». Vérifiez le montant des franchises, les exclusions de batterie, la prise en charge des dommages au câble, l’assistance panne d’énergie, les conditions de remplacement et le traitement de la perte totale en leasing. Une formule très complète sur le véhicule peut rester silencieuse sur l’installation fixe de recharge.
Si plusieurs utilitaires partagent la même borne, la continuité d’exploitation dépend aussi de solutions techniques : plan de secours, maintenance, contrat de dépannage et éventuel second site. L’assurance contribue à la gestion de certains risques, mais ne remplace pas ces mesures de prévention. Le parcours auto professionnelle peut compléter la comparaison pour les autres véhicules de société du parc.
Les points à contrôler avant de choisir
Pour une demande de devis, décrivez le risque réel plutôt qu’un intitulé générique. Rassemblez les dates, usages, montants, documents et garanties actuellement souscrites qui concernent le sujet. Comparez les exclusions, plafonds, délais, franchises et conditions d’assistance. Une assurance est un contrat précis : les exemples de ce guide ne valent ni acceptation d’un risque, ni accord d’indemnisation.
Les pages produits reliées ci-dessous permettent d’obtenir une description plus spécialisée. Elles n’ajoutent pas de garantie automatique et ne remplacent ni l’attestation de souscription ni les conditions particulières de l’assureur.
Questions fréquentes
La borne de recharge est-elle incluse dans l’assurance du fourgon ?
Pas systématiquement. Une borne fixe peut relever de la couverture du bâtiment ou d’une garantie spécifique.
Une batterie déchargée donne-t-elle droit à une assistance ?
Cela dépend des conditions du contrat, notamment des exclusions et limites applicables aux pannes d’énergie.
Une panne de borne déclenche-t-elle la perte d’exploitation ?
Pas automatiquement. Il faut un événement couvert et un contrat prévoyant une indemnisation dans cette situation.
Le câble de recharge volé est-il couvert ?
Il faut vérifier s’il est considéré comme accessoire assuré, et quelles conditions s’appliquent au vol.
Que comparer pour un utilitaire en location longue durée ?
Les garanties dommages, l’assistance, la valeur du véhicule, la perte financière et les obligations du loueur.
Sources et mises à jour
Les références ci-dessous permettent de vérifier les règles publiques et les publications citées. Les informations peuvent évoluer ; il faut contrôler leur version à la date de votre démarche.
Les exemples présentés sont informatifs ; les garanties et obligations concrètes dépendent de l’activité, des textes en vigueur et des contrats applicables.
Sources
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.