
Responsabilité civile
Le socle obligatoire pour chaque véhicule de la flotte et les dommages causés aux tiers.
InclusArtisans, PME, transporteurs, collectivités ou entreprises multisites : centralisez l’assurance de plusieurs utilitaires avec des garanties adaptées à votre activité, vos conducteurs et l’évolution de votre parc.
Un contrat plus simple à piloter, des garanties homogènes et une lecture globale de votre parc.
Le socle obligatoire pour chaque véhicule de la flotte et les dommages causés aux tiers.
InclusUne protection à étudier selon la valeur, l’âge et le financement de chaque utilitaire.
OptionProtection du parc contre le vol, l’incendie et les tentatives d’effraction.
OptionUne organisation adaptée lorsque plusieurs salariés utilisent les mêmes véhicules.
OptionDépannage et remorquage pour limiter l’immobilisation de votre activité.
OptionAjout, retrait et remplacement de véhicules avec une gestion centralisée du parc.
Inclus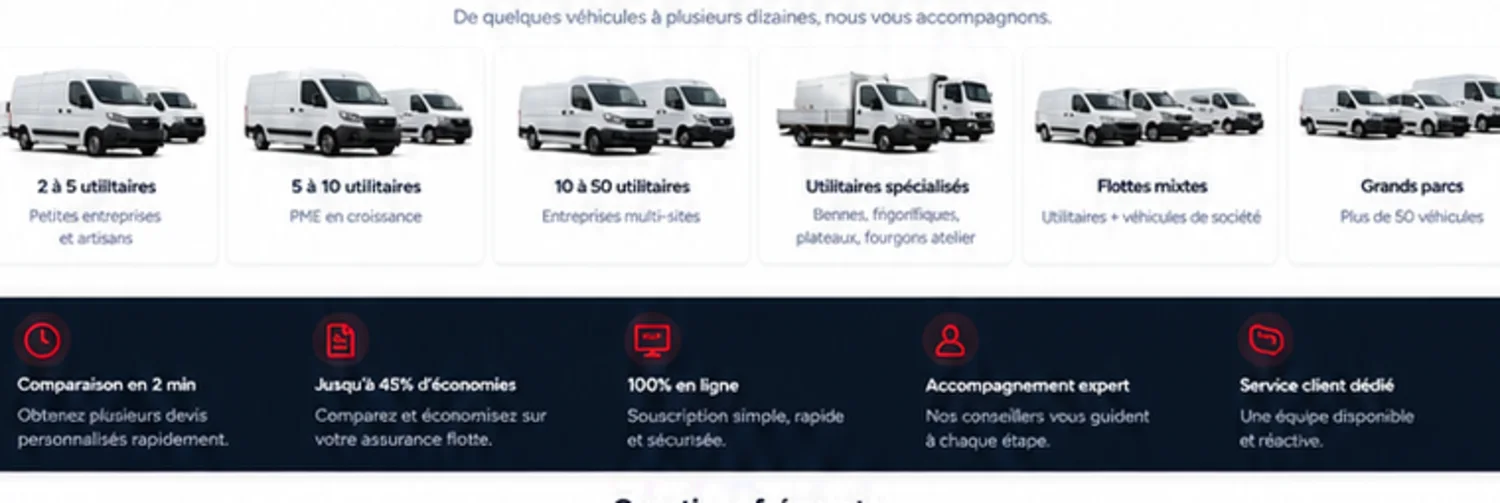
Votre parc peut réunir des fourgonnettes, fourgons, bennes, véhicules frigorifiques, électriques ou pick-up. L’objectif est de centraliser la gestion sans gommer les différences d’usage entre les véhicules.
Faites évoluer votre parc avec des entrées, sorties et remplacements plus simples à gérer.
Adaptez la couverture lorsque plusieurs salariés partagent les mêmes utilitaires.
Une vision globale aide à repérer les risques récurrents et à mieux négocier le contrat.
Des repères indicatifs selon la taille du parc, la sinistralité, les usages et les garanties retenues.
Tarifs présentés à titre indicatif : le montant réel dépend du parc, de l’activité, des conducteurs, du stationnement, de la sinistralité et des garanties choisies.
Une liste claire du parc permet d’obtenir une étude plus rapide et plus fiable.
La taille du parc ne suffit pas : l’usage, les conducteurs et la sinistralité restent déterminants.
Le nombre de véhicules et leur répartition influencent la tarification globale.
La fréquence et le coût des sinistres récents pèsent fortement dans l’étude.
Conducteurs dédiés, partagés, salariés ou remplaçants : l’organisation doit être déclarée.
Livraison, chantier, transport, commerce ou interventions techniques n’ont pas le même niveau de risque.
Dépôt fermé, chantier, voie publique ou sites multiples influencent notamment la garantie vol.
Complétez votre couverture selon les véhicules et les usages présents dans votre parc.
Petits utilitaires urbains.
Voir la solution → ▣Grand volume de chargement.
Voir la solution → ▣Chantiers et travaux publics.
Voir la solution → ▣Transport sous température dirigée.
Voir la solution → ▣Usage pro, mixte ou loisir.
Voir la solution → ▣Batterie et recharge couvertes.
Voir la solution →Le seuil dépend de l’assureur. Une étude flotte devient souvent pertinente à partir de quelques véhicules, notamment lorsque la gestion de contrats séparés devient lourde.
Oui selon les conditions du contrat. C’est précisément l’un des intérêts d’une solution flotte : accompagner les entrées, sorties et remplacements de véhicules.
La tarification est étudiée globalement selon le parc, la sinistralité, les conducteurs et les usages. Un parc bien géré et correctement déclaré peut bénéficier de conditions plus cohérentes qu’une accumulation de contrats isolés.
Cela dépend de la clause conducteurs. Il faut déclarer l’organisation réelle et vérifier les éventuelles franchises ou restrictions appliquées aux jeunes conducteurs ou profils particuliers.
Oui selon l’assureur : fourgonnettes, fourgons, bennes, frigorifiques, électriques ou pick-up peuvent être regroupés, sous réserve de leurs usages et caractéristiques.
Préparez une liste du parc, les cartes grises, l’historique de sinistralité, les conducteurs habituels et une description synthétique des usages, zones et kilométrages.
Comparez des solutions adaptées à la taille de votre parc, vos conducteurs et votre activité.