Responsabilité civile
Couverture obligatoire des dommages causés aux tiers.
InclusHilux, Ranger, Navara, L200… Assurez votre pick-up en usage professionnel, mixte ou loisir avec des garanties sur mesure.
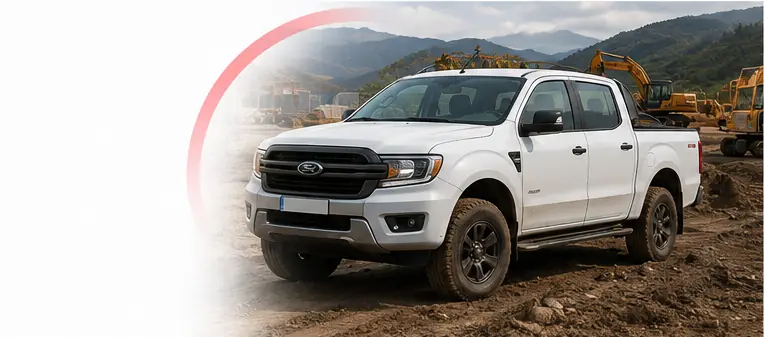
Une couverture complète pour rouler sereinement sur route, sur chantier et selon vos usages professionnels ou mixtes.
Couverture obligatoire des dommages causés aux tiers.
InclusRecommandée vu la valeur élevée des pick-up récents.
OptionExtension indispensable si vous roulez hors des voies ouvertes.
OptionHard-top, treuil, barres de toit et équipements déclarés couverts.
OptionLes pick-up sont des cibles fréquentes, notamment sur chantier.
OptionDépannage dès le premier kilomètre, y compris en zone isolée.
Inclus Robuste, spacieux et polyvalent, le pick-up peut servir d’outil de travail la semaine et de véhicule privé le reste du temps. Le contrat doit donc correspondre à la carte grise, à l’usage déclaré et aux équipements réellement montés sur le véhicule.
La mention de carte grise — notamment CTTE ou VP — influence le régime du véhicule et la tarification.
Professionnel, trajet domicile-travail, loisirs ou tout-terrain : l’usage réel doit correspondre au contrat.
Hard-top, treuil, attelage, barres de toit ou protection de benne doivent être déclarés avec leur valeur.
Des fourchettes indicatives selon votre profil, le véhicule, l’usage et le niveau de garanties.
Ces niveaux sont indicatifs et ne constituent pas un tarif garanti. Le devis dépend notamment de la valeur du pick-up, du conducteur, du kilométrage et des garanties retenues.
Le pick-up peut être immatriculé en véhicule utilitaire ou en véhicule particulier selon sa configuration. Cette information figure en case J.1 de la carte grise et peut influencer les usages autorisés, la fiscalité ainsi que la couverture proposée.
Avant de comparer, vérifiez cette mention et indiquez précisément l’usage professionnel ou mixte : cela évite de construire un devis sur une catégorie incorrecte.
Comparer avec la bonne catégorie →Les équipements ajoutés peuvent représenter plusieurs milliers d’euros et modifier fortement l’exposition au risque. Ils doivent être intégrés au contrat lorsqu’ils sont permanents ou de valeur importante.
L’usage hors route doit lui aussi être déclaré : un contrat standard ne couvre pas nécessairement tous les déplacements sur chemins, terrains privés ou chantiers.
Un dossier précis permet de comparer les offres sans multiplier les échanges.
Petits utilitaires urbains.
Voir les offres →Grand volume de chargement.
Voir les offres →Chantiers et travaux publics.
Voir les offres →Transport sous température dirigée.
Voir les offres →Batterie et recharge couvertes.
Voir les offres →Non. S’il est immatriculé en véhicule utilitaire (mention CTTE), il relève de l’assurance utilitaire, avec une fiscalité et des garanties différentes.
Le tarif dépend du profil, du véhicule ou de l’activité, des garanties, des franchises et des critères de l’assureur. Un devis personnalisé est nécessaire.
Pas par défaut. La conduite hors voies ouvertes à la circulation nécessite une extension spécifique.
Uniquement s’ils sont déclarés et valorisés. Un hard-top ou un treuil non déclaré ne sera pas indemnisé.
Cela dépend de sa carte grise. Immatriculé en véhicule utilitaire, il suit ce régime ; en véhicule particulier, la tarification et les usages autorisés diffèrent.
Fortement. Un utilitaire parcourant 40 000 kilomètres par an coûte nettement plus cher qu'un véhicule d'appoint. Déclarez un chiffre réaliste : une sous-déclaration constitue une fausse déclaration et peut entraîner une réduction d'indemnité.
Non, jamais par la garantie du véhicule. Outillage, matériel et marchandises relèvent d'une extension dédiée, avec un plafond à ajuster à la valeur réellement transportée.
La clause tous conducteurs couvre tout salarié titulaire du permis requis, sans désignation nominative. Une franchise majorée s'applique souvent aux conducteurs de moins de trois ans de permis.
À partir de trois véhicules, le contrat de flotte devient généralement plus simple à gérer et plus économique : une seule échéance et une tarification mutualisée.
Oui si les usages professionnels et privés sont correctement déclarés et acceptés. Vérifiez également la catégorie administrative du véhicule.
Déclarez les accessoires et aménagements, leur valeur et leur caractère fixe ou amovible. La garantie dépend des clauses et limites du contrat.
La responsabilité civile du véhicule ne protège pas automatiquement la valeur du matériel. Vérifiez les extensions et les conditions de transport.
Comparez gratuitement les offres adaptées à votre usage professionnel, mixte ou loisir.
Un guide métier pour vérifier vos garanties avant de demander un devis.