Assurance TPM : arrimage, palettes et chargement, qui est responsable ?
Arrimage, palettes, chargement et déchargement : les responsabilités et garanties à vérifier avant d’assurer un utilitaire de transport de marchandises.
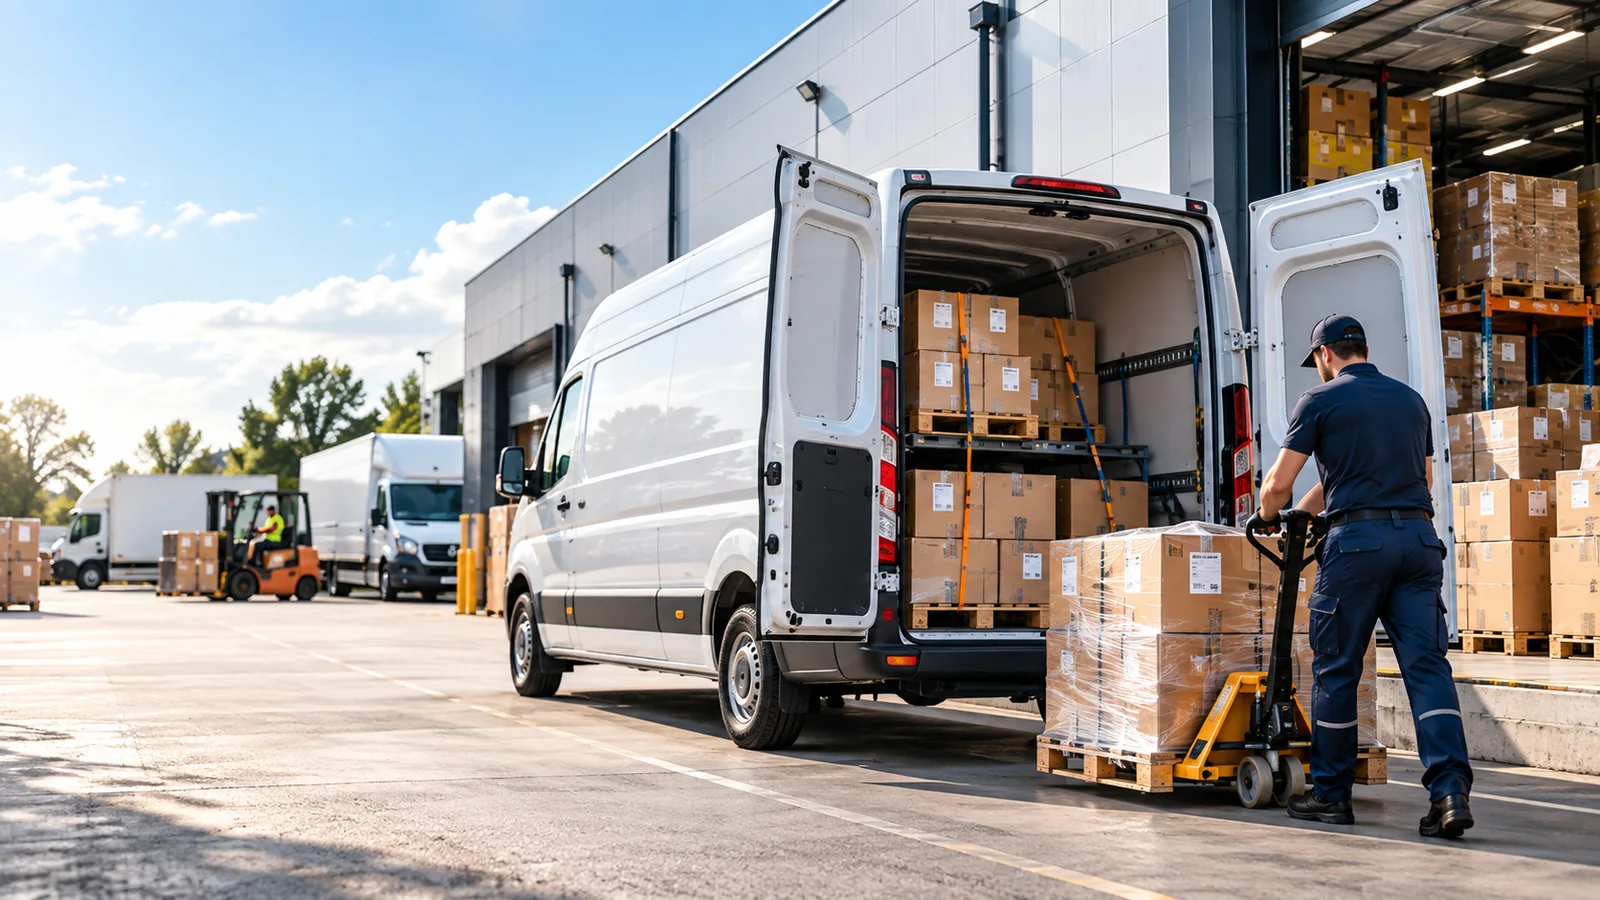
Une palette qui glisse dans un fourgon, un carton qui tombe au déchargement ou une charge mal répartie peut transformer une tournée ordinaire en sinistre coûteux. Pour une entreprise de transport, de livraison ou de messagerie, l’assurance ne se résume donc pas au véhicule : la façon dont les marchandises sont chargées, arrimées, manutentionnées et remises au destinataire influence directement la responsabilité du professionnel et la manière dont le dossier sera analysé après un dommage.
Cet enjeu concerne aussi bien le transporteur de marchandises pour compte d’autrui que l’entreprise qui livre ses propres produits. Un contrat d’assurance transporteur de marchandises doit être cohérent avec l’usage réel, les véhicules utilisés, les valeurs transportées et l’organisation du chargement. L’objectif n’est pas d’ajouter des garanties au hasard, mais de supprimer les zones grises entre l’assurance du véhicule, la responsabilité du transporteur, la couverture des marchandises et la responsabilité liée aux opérations de chargement ou de déchargement.
Pourquoi l’arrimage devient un sujet d’assurance
Le chargement modifie le comportement du véhicule : freinage, tenue de route, stabilité en virage et réaction lors d’une manœuvre d’urgence. Une palette lourde placée trop haut ou trop en arrière, un chargement non immobilisé ou des colis laissés libres dans la caisse augmentent le risque d’accident et de dommage matériel.
Le Code de la route impose de prendre les précautions utiles afin que le chargement ne puisse pas être une cause de dommage ou de danger. L’article R312-19 prévoit notamment que les chargements susceptibles de déborder doivent être solidement amarrés et que chaînes, bâches et accessoires doivent rester correctement fixés. Le texte officiel peut être consulté sur Légifrance.
Le poids ne suffit pas : la répartition compte aussi
Deux chargements de même poids peuvent produire des risques très différents. Une masse concentrée sur un seul essieu, des palettes hautes ou une charge mobile dans une caisse longue modifient la stabilité du véhicule. Pour un fourgon tôlé professionnel, la présence de rails, d’anneaux d’arrimage, de cloisons ou de barres de maintien doit être cohérente avec les marchandises habituellement transportées.
La surcharge constitue un autre point de vigilance. Le PTAC et la charge utile doivent être vérifiés à partir des caractéristiques réelles du véhicule et de son équipement. Un aménagement professionnel, un hayon ou un groupe froid réduisent la charge disponible et peuvent rendre une surcharge plus facile à atteindre qu’on ne l’imagine.
Qui est responsable du chargement et de la marchandise ?
Il n’existe pas une réponse unique valable pour toutes les opérations. La responsabilité dépend du contrat de transport, de l’organisation convenue entre les parties, de la nature du véhicule et des circonstances du sinistre. Le chargeur, le transporteur, le conducteur et le destinataire peuvent intervenir à différents moments.
Avant le départ : état de la marchandise et réserves
Avant de prendre la route, le transporteur a intérêt à vérifier l’état apparent du chargement, le conditionnement, la stabilité des palettes et la compatibilité avec le véhicule. Si l’emballage paraît insuffisant ou si une palette est déjà détériorée, une réserve précise sur le document de transport constitue un élément de preuve important.
Cette logique complète les règles développées dans notre guide sur l’assurance RC transporteur. Une bonne documentation du chargement facilite la défense du transporteur lorsqu’une avarie est constatée à l’arrivée.
Pendant le transport : conduite, arrimage et surveillance
Une fois le véhicule en mouvement, le professionnel doit veiller à ce que la charge reste stable. Les contraintes sont particulièrement fortes lors des freinages, ronds-points, changements de voie, passages sur ralentisseurs et trajets urbains. Les activités de livraison et coursier cumulent les arrêts fréquents : portes ouvertes, manutention répétée, stationnements courts et variation permanente du poids transporté.
À la livraison : la manutention crée un autre risque
Le dommage peut survenir alors que le véhicule est déjà immobilisé : palette renversée avec un transpalette, colis endommagé sur un hayon, portail heurté pendant une manœuvre, chute d’un bien dans les locaux du client. Selon la situation, l’assurance automobile n’est pas nécessairement la seule couverture concernée. Une RC exploitation ou une garantie professionnelle complémentaire peut devenir déterminante.
Les quatre assurances à ne pas confondre
1. L’assurance du véhicule utilitaire
Elle couvre d’abord la responsabilité civile de circulation et, selon la formule choisie, les dommages subis par le véhicule : collision, vol, incendie, bris de glace ou dommages tous accidents. Elle doit correspondre au bon usage professionnel. Une entreprise qui multiplie les véhicules peut avoir intérêt à étudier une assurance flotte utilitaire plutôt que d’empiler des contrats individuels.
2. La responsabilité contractuelle du transporteur
Elle concerne la responsabilité du professionnel vis-à-vis de la marchandise qui lui a été confiée. Son fonctionnement ne doit pas être confondu avec une garantie couvrant automatiquement la valeur commerciale intégrale du chargement. Les plafonds, exclusions et règles de preuve varient selon le régime applicable et les conditions du contrat.
3. L’assurance des marchandises transportées
Lorsque la valeur des biens transportés est importante, une couverture dédiée peut être nécessaire. Elle doit tenir compte de la nature des produits, de leur valeur moyenne et maximale par véhicule, des zones desservies, des conditions de stockage intermédiaire et du risque de vol. Notre guide sur l’assurance des marchandises transportées détaille cette différence.
4. La responsabilité civile exploitation
Elle intervient sur des dommages professionnels qui ne relèvent pas directement de la circulation du véhicule : opération de manutention, erreur sur un site client, dommage à un quai ou incident dans un entrepôt. Pour une entreprise de livraison, cette articulation mérite d’être examinée avec le contrat véhicule et la couverture transport.
Palettes, colis, vrac : l’assureur ne voit pas le même risque
Le mot « marchandises » recouvre des réalités très différentes. Une palette de pièces métalliques, des colis e-commerce, des produits alimentaires, des équipements électroniques ou des matériaux de chantier ne présentent ni la même valeur, ni la même sensibilité au choc, ni le même risque de vol.
Transport de palettes
Le poids unitaire, la hauteur, la stabilité et la possibilité d’empiler influencent les besoins d’arrimage. Les sangles, rails et cales doivent être adaptés au type de charge. Les palettes filmées ne sont pas nécessairement immobilisées : le film protège les colis entre eux, mais ne remplace pas l’arrimage de la charge au véhicule lorsqu’il est nécessaire.
Messagerie et colis
La difficulté vient moins du poids que du nombre de manipulations et de l’ouverture fréquente du véhicule. Les risques de vol opportuniste, d’erreur de livraison et de détérioration pendant la manutention augmentent. Un professionnel du dernier kilomètre doit donc déclarer clairement la fréquence des tournées et la nature du transport.
Produits frais ou sous température dirigée
Le risque ne se limite plus au choc ou au vol. La température et la continuité de la chaîne du froid deviennent essentielles. Les entreprises concernées doivent se référer à une assurance véhicule frigorifique intégrant les équipements spécifiques et les marchandises sensibles.
Six scénarios de sinistre à anticiper
- Palette déplacée au freinage : le chargement endommage les portes ou la cloison du véhicule.
- Chute de marchandise sur la chaussée : un tiers est blessé ou un autre véhicule est endommagé.
- Avarie sans accident routier : des colis sont écrasés ou renversés pendant la tournée.
- Vol pendant un arrêt : le véhicule est momentanément ouvert pendant une livraison.
- Dommage chez le client : une palette ou un transpalette détériore un quai, une porte ou du matériel.
- Immobilisation du véhicule : les tournées doivent être interrompues ou sous-traitées en urgence.
Ces situations montrent pourquoi le tarif le plus bas n’est pas toujours le bon indicateur. Deux contrats proches en prix peuvent différer sur le plafond marchandises, la franchise, la couverture pendant les opérations de manutention, le véhicule de remplacement ou les conditions de stationnement.
Les informations à préparer pour un devis TPM cohérent
Un dossier clair permet au courtier de présenter le risque aux assureurs sans multiplier les échanges. Pour une activité TPM, livraison ou messagerie, préparez au minimum :
- les cartes grises et caractéristiques des véhicules ;
- le type d’activité : compte propre, compte d’autrui, messagerie, livraison, distribution ;
- la nature habituelle des marchandises ;
- la valeur moyenne et la valeur maximale transportées ;
- le kilométrage annuel et les principales zones de circulation ;
- le nombre et le profil des conducteurs ;
- les équipements de chargement : hayon, rails, sangles, transpalette, cloison ;
- les conditions de stationnement la nuit ;
- le relevé d’information ou de sinistralité disponible ;
- les éventuelles exigences d’assurance imposées par les donneurs d’ordre.
Si plusieurs véhicules et conducteurs sont concernés, la page flotte utilitaire permet d’identifier les informations supplémentaires à préparer. Pour un seul véhicule en tournée intensive, la page livreur et coursier détaille les critères propres au dernier kilomètre.
Comment réduire le risque sans réduire les garanties
Formaliser une procédure de chargement
Une procédure simple peut prévoir le contrôle visuel du véhicule, la répartition des masses, l’utilisation des points d’arrimage, la vérification des sangles et une photo du chargement avant départ lorsque la valeur est importante. Cette organisation améliore la prévention et fournit des éléments utiles en cas de réclamation.
Choisir le véhicule adapté
Un véhicule trop petit oblige à charger au maximum et augmente le risque de surcharge ou de mauvaise répartition. Un véhicule trop grand peut générer des coûts inutiles. Le choix entre fourgonnette, fourgon, caisse, plateau ou benne doit correspondre aux flux réels. Les besoins d’un chantier peuvent par exemple orienter vers une assurance benne, alors qu’une activité urbaine légère sera plus cohérente avec une fourgonnette.
Suivre les sinistres par type
Ne vous limitez pas au nombre total de déclarations. Classez les incidents : recul, chargement, vol, bris de glace, dommages aux marchandises, collision, manutention. Une fréquence élevée sur le même scénario révèle souvent une mesure de prévention simple à mettre en place.
Les pages HiAssur à consulter selon votre activité
FAQ : assurance TPM, chargement et arrimage
L’assurance du véhicule couvre-t-elle les palettes transportées ?
Pas automatiquement. Le contrat automobile couvre le véhicule selon les garanties souscrites. La marchandise et la responsabilité liée au transport doivent être analysées séparément.
Une palette filmée est-elle considérée comme correctement arrimée ?
Le filmage stabilise les colis sur la palette, mais il ne remplace pas nécessairement l’immobilisation de la charge dans le véhicule. Le mode d’arrimage doit être adapté au poids, au type de véhicule et aux mouvements possibles pendant le trajet.
Qui paie si une marchandise tombe pendant le déchargement ?
La réponse dépend de l’organisation du transport et de la personne responsable de l’opération au moment du dommage. L’assurance automobile, la RC transporteur ou la RC exploitation peuvent avoir des périmètres différents.
Faut-il déclarer un hayon ou un transpalette à l’assureur ?
Il est conseillé de déclarer les équipements importants et leur valeur, surtout lorsqu’ils font partie de l’outil de travail ou influencent les opérations de chargement et de déchargement.
L’assureur peut-il demander des informations sur les marchandises ?
Oui. Nature des biens, valeur, fréquence des transports, zones desservies et conditions de stationnement peuvent être nécessaires pour proposer des garanties et des plafonds cohérents.
Comment obtenir rapidement un devis assurance TPM ?
Préparez les cartes grises, l’activité exacte, le kilométrage, les conducteurs, la nature et la valeur des marchandises, les équipements du véhicule et votre historique de sinistres. Un dossier complet réduit les allers-retours.
En résumé
Pour un professionnel TPM, une bonne assurance commence avant la route : activité correctement déclarée, véhicule adapté, chargement sécurisé, responsabilités identifiées et garanties séparées entre véhicule, transport et marchandises. Ce cadre réduit les litiges et permet de comparer les offres sur leur véritable niveau de protection plutôt que sur la seule cotisation.
Pour étudier une solution adaptée à votre activité, consultez la page assurance transporteur de marchandises ou demandez un devis depuis le comparateur HiAssur.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.