Assurance utilitaire pour commerçant ambulant : véhicule, stock et stationnement
Marchés, tournées, stock embarqué et stationnement : les garanties à vérifier pour protéger l’utilitaire, les marchandises et le matériel d’un commerçant.
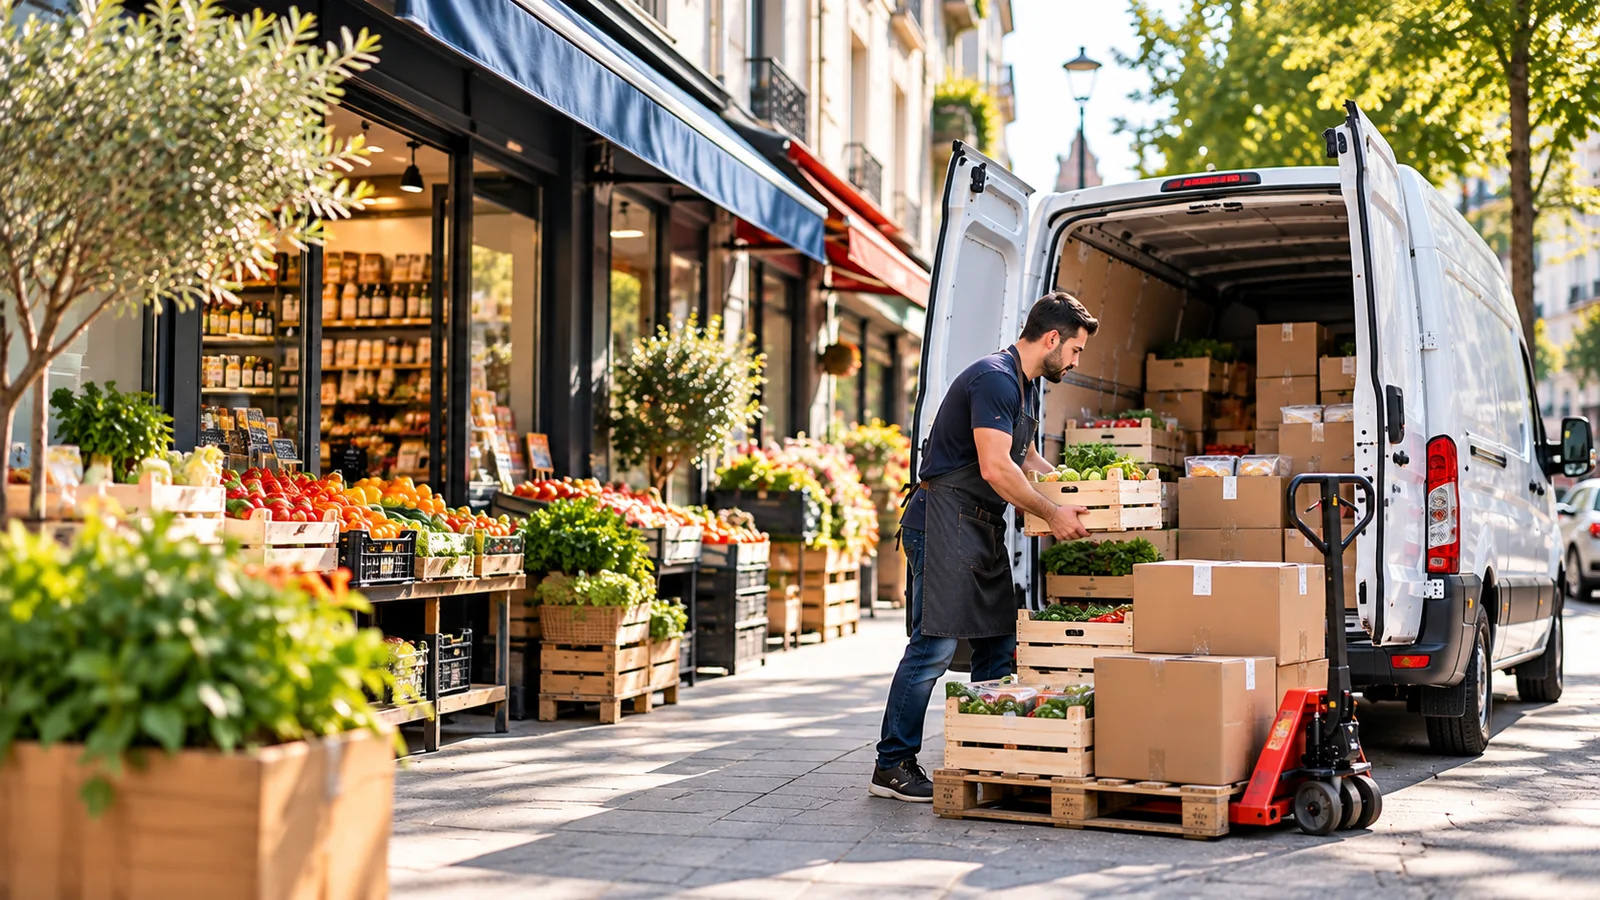
Un commerçant ambulant n’utilise pas son utilitaire comme un simple véhicule de déplacement. Le fourgon sert à transporter le stock, les emballages, le matériel de présentation, parfois des équipements électriques ou frigorifiques, puis il stationne près d’un marché, d’une foire, d’un événement ou d’un point de vente temporaire. L’assurance utilitaire pour commerçant doit donc protéger à la fois le véhicule et l’organisation commerciale qui dépend de lui.
Le risque est très différent selon que vous êtes épicier ambulant, fleuriste, vendeur de textile, traiteur, artisan-commerçant ou e-commerçant effectuant lui-même ses livraisons. La valeur du stock, la fréquence des déplacements, le lieu de stationnement et la présence éventuelle de produits sensibles doivent être déclarés avec précision. Un contrat correctement calibré évite surtout les mauvaises surprises le jour où l’utilitaire est immobilisé, forcé ou endommagé.
Pourquoi l’utilitaire d’un commerçant est un risque particulier
Le véhicule transporte souvent une partie du chiffre d’affaires
Chez un commerçant ambulant, une partie du stock disponible à la vente voyage dans le véhicule. Cela peut représenter quelques centaines d’euros pour une petite tournée ou plusieurs milliers d’euros lorsqu’il s’agit d’alimentaire, de produits artisanaux, de textile, de matériel électronique ou de marchandises saisonnières. La bonne question n’est donc pas seulement « combien vaut le fourgon ? », mais aussi « quelle valeur maximale peut se trouver à l’intérieur au même moment ? ».
Les arrêts et les stationnements sont fréquents
Marchés, halls, foires, salons, zones piétonnes et livraisons locales multiplient les arrêts. Le véhicule peut rester plusieurs heures sur un emplacement, parfois loin du regard direct du commerçant. Cette réalité augmente l’exposition au vol, au vandalisme, aux petits chocs et au bris de glace. Le lieu de stationnement nocturne compte aussi : garage fermé, dépôt, rue, parking privé ou emplacement de marché n’offrent pas le même niveau de risque.
Le matériel professionnel est souvent oublié
Tables pliantes, barnums, caisse mobile, terminal de paiement, vitrines, groupes électrogènes, présentoirs, balances, outils ou petit matériel de manutention ne sont pas toujours assimilés au véhicule lui-même. Ils doivent être recensés et, lorsqu’ils représentent une valeur significative, intégrés à la réflexion d’assurance. Pour les activités artisanales, notre guide sur l’assurance fourgon tôlé complète bien cette approche.
Véhicule, stock, matériel : quelles garanties vérifier ?
Elle couvre les dommages causés aux tiers par le véhicule dans les conditions prévues au contrat. C’est la base obligatoire pour circuler.
Selon la formule : incendie, vol, bris de glace ou dommages tous accidents pour protéger la valeur de l’utilitaire.
Cette extension vise le stock ou les produits présents dans le véhicule, avec plafond, franchise et exclusions propres au contrat.
Présentoirs, caisse, outillage et équipements peuvent nécessiter une déclaration et un montant de garantie distinct.
Une panne immobilisant le véhicule peut empêcher une journée de marché ou une tournée complète. L’assistance doit être cohérente avec l’activité.
Vérifiez qu’un remplacement réellement exploitable est prévu : volume, charge utile et usage professionnel peuvent être déterminants.
Le stock transporté : le point à dimensionner avec précision
Raisonner sur la valeur maximale, pas sur la moyenne
Un commerçant peut avoir 1 000 euros de marchandises un jour ordinaire et 8 000 euros avant un marché important ou une période de fêtes. Le plafond d’assurance doit être comparé à la valeur la plus élevée susceptible de se trouver dans le véhicule. Un plafond trop faible est particulièrement problématique après un vol total du chargement.
Conserver les preuves de valeur
Factures fournisseurs, inventaires, bons de livraison et relevés de stock sont utiles pour justifier la valeur des biens. Plus l’activité est organisée, plus il est facile de démontrer ce qui se trouvait réellement dans le véhicule au moment d’un sinistre. Pour un stock fluctuant, un inventaire périodique et une méthode simple de suivi constituent une bonne pratique.
Marchandises sensibles ou à forte valeur
Certains biens demandent une étude plus précise : informatique, téléphonie, bijoux, produits de luxe, matériel professionnel coûteux ou marchandises facilement revendables. Ne supposez pas qu’une extension générique couvre toutes les catégories. Demandez toujours les exclusions et les plafonds applicables à votre activité réelle.
Commerce ambulant et stationnement : les clauses qui changent l’indemnisation
Les conditions de vol sont souvent plus importantes que le montant de la cotisation. Selon les contrats, l’indemnisation peut dépendre du verrouillage du véhicule, des traces d’effraction, de l’utilisation d’un antivol, du lieu de stationnement ou de certaines plages horaires. Un commerçant qui laisse son utilitaire chargé en voirie ne doit pas être assuré comme un professionnel qui vide complètement le véhicule chaque soir et le remise dans un local fermé.
Exemple concret
Un vendeur arrive sur un marché à 6 h, décharge une partie de son stock puis laisse plusieurs cartons dans le fourgon jusqu’à midi. Si le véhicule est forcé pendant ce laps de temps, la prise en charge du stock dépendra du contrat marchandises, de son plafond, de la franchise et des conditions de vol. La simple garantie vol du fourgon ne suffit pas.
Produits frais et alimentation : penser à la chaîne du froid
Pour un commerçant alimentaire, le risque ne se limite pas au vol. Une panne, une immobilisation prolongée ou une défaillance du groupe froid peut détériorer la marchandise. Si vous transportez des produits nécessitant une température dirigée, vérifiez les garanties du véhicule, du groupe froid et du stock. La page assurance utilitaire frigorifique détaille ces enjeux spécifiques.
Il faut également distinguer une simple fourgonnette utilisée quelques heures par jour d’un véhicule transformé avec cellule, groupe de froid ou aménagement permanent. Toute transformation notable mérite d’être déclarée afin que la valeur assurée corresponde au véhicule réellement exploité.
Quel véhicule pour quel type de commerce ?
| Profil | Véhicule fréquent | Points à surveiller |
|---|---|---|
| Commerce de proximité | Fourgonnette | Petits trajets, stationnement urbain, stock limité, conducteur principal. |
| Commerce ambulant / marchés | Fourgon tôlé | Stock variable, matériel de stand, stationnement prolongé, vol et assistance. |
| Commerce alimentaire | Frigorifique | Température, groupe froid, perte de marchandises et continuité d’activité. |
| E-commerce local | Fourgonnette / électrique | Tournées, arrêts fréquents, colis, kilométrage et recharge. |
| Artisan-commerçant | Fourgon / pick-up | Outillage, matériel, marchandises et usage mixte selon l’activité. |
Pour les petits volumes urbains, consultez l’assurance fourgonnette. Si votre activité repose sur des tournées de centre-ville et que vous envisagez un véhicule à batterie, notre page utilitaire électrique permet d’anticiper les questions de recharge et d’autonomie.
Les critères qui influencent le tarif
- Valeur, âge et type du véhicule.
- Usage déclaré : commerce, livraison, marchés, déplacements professionnels.
- Kilométrage annuel et fréquence des tournées.
- Zone géographique et conditions de stationnement.
- Valeur maximale du stock transporté.
- Nature des marchandises : alimentaires, fragiles, sensibles, de valeur.
- Nombre de conducteurs et expérience de conduite.
- Historique de sinistralité et relevé d’information.
- Mesures antivol et sécurisation du véhicule.
- Besoin d’un véhicule de remplacement professionnel.
Commerçant en ligne avec livraison locale : attention au changement d’usage
Un commerce qui démarre en boutique puis ajoute progressivement la livraison peut modifier fortement l’usage de son utilitaire. Davantage de kilomètres, plus d’arrêts, plus de conducteurs et davantage de marchandises en circulation changent le profil de risque. Il est préférable de mettre à jour le contrat lorsque l’organisation évolue plutôt que d’attendre un sinistre pour découvrir que l’usage déclaré ne correspond plus à la réalité.
Si les livraisons deviennent une activité structurée avec plusieurs véhicules ou plusieurs salariés, les pages entreprise de livraison et flotte utilitaire permettent d’étudier une organisation plus adaptée.
Les documents à préparer pour un devis précis
- Carte grise de l’utilitaire.
- Permis des conducteurs habituels.
- Kbis, SIRET ou justificatif d’activité selon la structure.
- Relevé d’information ou historique d’assurance disponible.
- Nature exacte du commerce et des déplacements.
- Kilométrage annuel estimé.
- Valeur moyenne et valeur maximale du stock transporté.
- Liste du matériel professionnel embarqué.
- Lieu de stationnement habituel, notamment la nuit.
- Caractéristiques des aménagements ou du groupe froid si le véhicule est transformé.
Comment réduire le risque sans réduire les garanties utiles
La prévention est souvent le levier le plus rationnel. Une serrure renforcée, une séparation entre cabine et chargement, un stationnement sécurisé, un traceur et une procédure simple de fermeture à chaque arrêt réduisent l’exposition sans sacrifier le niveau de garantie. Pour les marchandises, l’organisation du stock est tout aussi importante : ne laissez pas inutilement la totalité de la marchandise dans le véhicule lorsque seule une partie est nécessaire.
Pour un commerce utilisant plusieurs utilitaires, centraliser les règles de stationnement, de remise des clés et d’inventaire permet aussi de mieux présenter le risque à l’assureur. Une entreprise capable d’expliquer précisément son organisation inspire davantage confiance qu’un dossier imprécis où personne ne sait combien de véhicules, de conducteurs ou de marchandises circulent réellement.
Pages HiAssur à consulter
FAQ — assurance utilitaire pour commerçant ambulant
La garantie vol du véhicule couvre-t-elle mon stock ?
Pas automatiquement. Le vol du véhicule et la couverture des marchandises sont généralement des garanties distinctes. Vérifiez le plafond, la franchise et les conditions d’effraction.
Faut-il déclarer que le véhicule sert aux marchés ?
Oui. L’usage réel doit être décrit précisément : marchés, foires, tournées, livraisons ou commerce ambulant peuvent influencer l’étude du risque.
Comment choisir le plafond pour les marchandises ?
Basez-vous sur la valeur maximale susceptible d’être transportée simultanément, notamment lors des périodes de forte activité, et non uniquement sur une journée moyenne.
Mon matériel de stand est-il automatiquement couvert ?
Non nécessairement. Barnum, caisse, présentoirs, balance et équipements peuvent nécessiter une garantie de contenu ou de matériel professionnel spécifique.
Une fourgonnette suffit-elle pour un commerce ambulant ?
Cela dépend du volume, de la charge utile, du nombre de kilomètres et de la nature des marchandises. Un fourgon plus grand ou un frigorifique peut être nécessaire selon l’activité.
Puis-je assurer plusieurs salariés comme conducteurs ?
Oui selon le contrat. Vérifiez les conditions liées à l’âge, l’ancienneté du permis, la franchise et l’usage professionnel de chaque conducteur.
Que se passe-t-il si mon véhicule est immobilisé avant un marché ?
L’assistance et le véhicule de remplacement peuvent limiter l’interruption, mais il faut vérifier que le véhicule proposé possède le volume et l’usage adaptés à votre activité.
Un commerçant en ligne qui livre ses clients doit-il modifier son contrat ?
Lorsque la livraison devient régulière et augmente le kilométrage ou le nombre d’arrêts, il est prudent de vérifier que l’usage déclaré au contrat correspond toujours à l’activité réelle.
Une bonne assurance utilitaire pour commerçant ne se résume pas au tarif du véhicule. Elle doit suivre la réalité du commerce : valeur du stock, fréquence des marchés, tournées, stationnement, matériel embarqué et éventuelle chaîne du froid. Pour comparer des solutions adaptées, consultez la page assurance utilitaire commerçant.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.