Flotte utilitaire électrique : batteries, recharge et continuité d’activité
Batteries, bornes de recharge, assistance, conducteurs et immobilisation : les points à vérifier pour assurer une flotte d’utilitaires électriques sans angle mort.
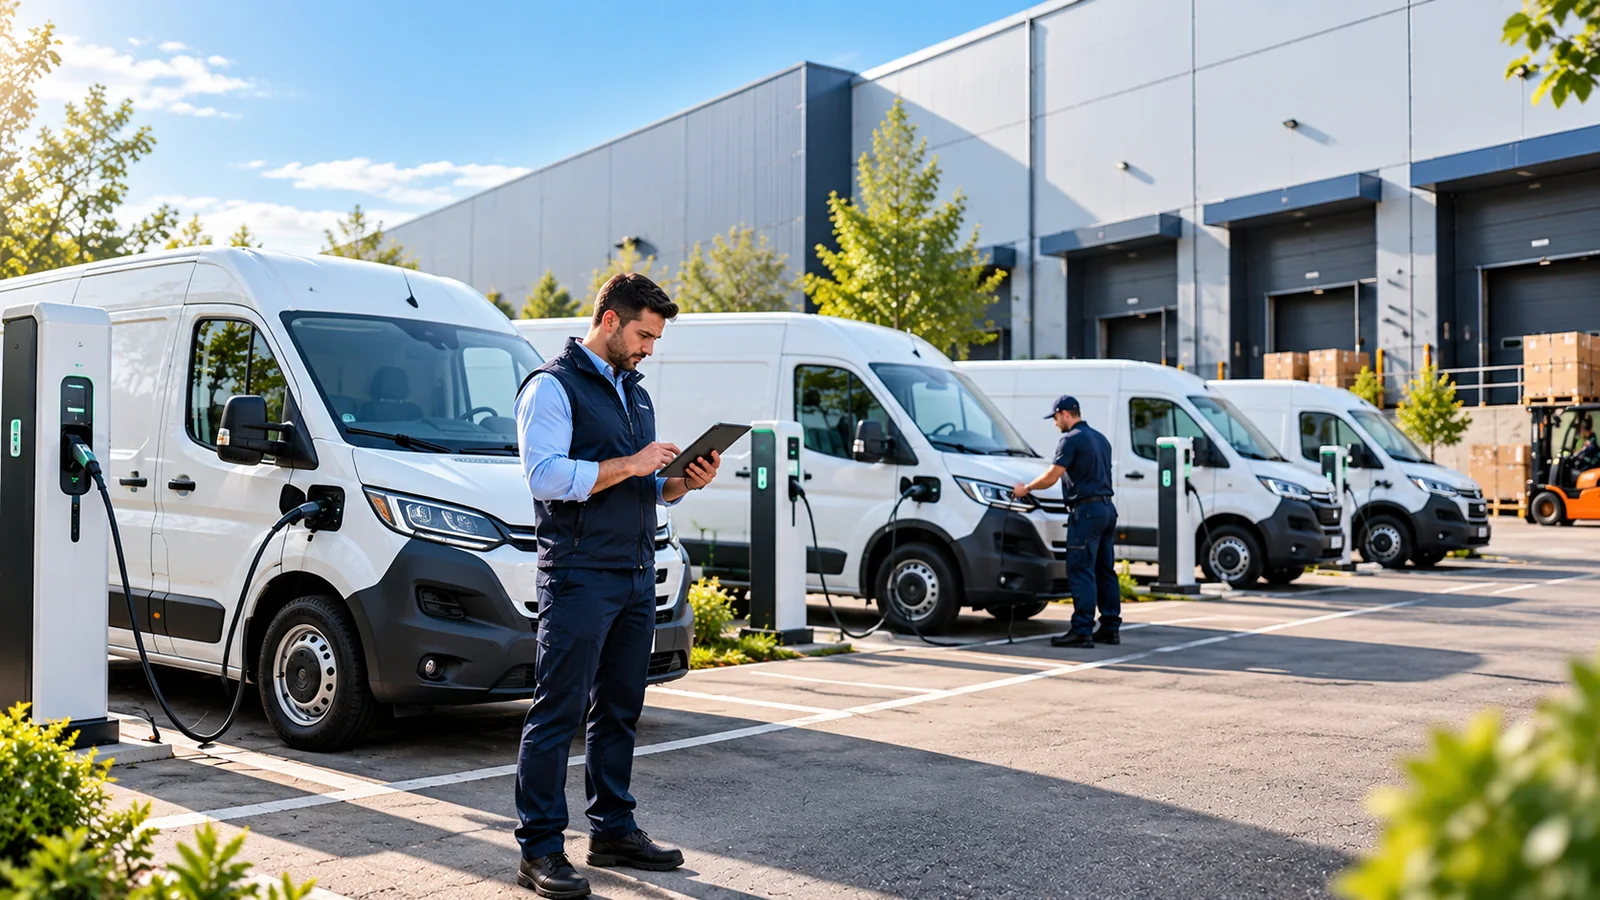
Passer une flotte d’utilitaires à l’électrique ne consiste pas seulement à remplacer un moteur thermique par une batterie. Pour une entreprise, le risque change sur plusieurs niveaux à la fois : valeur des véhicules, recharge au dépôt, immobilisation, disponibilité des bornes, coût des réparations, organisation des tournées et continuité d’activité. Une assurance flotte utilitaire doit donc intégrer ces nouveaux paramètres sans perdre de vue les fondamentaux du parc : usage déclaré, conducteurs, sinistralité et garanties réellement nécessaires.
Le bon contrat ne se résume pas à la garantie du véhicule. Il faut distinguer ce qui relève de l’assurance automobile, ce qui dépend de la couverture de l’utilitaire électrique, et ce qui doit être traité dans la multirisque professionnelle ou dans un contrat portant sur les installations du site. Cette séparation est essentielle lorsqu’une entreprise installe plusieurs bornes au dépôt ou exploite des véhicules loués avec batterie incluse.
Pourquoi une flotte utilitaire électrique change l’analyse du risque
La valeur est concentrée dans la batterie
La batterie de traction représente une part importante de la valeur d’un utilitaire électrique. Après un choc sous caisse, un accident latéral ou une immersion, l’expertise peut donc être plus technique qu’avec un utilitaire thermique. L’assureur peut demander un contrôle spécifique du pack, même lorsque la carrosserie semble peu touchée. Pour une flotte, ce point a un impact direct sur le coût moyen des sinistres et sur la durée d’immobilisation.
L’usage professionnel intensif sollicite davantage l’autonomie
Une tournée urbaine avec de nombreux arrêts n’a pas le même profil qu’une activité interurbaine ou qu’un usage de dépannage. Le poids du chargement, la température extérieure, le chauffage ou la climatisation et la disponibilité d’une recharge intermédiaire influencent la marge d’autonomie. Ces éléments ne déterminent pas seuls la prime, mais ils permettent de décrire correctement le risque et surtout de choisir une assistance réellement adaptée.
L’immobilisation devient un risque d’exploitation
Dans une petite flotte, un véhicule indisponible peut désorganiser immédiatement les tournées. Avec plusieurs utilitaires électriques, l’entreprise doit vérifier la catégorie du véhicule de remplacement, le délai de mise à disposition et la compatibilité avec son activité. Un véhicule de courtoisie particulier n’aide pas un professionnel qui doit transporter des colis, du matériel ou des palettes.
Les garanties à vérifier véhicule par véhicule
Particulièrement utile sur les véhicules récents ou financés, dont la valeur reste élevée.
À contrôler avec les conditions de stationnement du parc et les exigences antivol du contrat.
Vérifiez qu’elle est bien intégrée à la valeur assurée et comment sont traités les dommages accidentels.
Le remorquage doit être compatible avec un utilitaire et avec le réseau réellement utilisé par l’entreprise.
La catégorie garantie compte autant que la durée : volume utile, charge et équipement doivent rester exploitables.
Le contenu transporté ne doit pas être confondu avec le véhicule lui-même ; les plafonds se dimensionnent séparément.
Pour une activité de livraison, ces garanties doivent être rapprochées de la réalité des tournées. Une entreprise de livraison qui exploite plusieurs utilitaires électriques n’a pas les mêmes besoins qu’un artisan possédant deux véhicules légers pour des interventions locales. Le kilométrage, la valeur moyenne du chargement, les horaires et le lieu de remisage restent des informations centrales.
Bornes de recharge : ne pas les confondre avec l’assurance du véhicule
Une borne fixe appartient au risque immobilier ou professionnel
Lorsqu’une borne est fixée sur le site de l’entreprise, sa couverture dépend généralement du contrat protégeant les locaux, les équipements ou les installations électriques, selon la propriété de la borne et les conditions du contrat. Il faut vérifier explicitement le vol, le vandalisme, les dommages électriques, la surtension et les conséquences d’un incendie. Le fait que la borne serve à un véhicule assuré ne signifie pas automatiquement qu’elle est couverte par l’assurance automobile.
Les câbles et chargeurs mobiles doivent être identifiés
Les câbles de recharge, adaptateurs et équipements mobiles peuvent être considérés comme accessoires du véhicule ou comme matériel professionnel suivant le contrat. Dans une flotte, mieux vaut demander une confirmation écrite et un plafond clair. Un câble remplacé une fois est une dépense limitée ; plusieurs vols ou dégradations dans un parc peuvent rapidement devenir récurrents.
Plusieurs bornes sur un même dépôt créent un risque concentré
Si tout le parc recharge sur un seul site, une panne électrique ou l’indisponibilité de l’infrastructure peut affecter simultanément plusieurs véhicules. Le risque n’est alors plus seulement automobile : c’est un risque de continuité d’activité. L’entreprise doit prévoir une solution de secours, par exemple des points de recharge alternatifs, une procédure de délestage ou quelques véhicules non dépendants du même dispositif.
Faut-il mélanger utilitaires électriques et thermiques dans le même contrat de flotte ?
Oui, c’est généralement possible : une flotte peut regrouper des véhicules de technologies, valeurs et usages différents. Ce qui compte est la qualité du découpage tarifaire et des garanties. Les véhicules électriques récents peuvent nécessiter des niveaux de dommages et d’assistance plus élevés, alors qu’un ancien fourgon thermique de faible valeur peut rester assuré avec une formule plus simple.
| Type de véhicule | Point de vigilance | Garantie à regarder |
|---|---|---|
| Petit utilitaire électrique urbain | Recharge fréquente, arrêts multiples | Assistance panne de charge, tous risques |
| Grand fourgon électrique | Valeur du véhicule et poids du chargement | Batterie, dommages, remplacement adapté |
| Fourgon thermique ancien | Valeur résiduelle plus faible | Arbitrage tiers étendu / tous risques |
| Véhicule frigorifique électrique | Autonomie + groupe froid + denrées | Bris d’équipement, marchandises, assistance |
Pour les véhicules sous température dirigée, consultez aussi notre page assurance utilitaire frigorifique. Le groupe froid et la marchandise peuvent nécessiter des garanties qui ne sont pas couvertes par la simple assurance automobile.
Conducteurs : former aussi à l’usage électrique
Une flotte utilitaire fonctionne souvent avec plusieurs conducteurs. La clause de conduite doit être cohérente avec cette organisation, mais le suivi ne s’arrête pas au permis. La prise en main d’un véhicule électrique modifie les habitudes : freinage régénératif, couple immédiat, absence de bruit moteur, gestion de la recharge et anticipation de l’autonomie.
Une courte procédure interne peut éviter de nombreux incidents : niveau minimal de batterie au retour, branchement obligatoire en fin de service, signalement des alertes, contrôle visuel du câble et interdiction d’utiliser une installation de recharge endommagée. Ce type de protocole améliore la disponibilité du parc et documente la politique de prévention de l’entreprise.
Comment préparer un devis de flotte électrique
Un dossier bien préparé permet à l’assureur de comprendre rapidement le parc et d’éviter une tarification prudente par manque d’informations. Pour une flotte mixte ou électrique, préparez notamment :
- Liste des véhicules avec immatriculation, modèle, énergie, valeur et date de mise en circulation.
- Usage de chaque véhicule : livraison, chantier, intervention, commerce, transport de marchandises.
- Kilométrage annuel et zones de circulation habituelles.
- Liste ou profil des conducteurs selon la clause prévue au contrat.
- Relevé de sinistralité du parc sur la période disponible.
- Description des bornes, de leur emplacement et de leur mode de propriété.
- Valeur moyenne du matériel ou des marchandises transportés.
- Mesures de sécurité : stationnement, télématique, antivols, contrôle des clés, procédures de recharge.
Les erreurs qui coûtent cher
Supposer que la borne est automatiquement assurée
C’est l’une des confusions les plus fréquentes. Une borne fixée à un bâtiment peut relever du contrat du site et non de la police automobile. Demandez où elle apparaît dans les garanties et avec quel plafond.
Déclarer la flotte comme si tous les véhicules avaient le même usage
Un utilitaire affecté à des tournées de livraison intensives n’a pas le même risque qu’un véhicule d’appoint utilisé quelques fois par semaine. Une description trop globale simplifie le dossier mais peut dégrader le tarif ou fragiliser la couverture.
Oublier la continuité d’activité
La meilleure garantie dommages reste insuffisante si l’entreprise ne peut pas remplacer rapidement un véhicule immobilisé. Pour les activités de livraison et coursier, l’assistance et le remplacement doivent être étudiés comme des garanties d’exploitation, pas comme de simples options de confort.
Négliger l’évolution rapide du parc
Une flotte évolue : acquisitions, restitutions de leasing, véhicules en attente, changement d’affectation. Tenez un inventaire à jour et rapprochez-le régulièrement du relevé de véhicules assuré. Notre article sur l’assurance de plusieurs utilitaires dans une entreprise détaille les principes de gestion d’un contrat de flotte.
Netlinking : les pages HiAssur à consulter
FAQ — assurance d’une flotte utilitaire électrique
Peut-on assurer des utilitaires électriques et thermiques dans la même flotte ?
Oui, un même contrat de flotte peut généralement regrouper plusieurs technologies. Les garanties et la tarification restent toutefois adaptées à la valeur, à l’usage et aux caractéristiques de chaque catégorie de véhicule.
La batterie est-elle automatiquement couverte ?
Pas nécessairement de la même manière dans tous les contrats. Vérifiez si elle est intégrée à la valeur assurée, quelles causes de dommages sont couvertes et quelles conditions s’appliquent lorsqu’elle est louée.
La borne de recharge du dépôt est-elle couverte par l’assurance flotte ?
Souvent, une borne fixe relève plutôt de la couverture des locaux ou des équipements professionnels. La réponse dépend de sa propriété, de son implantation et des garanties souscrites : demandez une confirmation écrite.
Que se passe-t-il en cas de panne de batterie sur une tournée ?
Il faut une assistance adaptée, incluant le remorquage d’un utilitaire et, selon l’offre, une solution de remplacement. Les limites kilométriques et la catégorie du véhicule de remplacement doivent être vérifiées.
Le câble de recharge est-il couvert contre le vol ?
Cela dépend du contrat. Il peut être traité comme accessoire du véhicule ou matériel professionnel. Vérifiez le plafond, la franchise et les conditions de vol ou d’effraction.
Faut-il déclarer toutes les bornes installées dans l’entreprise ?
Oui, il est prudent de les déclarer au contrat qui couvre le site ou les équipements. Une installation importante modifie la valeur des biens professionnels et peut aussi créer un enjeu de dommages électriques ou d’incendie.
Une flotte électrique coûte-t-elle plus cher à assurer ?
Pas systématiquement. La valeur des véhicules, le coût des réparations, la sinistralité du parc, le kilométrage, les conducteurs et les garanties choisies pèsent davantage qu’une règle générale liée à l’énergie.
Quels documents accélèrent l’étude d’un devis ?
La liste détaillée du parc, les cartes grises, le relevé de sinistralité, l’usage de chaque véhicule, les informations sur les conducteurs et les éléments décrivant l’infrastructure de recharge facilitent fortement la comparaison.
Une flotte électrique bien assurée est avant tout une flotte bien documentée. En séparant clairement le risque automobile, la batterie, les équipements de recharge et la continuité d’exploitation, l’entreprise évite les angles morts et compare des contrats réellement équivalents. Pour une étude adaptée à votre parc, rendez-vous sur notre page assurance flotte utilitaire ou sur la solution dédiée aux utilitaires électriques.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.