Assurance utilitaire en LOA ou LLD : garanties, perte financière et restitution
Utilitaire financé en LOA, LLD ou crédit-bail : garanties imposées, perte financière, restitution et contenu professionnel à vérifier avant de signer.
Financer un utilitaire professionnel en LOA, en LLD ou en crédit-bail permet de préserver la trésorerie et de renouveler plus facilement son véhicule. Mais le mode de financement change aussi la manière de construire l’assurance. Lorsque le véhicule appartient encore à un organisme financeur ou à un loueur, les exigences de garanties sont souvent plus élevées qu’avec un utilitaire acheté comptant.
Pour un artisan, un livreur, un commerçant ou une entreprise de transport, la question ne se limite donc pas à savoir si le véhicule est assuré. Il faut vérifier ce qui se passe en cas de destruction totale, de vol, d’immobilisation prolongée, de restitution avec dommages, ou lorsque l’indemnité versée par l’assureur ne couvre pas le capital restant dû au financeur. C’est dans cet écart que la garantie perte financière prend tout son sens.
LOA, LLD et crédit-bail : pourquoi l’assurance mérite une lecture spécifique
Le véhicule ne vous appartient pas toujours immédiatement
En location avec option d’achat, l’organisme de financement reste propriétaire du véhicule pendant la durée du contrat, avec une possibilité d’acquisition à l’échéance. En location longue durée, le véhicule est restitué au terme du contrat sauf dispositif particulier. En crédit-bail professionnel, la logique est proche de la LOA, avec une approche davantage orientée entreprise.
Cette situation crée un intérêt commun entre l’utilisateur professionnel et le propriétaire juridique du véhicule : protéger la valeur du bien. Un simple contrat au tiers peut répondre à l’obligation de responsabilité civile circulation, mais il ne protège pas le véhicule lui-même contre le vol ou les dommages. C’est pourquoi de nombreux financeurs exigent une formule plus complète, souvent tous risques, pendant tout ou partie du financement.
Le contrat de financement peut contenir ses propres obligations
Les conditions à respecter ne sont pas identiques d’un organisme à l’autre. Certaines conventions imposent une couverture dommages tous accidents, une garantie vol, une franchise maximale, ou encore une clause permettant au financeur d’être directement intéressé par l’indemnité en cas de sinistre total. Il est donc essentiel de lire les conditions de financement en même temps que les conditions du contrat d’assurance.
Quelles garanties vérifier pour un utilitaire en LOA ou LLD ?
Obligatoire pour circuler. Elle indemnise les dommages causés aux tiers mais ne protège pas la valeur de l’utilitaire financé.
Souvent demandés par le financeur afin de protéger le véhicule même lorsque le conducteur est responsable du sinistre.
À vérifier en priorité sur un véhicule récent dont la valeur restant à financer est encore élevée.
Elle peut couvrir, selon le contrat, tout ou partie de l’écart entre l’indemnité automobile et les sommes restant dues au financeur.
Indispensables lorsque l’activité dépend directement du véhicule et que chaque journée d’immobilisation génère une perte de chiffre d’affaires.
Outillage, stock ou marchandises ne sont pas automatiquement couverts par l’assurance du véhicule et nécessitent des extensions adaptées.
La garantie perte financière : pourquoi elle peut être déterminante
Le problème apparaît surtout en cas de vol ou de destruction totale
Après un sinistre total, l’assureur automobile indemnise le véhicule selon les modalités prévues au contrat : valeur d’expert, valeur d’achat garantie pendant une durée donnée, ou autre base contractuelle. Or le montant restant à payer au financeur peut être supérieur à cette indemnité, notamment pendant les premières années.
Sans garantie spécifique, cet écart peut rester à la charge de l’entreprise. La perte financière vise précisément ce risque, mais son périmètre varie beaucoup : certaines formules couvrent le capital restant dû, d’autres intègrent certains loyers, pénalités ou frais prévus par le contrat. Il faut donc vérifier le mode de calcul plutôt que de se fier au seul intitulé de la garantie.
Exemple simple
Un fourgon financé est volé alors qu’il reste encore une somme importante à régler au loueur. L’indemnité automobile est calculée sur la valeur du véhicule au jour du sinistre. Si cette valeur est inférieure au solde prévu au contrat de financement, l’entreprise peut devoir payer la différence. Une garantie perte financière correctement dimensionnée peut réduire ou supprimer cet écart selon ses conditions.
Valeur à neuf, valeur d’achat et perte financière : ne pas les confondre
Ces garanties poursuivent des objectifs voisins mais ne sont pas identiques. La valeur à neuf ou valeur d’achat renforcée augmente l’indemnisation du véhicule pendant une période déterminée. La perte financière s’intéresse plutôt à la relation avec le financeur et au solde restant dû. Un contrat peut proposer l’une, l’autre ou les deux.
| Garantie | Objectif principal | Point de vigilance |
|---|---|---|
| Valeur à neuf | Limiter la décote sur un véhicule récent | Durée d’application et plafond |
| Valeur d’achat | Se rapprocher du prix payé lors du sinistre total | Conditions d’âge du véhicule |
| Perte financière | Réduire l’écart avec les sommes dues au financeur | Mode de calcul et exclusions |
| Véhicule de remplacement | Maintenir l’activité pendant l’immobilisation | Durée, catégorie et usage professionnel autorisé |
Restitution en LLD : les dommages qui peuvent coûter cher
En LLD, le véhicule est généralement restitué à la fin du contrat. Le loueur examine alors son état. Les dommages dépassant l’usure admise peuvent donner lieu à des frais de remise en état. Rayures importantes, éléments de carrosserie enfoncés, pare-chocs détériorés, habitacle très dégradé ou accessoires manquants sont autant de points susceptibles d’être relevés.
Une assurance automobile classique n’a pas pour objet de régler systématiquement tous les frais de restitution. Certaines offres de financement proposent une protection spécifique, mais son fonctionnement dépend du contrat. Avant la restitution, il est donc utile de réaliser un contrôle préventif, de réparer les dommages assurables lorsqu’ils résultent d’un sinistre déclaré, et de vérifier ce qui relève simplement de l’usure normale.
Utilitaire électrique en leasing : batterie et borne de recharge
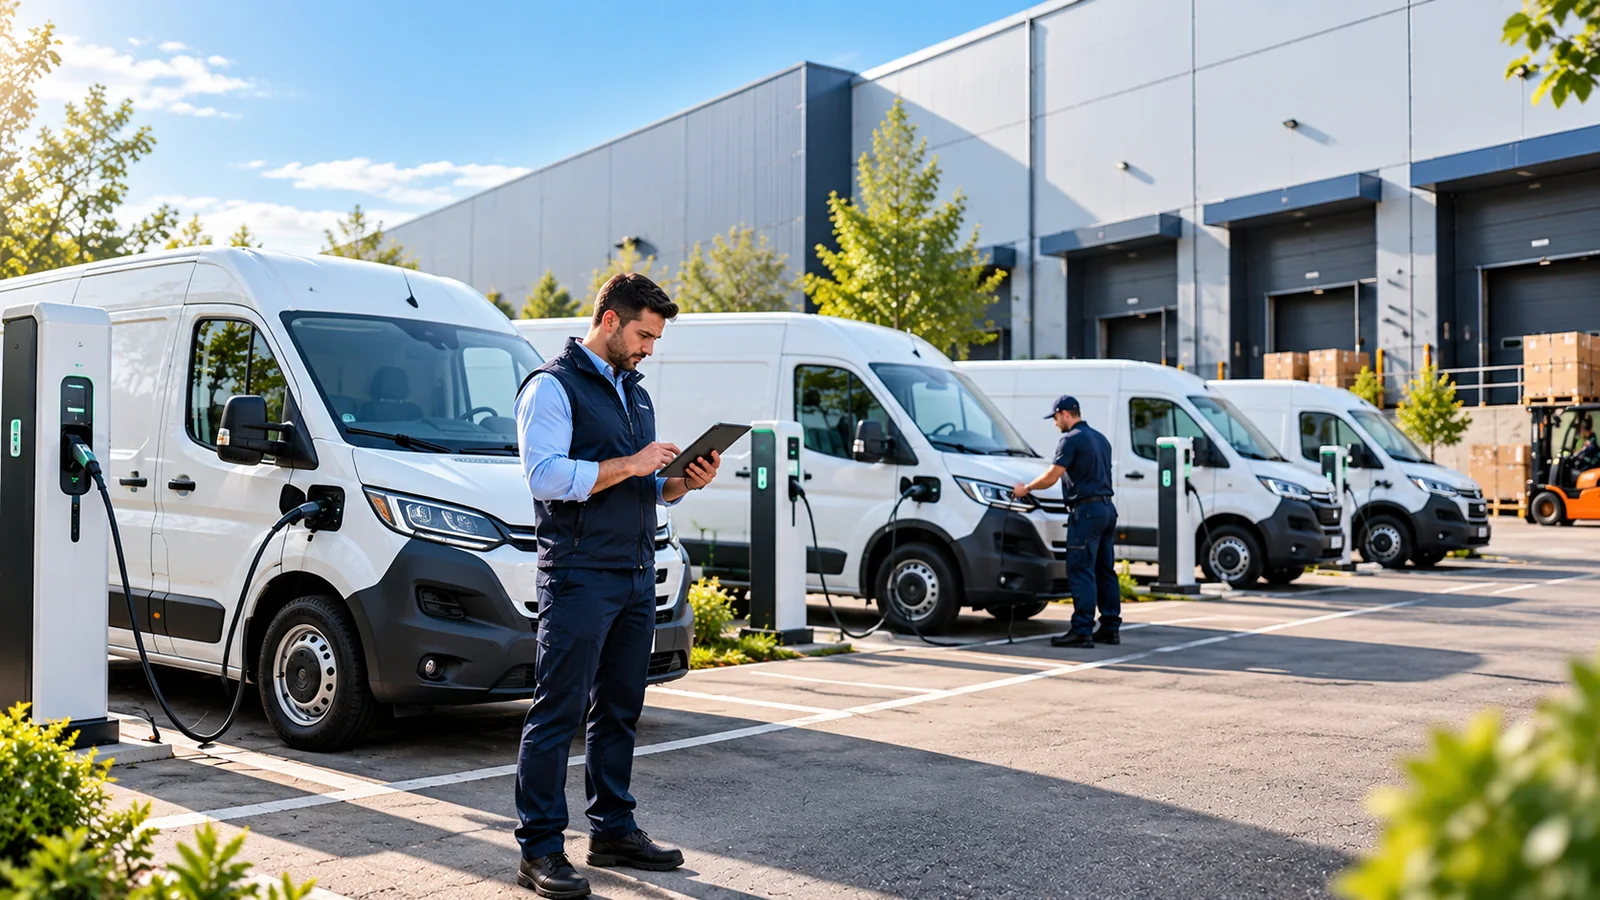
La location est fréquente sur les véhicules électriques professionnels. La question de la batterie mérite alors une attention particulière : elle peut être incluse dans la valeur du véhicule ou faire l’objet d’un dispositif séparé selon le modèle et le financement. Les câbles, accessoires de recharge et parfois la borne installée dans l’entreprise relèvent de garanties distinctes.
Pour ce type d’usage, consultez notre page assurance utilitaire électrique. Une entreprise gérant plusieurs véhicules électriques peut également étudier une assurance flotte utilitaire afin d’harmoniser les garanties, les conducteurs et les règles d’assistance.
Fourgon, fourgonnette, pick-up : adapter les garanties au véhicule financé
Le financement ne supprime pas les risques métier. Un fourgon tôlé peut transporter plusieurs milliers d’euros d’outillage, une fourgonnette multiplier les tournées urbaines et un pick-up professionnel circuler sur des chantiers ou transporter des équipements exposés. Les exigences du financeur viennent donc s’ajouter aux garanties nécessaires pour l’activité réelle.
Le même raisonnement vaut pour les entreprises qui utilisent plusieurs véhicules. Lorsque les contrats de financement se multiplient, la gestion individuelle devient vite lourde : dates d’échéance, franchises, conducteurs, garanties et obligations de restitution diffèrent. Une approche flotte permet de rechercher davantage d’homogénéité.
Marchandises, stock et outillage restent des garanties séparées
Un véhicule financé tous risques n’est pas pour autant assuré pour tout ce qu’il transporte. Le matériel professionnel, les marchandises ou le stock embarqué relèvent de garanties complémentaires avec leurs propres plafonds, franchises et conditions. C’est un point essentiel pour un commerçant, une entreprise de livraison ou un livreur/coursier.
Les documents à préparer avant de demander un devis
- Carte grise ou bon de commande du véhicule.
- Contrat de LOA, LLD ou crédit-bail, avec les garanties éventuellement imposées.
- Valeur du véhicule et montant du financement.
- Permis des conducteurs habituels.
- Relevé d’information ou historique d’assurance disponible.
- Kbis, SIRET ou justificatif d’activité professionnelle.
- Kilométrage annuel prévu et type d’usage.
- Lieu de stationnement habituel, notamment la nuit.
- Valeur du matériel, du stock ou des marchandises transportées.
- Besoin d’un véhicule de remplacement professionnel.
Les erreurs les plus fréquentes
Choisir uniquement l’assurance la moins chère
Un contrat moins cher peut comporter une franchise élevée, une perte financière très limitée ou un véhicule de remplacement inadapté. Sur un utilitaire financé, le bon indicateur n’est pas seulement la cotisation mensuelle : c’est le montant que l’entreprise devrait réellement supporter après un sinistre important.
Ne pas vérifier les exigences du loueur
Les garanties imposées par le financement doivent être connues avant la souscription. Un contrat d’assurance peut être techniquement valide pour circuler tout en ne respectant pas certaines obligations prévues par la convention de financement.
Oublier les accessoires et aménagements
Galerie, étagères, caisse frigorifique, attelage, équipements électriques ou aménagements professionnels augmentent la valeur réelle du véhicule. S’ils ne sont pas déclarés, leur indemnisation peut être limitée ou inexistante selon le contrat.
Pages HiAssur à consulter
FAQ — assurance utilitaire en LOA, LLD ou crédit-bail
Une assurance tous risques est-elle obligatoire en LOA ou LLD ?
La responsabilité civile circulation reste l’obligation légale minimale, mais le contrat de financement peut imposer des garanties plus complètes. Vérifiez les conditions du loueur ou du financeur.
À quoi sert la garantie perte financière ?
Elle vise, selon ses conditions, à réduire l’écart entre l’indemnité versée pour le véhicule et les sommes restant dues au financeur après un sinistre total.
La perte financière est-elle la même chose que la valeur à neuf ?
Non. La valeur à neuf renforce l’indemnisation du véhicule ; la perte financière s’intéresse à l’écart avec les engagements financiers restant dus. Les modalités précises dépendent du contrat.
Les frais de restitution en LLD sont-ils couverts par l’assurance ?
Pas automatiquement. Les frais liés à l’usure ou à l’état de restitution peuvent relever de dispositions spécifiques du contrat de location ou d’options dédiées.
Mon outillage est-il couvert parce que le véhicule est tous risques ?
Non. L’outillage et le matériel professionnel sont généralement couverts par des extensions distinctes avec leurs propres plafonds et franchises.
Puis-je assurer un utilitaire électrique en leasing ?
Oui. Il faut vérifier la valeur de la batterie, les câbles, les accessoires de recharge et les exigences prévues par le financement.
Que faut-il transmettre pour comparer les offres ?
Préparez le bon de commande ou la carte grise, le financement, les permis, le relevé d’information, l’usage, le kilométrage et la valeur du contenu professionnel transporté.
Une flotte peut-elle regrouper plusieurs véhicules financés différemment ?
C’est souvent possible, sous réserve des conditions de chaque contrat de financement. Il faut vérifier que les garanties de la police flotte respectent les exigences de chaque propriétaire ou financeur.
Assurer un utilitaire en LOA, LLD ou crédit-bail demande donc une lecture à deux niveaux : respecter le contrat de financement et protéger réellement l’activité professionnelle. En comparant les garanties, les franchises, la perte financière, l’assistance et le contenu transporté, vous réduisez le risque de découvrir un reste à charge important après un sinistre.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.