Fourgon tôlé professionnel : aménagement, outillage embarqué et vol après effraction
Fourgon tôlé professionnel : aménagement intérieur, galerie, outillage embarqué, marchandises, stationnement et garanties à vérifier en cas de vol après effraction.
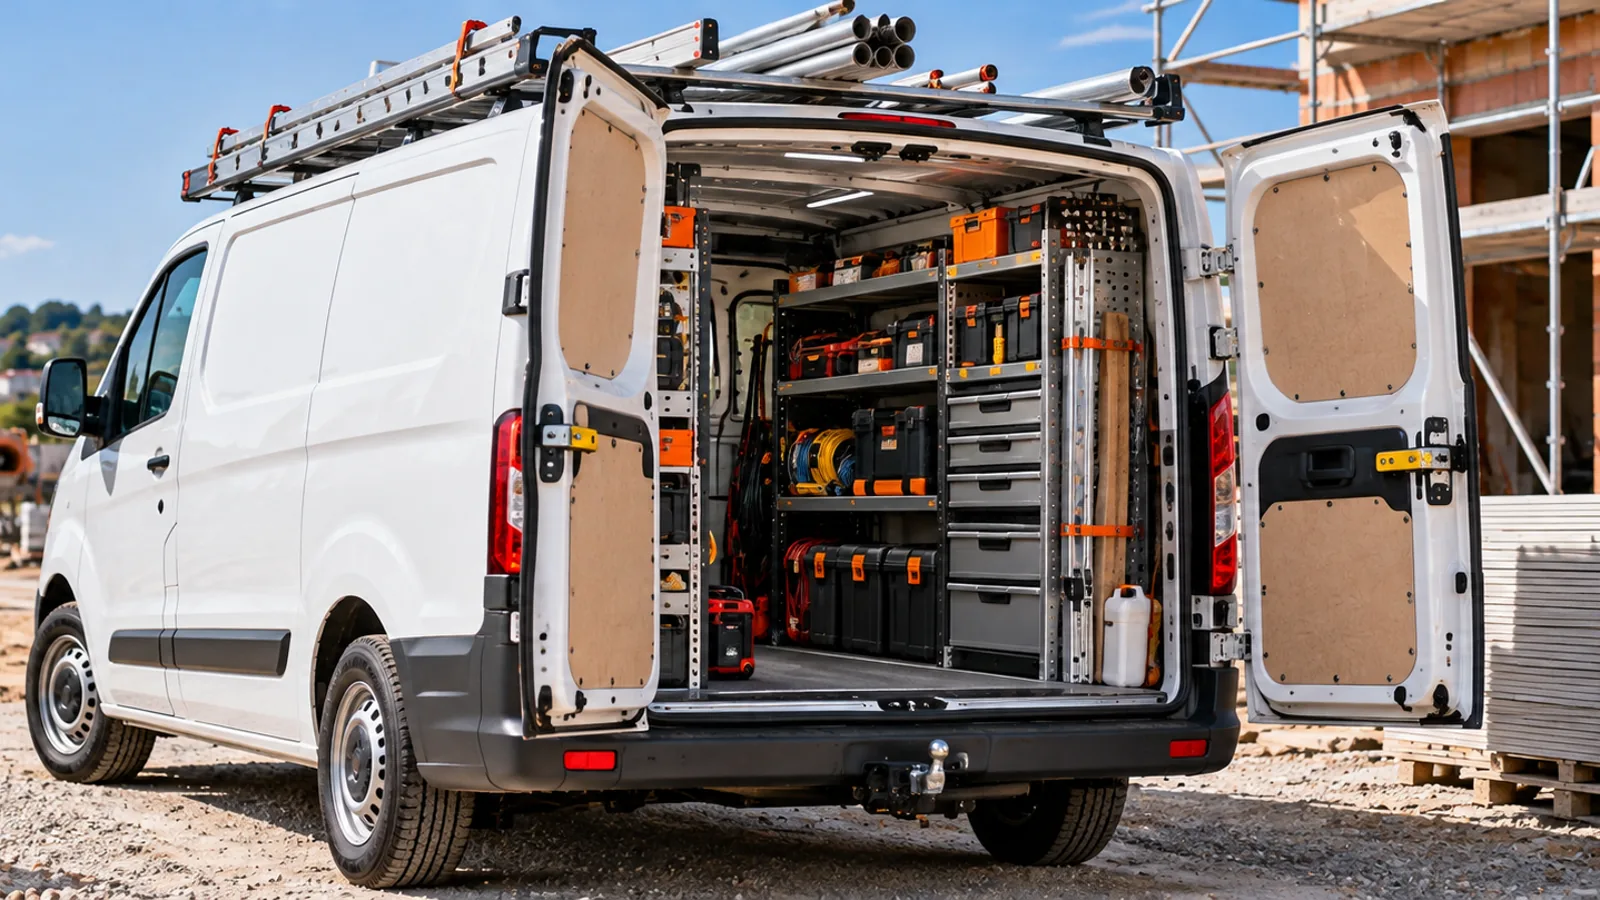
Un fourgon tôlé professionnel n’est pas seulement un véhicule qui transporte du matériel d’un point A à un point B. Pour un artisan, un technicien, un installateur, un commerçant ou une entreprise de maintenance, il devient souvent un atelier mobile : étagères, cloison, plancher, rangements, galerie, échelles, coffres, machines électroportatives, consommables et parfois marchandises destinées aux clients.
Cette configuration change complètement la manière de préparer un devis d’assurance. La valeur du fourgon ne suffit plus à décrire le risque. Il faut distinguer le véhicule, ses aménagements fixes, les accessoires ajoutés, l’outillage embarqué et les marchandises transportées. Il faut aussi préciser les conditions de stationnement, l’usage de nuit, les conducteurs et les mesures de protection contre le vol. Ce guide complète la page assurance fourgon tôlé professionnel avec un angle volontairement différent : aménagement, valeur embarquée, effraction et déclaration du risque réel.
Fourgon tôlé : pourquoi l’aménagement change le risque
Un fourgon de série reçoit souvent des équipements après livraison : habillage bois ou composite, plancher antidérapant, cloison renforcée, meubles métalliques, tiroirs, bacs, racks, rails d’arrimage, éclairage intérieur, convertisseur électrique, attelage, galerie ou porte-échelles. Ces éléments augmentent la fonctionnalité du véhicule, mais ils peuvent aussi modifier sa valeur, son poids, son centre de gravité et la valeur exposée en cas de vol ou d’accident.
Valeur du fourgon lui-même : carrosserie, moteur, équipements d’origine et options constructeur.
Rayonnages, cloison, plancher, meuble atelier, galerie, attelage ou autres éléments installés durablement.
Perceuses, sertisseuses, machines, appareils de mesure, électroportatif, matériel métier et consommables.
Produits destinés à la vente ou à la pose chez le client : pièces, sanitaires, câbles, équipements, colis ou fournitures.
Ces quatre catégories ne sont pas toujours couvertes de la même manière. Une assurance dommages du véhicule peut indemniser le fourgon sans couvrir automatiquement la totalité des outils ou marchandises présents à l’intérieur. Selon les contrats, l’outillage peut relever d’une garantie spécifique, avec un plafond, une franchise, des conditions de fermeture, une limite horaire ou des exclusions pour certains stationnements.
Cloison, plancher et rayonnages : équipement ou transformation ?
Il est utile de distinguer un simple aménagement intérieur d’une transformation qui modifie les caractéristiques administratives du véhicule. Le Code de la route prévoit que toute transformation d’un véhicule déjà immatriculé qui modifie les caractéristiques indiquées sur le certificat d’immatriculation nécessite la modification de celui-ci. Le propriétaire doit effectuer la déclaration dans le mois suivant la transformation.
Toutes les étagères ou protections intérieures ne déclenchent pas automatiquement une réception administrative. En revanche, lorsqu’une modification affecte des caractéristiques techniques, la carrosserie, les masses ou d’autres éléments réglementés, il faut vérifier la procédure applicable. L’arrêté du 19 juillet 1954 définit certaines transformations notables nécessitant une réception à titre isolé.
En pratique, avant un devis, il est préférable de communiquer au courtier les transformations importantes, même lorsqu’elles semblent « normales » dans le métier. Le but n’est pas de considérer chaque étagère comme une transformation notable, mais d’éviter qu’un véhicule très modifié soit présenté comme un fourgon strictement d’origine.
Galerie, porte-échelles, attelage et équipements extérieurs
Les accessoires extérieurs sont particulièrement exposés. Une galerie peut recevoir des échelles, tubes ou matériaux ; un attelage peut servir régulièrement à tracter une remorque ; un marchepied ou une protection arrière peut être coûteux à remplacer après un choc. Ces éléments doivent être signalés lorsqu’ils représentent une valeur significative ou changent l’usage du véhicule.
Le devis doit distinguer ce qui est fixé au véhicule de ce qui est simplement transporté. Une galerie vissée ou un attelage permanent n’est pas traité comme une perceuse rangée dans une caisse. Cette distinction aide à vérifier si l’équipement relève de la valeur assurée du véhicule ou d’une garantie accessoires.
Outillage embarqué : la question n’est pas seulement « combien ? »
La valeur maximale embarquée est importante, mais elle ne suffit pas. Deux artisans peuvent transporter 10 000 € d’outillage avec des profils de risque très différents. L’un garde le fourgon dans un garage fermé chaque soir ; l’autre stationne dans la rue avec les outils à bord. L’un transporte des machines identifiables par numéro de série ; l’autre des centaines de petits outils sans facture récente.
Pour un devis précis, préparez trois chiffres
Valeur habituelle transportée au quotidien, valeur maximale lors d’un chantier important et valeur d’un seul équipement coûteux. Ces trois montants donnent une vision plus juste qu’une estimation globale approximative.
Il est également utile de conserver les factures, photos, références, numéros de série et inventaires. En cas de vol, ces pièces permettent de justifier l’existence et la valeur du matériel. Certains contrats imposent des conditions particulières pour les biens laissés dans le véhicule la nuit ou en dehors des heures d’activité.
Vol après effraction : ce qu’il faut vérifier dans le contrat
Le mot « vol » recouvre plusieurs situations : disparition du véhicule complet, effraction des portes arrière, vitre brisée, serrure forcée, vol de la galerie, vol d’outillage dans le compartiment de charge ou tentative de vol avec dommages à la carrosserie. Les garanties et preuves attendues peuvent varier.
| Situation | Garantie à vérifier | Question essentielle |
|---|---|---|
| Fourgon volé | Vol du véhicule | Quelle valeur d’indemnisation et quelle franchise ? |
| Porte forcée | Vol / tentative de vol | Les dommages d’effraction sont-ils couverts ? |
| Outillage dérobé | Contenu / matériel professionnel | Quel plafond par sinistre et quelles conditions de stationnement ? |
| Marchandises volées | Marchandises transportées | Les biens destinés au client sont-ils inclus ? |
| Galerie ou accessoire volé | Accessoires | L’accessoire est-il déclaré et valorisé ? |
| Vandalisme sans vol | Vandalisme / dommages | La dégradation seule est-elle garantie ? |
Il faut lire les conditions générales et particulières, car les exigences varient selon l’assureur. Certains contrats peuvent demander une effraction caractérisée, un dépôt de plainte rapide, la présentation des factures ou le respect de conditions de fermeture. L’objectif d’un bon dossier est d’identifier ces conditions avant le sinistre, pas après.
Serrures additionnelles et sécurisation : utiles, mais pas une garantie universelle
Serrure renforcée, blindage, alarme, géolocalisation, marquage, grille intérieure ou coffre fixé peuvent réduire l’exposition et parfois être demandés pour certaines valeurs. Mais une protection physique ne remplace pas la déclaration correcte du contenu. Un fourgon très sécurisé avec 20 000 € d’outillage non déclaré reste un dossier mal cadré.
- Vérifier les fermetures arrière et latérales.
- Éviter de laisser les clés de secours dans le véhicule.
- Ne pas afficher inutilement la présence d’outillage coûteux.
- Conserver les factures et numéros de série hors du fourgon.
- Photographier l’aménagement et le matériel à intervalles réguliers.
- Déclarer la valeur maximale réellement transportée.
- Contrôler les éventuelles restrictions de stationnement nocturne.
Stationnement de nuit : une information importante au devis
Le risque n’est pas identique entre un parking fermé, une cour d’entreprise, un garage, une rue résidentielle ou un stationnement régulier sur chantier. Le courtier peut demander où le véhicule dort habituellement et si les outils restent à bord. Une déclaration réaliste évite de construire un tarif sur une situation qui ne correspond pas à l’exploitation réelle.
Pour une entreprise avec plusieurs véhicules, il faut aussi préciser si tous les fourgons reviennent au dépôt ou si certains restent au domicile des salariés. Cette organisation peut être mieux traitée via une assurance flotte utilitaire lorsque le parc devient important.
Conducteurs salariés et partage du fourgon
Un fourgon peut être conduit par le dirigeant, un salarié attitré ou plusieurs techniciens. Les contrats peuvent prévoir un conducteur désigné, plusieurs conducteurs nommés ou une clause plus large. Il faut donc déclarer l’organisation réelle : conducteur principal, jeunes permis éventuels, salariés occasionnels et rotation entre véhicules.
Cette information est d’autant plus importante lorsque le fourgon contient du matériel spécifique. Un technicien peut connaître le chargement, les procédures de fermeture et la hauteur totale avec galerie ; un conducteur occasionnel peut moins maîtriser ces contraintes. Le risque de choc, d’arrachement de galerie ou de mauvaise fermeture n’est pas uniquement lié au kilométrage.
Matériel ou marchandises : ne pas mélanger les deux
Un plombier transporte ses propres outils et des équipements destinés à être posés chez le client. Un électricien transporte de l’outillage et des bobines de câble. Un commerçant peut avoir du stock destiné à la vente. Ces biens n’ont pas toujours la même nature assurantielle.
Biens utilisés pour exercer le métier et destinés à revenir avec le professionnel : machines, instruments, coffrets, équipements de mesure.
Petites fournitures utilisées progressivement : visserie, colles, raccords, câbles, produits consommables.
Biens destinés à être vendus, livrés ou installés chez le client.
Objets appartenant à un client ou à un tiers, qui peuvent nécessiter une analyse spécifique du contrat.
Pour une activité de commerce, la page assurance utilitaire commerçant complète utilement ce sujet. Pour des tournées régulières, des colis ou des chauffeurs multiples, consultez aussi assurance entreprise de livraison.
Chantier et accès difficiles : protéger aussi le véhicule lui-même
Un fourgon tôlé peut circuler sur des routes dégradées, zones industrielles, accès de chantier, parkings provisoires ou terrains non stabilisés. Cela augmente les petits chocs, crevaisons, impacts sous caisse et risques liés aux manœuvres. Pour les artisans du bâtiment, la page assurance utilitaire artisan / BTP permet de replacer le fourgon dans le contexte global du métier.
Si l’activité impose des passages hors route fréquents, il faut le signaler. Tous les fourgons ne sont pas conçus pour un usage tout-terrain et tous les contrats n’analysent pas les dommages hors voies classiques de la même façon.
Que déclarer lors du devis ?
| Élément | À préparer | Pourquoi |
|---|---|---|
| Fourgon | Carte grise, valeur, kilométrage | Identifier précisément le véhicule et son usage. |
| Aménagement fixe | Factures, photos, valeur | Évaluer les équipements installés durablement. |
| Galerie / attelage | Référence, valeur, usage | Vérifier la couverture des accessoires. |
| Outillage | Valeur moyenne et maximale | Adapter le plafond de garantie contenu. |
| Marchandises | Nature et valeur maximale | Distinguer stock, matériel et biens transportés. |
| Conducteurs | Nombre, profils, ancienneté | Présenter le risque conducteur réel. |
| Stationnement | Lieu habituel jour/nuit | Évaluer l’exposition au vol et vandalisme. |
| Transformations | Documents techniques disponibles | Vérifier conformité administrative et déclaration. |
Les erreurs de déclaration les plus fréquentes
La valeur embarquée peut être très supérieure à la franchise ou au plafond prévu pour le contenu.
Ces biens peuvent relever de garanties ou plafonds différents.
Une galerie, des meubles atelier ou une installation électrique représentent une valeur à signaler.
Déclarer un garage alors que le fourgon dort habituellement dans la rue peut fausser l’analyse du risque.
Checklist métier avant de souscrire
- La carte grise correspond à la configuration actuelle du véhicule.
- Les transformations importantes ont été vérifiées sur le plan administratif.
- Les aménagements fixes sont photographiés et valorisés.
- La galerie, l’attelage et les accessoires extérieurs sont déclarés si nécessaire.
- La valeur moyenne d’outillage est connue.
- La valeur maximale ponctuelle est connue.
- Les marchandises sont séparées de l’outillage dans le devis.
- Les factures et numéros de série sont conservés hors du véhicule.
- Le stationnement nocturne réel est déclaré.
- Les conducteurs habituels et occasionnels sont identifiés.
- Les conditions de vol après effraction sont lues avant souscription.
- Les plafonds, franchises et exclusions du contenu sont comparés.
- L’assistance correspond aux besoins professionnels en cas d’immobilisation.
Maillage utile vers les pages HiAssur
FAQ — fourgon tôlé, aménagement et outillage
1. Les étagères installées dans mon fourgon sont-elles automatiquement couvertes ?
Pas nécessairement. Selon le contrat, elles peuvent être considérées comme accessoires ou aménagements fixes. Il est préférable de les déclarer avec leur valeur et leurs justificatifs.
2. L’outillage professionnel est-il couvert par l’assurance du véhicule ?
Pas automatiquement. Une garantie spécifique de contenu ou de matériel professionnel peut être nécessaire, avec un plafond et des conditions propres.
3. Le vol d’outillage la nuit est-il toujours indemnisé ?
Non. Les contrats peuvent prévoir des restrictions selon le lieu, l’heure, le type de fermeture ou l’existence d’une effraction. Il faut vérifier les conditions particulières.
4. Dois-je déclarer une galerie ou un porte-échelles ?
Il est conseillé de déclarer tout équipement fixe de valeur significative afin de vérifier son indemnisation en cas de vol ou de dommage.
5. Une transformation du fourgon impose-t-elle une nouvelle carte grise ?
Si la transformation modifie les caractéristiques indiquées sur le certificat d’immatriculation, l’article R322-8 prévoit sa modification et une déclaration dans le mois. Certaines transformations notables peuvent également nécessiter une réception à titre isolé.
6. Quelle valeur d’outillage déclarer ?
Préparez au minimum la valeur habituelle et la valeur maximale réellement transportée. Le plafond de garantie doit être comparé à la situation la plus exposée.
7. Les marchandises destinées aux clients sont-elles couvertes comme l’outillage ?
Pas forcément. Marchandises, stock, biens confiés et outillage peuvent relever de garanties différentes. Il faut les distinguer dans le devis.
8. Que faut-il conserver pour faciliter un dossier de vol ?
Factures, photos, inventaire, références, numéros de série et preuves d’achat. Ces éléments permettent de justifier l’existence et la valeur du matériel.
En résumé
Un fourgon tôlé professionnel doit être assuré comme un outil de travail complet, pas seulement comme un véhicule. Le bon niveau de protection dépend du fourgon, des aménagements fixes, de la valeur d’outillage, des marchandises, du stationnement, des conducteurs et des mesures de sécurité.
Avant de comparer les tarifs, faites l’inventaire réel du véhicule. Une assurance moins chère avec 3 000 € de plafond de contenu peut être inadaptée à un artisan qui transporte régulièrement 15 000 € de matériel. À l’inverse, un dossier bien détaillé permet de demander des garanties cohérentes et d’éviter les mauvaises surprises au moment d’un vol, d’une effraction ou d’un sinistre.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.