Relevé d’information assurance auto : comment le lire après résiliation, malus ou sinistres ?
Relevé d’information auto : bonus-malus, sinistres, responsabilités, erreurs à corriger et documents à préparer après une résiliation ou un profil à risques aggravés.
Le relevé d’information est l’un des documents les plus importants lorsqu’un conducteur change d’assurance auto, surtout après un malus, plusieurs sinistres, une résiliation, une suspension de permis ou un autre événement de risque aggravé. Il permet au nouvel assureur de comprendre rapidement l’historique du contrat et de calculer une proposition adaptée.
Pourtant, beaucoup de conducteurs ne savent pas exactement ce que contient ce document, comment le lire, comment vérifier les sinistres enregistrés ou que faire lorsqu’une information semble incorrecte. Après une résiliation, ces vérifications deviennent particulièrement importantes : une erreur ou une incohérence peut compliquer la recherche d’une nouvelle assurance.
Qu’est-ce qu’un relevé d’information en assurance auto ?
Le relevé d’information est un document remis par l’assureur et utilisé lors d’un changement de compagnie. Il reprend les principales données nécessaires pour retracer le contrat et apprécier le profil du conducteur.
Il peut notamment permettre d’identifier :
- le ou les conducteurs désignés au contrat ;
- certaines caractéristiques du contrat et du véhicule ;
- le coefficient de réduction-majoration, plus couramment appelé bonus-malus ;
- les sinistres enregistrés sur la période concernée ;
- la responsabilité attribuée pour ces sinistres ;
- les dates utiles à l’historique du contrat.
Le contenu exact peut varier dans sa présentation selon les assureurs, mais l’objectif reste le même : transmettre les informations utiles au prochain assureur.
Pourquoi ce document est-il particulièrement important après une résiliation ?
Après une résiliation, le nouvel assureur cherche à comprendre rapidement ce qui s’est passé. Le relevé d’information permet de comparer les déclarations du conducteur avec les données enregistrées sur le précédent contrat.
Il devient particulièrement utile lorsque le dossier comporte :
Le coefficient actuel permet au nouvel assureur de connaître la situation de bonus-malus.
Les dates et responsabilités aident à distinguer les accidents responsables, partiels ou non responsables.
Le courrier de résiliation complète le relevé d’information pour expliquer le motif exact de fin du contrat.
Le nouvel assureur peut demander des précisions sur la période sans contrat et sur le véhicule concerné.
Quels éléments faut-il vérifier dès réception ?
Ne transmettez pas automatiquement le document sans le relire. Quelques minutes de vérification peuvent éviter de nombreux échanges avec le nouvel assureur.
- nom et identité du conducteur ;
- immatriculation ou véhicule concerné ;
- dates de début et de fin du contrat ;
- coefficient bonus-malus ;
- nombre de sinistres ;
- date de chaque sinistre ;
- niveau de responsabilité ;
- cohérence avec les événements réellement survenus.
Comment lire le coefficient bonus-malus ?
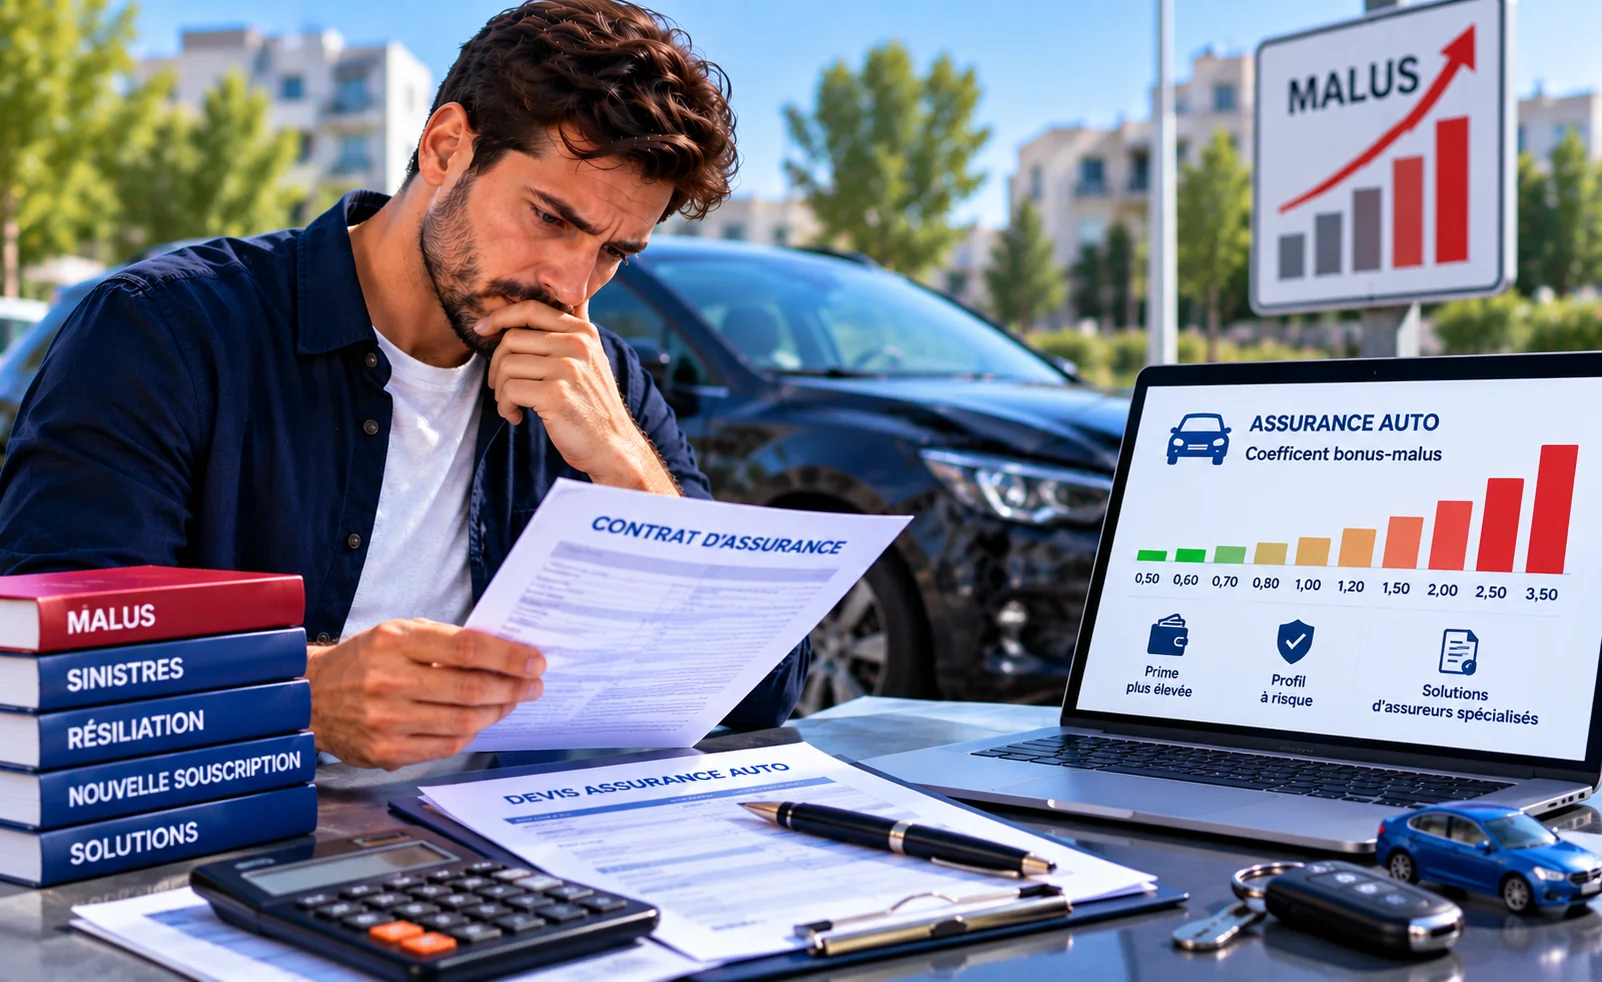
Le coefficient de réduction-majoration constitue un élément central du relevé. Un coefficient inférieur à 1 correspond généralement à une situation de bonus, tandis qu’un coefficient supérieur à 1 indique une majoration.
Pour un conducteur malussé, le nouvel assureur utilise ce coefficient avec d’autres critères : véhicule, usage, sinistres récents, expérience de conduite et éventuelles résiliations.
Le malus ne résume pas tout le dossier
Deux conducteurs avec le même coefficient peuvent obtenir des résultats différents si l’un a eu un seul accident ancien et l’autre plusieurs sinistres responsables très récents.
Comment les sinistres apparaissent-ils ?
Les sinistres présents sur le relevé doivent être examinés avec attention. Pour chacun, regardez en particulier :
- la date ;
- la nature de l’événement si elle est indiquée ;
- le niveau de responsabilité ;
- la cohérence avec les dossiers de sinistres que vous connaissez.
Cette distinction est essentielle après plusieurs accidents. Un bris de glace, un vol ou un accident non responsable ne se présente pas de la même manière qu’un accident totalement responsable.
Responsable, partiellement responsable ou non responsable : pourquoi cette distinction compte ?
| Situation | Lecture du dossier | Conséquence possible |
|---|---|---|
| Responsabilité totale | Le conducteur est reconnu responsable du sinistre. | Peut influencer le bonus-malus et l’évaluation du risque. |
| Responsabilité partielle | Les torts sont partagés. | Impact différent d’une responsabilité totale. |
| Non responsable | Le conducteur n’est pas reconnu responsable. | À distinguer clairement des accidents responsables. |
Que faire si un sinistre vous semble incorrect ?
Si une date, une responsabilité ou un événement vous paraît erroné, contactez l’ancien assureur rapidement. Préparez les justificatifs permettant de vérifier la situation :
- constat amiable ;
- courriers de règlement ;
- décision ou courrier précisant la responsabilité ;
- échanges avec l’assureur ;
- documents du dossier de sinistre.
Évitez de modifier vous-même le document. C’est l’assureur qui doit produire une version corrigée lorsqu’une erreur est reconnue.
Que faire si le coefficient bonus-malus paraît faux ?
Commencez par demander à l’assureur le détail du calcul ou l’explication de la valeur indiquée. Le coefficient dépend de l’historique et des règles du bonus-malus ; une incompréhension sur un sinistre responsable ou partiellement responsable peut expliquer l’écart.
Si vous disposez d’anciens relevés d’information, comparez l’évolution du coefficient d’une année à l’autre.
Le motif de résiliation apparaît-il toujours sur le relevé ?
Le relevé d’information et le courrier de résiliation ne remplissent pas exactement la même fonction. Pour présenter un dossier résilié, il est donc conseillé de conserver les deux documents.
Le courrier reçu de l’assureur permet d’identifier précisément le motif : non-paiement, sinistre, fausse déclaration, décision à l’échéance ou autre situation.
Quels documents joindre au relevé après une résiliation ?
Relevé d’information et résiliation pour non-paiement
Après un non-paiement, le relevé d’information ne suffit pas toujours à expliquer la situation au futur assureur. Il est utile de joindre le courrier de résiliation et, si la situation a été régularisée, de conserver la preuve du règlement.
Le nouvel assureur peut alors distinguer un simple incident ancien et réglé d’une situation financière toujours non résolue.
Relevé d’information après plusieurs sinistres
Dans un dossier avec plusieurs accidents, le relevé devient la base de la chronologie. Pour chaque événement, préparez une courte explication :
- date ;
- type de sinistre ;
- responsabilité ;
- dommages principaux ;
- temps écoulé depuis le dernier accident.
Cette présentation évite qu’un dossier comportant plusieurs événements très différents soit résumé de manière trop négative.
Relevé d’information après suspension ou annulation du permis
Une suspension ou une annulation du permis nécessite souvent des documents supplémentaires. Le relevé d’information retrace l’historique d’assurance, mais ne remplace pas la décision administrative ou judiciaire relative au permis.
Lorsque le nouvel assureur demande des précisions, préparez :
- date de la mesure ;
- durée ;
- motif ;
- date de récupération ou d’obtention du permis ;
- éventuels sinistres liés à la période concernée.
Relevé d’information après fausse déclaration
En cas de litige pour fausse déclaration, le relevé doit être accompagné du courrier de l’ancien assureur. Il faut distinguer clairement une résiliation, une nullité du contrat et une simple déclaration inexacte non intentionnelle.
Le futur assureur doit comprendre la situation réelle, sans simplification excessive ni omission.
Peut-on demander un relevé d’information même si le contrat est terminé ?
Oui, le relevé d’information reste essentiel après la fin du contrat. Si vous ne l’avez pas reçu ou si vous ne le retrouvez plus, demandez-en une copie à l’ancien assureur.
Conservez ensuite ce document avec vos autres pièces d’assurance : il peut être demandé lors d’une nouvelle souscription.
Pourquoi faut-il éviter les versions anciennes ?
Un relevé trop ancien peut ne pas inclure les derniers sinistres ou la dernière évolution du bonus-malus. Pour une nouvelle demande, utilisez autant que possible une version récente correspondant au dernier état du contrat.
Cela limite les différences entre les informations déclarées et celles dont disposera ensuite l’assureur.
Peut-on souscrire sans relevé d’information ?
Certaines situations particulières peuvent être étudiées avec d’autres justificatifs, notamment pour un conducteur sans antécédent d’assurance récent. Mais après une résiliation ou plusieurs sinistres, le relevé est généralement un document central.
Si vous ne pouvez pas le fournir immédiatement, expliquez la situation plutôt que d’inventer ou d’estimer votre historique.
Les erreurs fréquentes lors d’un nouveau devis
- déclarer un bonus-malus approximatif ;
- oublier un sinistre visible sur le relevé ;
- confondre date de sinistre et date de résiliation ;
- présenter un sinistre responsable comme non responsable ;
- utiliser un ancien relevé alors qu’un document plus récent existe ;
- ne pas vérifier l’identité ou le véhicule mentionné ;
- cacher la résiliation alors que le questionnaire la demande.
Comment préparer un dossier propre en 10 minutes ?
Avant de demander un devis, prenez quelques minutes pour créer une fiche simple :
- Contrat précédent : nom de l’assureur et date de fin ;
- Motif de fin : résiliation, changement volontaire ou autre ;
- CRM : coefficient indiqué sur le relevé ;
- Sinistre 1 : date + responsabilité ;
- Sinistre 2 : date + responsabilité ;
- Permis : valide / suspension ancienne / annulation suivie d’un nouveau permis ;
- Véhicule : modèle, puissance et usage réel.
Cette fiche permet de répondre de manière cohérente à tous les questionnaires.
Comment le relevé aide-t-il à comparer les offres ?
Lorsque tous les assureurs reçoivent les mêmes informations fiables, la comparaison devient plus pertinente. Vous pouvez alors comparer :
- la prime annuelle ou mensuelle ;
- les franchises ;
- la responsabilité civile ;
- la garantie conducteur ;
- le vol et l’incendie ;
- le bris de glace ;
- l’assistance ;
- les exclusions spécifiques.
Un relevé défavorable condamne-t-il le conducteur ?
Non. Un relevé difficile n’est pas définitif. Avec le temps, les sinistres deviennent plus anciens, le coefficient peut évoluer et une période sans nouvel incident peut améliorer le profil.
L’objectif est d’abord de retrouver un contrat adapté, puis de construire un historique plus stable.
Autres contenus utiles pour votre dossier
Checklist avant d’envoyer le relevé au nouvel assureur
- mon nom et mes informations sont corrects ;
- le véhicule correspond au bon contrat ;
- le coefficient bonus-malus est cohérent ;
- les dates des sinistres sont correctes ;
- les responsabilités correspondent à mes dossiers ;
- j’ai le courrier de résiliation si nécessaire ;
- j’ai préparé les documents liés à une suspension ou annulation éventuelle ;
- je peux expliquer mon historique clairement.
Conclusion
Le relevé d’information est la pièce maîtresse d’un changement d’assurance auto, particulièrement après une résiliation, un malus ou plusieurs sinistres. Le lire attentivement avant de demander un nouveau devis permet d’éviter les incohérences et de présenter un dossier beaucoup plus clair.
Si une information paraît erronée, contactez l’ancien assureur avant de multiplier les demandes. Un relevé correct, accompagné des bons justificatifs, facilite l’étude par les compagnies habituées aux profils à risques aggravés.
Questions fréquentes
À quoi sert le relevé d’information ?
Il permet au nouvel assureur de connaître des éléments importants de votre historique, notamment le bonus-malus et les sinistres enregistrés.
Le relevé indique-t-il les sinistres responsables ?
Oui, l’historique permet notamment d’identifier les sinistres et leur niveau de responsabilité sur la période concernée.
Que faire si une responsabilité est incorrecte ?
Contactez l’ancien assureur avec les justificatifs du dossier afin de demander une vérification et, si nécessaire, une correction.
Peut-on utiliser un ancien relevé ?
Il vaut mieux utiliser une version récente afin que les derniers sinistres et le coefficient actuel soient correctement pris en compte.
Le courrier de résiliation remplace-t-il le relevé ?
Non. Les deux documents sont complémentaires : le relevé décrit l’historique, tandis que le courrier précise le motif et la date de résiliation.
Le relevé suffit-il après une suspension de permis ?
Pas toujours. Le nouvel assureur peut aussi demander des informations ou justificatifs relatifs à la suspension et à sa durée.
Peut-on retrouver une assurance avec un relevé défavorable ?
Oui dans de nombreux dossiers. L’ancienneté des événements, le véhicule et la stabilité depuis les derniers incidents sont également étudiés.
Faut-il cacher une ancienne résiliation ?
Non. Lorsque la question est posée par l’assureur, la réponse doit être exacte et complète.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.