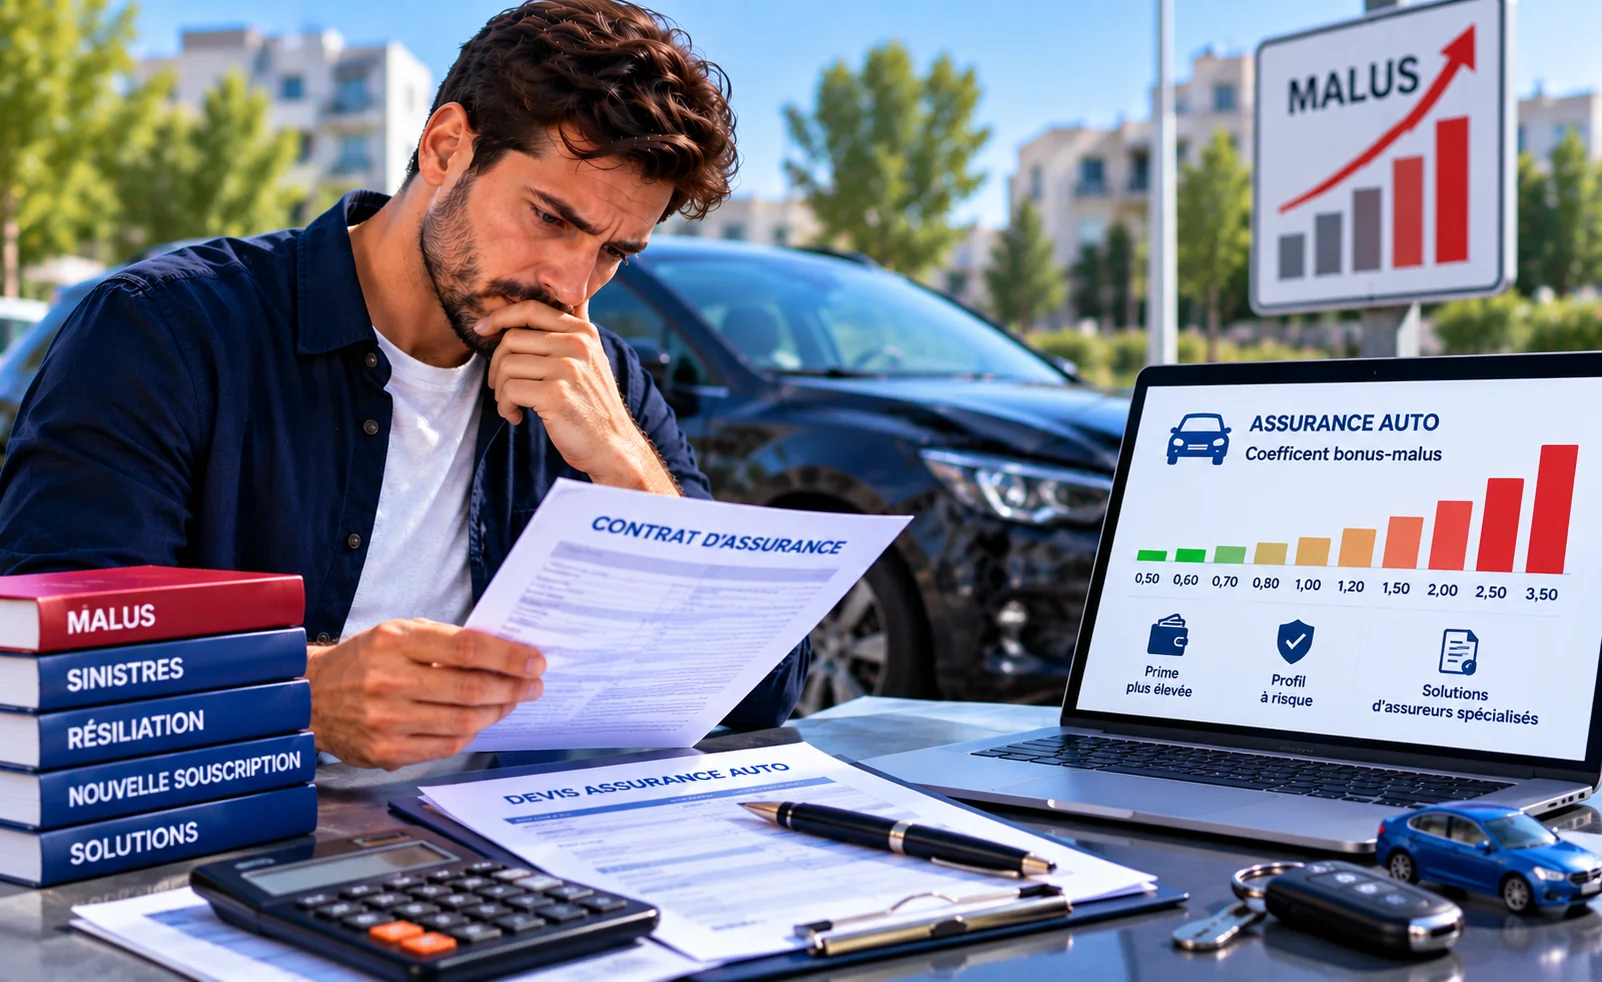
Assurance auto avec plusieurs risques aggravés : malus, sinistres, suspension et résiliation
Malus, sinistres, suspension de permis et résiliation peuvent se cumuler. Découvrez comment préparer un dossier cohérent et retrouver une assurance auto adaptée.
Un conducteur peut parfois cumuler plusieurs facteurs qui rendent son dossier plus difficile à assurer : malus élevé, sinistres récents, suspension de permis, résiliation par l’ancien assureur ou non-paiement. Pris séparément, chacun de ces éléments peut déjà influencer la tarification et l’acceptation. Lorsqu’ils se cumulent, la recherche d’une nouvelle assurance doit être beaucoup plus structurée.
Ce type de profil est souvent qualifié de risque aggravé. Cela ne signifie pas qu’aucune assurance n’est possible, mais plutôt que le dossier doit être présenté avec précision et adressé à des assureurs ou intermédiaires capables de l’étudier correctement.
Qu’est-ce qu’un cumul de risques aggravés en assurance auto ?
On parle de cumul lorsque plusieurs éléments défavorables sont présents dans le même dossier. Par exemple :
- un coefficient bonus-malus élevé et plusieurs sinistres responsables ;
- une suspension de permis suivie d’une résiliation ;
- une résiliation après sinistre associée à un malus important ;
- un non-paiement ancien puis plusieurs accidents récents ;
- une infraction liée à l’alcoolémie ou aux stupéfiants avec sinistre responsable ;
- une fausse déclaration ancienne et un nouveau véhicule difficile à assurer.
Deux conducteurs ayant “trois problèmes” ne seront donc pas forcément évalués de la même manière. Les assureurs cherchent à comprendre la chronologie et la cohérence globale du risque.
Quels facteurs aggravants sont les plus souvent étudiés ?
Le coefficient de réduction-majoration reflète notamment les sinistres responsables pris en compte selon les règles applicables.
La fréquence, la responsabilité et la gravité des accidents récents sont examinées.
Le motif, la durée et l’ancienneté de la sanction influencent fortement l’analyse.
Le motif exact de la résiliation est déterminant : sinistre, impayé, fausse déclaration ou autre cause.
Pourquoi le cumul complique-t-il la souscription ?
Un seul élément défavorable peut parfois être absorbé facilement par un assureur. En revanche, plusieurs facteurs rapprochés peuvent indiquer un risque plus difficile à prévoir.
L’assureur essaie notamment de répondre à plusieurs questions :
- les événements sont-ils récents ?
- sont-ils liés entre eux ?
- le conducteur a-t-il modifié son comportement depuis ?
- y a-t-il eu plusieurs résiliations successives ?
- le véhicule choisi augmente-t-il encore le risque ?
- le conducteur a-t-il connu une période stable depuis le dernier incident ?
Exemple : malus + plusieurs sinistres responsables
C’est l’un des cumuls les plus fréquents. Le malus résulte souvent déjà de sinistres responsables, mais l’assureur regarde aussi la fréquence et la gravité des accidents.
Deux dossiers peuvent donc avoir le même coefficient mais être perçus différemment :
| Dossier | Historique | Lecture possible |
|---|---|---|
| A | Un accident responsable ancien et plusieurs années sans nouveau sinistre. | Profil en voie de stabilisation. |
| B | Trois accidents responsables en moins de deux ans. | Fréquence récente plus préoccupante. |
| C | Un accident responsable et plusieurs sinistres non responsables. | Analyse plus nuancée selon la fréquence globale. |
Exemple : suspension de permis + malus
Lorsqu’une suspension de permis s’ajoute à un coefficient déjà élevé, le motif de la suspension devient essentiel. Une suspension administrative liée à une infraction n’est pas étudiée de la même manière qu’une simple hausse de malus liée à un accident.
Pour ce type de dossier, il faut distinguer :
- la date de la suspension ;
- sa durée ;
- son motif ;
- les éventuels accidents associés ;
- le bonus-malus actuel ;
- la période écoulée depuis la reprise de conduite.
Exemple : résiliation + non-paiement + sinistres
Ce cumul peut donner l’impression d’un dossier très difficile, mais il faut séparer les événements. Un impayé ancien et régularisé n’a pas la même signification qu’un sinistre responsable récent.
Il est donc utile d’expliquer :
- si la dette a été régularisée ;
- la date exacte de la résiliation ;
- les sinistres survenus avant ou après cette résiliation ;
- le nombre d’années de conduite depuis sans incident.
Exemple : alcoolémie ou stupéfiants + accident
Lorsqu’une infraction grave au Code de la route est associée à un accident, le dossier devient particulièrement sensible. Le futur assureur distingue néanmoins plusieurs éléments : responsabilité de l’accident, date des faits, durée de la suspension ou annulation du permis, récidive éventuelle et stabilité depuis l’événement.
Le conducteur doit éviter les explications vagues et préparer une chronologie factuelle.
Comment préparer un dossier avec plusieurs risques aggravés ?
Quels documents faut-il généralement prévoir ?
- permis de conduire valide ;
- carte grise ;
- relevé d’information récent ;
- courrier de résiliation si le contrat précédent a été interrompu ;
- documents relatifs à une suspension ou annulation du permis ;
- preuve de régularisation d’un impayé si elle existe ;
- historique des sinistres récents ;
- justificatif de domicile ;
- informations exactes sur l’usage du véhicule.
Comment présenter la chronologie du dossier ?
Une chronologie courte et précise vaut mieux qu’une longue explication. Par exemple :
Exemple de présentation claire
Avril 2024 : accident responsable.
Octobre 2024 : second sinistre responsable.
Janvier 2025 : suspension de permis de trois mois.
Mai 2025 : reprise de conduite.
Depuis : aucun nouveau sinistre.
Ce type de présentation permet à l’assureur de comprendre rapidement l’évolution du risque.
Le véhicule choisi peut-il faire la différence ?
Oui, énormément. Un dossier déjà complexe peut devenir encore plus difficile si le conducteur souhaite assurer une voiture sportive, puissante, récente ou coûteuse à réparer.
Pour maximiser les chances d’acceptation, il peut être judicieux de choisir :
- une puissance raisonnable ;
- une valeur de remplacement modérée ;
- un modèle courant ;
- un véhicule sans modifications importantes ;
- un usage clairement défini.
Quelles formules sont généralement les plus réalistes ?
Souvent la formule la plus accessible pour remettre le dossier sur une trajectoire stable.
Peut être proposé selon le véhicule et l’ancienneté des événements.
Possible dans certains dossiers, mais plus difficile lorsque plusieurs facteurs aggravants sont récents.
Les conditions d’assistance et de dépannage doivent être comparées séparément du niveau de couverture principal.
Le prix est-il forcément très élevé ?
Le tarif peut être sensiblement supérieur à celui d’un conducteur standard, mais il n’existe pas de niveau unique. Deux dossiers apparemment proches peuvent recevoir des propositions très différentes selon :
- le véhicule ;
- la zone de circulation ;
- l’usage ;
- le nombre de kilomètres ;
- les garanties choisies ;
- l’ancienneté des incidents ;
- la politique de souscription de l’assureur.
Faut-il accepter la première offre ?
Pas nécessairement. Sur un dossier à risques aggravés, les écarts peuvent être importants. Il faut cependant comparer à garanties équivalentes.
Regardez notamment :
- les franchises ;
- la garantie conducteur ;
- le vol et l’incendie ;
- le bris de glace ;
- l’assistance ;
- les exclusions ;
- les modalités de paiement.
Quels facteurs peuvent améliorer progressivement le dossier ?
La stabilité reste le facteur le plus utile.
- aucun nouveau sinistre responsable ;
- aucune nouvelle sanction ;
- cotisations payées régulièrement ;
- véhicule raisonnable ;
- usage conforme au contrat ;
- plusieurs années de conduite sans incident.
Avec le temps, un événement ancien pèse généralement moins lourd qu’un incident récent.
Les erreurs qui ferment inutilement des portes
- cacher une résiliation ou une suspension demandée dans le questionnaire ;
- modifier les dates pour rendre le dossier plus favorable ;
- présenter tous les sinistres comme non responsables alors que le relevé indique autre chose ;
- sous-estimer volontairement l’usage professionnel ;
- choisir un véhicule très difficile à assurer ;
- faire plusieurs demandes incohérentes avec des informations différentes.
Peut-on être refusé malgré un dossier bien préparé ?
Oui. Chaque assureur conserve ses propres critères d’acceptation. Un dossier peut être refusé par une compagnie et étudié favorablement par une autre.
La préparation du dossier ne garantit donc pas l’acceptation, mais elle évite les refus liés à des informations manquantes, contradictoires ou mal présentées.
Que faire après plusieurs refus ?
Il faut d’abord analyser la cause probable du refus :
- véhicule trop puissant ;
- sinistres trop récents ;
- suspension trop récente ;
- cumul de plusieurs résiliations ;
- formule demandée trop étendue ;
- informations incomplètes.
Une solution consiste parfois à ajuster le véhicule, réduire les garanties au départ ou patienter jusqu’à ce que certains événements deviennent moins récents.
Quand revoir son contrat après une période stable ?
Une fois une assurance retrouvée, le conducteur n’est pas obligé de conserver les mêmes conditions indéfiniment. Après une période sans sinistre ni incident, il peut être pertinent de comparer à nouveau le marché.
Le dossier évolue avec le temps. Un profil difficile aujourd’hui peut devenir beaucoup plus simple à assurer après plusieurs années stables.
Autres pages utiles du silo risques aggravés
Checklist finale avant le devis
- j’ai listé tous les événements dans l’ordre chronologique ;
- je connais mon coefficient bonus-malus ;
- mon relevé d’information est récent ;
- je connais le motif exact de chaque résiliation ;
- mon permis est valide ;
- j’ai les justificatifs nécessaires ;
- le véhicule est adapté au dossier ;
- l’usage déclaré correspond à la réalité ;
- je suis prêt à répondre de manière identique à chaque demande.
Conclusion
Le cumul de plusieurs risques aggravés rend la recherche d’assurance auto plus exigeante, mais il ne signifie pas que toute solution est impossible. Ce qui compte est de décomposer le dossier : malus, sinistres, suspension, résiliation et véhicule doivent être analysés séparément puis replacés dans une chronologie cohérente.
Un dossier complet, transparent et stable peut être mieux étudié qu’un dossier mal expliqué, même lorsque plusieurs événements défavorables existent. Avec le temps et l’absence de nouvel incident, les possibilités peuvent progressivement s’élargir.
Questions fréquentes
Peut-on être assuré avec plusieurs risques aggravés en même temps ?
Oui dans certains dossiers. L’acceptation dépend de la combinaison des risques, de leur ancienneté, du véhicule et des règles de chaque assureur.
Quel facteur est le plus pénalisant ?
Il n’existe pas de classement universel. Une suspension récente, plusieurs sinistres responsables ou plusieurs résiliations peuvent chacun fortement influencer l’étude.
Faut-il déclarer tous les anciens problèmes ?
Il faut répondre exactement aux questions posées par l’assureur et fournir les éléments demandés de manière complète et sincère.
Un véhicule moins puissant peut-il aider ?
Oui. La puissance, la valeur et le coût potentiel des réparations influencent la décision et le tarif.
Une assurance au tiers est-elle plus accessible ?
Souvent oui, car elle limite l’étendue des garanties, mais l’acceptation dépend toujours du profil complet.
Le temps réduit-il l’impact des incidents ?
Une période stable sans nouveau sinistre ni sanction peut rendre le dossier plus favorable, même si chaque assureur conserve ses propres règles.
Peut-on revenir plus tard vers une formule tous risques ?
Oui, selon l’évolution du profil, du véhicule et des conditions proposées lors d’une nouvelle comparaison.
Que faire après plusieurs refus ?
Revérifiez le dossier, le véhicule et la formule demandée, puis ciblez des assureurs ou intermédiaires habitués aux risques aggravés.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.