Le calcul
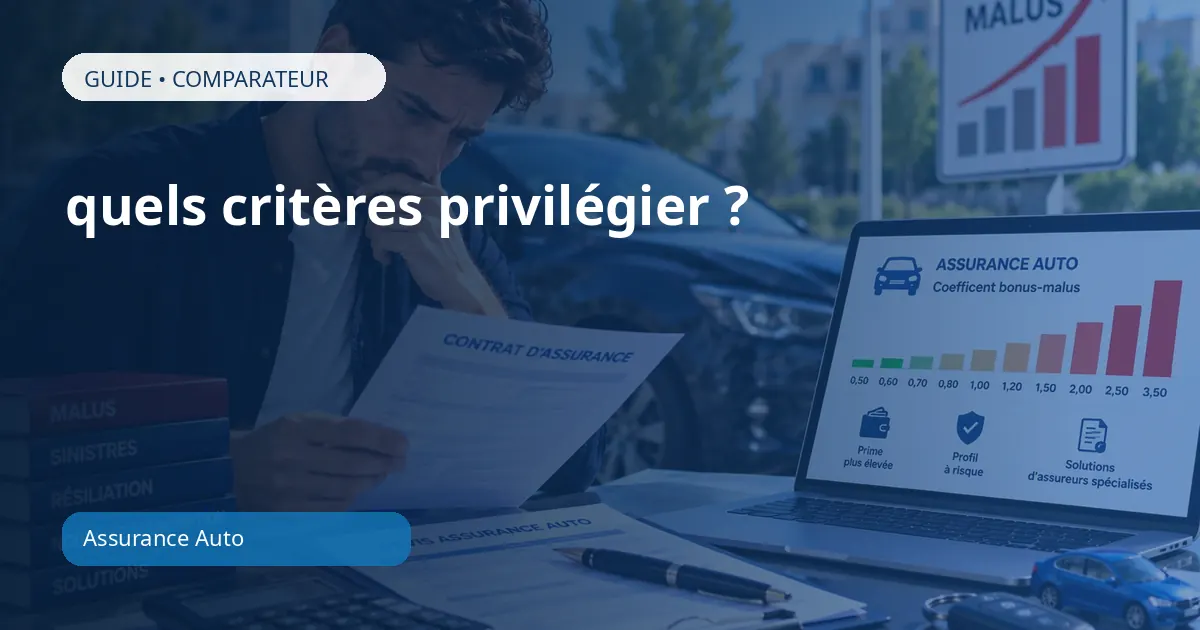
Chaque sinistre responsable majore le coefficient de 25 %, ou de 12,5 % en cas de responsabilité partagée. Chaque année sans sinistre le réduit de 5 %. Le plancher est fixé à 0,50 et le plafond à 3,50.
Un ou plusieurs sinistres responsables ont fait grimper votre coefficient ? Comparez les compagnies qui tarifent le malus avec mesure plutôt que de vous exclure.
Ce qui est inclus et ce qu'il faut envisager selon votre situation.
Garantie obligatoire, accordée quel que soit le coefficient.
Prise en charge des frais de procédure.
Vos dommages corporels, même en tort.
Sinistre fréquent, sans incidence sur le malus.
Ces sinistres n'aggravent pas votre coefficient.
Franchise souvent majorée tant que le malus persiste.
Trois éléments qui font la différence sur votre dossier.
Deux années consécutives sans sinistre responsable ramènent le coefficient à 1,00, quelle que soit sa valeur de départ. C'est la règle de descente rapide, souvent ignorée.
À coefficient identique, l'écart entre compagnies dépasse fréquemment 40 %. Certaines excluent au-delà de 1,50, d'autres acceptent jusqu'à 3,50 avec une majoration mesurée.
Seuls les sinistres où votre responsabilité est engagée majorent le coefficient. Vérifiez votre relevé d'information : les erreurs d'imputation ne sont pas rares et se contestent.
Le contenu détaillé est organisé par thème pour faciliter la lecture, comparer les garanties et préparer votre demande sans bloc de texte continu.
Le coefficient de réduction-majoration, communément appelé bonus-malus, s'applique automatiquement selon un barème identique pour tous les assureurs. Ce qui varie, et fortement, c'est la prime de référence à laquelle ce coefficient s'applique.
Chaque sinistre responsable majore le coefficient de 25 %, ou de 12,5 % en cas de responsabilité partagée. Chaque année sans sinistre le réduit de 5 %. Le plancher est fixé à 0,50 et le plafond à 3,50.
Deux années consécutives sans sinistre responsable ramènent le coefficient à 1,00, quelle que soit sa valeur antérieure. Cette règle, souvent ignorée, signifie qu'un malus lourd s'efface plus vite qu'on ne le croit.
Vol, incendie, bris de glace et sinistres non responsables n'affectent pas le coefficient. Vérifiez votre relevé d'information : les erreurs d'imputation existent et se contestent auprès de votre assureur.
À coefficient identique, l'écart de prime entre compagnies dépasse fréquemment 40 %. Certaines refusent au-delà de 1,50, d'autres acceptent jusqu'à 3,50 avec une majoration mesurée.
Sur un véhicule ancien, le passage du tous risques au tiers étendu compense souvent l'essentiel de la majoration. La garantie du conducteur, elle, reste à conserver.
Un accrochage matériel de 800 € déclaré coûte, malus compris, davantage sur trois ans qu'une prise en charge directe. Ce calcul mérite d'être fait avant chaque déclaration.
Seule garantie obligatoire, elle indemnise les dommages causés aux tiers. Elle est systématiquement accordée, quelle que soit la difficulté de votre dossier, et constitue le socle minimal légal.
Elle couvre vos propres dommages corporels, y compris lorsque vous êtes responsable. C'est la garantie la plus souvent négligée alors qu'elle protège l'essentiel. Visez un capital d'au moins 500 000 € et vérifiez le seuil d'intervention en cas d'invalidité.
Elle prend en charge les frais de procédure et vous donne accès à des juristes. Particulièrement utile lorsque la responsabilité d'un accident est contestée ou qu'un litige oppose à l'assureur adverse.
Vérifiez la franchise kilométrique : une assistance dite 0 km intervient dès votre domicile, contrairement aux formules classiques qui n'interviennent qu'au-delà d'une certaine distance.
Le profil du conducteur. Âge, ancienneté du permis, historique de sinistres et coefficient de réduction-majoration constituent le premier facteur de tarification.
Le véhicule. Puissance fiscale, valeur, âge et attractivité au vol pèsent directement, particulièrement sur les garanties dommages.
L'usage déclaré. Trajets privés, trajet domicile-travail ou usage professionnel : chaque catégorie correspond à une exposition différente et doit être déclarée avec exactitude.
Le lieu de stationnement. Garage fermé, parking collectif ou voie publique modifient sensiblement le risque de vol et de vandalisme.
Le kilométrage annuel. Une sous-déclaration constitue une fausse déclaration et peut entraîner une réduction proportionnelle de l'indemnité en cas de sinistre.
Le défaut d'assurance est un délit passible de 3 750 € d'amende, avec suspension possible du permis et confiscation du véhicule. Il aggrave par ailleurs considérablement votre dossier auprès des assureurs.
Résiliation antérieure, sinistre récent, conducteur secondaire régulier : toute omission constitue une fausse déclaration. La sanction va de la réduction d'indemnité à la nullité pure et simple du contrat.
Deux contrats au tarif identique peuvent présenter des franchises et des plafonds très différents. La comparaison n'a de sens qu'à garanties équivalentes.
Après un an de contrat, la loi Hamon permet de résilier à tout moment sans motif, le nouvel assureur se chargeant des formalités. Un point annuel se traduit fréquemment par plusieurs centaines d'euros d'économie.
Carte grise du véhicule, permis de conduire, relevé d'information de votre assureur actuel couvrant les cinq dernières années, et relevé d'identité bancaire pour le prélèvement.
Avec un dossier complet, l'attestation provisoire est délivrée dès la validation et le paiement de la première échéance. La carte verte définitive suit sous quelques jours.
Ne résiliez jamais avant d'avoir reçu votre nouvelle attestation : une interruption, même brève, vous expose au défaut d'assurance et complique tout replacement ultérieur.
Ce document, que votre assureur doit délivrer sous quinze jours sur simple demande, retrace vos sinistres des cinq dernières années avec la responsabilité retenue pour chacun. Examinez-le attentivement : les erreurs d'imputation ne sont pas rares.
Un sinistre non responsable comptabilisé comme responsable, une responsabilité partagée traitée comme totale, ou un sinistre attribué au mauvais conducteur du contrat. Chacun de ces cas se conteste par écrit auprès de l'assureur, avec les pièces justificatives.
En l'absence de réponse satisfaisante sous deux mois, le médiateur de l'assurance peut être saisi gratuitement. Cette démarche aboutit fréquemment lorsque le dossier est documenté.
Sécurisez les lieux, vérifiez l'état des personnes et établissez un constat amiable même pour un dommage mineur. Photographiez la scène, les véhicules et les dégâts sous plusieurs angles, et relevez les coordonnées des témoins : elles deviennent déterminantes lorsque la responsabilité est discutée.
Remplissez-le sur place, jamais après coup. Les croquis et les cases cochées priment sur les observations rédigées. Ne signez que si vous êtes d'accord avec le contenu : une signature vaut acceptation des faits décrits, y compris de la répartition des torts qui en découlera.
Le délai est de cinq jours ouvrés, réduit à deux jours en cas de vol. Décrivez les faits sans qualifier juridiquement les responsabilités : cette appréciation revient à l'expert et à l'assureur. Joignez le constat, les photographies et le dépôt de plainte le cas échéant.
L'expert mandaté évalue les dommages et détermine si le véhicule est réparable ou économiquement irréparable. Vous pouvez contester ses conclusions et demander une contre-expertise à vos frais, souvent remboursée si elle vous donne raison.
Selon votre situation, consultez également nos pages conducteur résilié, jeune conducteur.
Retrouvez l'ensemble de nos garanties sur la page assurance auto, ou obtenez directement une proposition via notre devis assurance auto. Vous pouvez aussi comparer gratuitement grâce à notre comparateur en ligne.
Le montant dépend du dossier réel et ne peut pas être résumé à un prix standard.
Ancienneté du permis, bonus-malus, relevé d’information et antécédents déclarés.
Modèle, puissance, valeur, financement, stationnement et usage déclaré.
Formule, franchises, plafonds, assistance et options retenues influencent le devis.
Conducteur, véhicule, usage et antécédents utiles à l’étude.
Garanties, franchises et niveau de couverture recherché.
Comparez les garanties, exclusions et conditions du contrat.
Transmettez les justificatifs demandés par l’assureur.
La plupart des compagnies s'arrêtent à 1,50. Des assureurs spécialisés acceptent jusqu'à 3,50, le coefficient maximal légal.
Chaque année sans sinistre responsable réduit le coefficient de 5 %. Deux années consécutives sans sinistre le ramènent directement à 1,00.
Non. Seule votre responsabilité engagée majore le coefficient. Vérifiez votre relevé d'information, les erreurs se contestent.
Le conducteur. Changer de voiture ne remet pas le compteur à zéro, et le coefficient vous suit chez tout nouvel assureur.
Certains contrats proposent une clause de rachat de franchise ou de protection du bonus, mais elle se souscrit avant le sinistre, pas après.
Pas nécessairement. En dessous du coût d'un malus sur plusieurs années, une prise en charge directe est parfois plus économique.
Il part de 1,00 à la souscription. Chaque année sans sinistre responsable le réduit de cinq pour cent. Chaque sinistre responsable le majore de vingt-cinq pour cent, et de douze et demi pour cent en cas de responsabilité partagée. Le coefficient ne peut descendre en dessous de 0,50 ni dépasser 3,50.
Deux années consécutives sans sinistre responsable ramènent le coefficient à 1,00, quel que soit son niveau antérieur. En l’absence de cette période complète, il décroît de cinq pour cent par année sans sinistre.
Non. Seuls les sinistres dont vous êtes reconnu responsable, en tout ou partie, font évoluer le coefficient. Un sinistre non responsable avec tiers identifié reste sans effet sur lui, même s’il figure au relevé d’information.
Une formule au tiers ou au tiers étendu limite généralement la facture le temps que le coefficient redescende, la cotisation étant proportionnelle au coefficient. Le calcul mérite toutefois d’être refait chaque année : au retour à 1,00, une formule plus complète redevient accessible.
Non. Le coefficient compte, mais le modèle de véhicule, l’usage, le lieu de stationnement, les garanties et les antécédents interviennent aussi.
Il est couramment demandé pour vérifier le coefficient et les sinistres déclarés. Renseignez les informations exactes lors de la demande de devis.
Comparez les franchises et les garanties facultatives. Préservez la responsabilité civile obligatoire et évaluez la garantie du conducteur selon vos besoins.
Votre besoin, votre profil et les garanties recherchées sont étudiés avant toute proposition.
La demande de devis est gratuite et sans engagement.
Vous pouvez être accompagné pour comprendre les garanties, franchises et exclusions.
Le guide complet.
Après résiliation par l'assureur.
Permis de moins de 3 ans.
Quadricycle léger, dès 14 ans.
Résilié pour défaut de paiement.
Trop de sinistres déclarés.
Permis suspendu temporairement.
Permis annulé, repasser l’examen.
Résilié après conduite en état d’ivresse.
Résilié après conduite sous stupéfiants.
Omission ou déclaration inexacte.
Demandez une étude personnalisée et choisissez une solution adaptée à votre situation.
Pour comprendre avant de vous engager.
Conseils pour comparer
Le bonus-malus influe sur la tarification de nombreux contrats d’assurance automobile. Pour comparer correctement les devis, il faut distinguer votre coefficient, les sinistres responsables et les autres critères retenus par chaque assureur.
Vérifiez le coefficient de réduction-majoration, les dates de sinistre et la part de responsabilité indiquée. Un dossier cohérent évite les écarts entre simulation et proposition.
Une cotisation plus basse peut correspondre à des franchises plus élevées ou à une assistance différente. Comparez les niveaux de garantie à périmètre identique.
Un conducteur malussé n’est pas nécessairement résilié. Si les deux situations se cumulent, précisez-les pour accéder au parcours de demande approprié.