
 Être rappelé par un conseiller

Omission d’un sinistre passé
Un ou plusieurs sinistres antérieurs n’ont pas été mentionnés lors de la souscription ou d’une mise à jour du contrat.
Même après une résiliation liée à une omission ou une déclaration inexacte, il reste possible de présenter un dossier clair à des assureurs qui étudient les profils résiliés. Comparez les offres compatibles avec votre situation et préparez un dossier complet dès la première demande.
 Devis gratuiten quelques minutes
 Comparatifde plusieurs solutions
 Accompagnementpersonnalisé

Résiliation pour
fausse déclaration ?Des solutions existent !
 Étude de votre profilTarifs adaptés au dossierAccompagnement expertSouscription en ligneRéponse rapide
 Profils résiliésétudiés au cas par cas
Solutions adaptéesà votre situation
 Paiement flexibleselon les offres disponibles
Assureurs spécialisésdans les profils aggravés
 Conseiller dédiédu devis à la souscription
Comprendre la situation
Une fausse déclaration peut correspondre à une information volontairement inexacte, mais aussi à une omission ou à une information erronée découverte pendant la vie du contrat. Elle peut concerner le permis, les antécédents, l’usage du véhicule, les conducteurs habituels, le kilométrage, les sinistres ou tout élément demandé par l’assureur pour apprécier le risque.
Il est essentiel de distinguer une fausse déclaration intentionnelle d’une erreur ou omission dont la mauvaise foi n’est pas établie. Les conséquences juridiques ne sont pas identiques. Pour rechercher une nouvelle assurance, l’objectif est donc de présenter une situation exacte, documentée et cohérente.
Une résiliation complique la recherche d’un nouveau contrat, mais elle ne signifie pas qu’aucune solution d’assurance n’est possible.Les principaux cas
Un ou plusieurs sinistres antérieurs n’ont pas été mentionnés lors de la souscription ou d’une mise à jour du contrat.

Suspension, annulation, restriction ou antécédent de permis non communiqué alors que l’assureur le demandait.
Usage professionnel, VTC, livraison ou transport de marchandises non déclaré alors que le véhicule est utilisé ainsi.

Conducteur principal ou conducteur régulier différent de celui présenté dans le contrat.

Transformation, puissance, équipements ou changement d’usage susceptible de modifier le risque.

Adresse, kilométrage, bonus-malus, antécédents ou toute information demandée lors de la souscription.
Nos solutions
HiAssur compare les offres disponibles pour les conducteurs dont le dossier nécessite une étude spécifique, sans masquer le motif de résiliation.
 Sans engagementRéponse rapideComparaison des garanties
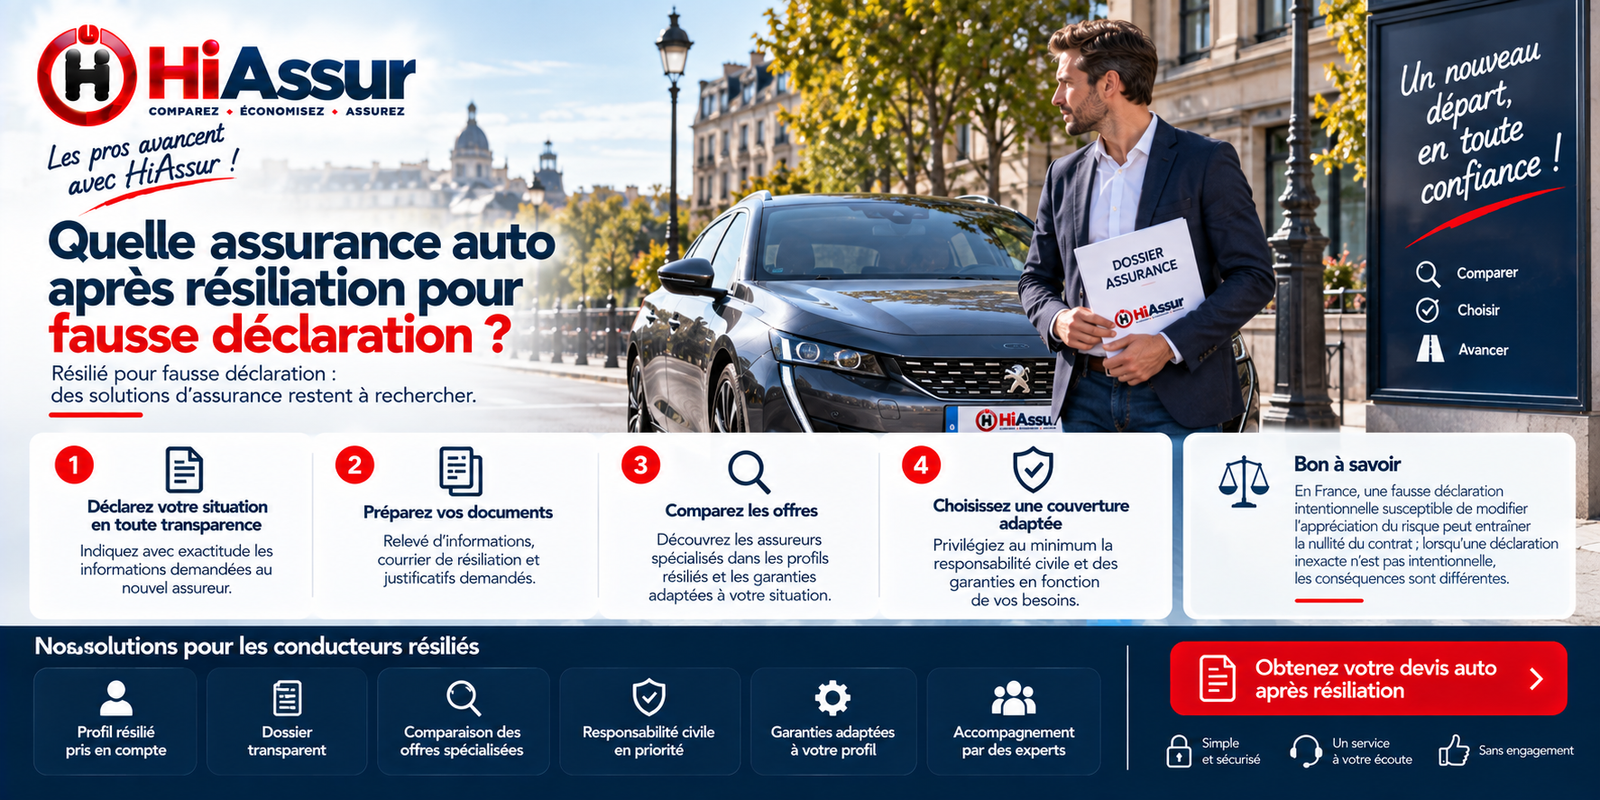
Comment ça marche ?
Indiquez précisément votre situation actuelle et le motif de résiliation.

Nous recherchons les solutions compatibles avec votre dossier.

Comparez garanties, franchises, exclusions et modalités de paiement.

Finalisez votre dossier avec les justificatifs demandés par l’assureur.
Pièce d’identité en cours de validitéPermis de conduire et, le cas échéant, justificatif lié à sa situationCarte grise du véhicule à assurerRelevé d’information du précédent assureurLettre ou avis de résiliation lorsqu’il est disponibleTout justificatif permettant d’expliquer ou de régulariser l’information litigieuseOui. Le marché est plus restreint, mais certains assureurs étudient les profils résiliés. La qualité du dossier, l’ancienneté de l’événement, le motif exact et les justificatifs fournis influencent fortement l’acceptation et le tarif.
Non. Le Code des assurances distingue notamment la fausse déclaration intentionnelle, susceptible d’entraîner la nullité du contrat, et l’omission ou déclaration inexacte lorsque la mauvaise foi n’est pas établie, qui obéit à un régime différent. Chaque situation doit donc être examinée avec précision.
En pratique, l’assureur demande généralement le permis, la carte grise, le relevé d’information et les éléments expliquant la résiliation. Des justificatifs complémentaires peuvent être requis selon l’information qui avait été omise ou déclarée de manière inexacte.
Pas systématiquement. Une résiliation pour fausse déclaration peut entraîner une majoration importante ou limiter le nombre d’assureurs disponibles, mais le tarif dépend aussi du véhicule, du bonus-malus, des sinistres, de l’ancienneté du dossier et de la formule choisie.
Oui, lorsqu’elle fait partie des informations demandées. Présenter un dossier complet et cohérent est indispensable pour éviter une nouvelle difficulté de souscription ou une contestation ultérieure.
Un dossier complet peut être étudié rapidement. Les profils particuliers demandent parfois une validation manuelle supplémentaire, surtout lorsqu’il faut analyser une ancienne résiliation ou plusieurs antécédents.

25/05/2026 · 14 min
15/04/2025 · 16 min
22/09/2026 · 12 min
22/09/2026 · 11 min
Guide complet
Cette partie détaillée complète la page commerciale avec les éléments pratiques à vérifier avant de demander un nouveau devis.
Une résiliation pour fausse déclaration place le conducteur dans une situation plus délicate qu’une souscription classique, mais elle ne doit pas conduire à envoyer des demandes imprécises à de nombreux assureurs. La priorité consiste à reconstituer un dossier exact, comprendre ce qui a été reproché par l’ancien assureur et présenter, dès la première demande, les informations réellement utiles au nouvel assureur.
La recherche est plus efficace lorsque la situation est expliquée sans minimiser l’événement. Un dossier clair permet au courtier ou à l’assureur de distinguer une erreur, une omission, une déclaration inexacte et une fausse déclaration intentionnelle. Cette distinction est essentielle, car les conséquences juridiques et l’appréciation du risque ne sont pas les mêmes.
L’article L113-8 du Code des assurances prévoit qu’une réticence ou une fausse déclaration intentionnelle peut entraîner la nullité du contrat lorsqu’elle modifie l’objet du risque ou diminue l’opinion que l’assureur en avait. Dans une telle situation, le nouvel assureur cherchera généralement à comprendre la nature de l’information concernée, la date des faits et la situation actuelle avant de se prononcer.
L’article L113-9 du Code des assurances prévoit un régime différent lorsque la mauvaise foi n’est pas établie. Avant un sinistre, l’assureur peut notamment proposer une adaptation de prime ou résilier dans les conditions prévues par le texte. Après un sinistre, l’indemnisation peut être réduite selon le rapport entre la prime payée et celle qui aurait dû être acquittée si le risque avait été déclaré correctement.
Pour une nouvelle souscription, il est donc préférable d’utiliser des formulations précises : indiquez ce qui figurait dans le contrat, ce qui a été découvert ensuite et les éléments dont vous disposez pour expliquer la situation. Évitez de qualifier vous-même juridiquement les faits si la lettre de résiliation ne le fait pas clairement.
Un sinistre oublié ou présenté de manière inexacte peut modifier l’analyse du risque. Le relevé d’information reste la pièce centrale : vérifiez les dates, les responsabilités retenues et les éventuels sinistres encore en cours de traitement. Si une information est erronée, demandez sa rectification à l’ancien assureur avant de multiplier les demandes de devis.
Une suspension, une annulation, une invalidation ou une restriction du permis fait partie des informations susceptibles d’être demandées par l’assureur. Si votre difficulté vient du permis, consultez également nos solutions dédiées à l’assurance auto après suspension de permis et à l’assurance après annulation de permis.
Un véhicule déclaré pour un usage privé alors qu’il sert régulièrement à une activité professionnelle, à la livraison, au VTC ou au transport de marchandises ne présente pas le même niveau de risque. Si votre activité a évolué, dites-le dès le devis. Un conducteur professionnel peut avoir besoin d’une assurance auto professionnelle, d’une assurance utilitaire professionnelle ou d’une solution spécifique à son métier.
Le conducteur déclaré doit correspondre à la réalité du véhicule. Lorsqu’un autre conducteur l’utilise de façon habituelle, il faut le préciser. Une différence entre conducteur déclaré et conducteur réel peut entraîner des difficultés d’acceptation et, surtout, des contestations lors d’un sinistre.
Ces documents permettent de comprendre le motif exact retenu par l’ancien assureur. Ne vous contentez pas d’une explication orale : la formulation écrite du motif et les informations portées au relevé sont déterminantes pour comparer correctement les solutions.
Préparez votre permis, la carte grise, le relevé d’information et, si nécessaire, la décision relative au permis, les justificatifs de régularisation, un document de l’ancien assureur ou toute pièce permettant d’expliquer la situation. L’objectif n’est pas de transmettre des dizaines de documents, mais de pouvoir justifier immédiatement les éléments sensibles du dossier.
Précisez le kilométrage approximatif, le mode de stationnement, les conducteurs réguliers et l’usage du véhicule. Si vous êtes commerçant, artisan, livreur, VTC ou transporteur, indiquez la part professionnelle de l’utilisation. Une déclaration complète dès le départ évite qu’une offre soit remise en cause après étude.
Un tarif plus bas peut cacher une franchise élevée, une garantie conducteur faible, une assistance limitée ou des exclusions importantes. Après une résiliation, il est encore plus important de comparer les conditions particulières, les modalités de paiement, les franchises et les garanties réellement proposées.
La responsabilité civile reste le socle obligatoire. Selon le dossier, certains assureurs peuvent également proposer la garantie du conducteur, l’assistance, le bris de glace, le vol, l’incendie ou une formule dommages tous accidents. L’accès à ces garanties dépend du véhicule, de son ancienneté, du motif de résiliation, des antécédents et de la politique d’acceptation de chaque compagnie.
Il n’existe donc pas une formule unique pour tous les conducteurs résiliés. Une personne résiliée pour une information inexacte ancienne et régularisée peut recevoir une proposition très différente d’un conducteur cumulant plusieurs sinistres récents, un malus élevé et une autre résiliation. Si votre dossier comprend aussi un malus, consultez la page assurance auto conducteur malussé. S’il comporte plusieurs sinistres, la page assurance auto après sinistres détaille cette situation.
Un dossier incomplet peut conduire à une tarification provisoire ou à un refus lorsque des éléments importants apparaissent plus tard. À l’inverse, une présentation structurée permet d’orienter la demande vers les assureurs qui acceptent réellement ce type de profil.
Puissance, valeur, coût des réparations et risque de vol influencent le prix. Si vous devez changer de véhicule prochainement, il peut être utile de comparer plusieurs modèles avant l’achat. Un véhicule moins puissant et moins coûteux à réparer peut élargir les solutions disponibles.
Une formule tous risques n’est pas toujours pertinente pour un véhicule ancien de faible valeur. À l’inverse, limiter excessivement les garanties sur un véhicule récent peut exposer le conducteur à une perte financière importante. Le bon arbitrage dépend de la valeur du véhicule et de votre capacité à supporter une franchise ou un dommage non garanti.
Une période sans nouveau sinistre, avec paiements réguliers et déclarations cohérentes, améliore progressivement la lisibilité du profil. À chaque échéance, il est utile de refaire le point sur les offres disponibles au lieu de conserver automatiquement les mêmes conditions.
Non. Il faut répondre exactement aux questions posées par le nouvel assureur. Une nouvelle omission créerait précisément le risque que vous cherchez à éviter. Si une question vous semble ambiguë, demandez qu’elle soit clarifiée par écrit avant de répondre. Une souscription durable repose sur une description exacte du risque.
Cette transparence est particulièrement importante lorsque plusieurs événements se cumulent. Par exemple, si la résiliation est associée à une alcoolémie, à une conduite sous stupéfiants, à une résiliation pour non-paiement ou à une suspension de permis, indiquez tous les éléments demandés afin que la proposition corresponde réellement à votre situation.
Les critères d’acceptation varient fortement d’une compagnie à l’autre. Certaines n’acceptent pas certains motifs de résiliation, tandis que d’autres examinent le dossier après analyse de documents complémentaires. Un comparateur ou un intermédiaire spécialisé permet d’éviter des demandes inutiles et de rapprocher votre profil des solutions susceptibles de l’accepter.
Avec HiAssur, vous pouvez utiliser le comparateur d’assurance auto pour présenter votre situation. Le devis reste une étape de comparaison : l’acceptation définitive dépend de l’étude du dossier et des justificatifs demandés par l’assureur.
Pour approfondir les règles relatives aux déclarations de risque, consultez les textes officiels du Code des assurances – article L113-8 et de l’article L113-9. Ces références permettent de distinguer la fausse déclaration intentionnelle de l’omission ou déclaration inexacte lorsque la mauvaise foi n’est pas établie.
Votre dossier mérite une étude précise
Décrivez votre situation avec exactitude. Nos conseillers vous aident à constituer un dossier cohérent avant la souscription.