Conducteur fortement malussé : comment retrouver une assurance auto et faire baisser son coefficient ?
Coefficient élevé ? Découvrez comment fonctionne le bonus-malus, comment le faire baisser et comment retrouver une assurance auto adaptée à un conducteur malussé.
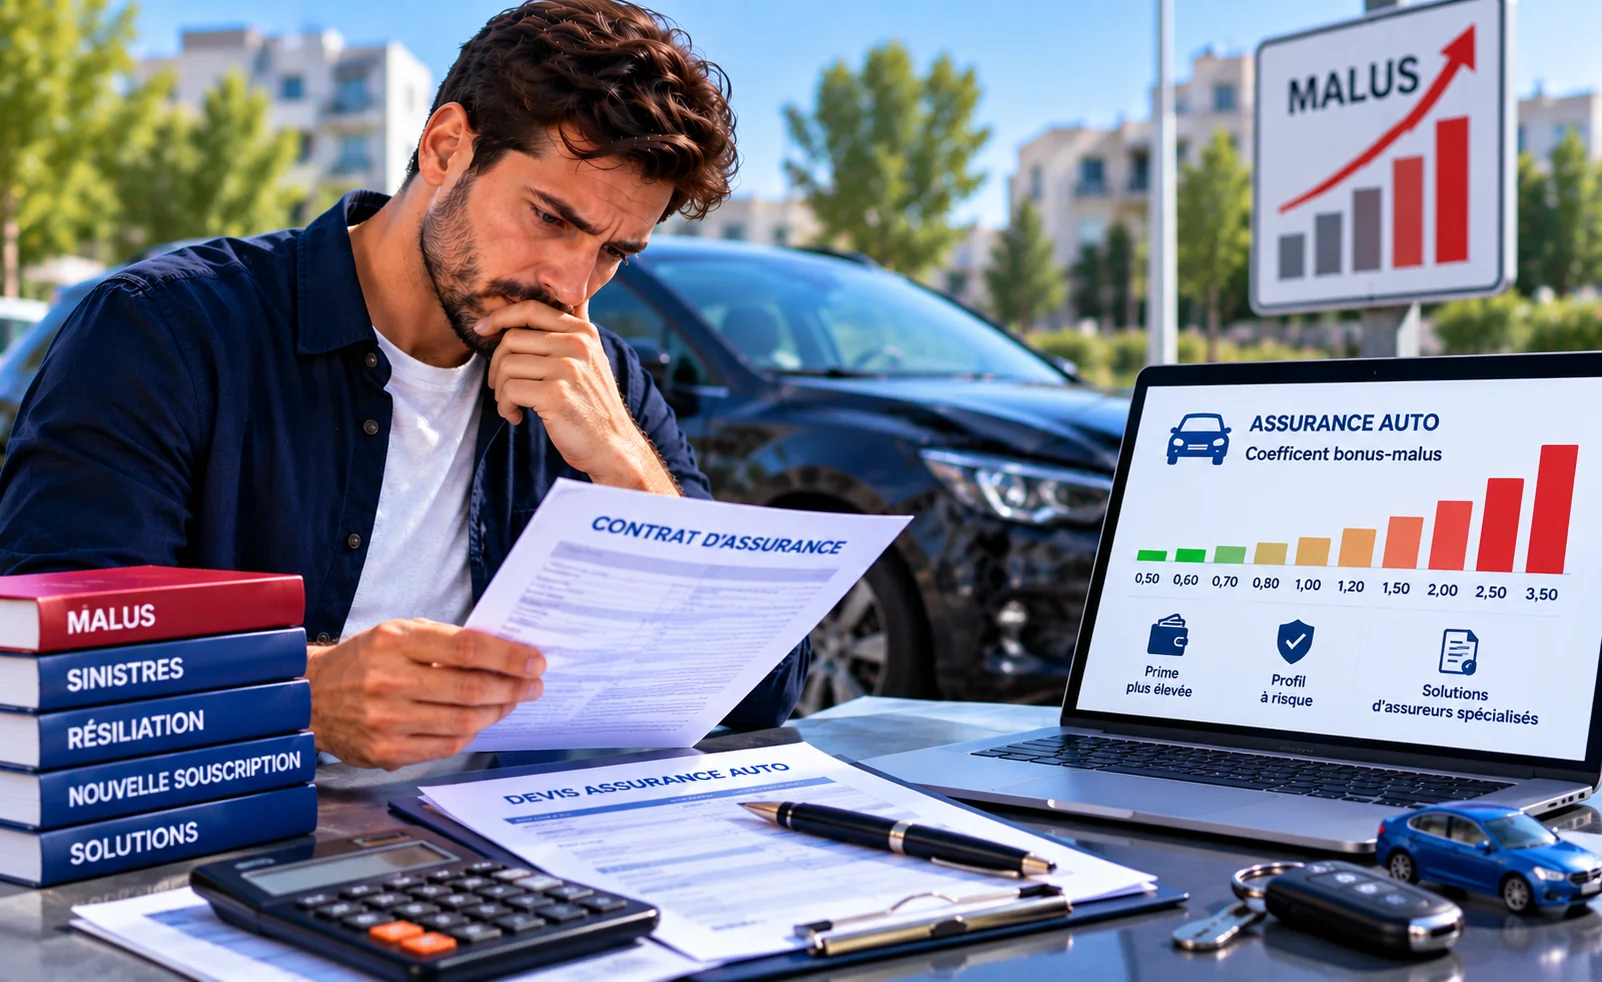
Un coefficient de bonus-malus élevé peut faire grimper fortement le prix d’une assurance auto et réduire le nombre d’offres disponibles. Pourtant, être malussé ne signifie pas être définitivement condamné à payer très cher. Le coefficient évolue avec le temps, les sinistres responsables cessent progressivement de peser de la même manière et plusieurs assureurs acceptent d’étudier les profils présentant un malus important.
La priorité consiste à comprendre comment votre coefficient est calculé, vérifier qu’il est correctement repris sur votre relevé d’information, puis choisir une assurance et un véhicule cohérents avec votre situation.
Qu’est-ce que le coefficient bonus-malus ?
Le bonus-malus, aussi appelé coefficient de réduction-majoration (CRM), sert à ajuster la prime d’assurance en fonction de l’historique de conduite. Le coefficient de départ est généralement de 1,00.
Avec le temps :
- un conducteur sans sinistre responsable bénéficie progressivement d’un bonus ;
- un sinistre totalement responsable entraîne une majoration ;
- un sinistre partiellement responsable entraîne une majoration plus faible ;
- le coefficient ne peut pas descendre sous 0,50 dans le régime standard ;
- il ne peut pas dépasser 3,50.
Comment le coefficient baisse-t-il sans sinistre responsable ?
Dans le régime standard, après chaque période annuelle sans sinistre responsable, le coefficient est réduit de 5 %. Concrètement, on multiplie le coefficient précédent par 0,95.
| Situation | Calcul indicatif | Nouveau coefficient |
|---|---|---|
| Départ | 1,00 | 1,00 |
| 1 an sans sinistre responsable | 1,00 × 0,95 | 0,95 |
| 2 ans sans sinistre responsable | 0,95 × 0,95 | 0,90 environ |
| Plusieurs années sans sinistre | Réduction progressive | Jusqu’à 0,50 minimum |
Les arrondis réglementaires applicables au coefficient peuvent conduire à de légères différences selon les situations.
Que se passe-t-il après un accident totalement responsable ?
Un sinistre totalement responsable entraîne en principe une majoration de 25 %. Le coefficient précédent est alors multiplié par 1,25.
Exemple
Un conducteur avec un coefficient de 1,00 a un accident totalement responsable. Son nouveau coefficient devient 1,25. S’il avait déjà un coefficient de 1,40, il passerait à 1,75 avant application des plafonds et règles de calcul correspondantes.
Et en cas de responsabilité partielle ?
Lorsqu’un conducteur est seulement partiellement responsable, la majoration est réduite de moitié. Le coefficient est alors multiplié par 1,125.
Cette distinction est très importante lorsqu’on vérifie son relevé d’information : un accident avec torts partagés ne doit pas être traité comme un accident totalement responsable.
Quel est le coefficient maximum ?
Dans le régime standard, le coefficient de réduction-majoration est plafonné à 3,50. Cela signifie qu’un conducteur cumulant plusieurs accidents responsables ne verra pas son coefficient dépasser cette valeur dans ce cadre.
Cependant, même avec un coefficient inférieur au plafond, la prime finale dépend aussi du tarif de base de l’assureur, du véhicule et des autres facteurs de risque.
Comment fonctionne la règle de “descente rapide” ?
Une règle particulièrement importante permet à un conducteur fortement malussé de retrouver plus rapidement une situation plus normale. Après deux années consécutives sans sinistre responsable, le coefficient applicable ne peut pas être supérieur à 1,00 dans le régime standard.
Cette règle explique pourquoi une période stable peut avoir un effet très important sur un dossier fortement malussé.
Changer d’assureur supprime-t-il le malus ?
Non. Le coefficient figure sur le relevé d’information et est repris lors du changement de compagnie. Changer d’assureur peut permettre d’obtenir un meilleur tarif, mais ne permet pas d’effacer artificiellement le coefficient.
Un nouvel assureur utilisera notamment :
- votre coefficient actuel ;
- vos sinistres récents ;
- leur niveau de responsabilité ;
- votre ancienneté de permis ;
- le véhicule à assurer ;
- l’usage du véhicule ;
- d’éventuelles résiliations antérieures.
Pourquoi deux conducteurs avec le même malus peuvent-ils payer des prix différents ?
Le coefficient n’est qu’un élément du prix. Deux personnes avec un CRM de 1,50 peuvent obtenir des tarifs très différents si :
Une citadine peu puissante coûte généralement moins cher à assurer qu’un véhicule sportif ou haut de gamme.
Un sinistre ancien n’est pas lu comme plusieurs accidents responsables récents.
Trajets privés, kilométrage annuel et usage professionnel influencent l’analyse.
Un conducteur simplement malussé n’est pas étudié comme un conducteur malussé et résilié.
Comment vérifier son malus sur le relevé d’information ?
Le relevé d’information doit être lu attentivement. Vérifiez :
- le coefficient indiqué ;
- la date de référence ;
- la liste des sinistres ;
- la responsabilité attribuée ;
- les conducteurs concernés ;
- la cohérence avec vos anciens relevés.
Si le coefficient paraît anormal, demandez à l’assureur une explication du calcul et comparez avec l’historique des sinistres.
Quels sinistres augmentent le malus ?
Le CRM augmente principalement après des sinistres comportant une responsabilité du conducteur. À l’inverse, un événement sans responsabilité du conducteur ne produit pas la même majoration du coefficient.
Il faut également distinguer les garanties comme le bris de glace, le vol ou certains événements qui ne correspondent pas à un accident responsable classique.
Peut-on avoir un malus élevé avec peu de sinistres ?
Oui, notamment si plusieurs sinistres responsables se produisent sur une période relativement courte ou si le conducteur avait déjà un coefficient supérieur à 1 avant un nouvel accident.
Le coefficient est cumulatif dans les limites prévues. C’est pourquoi quelques accidents successifs peuvent faire augmenter rapidement le CRM.
Comment retrouver une assurance avec un coefficient élevé ?
Quel véhicule choisir lorsqu’on est fortement malussé ?
Le choix du véhicule peut être l’un des leviers les plus efficaces pour réduire la facture.
Privilégiez si possible :
- une puissance modérée ;
- un modèle courant ;
- une valeur raisonnable ;
- un coût de réparation maîtrisé ;
- un usage cohérent avec vos besoins réels.
Une voiture sportive ou très coûteuse peut faire grimper la prime bien au-delà de l’effet du seul malus.
Assurance au tiers ou tous risques avec un fort malus ?
Souvent la formule la plus accessible pour un véhicule ancien ou de valeur limitée.
Peut intégrer vol, incendie ou bris de glace avec un coût intermédiaire.
Possible dans certains dossiers, mais souvent plus coûteux avec un malus important.
Les garanties de dépannage peuvent être maintenues selon les conditions du contrat.
Comment faire baisser le coût sans sacrifier l’essentiel ?
Plusieurs pistes peuvent être étudiées :
- choisir un véhicule moins puissant ;
- augmenter raisonnablement certaines franchises ;
- réduire les garanties sur un véhicule ancien ;
- limiter le kilométrage déclaré lorsque cela correspond réellement à l’usage ;
- garer le véhicule dans un lieu plus sécurisé lorsqu’il s’agit d’un critère tarifaire ;
- comparer à nouveau après une période sans sinistre.
Peut-on négocier son malus avec l’assureur ?
Le coefficient réglementaire lui-même ne se négocie pas librement. En revanche, le tarif global dépend du tarif de base, des garanties et de la politique commerciale de l’assureur.
Il est donc possible d’obtenir une meilleure prime chez une autre compagnie sans modifier artificiellement le CRM.
Malus et résiliation : attention au cumul
Un conducteur malussé mais toujours assuré peut parfois conserver un accès relativement large au marché. En revanche, lorsqu’un malus élevé s’ajoute à une résiliation récente, le dossier devient plus difficile.
Le nouvel assureur voudra connaître :
- le motif de la résiliation ;
- la date de fin du contrat ;
- le coefficient actuel ;
- les derniers sinistres ;
- l’existence éventuelle d’une suspension ou annulation de permis.
Malus et plusieurs sinistres récents
Il faut distinguer le coefficient et la fréquence des accidents. Un conducteur peut avoir un malus élevé à cause d’un historique ancien, tandis qu’un autre possède un coefficient similaire après plusieurs sinistres très récents.
Les assureurs examinent donc souvent les deux dimensions : le CRM et la chronologie des accidents.
Malus et suspension de permis
Lorsqu’une suspension s’ajoute au malus, le motif de la suspension devient un élément majeur du dossier. Une suspension pour alcoolémie ou stupéfiants peut être analysée plus sévèrement qu’un simple historique de sinistres responsables.
Préparez alors :
- la date de la suspension ;
- sa durée ;
- son motif ;
- le relevé d’information ;
- le permis redevenu valide ;
- la liste des sinistres récents.
Combien de temps faut-il pour retrouver un coefficient normal ?
Tout dépend du point de départ et des sinistres futurs. Sans nouvel accident responsable, le coefficient diminue progressivement. Et après deux années consécutives sans sinistre responsable, la règle de descente rapide peut ramener le coefficient à un niveau ne dépassant pas 1,00 dans le régime standard.
C’est pourquoi deux années stables peuvent transformer fortement un dossier.
Les erreurs qui coûtent cher
- déclarer un mauvais coefficient ;
- cacher un sinistre responsable visible sur le relevé ;
- confondre malus et résiliation ;
- choisir une voiture très puissante en pensant que seul le CRM compte ;
- accepter une offre sans vérifier les franchises ;
- résilier trop tôt son contrat actuel sans nouvelle solution confirmée.
Quand comparer à nouveau son assurance ?
Une comparaison peut être pertinente :
- après une année sans nouveau sinistre responsable ;
- après deux années stables lorsque la descente rapide s’applique ;
- après un changement de véhicule ;
- lorsque les sinistres anciens s’éloignent ;
- à l’échéance du contrat si les conditions sont devenues moins compétitives.
Autres contenus utiles du silo risques aggravés
Checklist avant votre devis
- mon relevé d’information est récent ;
- je connais mon coefficient exact ;
- j’ai vérifié les responsabilités de mes sinistres ;
- mon permis est valide ;
- je connais le motif d’une éventuelle résiliation ;
- le véhicule choisi est adapté à mon dossier ;
- je compare les franchises et pas seulement le prix ;
- je peux présenter mon historique sans contradiction.
Conclusion
Un malus élevé augmente souvent le coût de l’assurance auto, mais il ne bloque pas définitivement l’accès à une couverture. Le coefficient est évolutif : sans nouveau sinistre responsable, il diminue avec le temps et la règle de descente rapide peut permettre un retour significatif vers une situation normale.
Pour retrouver un contrat compétitif, vérifiez d’abord votre relevé d’information, choisissez un véhicule raisonnable et comparez plusieurs assureurs à garanties équivalentes. La stabilité du dossier reste ensuite le meilleur moyen de faire baisser progressivement le coût.
Questions fréquentes
Quel est le coefficient de malus maximum ?
Dans le régime standard, le coefficient de réduction-majoration est plafonné à 3,50.
De combien augmente le coefficient après un accident responsable ?
Un accident totalement responsable entraîne en principe une majoration de 25 %, soit une multiplication du coefficient par 1,25.
Et en cas de responsabilité partielle ?
La majoration est réduite de moitié, soit une multiplication du coefficient par 1,125.
De combien baisse le bonus-malus après un an sans sinistre responsable ?
Dans le régime standard, le coefficient est réduit de 5 %, soit une multiplication par 0,95.
Changer d’assureur efface-t-il le malus ?
Non. Le coefficient figure sur le relevé d’information et est repris lors du changement de compagnie.
Que se passe-t-il après deux ans sans sinistre responsable ?
Dans le régime standard, le coefficient applicable ne peut pas rester supérieur à 1,00 après deux années consécutives sans sinistre responsable.
Peut-on obtenir une assurance tous risques avec un fort malus ?
Oui dans certains dossiers, selon le véhicule, les sinistres, le coefficient et les critères d’acceptation de l’assureur.
Quel véhicule choisir pour payer moins cher avec un malus ?
Un véhicule de puissance et de valeur raisonnables, courant et peu coûteux à réparer, peut faciliter l’acceptation et réduire la prime.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.