Assurance auto après résiliation pour non-paiement : dette, relevé d’information et nouvelle souscription
Résilié pour non-paiement ? Comprenez la chronologie légale, la dette, le relevé d’information et les étapes pour retrouver une assurance auto.
Une résiliation d’assurance auto pour non-paiement peut compliquer fortement la recherche d’un nouveau contrat. Le conducteur doit souvent gérer plusieurs sujets en même temps : ancienne cotisation impayée, suspension de garanties, résiliation du contrat, interruption de couverture et recherche d’un nouvel assureur.
Pourtant, une résiliation pour non-paiement ne signifie pas qu’il sera impossible de retrouver une assurance. La qualité du dossier, l’ancienneté de l’incident, la régularisation éventuelle de la dette, le bonus-malus, les sinistres récents et le véhicule à assurer jouent tous un rôle.
Que se passe-t-il après une cotisation d’assurance auto impayée ?
L’article L113-3 du Code des assurances prévoit qu’en cas de non-paiement d’une prime ou d’une fraction de prime dans les dix jours suivant son échéance, l’assureur peut engager la procédure prévue par le texte.
La garantie ne peut être suspendue que trente jours après la mise en demeure de l’assuré. L’assureur peut ensuite résilier le contrat dix jours après l’expiration de ce délai de trente jours.
Référence : Code des assurances, article L113-3.
Quelle est la chronologie d’un non-paiement ?
| Étape | Ce qu’il faut comprendre |
|---|---|
| Échéance de la prime | La cotisation ou une fraction de cotisation devient payable. |
| Impayé au-delà de 10 jours | L’assureur peut engager la procédure de mise en demeure prévue par l’article L113-3. |
| Mise en demeure | Elle déclenche le délai avant la suspension des garanties. |
| 30 jours après la mise en demeure | Les garanties peuvent être suspendues. |
| 10 jours après l’expiration du délai de 30 jours | L’assureur peut résilier le contrat. |
Cette chronologie est essentielle : beaucoup de conducteurs pensent que le contrat est immédiatement résilié au premier prélèvement rejeté, ce qui n’est pas le mécanisme prévu par le Code des assurances.
Suspension des garanties et résiliation : quelle différence ?
Le contrat existe encore, mais l’assureur n’accorde plus les garanties pendant la période de suspension.
Le contrat prend fin. Il faut alors rechercher un nouveau contrat pour assurer le véhicule.
Cette différence est importante si vous régularisez votre situation avant que le contrat soit résilié.
Que se passe-t-il si la prime est finalement payée avant la résiliation ?
L’article L113-3 prévoit que lorsque le contrat n’a pas encore été résilié, ses effets reprennent pour l’avenir à midi le lendemain du paiement des sommes exigibles prévues par le texte.
Il faut donc distinguer :
- un contrat simplement suspendu ;
- un contrat déjà résilié ;
- une dette régularisée avant la résiliation ;
- une dette régularisée après la fin du contrat.
La dette disparaît-elle lorsque le contrat est résilié ?
La résiliation ne doit pas être comprise comme une annulation automatique des sommes qui restent dues. L’assureur conserve, selon les règles applicables au contrat et à la procédure, ses droits concernant les sommes exigibles.
Si vous souhaitez reconstruire un dossier propre, il est donc utile de connaître précisément :
- le montant réclamé ;
- la période concernée ;
- les frais éventuels ;
- la date de résiliation ;
- la date d’une éventuelle régularisation.
Pourquoi les assureurs sont-ils prudents après une résiliation pour non-paiement ?
Un futur assureur ne regarde pas uniquement le risque d’accident. Il s’intéresse également à la stabilité du contrat et au paiement des cotisations.
Une ancienne résiliation pour non-paiement peut donc conduire à :
- une sélection plus stricte du dossier ;
- un paiement annuel ou des modalités particulières selon l’assureur ;
- une prime plus élevée ;
- un choix plus limité de compagnies ;
- une demande de justificatifs complémentaires.
Régulariser l’ancienne dette aide-t-il à retrouver une assurance ?
Une régularisation ne garantit pas qu’un nouvel assureur acceptera le dossier, mais elle permet souvent de présenter une situation plus claire.
Conservez :
- la preuve de paiement ;
- un éventuel courrier de solde ;
- le courrier de résiliation ;
- le dernier relevé d’information.
Un dossier documenté inspire davantage confiance
Si l’impayé est ancien et régularisé, dites-le clairement et joignez la preuve si elle est demandée. Un dossier factuel est généralement plus facile à étudier qu’une situation mal expliquée.
Le motif de non-paiement doit-il être expliqué ?
Ce n’est pas toujours obligatoire de raconter en détail votre situation personnelle, mais une explication courte peut aider lorsque le dossier est complexe.
Par exemple :
- changement de compte bancaire non pris en compte ;
- prélèvement rejeté ;
- difficulté financière temporaire ;
- litige sur le montant de la cotisation ;
- oubli après un changement de coordonnées.
Le plus important est de rester cohérent avec les documents.
Que voit le nouvel assureur ?
Le nouvel assureur peut demander plusieurs informations permettant de comprendre votre précédent contrat :
- date de la résiliation ;
- motif exact ;
- dernier bonus-malus ;
- sinistres récents ;
- ancienneté de permis ;
- véhicule à assurer ;
- usage du véhicule.
Le relevé d’information et le courrier de résiliation sont donc particulièrement importants.
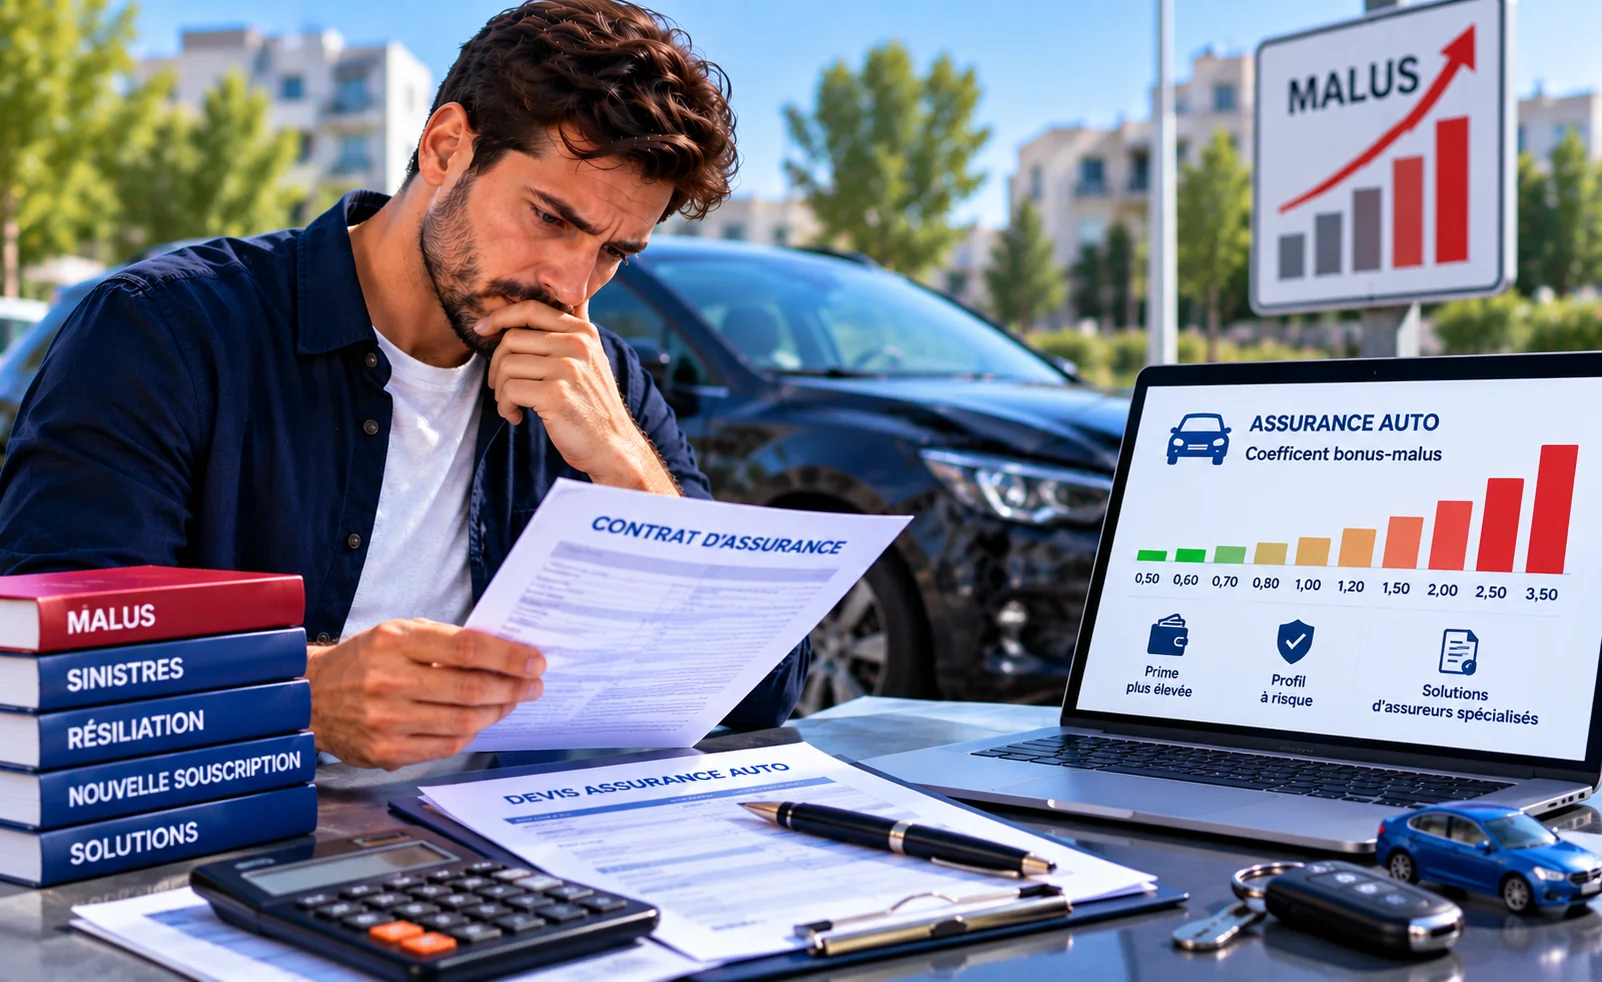
Le non-paiement augmente-t-il automatiquement le malus ?
Non. Le bonus-malus est lié à l’historique des sinistres responsables selon le mécanisme applicable au coefficient de réduction-majoration. Un impayé ne majore pas automatiquement le coefficient.
En revanche, un conducteur peut cumuler une résiliation pour non-paiement avec un malus élevé s’il a également eu des accidents responsables.
Comment se réassurer après une résiliation pour non-paiement ?
Quels documents préparer ?
- permis de conduire ;
- carte grise ;
- relevé d’information récent ;
- courrier de résiliation ;
- preuve de régularisation si elle existe ;
- justificatif de domicile ;
- RIB ou mode de paiement demandé ;
- informations exactes sur l’usage du véhicule.
Peut-on souscrire immédiatement après la résiliation ?
Oui, il est possible de rechercher un nouveau contrat dès que la résiliation est connue. Il est même préférable d’anticiper pour limiter la période sans couverture.
Si le véhicule continue à circuler, il doit disposer de la couverture obligatoire applicable. Ne reprenez pas la route sans contrat valide.
Faut-il attendre d’avoir remboursé toute l’ancienne dette ?
La réponse dépend de la situation et des critères du nouvel assureur. Certains assureurs peuvent accepter d’étudier le dossier même si un litige subsiste, tandis que d’autres seront plus réticents.
Si vous êtes en mesure de régulariser la situation, cela peut simplifier la présentation du dossier.
Quelles formules sont généralement proposées ?
Souvent la solution la plus simple pour retrouver rapidement une couverture obligatoire à coût maîtrisé.
Peut ajouter vol, incendie ou bris de glace selon le véhicule et l’assureur.
Possible dans certains dossiers, surtout si le véhicule et les antécédents restent acceptables.
Les conditions de dépannage et de véhicule de remplacement doivent être comparées précisément.
Le paiement annuel est-il obligatoire après un non-paiement ?
Pas de manière générale. Les modalités de paiement dépendent du nouvel assureur et du contrat proposé.
Certaines compagnies peuvent préférer un paiement annuel ou imposer des conditions particulières lorsque le dossier présente un historique d’impayé. Il faut vérifier les conditions avant de souscrire.
Comment éviter une nouvelle résiliation ?
Une fois le nouveau contrat obtenu, plusieurs précautions simples peuvent sécuriser la relation :
- vérifier le compte bancaire utilisé ;
- surveiller les dates de prélèvement ;
- mettre à jour rapidement tout changement de coordonnées bancaires ;
- contacter l’assureur dès le premier rejet ;
- conserver les confirmations de paiement ;
- ne pas laisser un courrier de mise en demeure sans réponse.
Non-paiement et interruption de couverture
Après une résiliation, certains conducteurs restent plusieurs mois sans assurance. Le dossier cumule alors deux éléments : la résiliation pour impayé et l’interruption de couverture.
Dans ce cas, le nouvel assureur peut demander :
- depuis combien de temps vous n’êtes plus assuré ;
- si vous avez conduit pendant cette période ;
- si vous possédiez encore le véhicule ;
- si la dette a été régularisée ;
- quel était votre dernier bonus-malus.
Non-paiement + malus : comment présenter le dossier ?
Ne mélangez pas les deux sujets. Présentez-les séparément :
Exemple de chronologie
Juin 2025 : accident responsable.
Janvier 2026 : hausse du coefficient bonus-malus.
Avril 2026 : prélèvement rejeté puis mise en demeure.
Juin 2026 : résiliation pour non-paiement.
Septembre 2026 : dette régularisée.
Cette chronologie permet au futur assureur de distinguer clairement le risque de conduite et l’incident de paiement.
Non-paiement + sinistres multiples
Un dossier peut également cumuler plusieurs accidents et une résiliation pour impayé. Le nouvel assureur évaluera alors à la fois :
- la fréquence des sinistres ;
- leur responsabilité ;
- le coefficient bonus-malus ;
- la résiliation ;
- la stabilité financière du nouveau contrat.
Dans ce cas, choisir une formule raisonnable et un véhicule modéré peut faciliter la recherche.
Les erreurs à éviter
- cacher la résiliation lorsqu’elle est demandée ;
- indiquer une mauvaise date de fin de contrat ;
- affirmer que la dette est réglée sans justificatif alors qu’elle ne l’est pas ;
- reprendre la route sans contrat valide ;
- choisir un véhicule très difficile à assurer ;
- faire plusieurs demandes avec des informations contradictoires ;
- ignorer les conditions de paiement du nouveau contrat.
Le temps améliore-t-il le dossier ?
Oui, dans de nombreux cas. Une résiliation ancienne, suivie de plusieurs années de paiement régulier et sans nouveau sinistre, est généralement plus facile à présenter qu’un impayé très récent.
La stabilité du nouveau contrat devient alors un élément favorable lors des comparaisons futures.
Autres contenus utiles
Checklist avant votre nouvelle souscription
- j’ai le courrier de résiliation ;
- je connais la date de mise en demeure ;
- je connais la date exacte de fin du contrat ;
- je sais si l’ancienne dette est régularisée ;
- j’ai mon relevé d’information ;
- mon permis est valide ;
- le véhicule choisi est adapté à mon profil ;
- j’ai vérifié les modalités de paiement du nouveau contrat.
Conclusion
Une résiliation d’assurance auto pour non-paiement complique la recherche d’un nouveau contrat, mais elle ne rend pas le conducteur définitivement inassurable. La première étape consiste à comprendre exactement où se situe le dossier : simple impayé, garanties suspendues, contrat déjà résilié ou dette ensuite régularisée.
Avec un relevé d’information à jour, un courrier de résiliation clair, une chronologie cohérente et un véhicule raisonnable, il est possible de comparer des solutions adaptées. Le temps et une nouvelle période de paiement régulier permettent ensuite d’améliorer progressivement le profil.
Questions fréquentes
Au bout de combien de temps les garanties peuvent-elles être suspendues ?
Selon l’article L113-3, la garantie ne peut être suspendue que trente jours après la mise en demeure de l’assuré.
Quand l’assureur peut-il résilier après la mise en demeure ?
L’assureur peut résilier dix jours après l’expiration du délai de trente jours prévu avant la suspension.
Le non-paiement augmente-t-il automatiquement le malus ?
Non. Le bonus-malus évolue principalement selon les sinistres responsables. Le non-paiement peut toutefois compliquer l’acceptation du nouveau contrat.
La dette disparaît-elle après la résiliation ?
Non, la résiliation ne doit pas être considérée comme une annulation automatique des sommes restant dues.
Peut-on retrouver une assurance immédiatement ?
Oui. Il est même conseillé de commencer les démarches dès que la date de résiliation est connue afin d’éviter une interruption inutile.
Faut-il régulariser l’ancienne dette avant de souscrire ?
Cela dépend du dossier et des critères du nouvel assureur, mais une régularisation peut faciliter la présentation de la situation.
Une assurance au tiers est-elle plus facile à obtenir ?
Elle peut être plus accessible dans certains dossiers car elle limite les garanties, mais l’acceptation dépend toujours du profil complet.
Quels documents faut-il fournir ?
Généralement : permis, carte grise, relevé d’information, courrier de résiliation, justificatif de domicile et éventuellement preuve de régularisation.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.