Assurance négociant automobile sans antécédent : quelles solutions ?
Création d'entreprise, absence de relevé, première année d'activité : comment obtenir une couverture correcte quand on n'a encore rien à montrer.
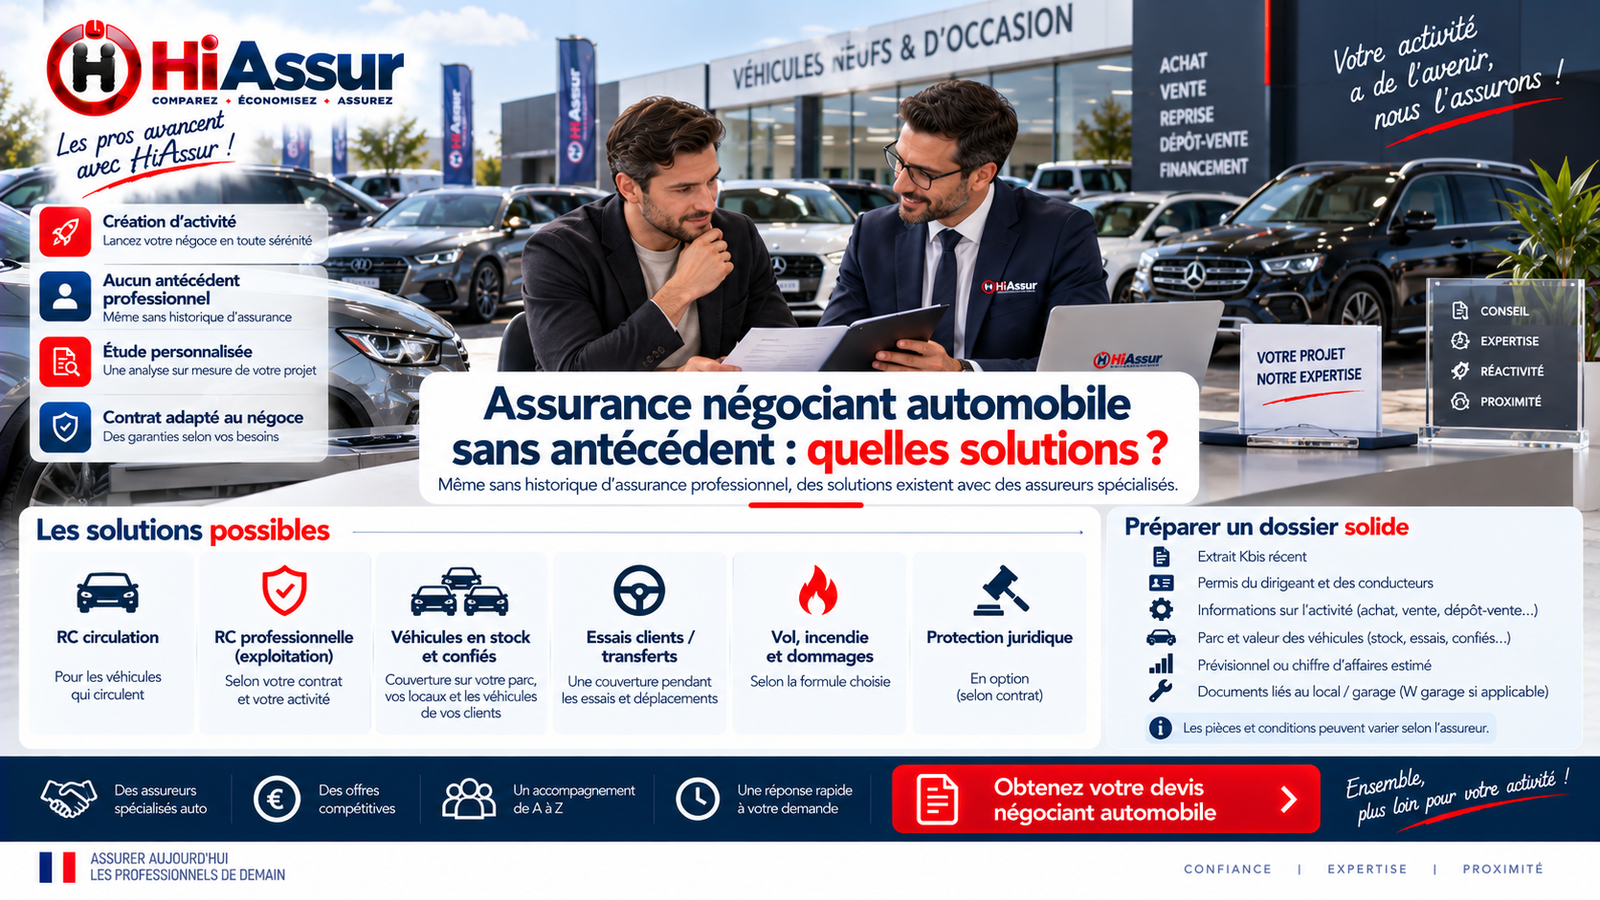
Une entreprise de négoce qui démarre n'a ni historique de sinistralité, ni relevé d'information professionnel, ni antériorité à faire valoir. Les assureurs, qui tarifent d'abord un passé, se trouvent donc devant une page blanche et appliquent une prudence qui se traduit en majoration. Cette situation n'est pas un obstacle : elle se travaille, et les éléments qui la compensent sont connus.
Ce que l'assureur regarde en l'absence d'historique
Le parcours du dirigeant
Expérience antérieure dans l'automobile, salariat en concession ou en garage, formation technique, durée d'exercice du métier. Un créateur qui a passé dix ans en atelier ou en vente présente un profil sans commune mesure avec un créateur venu d'un autre secteur, et cette différence se lit directement dans les conditions proposées.
Le relevé d'information personnel
À défaut d'historique d'entreprise, le relevé du dirigeant en tant que conducteur constitue le seul élément de comportement disponible. Un relevé sans sinistre responsable sur cinq ans compense une part significative de l'absence d'antériorité professionnelle, et il est rarement demandé spontanément : présentez-le.
La nature du projet
Valeur moyenne des véhicules, volume prévisionnel, type de clientèle, présence ou non d'un local ouvert au public, sécurisation du site. Un négoce de véhicules courants sur un parc clôturé n'a pas le même profil de risque qu'un négoce de véhicules de prestige stationnés sur un terrain ouvert.
Les montages possibles la première année
La période probatoire
Beaucoup d'assureurs acceptent le dossier moyennant une franchise majorée et une révision programmée à douze mois. C'est souvent la voie la plus rapide : elle permet de démarrer l'activité immédiatement et de retrouver des conditions normales dès qu'un historique existe chez l'assureur lui-même.
Le démarrage en couverture réduite
Souscrire d'abord la responsabilité civile et la garantie W, puis ajouter le stock et les véhicules confiés une fois le volume stabilisé, limite la prime initiale. Ce montage suppose d'assumer consciemment le risque sur le stock les premiers mois, ce qui n'est acceptable que si celui-ci reste très limité.
Le plafond de stock évolutif
Plutôt que de déclarer un stock ambitieux dès le départ, certains contrats permettent de réviser le plafond en cours d'année, à la hausse comme à la baisse. Cette souplesse évite de payer pour un stock que vous n'avez pas encore et de vous retrouver sous-assuré dès qu'il grossit.
Construire son historique la première année
Éviter la première déclaration
Un sinistre déclaré la première année pèse durablement sur un dossier encore vierge. En dessous du montant de la franchise, la déclaration n'apporte rien et installe une fréquence sur un historique qui n'en comporte aucune. Fixez un seuil interne dès le démarrage.
Documenter les investissements de sécurité
Facture d'alarme, contrat de télésurveillance, installation de la clôture, procédure de gestion des clés : ces éléments, réunis au fil de l'année, constituent le dossier qui justifiera la révision à la première échéance. Ils ne seront jamais réclamés, ils doivent être présentés.
Demander la révision à douze mois
La période probatoire ne prend pas fin automatiquement : sans demande formelle, les conditions majorées se reconduisent tacitement. Une lettre à l'échéance, accompagnée du bilan de l'année et des mesures prises, obtient couramment une baisse de dix à vingt pour cent.
Les alternatives quand le dossier bloque
Le courtier spécialisé
Le négoce automobile est un marché technique sur lequel peu d'assureurs interviennent réellement. Un courtier qui connaît ces compagnies sait lesquelles acceptent un dossier sans antécédent, à quelles conditions et avec quelles pièces. Son intervention ne coûte rien au client, sa rémunération venant de la compagnie retenue.
Le fractionnement de la couverture
Placer la responsabilité civile et la garantie W chez un assureur, le stock et le parc chez un autre, permet parfois de débloquer une situation. Le montage complique la gestion et doit rester transitoire, mais il vaut mieux qu'une activité démarrée sans couverture sur le poste le plus exposé.
Le recours au Bureau central de tarification
Lorsque aucun assureur n'accepte de couvrir l'obligation d'assurance, cette instance peut imposer à une compagnie de garantir le risque, en fixant elle-même la prime. La procédure est lente et ne porte que sur la responsabilité civile obligatoire, mais elle existe et reste méconnue des professionnels.
Le surcoût de la première année
Sans historique mais dossier documenté
Avec un relevé d'information personnel favorable et un dossier de sécurisation complet, la majoration reste contenue entre quinze et vingt-cinq pour cent, avec révision programmée à douze mois. C'est le scénario le plus fréquent et le plus favorable.
Sans aucun élément à présenter
La majoration atteint trente à cinquante pour cent, assortie d'une franchise renforcée et parfois d'un paiement annuel d'avance. Cette dernière exigence pèse souvent plus lourd sur une entreprise qui démarre que la majoration elle-même.
Le retour à la normale
Après douze mois sans sinistre, une baisse de dix à vingt pour cent est obtenable sur demande documentée. Après vingt-quatre mois, la tarification rejoint celle du marché. Le surcoût total de l'absence d'antécédent se chiffre donc sur deux exercices, pas davantage.
Les erreurs les plus fréquentes
Ne pas présenter son relevé personnel
Rarement demandé, souvent décisif : c'est le seul élément de comportement dont l'assureur dispose face à une entreprise sans historique. Présentez-le spontanément.
Déclarer un stock ambitieux dès le départ
Payer pour un stock que vous n'avez pas encore alourdit inutilement la première année. Un plafond révisable en cours d'année répond mieux à la montée en charge d'une activité qui démarre.
Laisser la période probatoire se reconduire
Elle ne prend pas fin automatiquement. Sans demande formelle à douze mois, les conditions majorées se reconduisent tacitement, parfois plusieurs exercices de suite.
Les pièces exigées et leur rôle
Le socle incontournable
Kbis, inventaire valorisé du stock, relevé de sinistralité des trois à cinq derniers exercices, relevé d'identité bancaire et, le cas échéant, copie du certificat W garage. L'absence d'une seule de ces pièces suspend l'étude, parfois plusieurs semaines lorsqu'elle dépend d'un tiers.
Ce qu'il faut anticiper
La délivrance du relevé de sinistralité par l'assureur en place peut prendre plusieurs semaines, surtout après une résiliation. Une demande écrite avec accusé de réception adressée dès le début de la démarche évite que tout le dossier n'attende cette seule pièce.
Ce qu'il faut conserver
Gardez une copie datée du dossier transmis. En cas de contestation ultérieure sur une déclaration, il établit ce qui a réellement été communiqué à la souscription, et règle la plupart des litiges sur la portée exacte des garanties.
Que faire en cas de sinistre
Les premières heures
Dépôt de plainte immédiat en cas de vol ou de dégradation, photographies des lieux et des dommages, relevé des numéros de série concernés, extraction des enregistrements de vidéosurveillance avant qu'ils ne soient écrasés. Ce dernier point est prioritaire : la durée de conservation est souvent limitée à quelques jours seulement.
La déclaration à l'assureur
Cinq jours ouvrés pour un dommage ordinaire, deux jours ouvrés pour un vol. Le délai court à compter de la découverte, ce qui suppose qu'une disparition sur un parc de plusieurs dizaines de véhicules soit constatée rapidement. Un inventaire tenu à jour est ici déterminant.
Le suivi jusqu'au règlement
Expertise, accord sur la valeur, indemnisation. Désignez un interlocuteur unique dans l'entreprise : la dispersion des échanges entre vendeurs, atelier et compagnie est la première cause d'allongement des délais sur un dossier de négoce.
Faire évoluer sa couverture
Déclarer les changements d'activité
Ajout d'une activité de dépôt-vente, d'import, de réparation ou de location, ouverture d'un second site, montée en gamme du stock : chacune de ces évolutions modifie le risque et doit être signalée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs.
Ajuster les plafonds
Le plafond de stock, celui des véhicules confiés et celui de la responsabilité professionnelle doivent suivre la croissance de l'activité. Un plafond fixé à la souscription et jamais révisé conduit presque toujours à une indemnisation partielle, alors que son relèvement coûte peu en cours de contrat.
Demander une révision après amélioration
Installation d'une alarme, contrat de télésurveillance, clôture renforcée, procédure de gestion des clés formalisée, exercice sans sinistre : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément, la demande doit être formelle et documentée.
Piloter son risque dans la durée
Le tableau de bord du parc
Inventaire valorisé mis à jour, journal des entrées et sorties, registre des déplacements sous plaque W, suivi des sinistres avec leur coût. Trois ou quatre onglets d'un tableur suffisent, et ils constituent à l'échéance la matière du dossier de renégociation.
Arbitrer les petites déclarations
Un dommage inférieur à la franchise n'a aucun intérêt à être déclaré : l'indemnité est marginale et la fréquence augmente durablement, alors qu'elle pèse lourd dans l'appréciation du risque. Fixez un seuil interne et conservez malgré tout la trace du dommage.
Préparer la revue annuelle
Évolution du stock, sinistres commentés un par un, investissements de sécurité réalisés avec leurs factures, projets pour l'exercice à venir. Ce document transforme une discussion tarifaire en présentation de risque maîtrisé, et c'est lui qui fait la différence entre deux entreprises au profil identique.
Questions fréquentes
Peut-on assurer un négoce sans historique ?
Oui. L'assureur s'appuie alors sur l'expérience du dirigeant, son relevé d'information personnel, la nature du stock et la sécurisation du site.
Quel surcoût faut-il prévoir ?
De quinze à vingt-cinq pour cent avec un dossier documenté, de trente à cinquante pour cent sans aucun élément à présenter.
Combien de temps dure la majoration ?
Une baisse de dix à vingt pour cent est obtenable après douze mois sans sinistre, et la tarification rejoint le marché après vingt-quatre mois.
Que faire si aucun assureur n'accepte ?
Un courtier spécialisé connaît les rares compagnies intervenant sur ce marché. Pour la seule responsabilité civile obligatoire, le Bureau central de tarification peut être saisi.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance négoce automobile, ainsi que nos solutions dédiées : assurance négociant automobile et assurance mandataire automobile.
Sur le même sujet, consultez également nos articles consacrés à quels documents fournir pour assurer un négoce automobile, quelle assurance pour ouvrir un négoce automobile, assurance flotte sans relevé d'information.
Dans le négoce automobile, trois questions décident de la qualité réelle d'un contrat : le plafond de stock correspond-il à votre pic de détention, les véhicules qui ne vous appartiennent pas sont-ils couverts, et l'essai par un client entre-t-il dans la garantie. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le négoce automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.