Quels documents fournir pour assurer un négoce automobile ?
La liste complète des pièces exigées par l'assureur, celles qui font la différence sur le tarif, et l'ordre dans lequel les réunir.
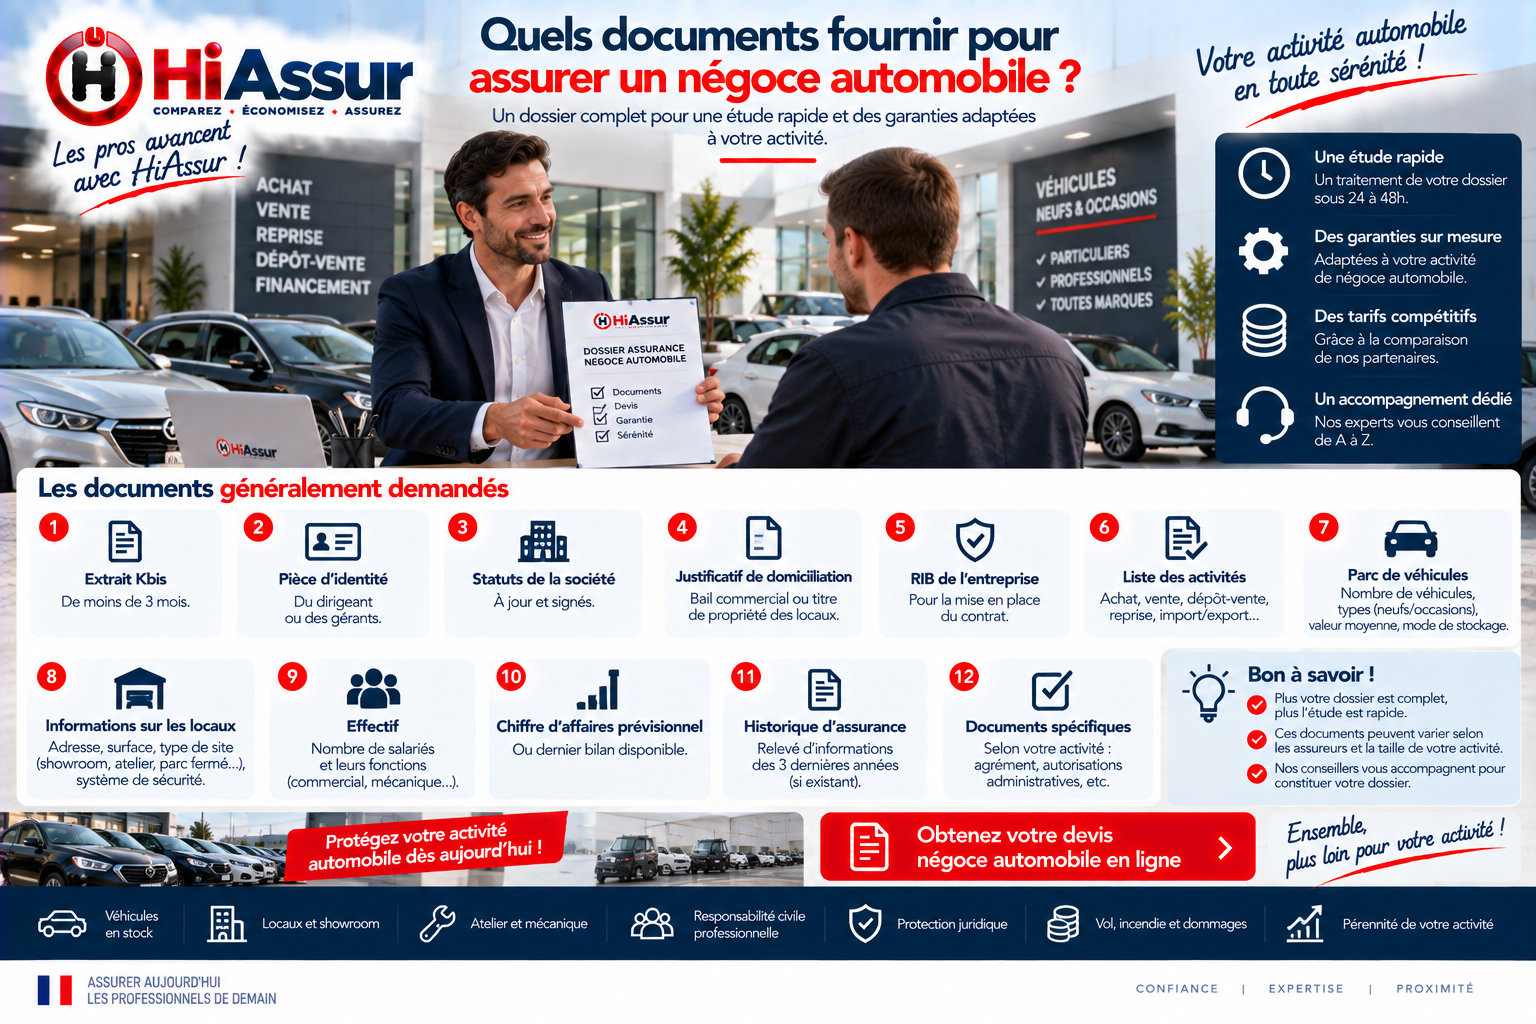
Un dossier de négoce automobile se juge autant sur ce qu'il contient que sur ce qu'il démontre. Les assureurs intervenant sur ce marché sont peu nombreux et sélectifs : un dossier incomplet est écarté sans discussion, un dossier complet mais muet sur la sécurisation obtient une tarification prudente. Voici ce qu'il faut réunir, et ce qu'il faut y ajouter pour que le dossier plaide en votre faveur.
Les pièces obligatoires de l'entreprise
L'extrait Kbis
De moins de trois mois, il doit mentionner explicitement l'activité d'achat-revente de véhicules. C'est le premier point vérifié et le premier motif de blocage : un Kbis portant uniquement la réparation ou l'entretien ne permet pas de couvrir une activité de négoce, même réellement exercée. La correction passe par une modification statutaire, qui prend du temps.
Le certificat W garage
Lorsque l'activité en comporte un, sa copie est exigée. À l'inverse, l'attestation d'assurance W fait partie des pièces réclamées par l'administration pour délivrer le certificat : les deux démarches s'enchaînent et doivent être menées dans le bon ordre, l'assurance en premier.
Les pièces d'identité et de gestion
Pièce d'identité du dirigeant, relevé d'identité bancaire, et selon les assureurs les statuts de la société. Ce socle administratif ne fait pas débat mais son absence suspend l'étude, parfois plusieurs semaines lorsqu'un document doit être obtenu auprès d'un greffe.
Les pièces qui déterminent la tarification
L'inventaire valorisé du stock
Nombre de véhicules habituellement détenus, valeur moyenne, valeur maximale atteinte sur l'année, nature des véhicules. C'est le document qui fixe le plafond et donc la prime. Un inventaire précis évite à l'assureur d'appliquer une marge de prudence, et vous évite la règle proportionnelle après sinistre.
Le dossier du site
Plan ou croquis du parc, photographies, nature de la clôture et du portail, éclairage, dispositifs d'alarme et de vidéosurveillance, contrat de télésurveillance, mode de rangement des clés. C'est la pièce la plus rentable du dossier : elle conditionne directement l'acceptation du risque vol et le niveau de franchise.
Le relevé de sinistralité
Pour une entreprise déjà assurée, il retrace les sinistres des trois à cinq derniers exercices. Votre assureur actuel doit le délivrer sur demande, y compris après une résiliation. Sans lui, aucune mise en concurrence sérieuse n'est possible et la tarification se fait au plus défavorable.
Les pièces facultatives qui changent le dossier
Le relevé d'information personnel du dirigeant
Rarement demandé, souvent décisif, en particulier pour une entreprise jeune ou sortant d'un épisode difficile. Un relevé sans sinistre responsable sur cinq ans donne à l'assureur le seul élément de comportement dont il dispose. Présentez-le spontanément.
La note d'activité
Une page décrivant l'activité réelle : type de véhicules, canaux d'achat, clientèle, pratique des essais, existence ou non d'une activité de dépôt-vente ou de réparation. Elle évite les malentendus sur le périmètre couvert et prévient les contestations ultérieures sur une activité non déclarée.
Les justificatifs de prévention
Factures d'installation des dispositifs de sécurité, procédure interne de gestion des clés signée par les salariés, modèle de bon d'essai utilisé. Ces pièces transforment un dossier administratif en dossier argumenté, et c'est sur elles que se joue l'écart entre deux propositions.
Organiser la collecte
Commencer par le Kbis
C'est la pièce qui conditionne tout le reste : si l'activité de négoce n'y figure pas, aucun assureur ne poursuivra l'étude. La vérifier en premier évite de réunir un dossier complet pour découvrir ensuite qu'une modification statutaire, longue de plusieurs semaines, est un préalable.
Anticiper le relevé de sinistralité
Sa délivrance par l'assureur en place peut prendre plusieurs semaines, surtout après une résiliation. Une demande écrite avec accusé de réception, adressée dès le début de la démarche, évite que l'ensemble du dossier n'attende cette seule pièce au moment où l'échéance approche.
Constituer un dossier réutilisable
Une fois réunies, ces pièces servent pour chaque consultation, chaque renouvellement et chaque mise en concurrence. Les conserver dans un dossier numérique unique, mis à jour une fois par an, transforme une démarche de plusieurs semaines en envoi de quelques minutes.
Ce que chaque pièce coûte ou rapporte
Le dossier de sécurisation
C'est la pièce la plus rentable : photographies, plan du site et justificatifs des dispositifs installés font varier la prime vol de quinze à trente pour cent. Sa constitution demande une heure et vaut plusieurs centaines d'euros par an sur un stock de taille moyenne.
L'inventaire valorisé
Un inventaire précis évite à l'assureur d'appliquer une marge de prudence sur le plafond, et vous évite la règle proportionnelle après sinistre. C'est la pièce dont l'absence coûte le plus cher, non pas en prime mais en indemnisation.
Le relevé de sinistralité
Son absence entraîne une majoration de vingt-cinq à quarante pour cent, alors que son obtention ne coûte qu'un courrier recommandé. C'est le meilleur rapport entre l'effort demandé et l'économie obtenue de tout le dossier.
Les erreurs les plus fréquentes
Vérifier le Kbis en dernier
C'est la pièce qui conditionne tout le reste. Un objet social incomplet arrête l'étude après des semaines de préparation, alors que la vérification prend cinq minutes.
Demander le relevé de sinistralité trop tard
Sa délivrance peut prendre plusieurs semaines, surtout après une résiliation. La demande écrite s'envoie dès le début de la démarche, pas quand l'échéance approche.
Transmettre un dossier sans note d'activité
Sans description du fonctionnement réel, l'assureur applique une tarification prudente et peut contester plus tard une activité non déclarée. Une page suffit à lever l'ambiguïté.
Les documents à réunir pour un devis
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois mentionnant explicitement l'achat-revente de véhicules, statuts de la société, pièce d'identité du dirigeant et relevé d'identité bancaire. La cohérence entre l'objet social et l'activité réelle est le premier point vérifié, et le premier motif de blocage d'un dossier de négoce.
L'inventaire du stock
Nombre de véhicules habituellement détenus, valeur moyenne, valeur maximale atteinte sur l'année et nature des véhicules. C'est ce document qui fixe le plafond de garantie et donc la prime. Un inventaire précis évite à l'assureur d'appliquer une marge de prudence et vous évite la règle proportionnelle après sinistre.
Le dossier du site
Plan ou croquis du parc, photographies, nature de la clôture et du portail, éclairage, alarme, vidéosurveillance, contrat de télésurveillance et mode de rangement des clés. C'est la pièce la plus rentable du dossier : elle conditionne l'acceptation du risque vol et le niveau de franchise retenu.
Gérer un sinistre sur le parc
Établir ce qui se trouvait sur place
L'expert doit reconstituer la composition du parc au moment des faits. Un inventaire sauvegardé hors site, mis à jour quotidiennement, vaut ici plusieurs dizaines de milliers d'euros d'indemnité, en particulier lorsque le système de gestion a été détruit avec le reste.
Justifier la valeur de chaque véhicule
Facture d'achat, certificat de cession, factures de préparation et de réparation, photographies d'entrée en stock. Sans ces pièces, l'expert retient une valeur d'argus souvent très inférieure à votre engagement réel, notamment sur un achat en lot ou à l'étranger.
Demander une avance sur indemnité
L'assureur peut verser une provision dès les premiers constats, avant règlement définitif. Elle n'est jamais proposée spontanément et se demande par écrit dès la première semaine : c'est elle qui permet de racheter du stock et de reprendre l'activité.
Changer d'assureur sans interruption
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Dans un négoce, une interruption même brève laisse l'intégralité du stock exposée au vol et à l'incendie, et tout véhicule circulant sous plaque W sans couverture. La continuité se vérifie sur les dates d'effet, pas sur les intentions.
Le préavis applicable
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cessation d'activité, changement d'objet social, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis.
Transmettre un dossier complet
Relevé de sinistralité, inventaire valorisé, dossier de sécurisation du site, copie du certificat W et note d'activité. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale.
Sécuriser son parc automobile
Les dispositifs qui pèsent sur la prime
Clôture et portail motorisé, éclairage à détection, alarme périmétrique reliée à un centre de télésurveillance, vidéosurveillance enregistrée et conservée, traceurs sur les modèles les plus ciblés. Chacun de ces éléments est valorisé par l'assureur, souvent bien au-delà de son coût d'installation, et peut ramener la franchise vol à un niveau acceptable.
L'organisation physique du parc
Placer les véhicules de plus forte valeur au centre, entourés de véhicules moins convoités, complique considérablement une extraction rapide. Ménager des allées de séparation limite par ailleurs la propagation d'un incendie. Ces deux dispositions ne coûtent que de la surface et sont reconnues dans l'appréciation du risque.
La gestion des clés
Rangement hors des véhicules, armoire fermée dans un local sécurisé, procédure écrite signée par les salariés, inventaire des doubles. C'est le premier motif de refus de garantie après un vol, et c'est aussi la mesure la moins coûteuse de toutes celles qu'un assureur peut exiger.
Questions fréquentes
Quelles pièces sont systématiquement exigées ?
Kbis de moins de trois mois mentionnant le négoce, pièce d'identité du dirigeant, relevé d'identité bancaire, inventaire du stock et relevé de sinistralité.
Pourquoi le Kbis bloque-t-il tant de dossiers ?
Parce qu'un objet social limité à la réparation ne permet pas de couvrir l'activité de négoce. La correction suppose une modification statutaire de plusieurs semaines.
Quelle pièce fait le plus varier le tarif ?
Le dossier de sécurisation du site : photographies, plan et justificatifs des dispositifs installés font varier la prime vol de quinze à trente pour cent.
L'ancien assureur peut-il refuser le relevé de sinistralité ?
Non, sa délivrance est une obligation, y compris après une résiliation. Une demande écrite avec accusé de réception aboutit dans la plupart des cas.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance négoce automobile, ainsi que nos solutions dédiées : assurance négociant automobile et assurance parc automobile.
Sur le même sujet, consultez également nos articles consacrés à quelle assurance pour ouvrir un négoce automobile, comment assurer les véhicules en stock d'un négociant automobile, documents pour un devis utilitaire.
Dans le négoce automobile, trois questions décident de la qualité réelle d'un contrat : le plafond de stock correspond-il à votre pic de détention, les véhicules qui ne vous appartiennent pas sont-ils couverts, et l'essai par un client entre-t-il dans la garantie. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le négoce automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.