Assurance auto conducteur secondaire malussé : quelles conséquences ?
Ajouter un conducteur secondaire malussé change-t-il votre bonus-malus ? Prix, déclaration, accident responsable, relevé d'information : les réponses et 5 FAQ.
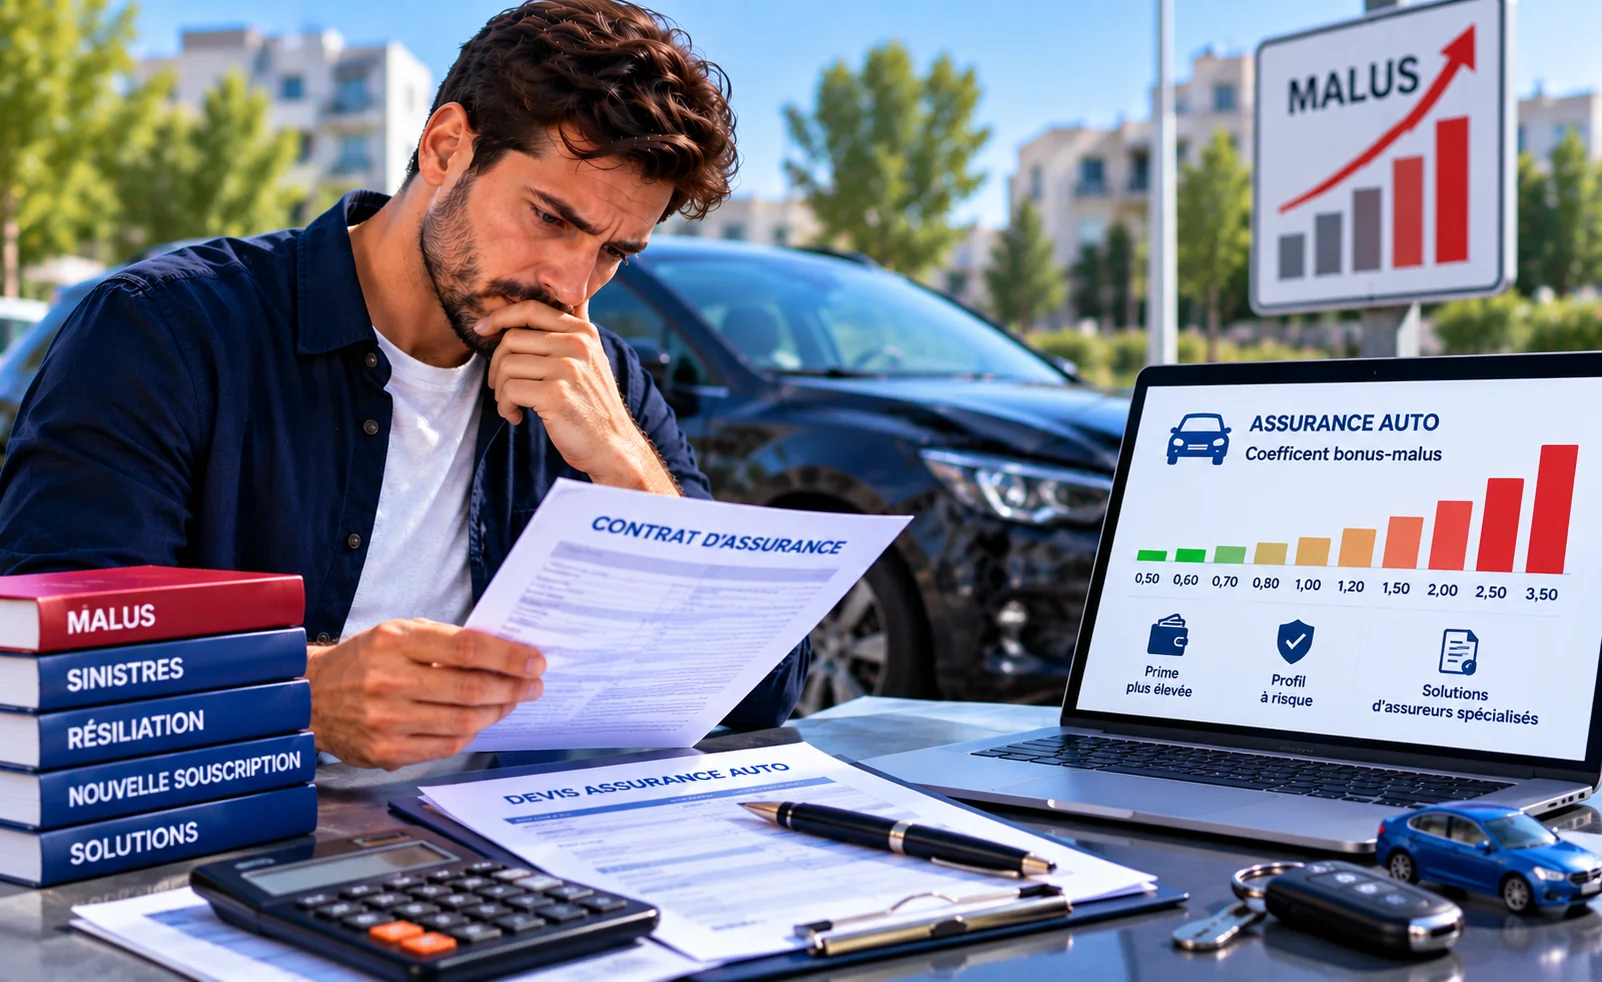
Vous souhaitez ajouter à votre assurance auto un conjoint, un enfant ou un proche qui possède déjà un malus ? Cette situation n'entraîne pas forcément une hausse automatique du coefficient bonus-malus de votre contrat. Elle peut néanmoins modifier le tarif proposé par l'assureur, les franchises ou les conditions d'acceptation. Et si le conducteur secondaire provoque ensuite un accident responsable avec le véhicule assuré, le coefficient du contrat pourra évoluer.
Pour éviter une mauvaise surprise, il faut distinguer trois choses : les antécédents personnels du deuxième conducteur, le coefficient de réduction-majoration (CRM) du contrat sur lequel il sera inscrit et la politique tarifaire de l'assureur. Voici comment déclarer ce profil, comparer les offres et protéger correctement les deux conducteurs.
Réponse rapide : peut-on inscrire un conducteur secondaire déjà malussé ?
Oui, sous réserve de l'accord de l'assureur. Celui-ci peut accepter l'ajout d'un conducteur secondaire malussé, proposer un avenant avec supplément de prime, appliquer certaines conditions ou refuser ce changement de risque. Le tarif dépend de l'historique exact du conducteur, du véhicule, de l'usage et des règles de souscription propres à la compagnie.
Le simple fait de désigner une personne ayant un CRM élevé ne multiplie pas automatiquement le CRM déjà inscrit sur le contrat du véhicule par celui de cette personne. En revanche, le contrat peut être retarifé à la suite de la nouvelle déclaration. Pour une étude adaptée, consultez notre page assurance auto et, si le profil présente plusieurs sinistres, notre rubrique assurance auto malus.
Conducteur principal, secondaire ou occasionnel : quelle différence ?
Conducteur principal
C'est la personne qui utilise habituellement le véhicule le plus souvent, selon la réalité des déplacements. Elle doit être correctement désignée dans les déclarations et dans les documents contractuels. L'identité du souscripteur, du propriétaire et du conducteur principal peut être différente : ne supposez pas qu'ils jouent nécessairement le même rôle.
Conducteur secondaire
Il conduit le véhicule régulièrement, mais généralement moins que le conducteur principal. Ce peut être un conjoint qui prend la voiture plusieurs jours par semaine, un enfant qui l'utilise pour aller travailler ou un proche partageant durablement le véhicule. Il est prudent de demander son inscription nominative et la confirmation écrite des conditions d'utilisation.
Conducteur occasionnel
Il emprunte exceptionnellement la voiture, par exemple pour un trajet ponctuel. La couverture dépend alors de la clause de prêt du volant : certains contrats autorisent ce prêt, d'autres le restreignent, et une franchise majorée peut être prévue. Ne présentez pas comme « occasionnel » un conducteur qui utilise régulièrement le véhicule.
Pour un cas concret, un proche qui prend la voiture tous les week-ends n'est pas automatiquement assimilable à un simple prêt exceptionnel. Transmettez la fréquence réelle des trajets à votre assureur, qui qualifiera la situation selon votre contrat.
Le malus du conducteur secondaire change-t-il celui du conducteur principal ?
Il faut distinguer le malus déjà acquis sur un précédent contrat d'un accident commis après l'ajout. Cette distinction répond à la principale inquiétude des automobilistes.
Avant l'ajout : l'ancien malus n'est pas transféré automatiquement
Imaginons que le titulaire possède un CRM de 0,72 sur sa voiture et souhaite ajouter son conjoint ayant un coefficient de 1,50 sur un autre contrat. L'opération ne consiste pas à additionner ces deux chiffres ni à transformer mécaniquement 0,72 en 1,50. Le coefficient du contrat existant suit les règles de réduction-majoration applicables à ce contrat. Toutefois, l'assureur peut tenir compte de l'historique du conjoint pour accepter ou non sa désignation et calculer la nouvelle prime de référence ou les conditions du contrat.
Après l'ajout : un accident responsable peut impacter le contrat partagé
Si le conducteur secondaire provoque un accident responsable avec cette voiture, le sinistre peut entraîner une majoration du CRM du contrat, exactement comme si le conducteur principal avait causé cet accident, selon le régime réglementaire applicable. Le mécanisme concerne la sinistralité du contrat, pas uniquement le nom de la personne au volant. Les relevés d'information servent ensuite à retracer l'historique des conducteurs déclarés et des sinistres.
Exemple de calcul : responsabilité totale ou partielle
À titre purement pédagogique, pour un CRM de 0,80 avant l'accident, un sinistre entièrement responsable donne en principe 0,80 × 1,25 = 1,00 à l'échéance considérée. Si la responsabilité est seulement partielle, la majoration réglementaire est de 12,5 %, soit 0,80 × 1,125 = 0,90. Le résultat dépend des règles de calcul, des périodes de référence et des exceptions applicables, notamment la protection du premier sinistre responsable après au moins trois ans de CRM à 0,50.
Ces exemples portent sur le coefficient, pas sur le prix final : les franchises, options, surprimes éventuelles et la prime de référence continuent de compter.
Pourquoi l'assureur peut-il augmenter le prix même sans nouvel accident ?
L'ajout d'une deuxième personne modifie les caractéristiques du risque. L'assureur évalue par exemple le nombre et le profil des conducteurs, leur historique de sinistres, leur ancienneté de permis et l'utilisation du véhicule. Un conducteur malussé peut donc entraîner un supplément de cotisation au moment de l'avenant, même si le CRM historique du contrat reste inchangé.
Plusieurs critères influencent le devis :
- Le CRM du conducteur à ajouter : un coefficient de 1,10 ne décrit pas le même historique qu'un coefficient de 2,40.
- Le nombre, la date et la responsabilité des sinistres : les accidents récents sont analysés avec attention.
- Le type de véhicule : puissance, valeur, coût des réparations et risque de vol peuvent peser sur le tarif.
- L'usage déclaré : domicile-travail, déplacements personnels ou professionnels et kilométrage doivent correspondre à la réalité.
- Les autres antécédents : éventuelle résiliation, suspension ou interruption d'assurance, lorsque ces éléments sont demandés et pertinents.
- Les garanties et franchises : tiers, vol/incendie, tous risques, assistance et franchise conducteur novice ou non désigné.
Il n'existe pas de pourcentage universel de hausse pour un conducteur secondaire malussé. Deux assureurs peuvent proposer des montants et des conditions différents à dossier identique. Demandez donc le coût annuel après avenant plutôt qu'un pourcentage théorique de surprime.
Conducteur malussé et jeune conducteur : deux notions différentes
Un conducteur malussé a un coefficient supérieur à 1 en raison de son historique de sinistres responsables. Un conducteur novice se définit par son expérience ou son historique d'assurance, et non simplement par son âge. Une surprime spécifique peut concerner un conducteur novice selon les règles applicables et la compagnie ; elle peut se cumuler avec les effets du bonus-malus.
Un conducteur expérimenté ayant accumulé des sinistres peut être malussé sans être novice. À l'inverse, un jeune titulaire du permis peut être novice sans avoir de malus. Une même personne peut également cumuler les deux caractéristiques. Pour une comparaison utile, faites préciser à l'assureur ce qui relève du CRM, du statut novice et de ses critères de tarification.
Faut-il obligatoirement déclarer un conducteur secondaire régulier ?
La bonne pratique est de signaler la personne qui utilise régulièrement le véhicule et de faire confirmer son statut contractuel. Le Code des assurances impose de répondre exactement aux questions posées lors de la souscription et de déclarer certaines circonstances nouvelles qui aggravent ou créent un risque et rendent caduques les déclarations initiales. Une utilisation régulière nouvelle, surtout par un conducteur aux antécédents importants, doit donc être signalée pour faire apprécier sa portée par l'assureur.
La situation du prêt occasionnel est différente : elle peut déjà être prévue par le contrat, à des conditions qu'il faut vérifier. En cas de doute, expliquez par écrit qui conduit, à quelle fréquence et pour quel usage, puis conservez la réponse de l'assureur et l'avenant éventuel. Cette démarche est plus sûre que d'interpréter soi-même une clause ambiguë.
Que risque-t-on en cachant le malus ou la conduite régulière ?
Une fausse déclaration ou une omission de circonstance importante peut compliquer gravement la prise en charge du sinistre. La sanction dépend notamment des questions effectivement posées par l'assureur, du caractère intentionnel ou non de l'inexactitude, de son incidence sur l'appréciation du risque et des dispositions du Code des assurances.
En cas de fausse déclaration intentionnelle remplissant les conditions de l'article L113-8 du Code des assurances, la nullité du contrat peut être en cause. Pour une omission non intentionnelle, l'article L113-9 prévoit des conséquences différentes, qui peuvent notamment inclure une réduction proportionnelle de l'indemnité dans les conditions du texte. Ces mécanismes ne doivent pas être confondus avec la protection obligatoire des victimes d'accidents de la circulation.
Ne partez pas du principe que toute erreur entraîne automatiquement un refus total, ni qu'une omission sera sans conséquence parce que la responsabilité civile automobile est obligatoire. Le dossier est à analyser précisément. Voir également notre article sur les risques d'une fausse déclaration en assurance.
Que se passe-t-il après un accident du conducteur secondaire ?
Si le conducteur secondaire est responsable
Déclarez rapidement le sinistre selon les délais contractuels, transmettez le constat et identifiez correctement la personne qui conduisait. En principe, la responsabilité envers les tiers est traitée dans le cadre de l'assurance obligatoire, sous réserve des règles applicables. La prise en charge des dommages au véhicule assuré, les franchises et la garantie corporelle du conducteur varient en fonction de la formule et des clauses.
Le CRM du contrat peut être majoré à l'échéance selon la responsabilité retenue. Un seul sinistre ne signifie pas toujours +25 % sur la facture finale : ce taux concerne le coefficient de réduction-majoration réglementaire, et non toute la cotisation calculée par l'assureur.
Si le conducteur secondaire n'est pas responsable
Un accident sans responsabilité retenue n'entraîne en principe pas de majoration du CRM pour ce motif. Les conséquences pratiques (indemnisation, franchise, réparations, assistance, délais) dépendent toutefois du sinistre et de la garantie mobilisée. Conservez les preuves et vérifiez la décision de responsabilité communiquée par l'assureur.
Si le conducteur secondaire n'était pas déclaré
Il faut d'abord examiner si le prêt du volant était autorisé, quelle utilisation était réellement faite de la voiture et quelles déclarations ont été remises à l'assureur. La couverture de responsabilité civile vis-à-vis des victimes ne se confond pas avec les garanties facultatives ni avec les éventuelles conséquences d'une déclaration inexacte. Ne tentez jamais de remplacer le nom du conducteur véritable sur un constat.
Quels documents fournir pour ajouter un conducteur secondaire malussé ?
Préparez les pièces habituelles avant de demander un avenant ou un nouveau devis. Leur liste exacte dépend de l'assureur :
- Identité et coordonnées du conducteur secondaire, sa date de naissance et le lien éventuel avec le souscripteur.
- Copie du permis de conduire valide et date d'obtention des catégories utiles.
- Relevé d'information récent du conducteur secondaire, s'il a déjà été assuré, permettant d'identifier son CRM et ses antécédents.
- Précisions sur les sinistres : dates, circonstances, responsabilité et éventuelles pièces complémentaires demandées.
- Informations sur l'usage : fréquence de conduite, kilomètres, trajets domicile-travail et usage professionnel éventuel.
- Documents du véhicule et du contrat : certificat d'immatriculation, numéro de police, garanties souhaitées, selon le besoin.
Si un relevé est inexact, faites-le corriger par l'ancien assureur avant de présenter le dossier. Notre guide explique comment lire son relevé d'information après un malus ou une résiliation.
Trois situations concrètes pour bien décider
Un couple partage une citadine : l'un des deux est à 1,40 de CRM
Le conducteur principal dispose d'un bonus sur le véhicule commun. Son conjoint, assuré auparavant ailleurs, possède un CRM de 1,40. Le contrat existant ne reprend pas mécaniquement ce 1,40 comme nouveau coefficient. L'assureur peut néanmoins recalculer la prime pour autoriser la conduite régulière du conjoint. Le devis et l'avenant permettront de comparer le prix avant et après modification.
Un parent ajoute un enfant ayant déjà eu un accident responsable
Il faut vérifier à la fois le niveau du malus, l'ancienneté de permis et la fréquence des trajets. Le tarif peut tenir compte du profil novice et de la sinistralité. Indiquer le jeune comme conducteur secondaire alors qu'il utilise en réalité la voiture davantage que son parent serait une mauvaise déclaration du risque.
Le conducteur secondaire provoque un nouvel accident responsable
Même si le conducteur principal n'était pas au volant, le nouveau sinistre peut entraîner une évolution du coefficient du contrat à l'échéance. Il faut relire le relevé d'information, distinguer responsabilité totale et partielle et vérifier les éventuelles franchises. Cette situation est différente du seul ajout d'une personne qui avait déjà un malus.
Comment comparer les devis sans payer trop cher ?
- Décrivez fidèlement les deux conducteurs : conducteur principal réel, utilisation du secondaire, permis et sinistres.
- Demandez une comparaison à garanties équivalentes : prix annuel, franchises, assistance, garantie conducteur et prêt du volant.
- Faites préciser l'acceptation du profil malussé par écrit et la date à laquelle il sera autorisé à conduire.
- Comparez l'avenant avec une nouvelle assurance si le supplément est important, sans résilier avant d'avoir une continuité de couverture.
- Vérifiez de nouveau le dossier à l'échéance, surtout après une période sans sinistre responsable ou un changement de véhicule.
Pour un foyer qui cherche à assurer deux profils très différents sur la même voiture, la solution la moins chère n'est pas toujours celle qui protège le mieux. Une franchise très élevée ou l'absence de garantie corporelle adaptée peut rendre une cotisation apparemment attractive moins intéressante.
Questions fréquentes sur le conducteur secondaire malussé
Faut-il déclarer tout conducteur secondaire ?
Il est recommandé de déclarer à l'assureur toute personne qui conduit régulièrement le véhicule et de demander son inscription si le contrat l'exige. Un prêt très occasionnel peut suivre une clause spécifique. Vérifiez les réponses fournies à l'assureur et faites confirmer par écrit les conditions autorisées.
Le bonus-malus change-t-il ?
L'ancien malus du conducteur secondaire ne se substitue pas automatiquement au CRM du contrat existant lors de son ajout. En revanche, un nouvel accident responsable causé au volant du véhicule assuré peut majorer le coefficient de ce contrat à l'échéance, selon les règles en vigueur.
Quel effet sur le tarif ?
L'assureur peut recalculer la cotisation, appliquer une majoration, modifier des franchises ou refuser l'ajout selon l'historique du conducteur et sa politique de souscription. Aucun pourcentage de hausse universel ne s'applique : demandez un devis avec le coût annuel total et les garanties détaillées.
Que se passe-t-il après un sinistre ?
Déclarez l'accident en identifiant le conducteur réel. S'il est responsable, le CRM du contrat peut augmenter ; la couverture des dommages au véhicule et les franchises dépendent des garanties souscrites. Si le conducteur n'a pas été déclaré, l'assureur examine notamment les clauses de prêt du volant et les déclarations du risque.
Quels documents fournir ?
L'assureur demande généralement l'identité du conducteur secondaire, son permis, un relevé d'information récent lorsqu'il existe, son historique de sinistres et des précisions sur la fréquence d'utilisation du véhicule. Les pièces exactes sont indiquées dans le devis ou la demande d'avenant.
Faire étudier votre assurance auto avec un conducteur secondaire malussé
Avant de renoncer à faire conduire votre voiture par un proche malussé, demandez une étude avec les deux profils réels. Un courtier peut aider à comparer les conditions d'acceptation, les garanties et les franchises, sans promettre un tarif identique pour tous les dossiers. Retrouvez nos solutions d'assurance auto et d'assurance pour conducteurs malussés, puis préparez votre permis et vos relevés d'information pour obtenir une réponse pertinente.
Ces informations décrivent les règles générales de l'assurance automobile en France. Les conditions contractuelles, la situation des conducteurs et la qualification des sinistres doivent être vérifiées au cas par cas.
Questions complémentaires sur ce risque auto
Le coefficient bonus-malus suffit-il pour calculer mon tarif ?
Non. Le coefficient compte, mais le modèle de véhicule, l’usage, le lieu de stationnement, les garanties et les antécédents interviennent aussi.
Dois-je communiquer mon relevé d’information ?
Il est couramment demandé pour vérifier le coefficient et les sinistres déclarés. Renseignez les informations exactes lors de la demande de devis.
Sources
Service Public — Bonus-malus dans l’assurance automobile (vérifié le 26 mai 2025) : https://www.service-public.gouv.fr/particuliers/vosdroits/F2655 Service Public — Comment fonctionne l’assurance en cas de prêt d’un véhicule à un tiers ? (vérifié le 28 février 2025) : https://www.service-public.gouv.fr/particuliers/vosdroits/F2632 Service Public — Assurance auto : jeune conducteur et surprime (vérifié le 11 mars 2026) : https://www.service-public.gouv.fr/particuliers/vosdroits/F2663 Légifrance — Article L113-2, obligation de déclaration : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302 Légifrance — Articles L113-8 et L113-9 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792058 et https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792066 Légifrance — Annexe à A121-1, clause de réduction-majoration : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006073984/LEGISCTA000006142538/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.