Assurance habitation et dégât des eaux : qui paie la recherche de fuite ?
Recherche de fuite, déclaration du sinistre, copropriété, factures et indemnisation : ce guide explique qui paie quoi en cas de dégât des eaux en assurance habitation.
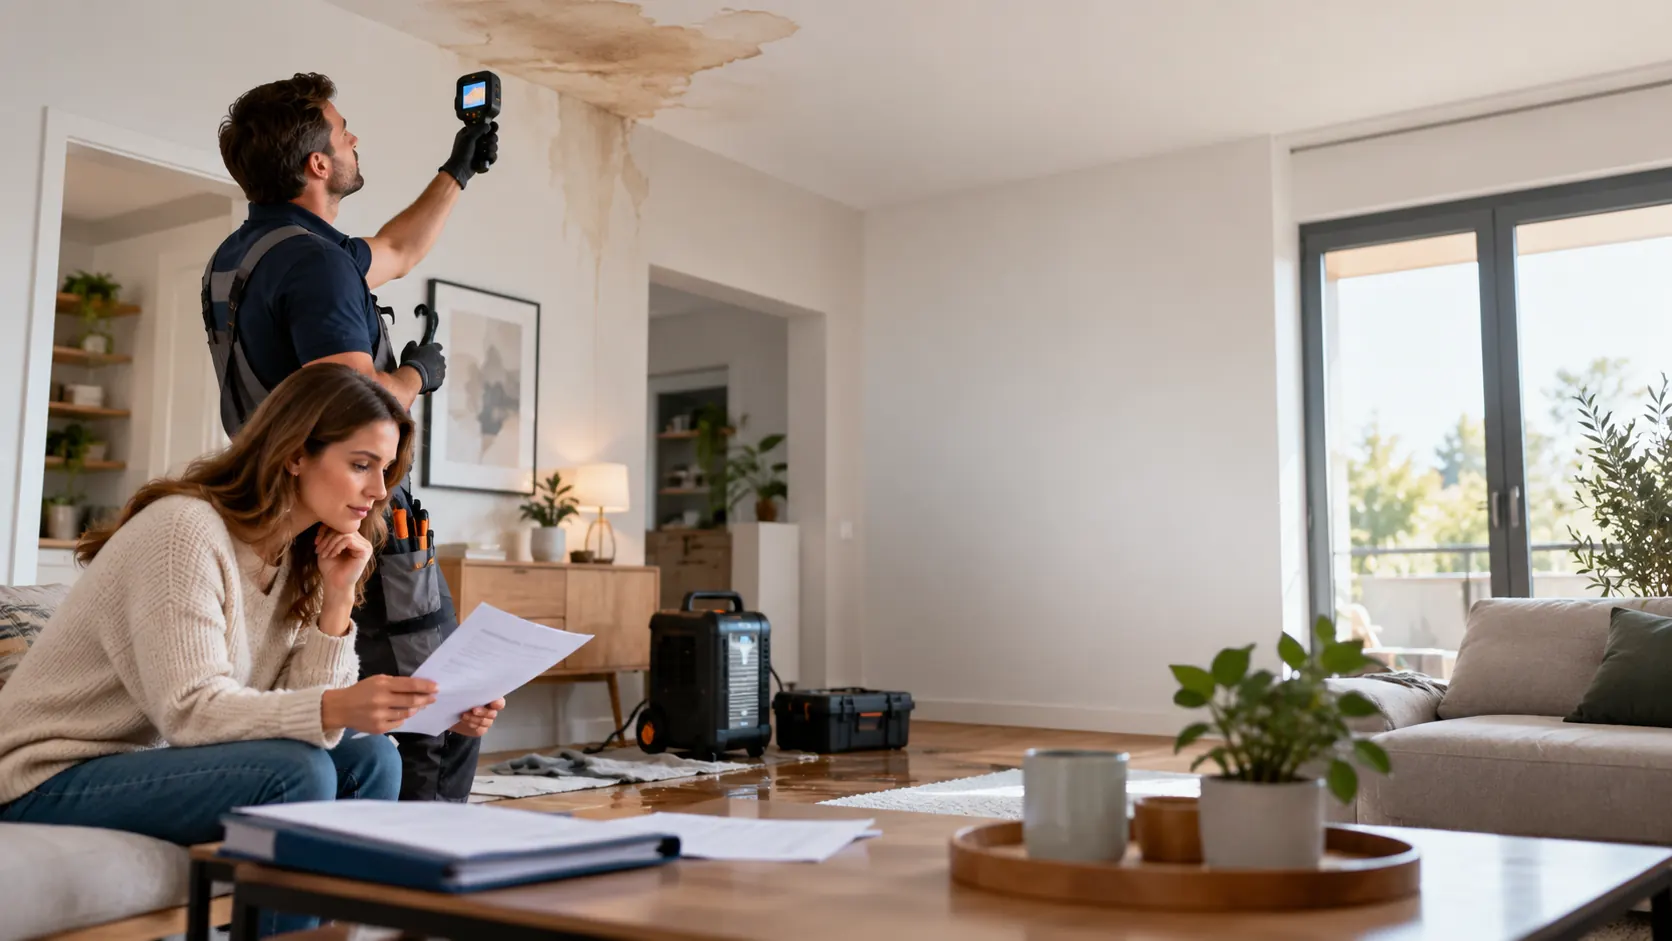
Un dégât des eaux fait rarement perdre du temps uniquement à cause de l’eau visible. Dans de nombreux dossiers, la difficulté principale consiste à identifier l’origine exacte de la fuite, à savoir qui doit faire intervenir un professionnel, puis à comprendre qui paie la recherche de fuite et quelles dépenses peuvent être remboursées par l’assurance habitation.
Selon la situation, plusieurs acteurs peuvent intervenir : locataire, propriétaire occupant, bailleur, syndic, voisin, entreprise de plomberie ou assureur. Il faut également distinguer la localisation de la fuite, la réparation de la cause, les dommages causés par l’eau et les frais de recherche. Ces quatre sujets ne sont pas toujours pris en charge de la même manière.
Que faut-il entendre par recherche de fuite ?
La recherche de fuite regroupe les opérations destinées à localiser l’origine d’une infiltration ou d’un écoulement anormal. Elle peut être simple si la cause est immédiatement visible, ou plus technique lorsqu’il faut utiliser une caméra, un gaz traceur, une mise en pression ou une inspection thermique.
Dans la pratique, ces frais peuvent comprendre :
- le déplacement du plombier ou de l’entreprise spécialisée ;
- les moyens techniques pour localiser l’origine de la fuite ;
- l’ouverture partielle d’un coffrage, d’un doublage ou d’un faux plafond pour accéder à la canalisation ;
- le compte rendu d’intervention utile à l’assurance.
Qui paie la recherche de fuite en premier ?
En pratique, la personne qui subit le sinistre ou qui gère le local concerné avance souvent la première intervention, surtout lorsqu’il faut agir rapidement pour éviter l’aggravation des dommages. Ensuite, la répartition finale dépend :
- de l’origine du dégât des eaux ;
- de la partie du bâtiment concernée (privative ou commune) ;
- du statut d’occupation du logement ;
- des garanties prévues par le contrat ;
- des conventions et échanges entre assureurs lorsqu’il y a plusieurs parties.
La recherche de fuite est-elle couverte ?
De nombreux contrats d’assurance habitation prévoient une prise en charge des frais de recherche de fuite, mais cette garantie n’a rien d’automatique ni d’illimitée. Il faut vérifier les conditions générales, les exclusions, les plafonds, les franchises et la définition exacte de la garantie.
Localisation de la fuite, frais raisonnables de recherche, intervention d’un professionnel et justificatifs nécessaires au dossier.
Remise en état esthétique après ouverture, réparation de la cause, vétusté, fuite sur élément extérieur ou défaut d’entretien.
Travaux d’amélioration, négligence manifeste, équipement hors garantie ou absence de justificatifs.
Autrement dit, l’assureur peut participer aux frais de recherche sans forcément rembourser la réparation complète de la canalisation à l’origine du problème.
Qui déclare le sinistre en copropriété ?
En copropriété, tout dépend de la localisation probable de la fuite et des lots concernés. Si le dégât des eaux touche votre appartement, vous devez déclarer rapidement le sinistre à votre assureur, même si l’origine ne vient finalement pas de chez vous.
En parallèle, il est souvent utile de prévenir :
- le voisin concerné si l’eau provient ou s’écoule vers un autre lot ;
- le propriétaire bailleur si vous êtes locataire ;
- le syndic si une canalisation commune, une toiture, une façade ou une gaine technique est en cause.
| Situation | Personne à prévenir | Point de vigilance |
|---|---|---|
| Fuite dans votre logement | Votre assureur + occupant/propriétaire concerné | Agir vite pour limiter l’aggravation. |
| Suspicion sur une partie commune | Votre assureur + syndic | Demander une intervention et garder une trace écrite. |
| Logement loué | Assureur + propriétaire bailleur | Préciser si le sinistre touche un équipement privatif ou structurel. |
| Dommages chez le voisin | Assureur + voisin | Rassembler photos, dates et circonstances. |
Locataire, propriétaire occupant, bailleur : qui fait quoi ?
Le rôle de chacun ne se confond pas. Le locataire doit généralement déclarer le sinistre qu’il constate, prendre les mesures conservatoires et transmettre les éléments utiles. Le propriétaire occupant gère directement son dossier avec l’assureur. Le bailleur intervient surtout si la cause touche un élément structurel ou un équipement qui lui incombe.
Déclare le sinistre, limite les dommages, conserve les preuves et informe le bailleur si nécessaire.
Coordonne l’intervention, déclare le sinistre et suit l’indemnisation de son propre contrat.
Intervient lorsqu’un équipement ou une partie du bien relevant de sa responsabilité est en cause.
Faut-il conserver les factures du plombier ?
Oui, absolument. Les factures, devis, rapports d’intervention, photos avant/après et échanges écrits sont essentiels pour démontrer la réalité du sinistre, le coût de la recherche de fuite et la nature des travaux effectués.
Conserve en priorité :
- la facture détaillée du plombier ou du spécialiste ;
- le rapport indiquant la cause ou la zone probable de la fuite ;
- les photos des traces d’humidité, plafonds, murs ou sols abîmés ;
- les échanges avec le syndic, le propriétaire ou le voisin ;
- le constat amiable dégât des eaux s’il est utilisé dans votre situation.
Quels délais vérifier pour la déclaration ?
Le réflexe doit être simple : déclarer sans attendre. Les contrats d’assurance habitation prévoient souvent un délai de déclaration du sinistre. En pratique, il est prudent d’alerter son assureur dès la découverte du dégât des eaux, même si la cause exacte n’est pas encore confirmée.
Quelle différence entre réparation et indemnisation ?
Cette confusion est fréquente. La réparation concerne l’intervention sur l’élément défectueux : canalisation percée, joint, flexible, siphon, raccord, appareil ménager ou infiltration par l’enveloppe du bâtiment. L’indemnisation, elle, concerne les conséquences du sinistre : peinture, parquet, plafond, mobilier, embellissements, remise en état, selon le contrat.
Rétablit le bon fonctionnement de l’installation à l’origine du sinistre.
Compense les biens ou surfaces touchés par l’eau, selon les garanties et la franchise.
Dans certains dossiers, la recherche de fuite peut être indemnisée en tout ou partie, alors que la réparation de la canalisation reste à la charge du responsable ou du propriétaire de l’équipement concerné.
Comment bien monter son dossier d’assurance ?
- Faire cesser l’écoulement ou prendre les mesures d’urgence si possible.
- Photographier les dommages visibles et la zone suspecte.
- Déclarer rapidement le dégât des eaux à l’assureur.
- Faire intervenir un professionnel si la fuite n’est pas immédiatement localisable.
- Conserver tous les justificatifs : devis, facture, rapport, échanges, constat.
Que faire si la fuite vient d’un voisin ou d’une partie commune ?
Lorsque l’origine semble extérieure à votre logement, il ne faut ni attendre ni supposer que l’autre partie gèrera seule le dossier. Déclarez le sinistre à votre assureur, informez le voisin ou le syndic et rassemblez des éléments objectifs. Cette démarche protège votre dossier, même si la responsabilité finale est ensuite répartie entre plusieurs intervenants.
Les erreurs à éviter
- attendre plusieurs jours avant d’ouvrir le dossier d’assurance ;
- jeter les factures ou le rapport de recherche de fuite ;
- réparer sans photographier les dommages ;
- oublier d’avertir le syndic ou le propriétaire lorsque la situation l’exige ;
- penser que la réparation de la fuite et l’indemnisation des dommages sont toujours couvertes de la même façon.
Nos conseils pour limiter le coût final
Une réaction rapide, des preuves bien conservées et une déclaration claire permettent souvent de mieux défendre la prise en charge des frais de recherche. Si le logement est en copropriété, le fait d’identifier rapidement s’il s’agit d’une partie commune ou privative évite aussi de longues discussions inutiles.
Besoin d’un contrat habitation plus clair ?
Comparez les garanties, plafonds, exclusions et franchises afin de mieux anticiper un futur dégât des eaux.
Questions fréquentes
La recherche de fuite est-elle couverte ?
Elle est souvent prévue dans l’assurance habitation, mais il faut vérifier les conditions du contrat, les exclusions, les plafonds et la distinction entre recherche, réparation de la cause et remise en état.
Qui déclare le sinistre en copropriété ?
L’occupant ou le propriétaire concerné doit déclarer rapidement le sinistre à son assureur. Selon l’origine supposée, il faut aussi prévenir le syndic et, si besoin, le voisin ou le bailleur.
Faut-il conserver les factures du plombier ?
Oui. Les factures, rapports d’intervention, devis et photos sont essentiels pour justifier le coût de la recherche de fuite et le traitement du dossier.
Quels délais vérifier pour la déclaration ?
Le plus prudent est de déclarer immédiatement le dégât des eaux à l’assureur dès sa découverte, puis de compléter le dossier au fur et à mesure avec les justificatifs.
Quelle différence entre réparation et indemnisation ?
La réparation concerne la remise en état de l’élément à l’origine de la fuite. L’indemnisation concerne les dommages causés par l’eau sur les murs, sols, plafonds ou biens assurés.
Conseil pratique : consultez toujours les conditions générales et particulières de votre contrat pour connaître précisément l’étendue de la garantie dégât des eaux.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.