Résidence universitaire
Une chambre en résidence CROUS ou en résidence privée nécessite une attestation d'assurance, demandée à l'entrée dans les lieux et conditionnant la remise des clés. Le régime est identique à celui d'un logement classique.
Studio, chambre en résidence ou colocation : une formule économique qui répond aux exigences de votre bailleur ou de votre CROUS.
Les garanties incluses et les options à envisager selon votre situation.
L’attestation exigée par votre bailleur ou le CROUS.
Garantie de base obligatoire.
Fuites chez vous et chez vos voisins.
Ordinateur portable et matériel d’études.
Dommages causés en dehors du logement.
Utile pour les étudiants éloignés du domicile familial.
Fenêtres et surfaces vitrées.
Sans frais après la première année.
Trois éléments qui font la différence au moment du sinistre.
Une chambre en résidence universitaire nécessite une attestation d’assurance au même titre qu’un logement privé. Elle est demandée à l’entrée dans les lieux et conditionne la remise des clés.
Ordinateur portable, tablette, matériel de cours : ces biens représentent souvent le poste le plus coûteux d’un étudiant et relèvent d’une garantie optionnelle, parfois plafonnée. Vérifiez le montant.
Elle couvre les dommages causés pendant les activités universitaires ou un stage. Certaines formules habitation l’incluent, d’autres non, et l’établissement la demande fréquemment.
Le contenu détaillé est organisé par thème pour faciliter la lecture, comparer les garanties et préparer votre demande sans bloc de texte continu.
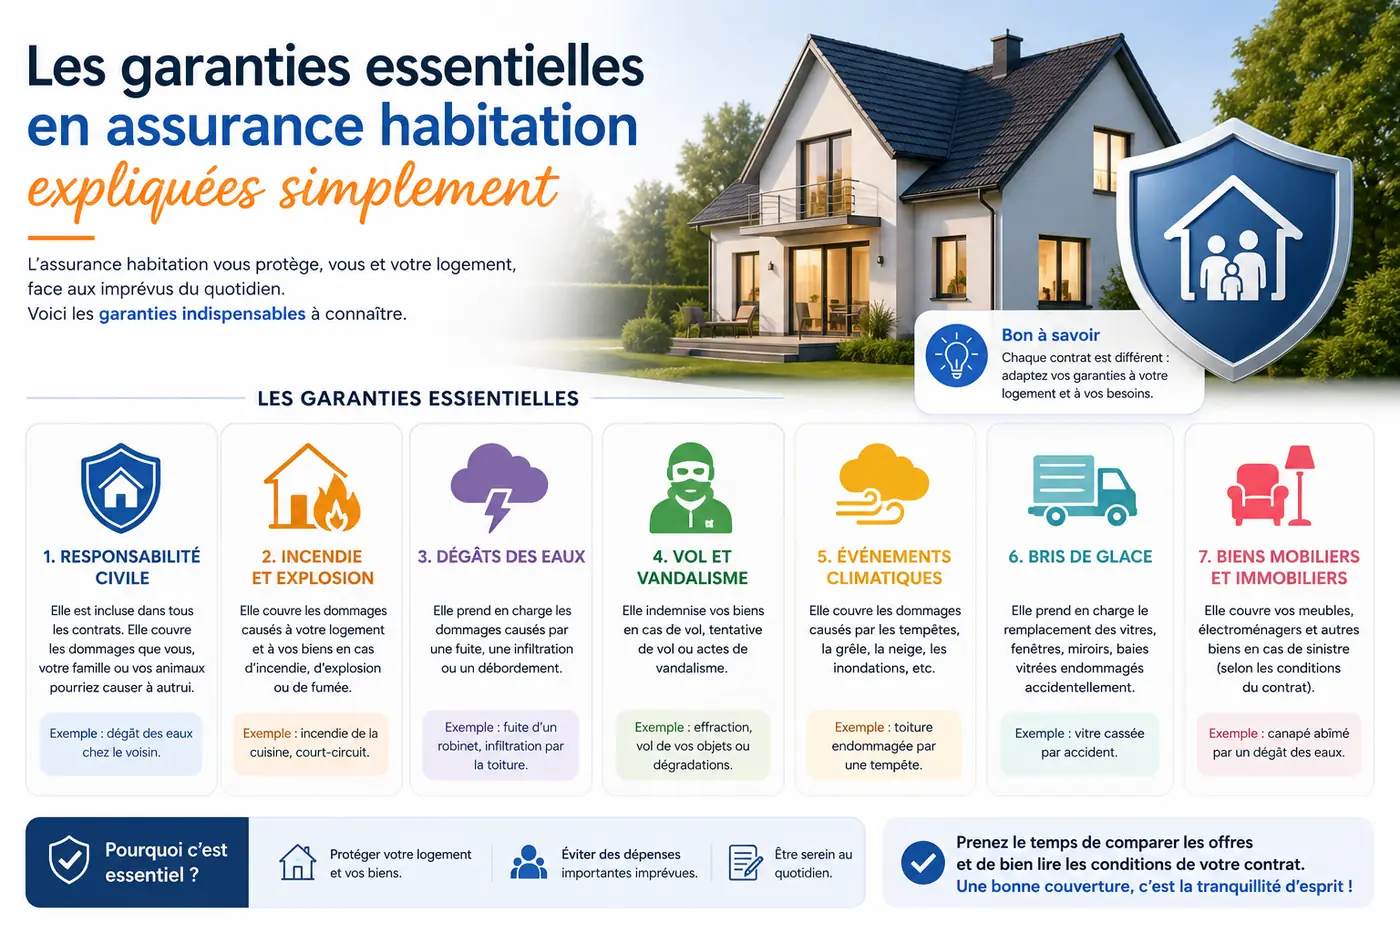
L'assurance habitation étudiante répond aux mêmes obligations légales qu'un contrat classique, avec une contrainte supplémentaire : le budget. L'enjeu consiste à obtenir un tarif bas sans sacrifier la responsabilité civile, qui reste la garantie la plus importante.
Une chambre en résidence CROUS ou en résidence privée nécessite une attestation d'assurance, demandée à l'entrée dans les lieux et conditionnant la remise des clés. Le régime est identique à celui d'un logement classique.
Chaque colocataire doit être couvert. Un contrat unique est possible mais tous les occupants doivent y être nommément désignés, sans quoi seul le souscripteur est protégé.
Une chambre louée chez l'habitant relève également de l'obligation d'assurance des risques locatifs, même si la surface est réduite et la durée courte.
Ordinateur portable, tablette, disque de sauvegarde : c'est souvent le poste le plus coûteux et le plus critique, car sa perte compromet directement les études. La garantie est optionnelle et plafonnée, vérifiez le montant proposé.
Au-delà du logement, elle couvre les dommages causés dans la vie courante, y compris pendant un stage ou une activité universitaire. Certains établissements demandent une attestation spécifique.
Un étudiant déménage souvent. Privilégiez un contrat résiliable facilement, sans frais de dossier ni engagement long. Le déménagement constitue de toute façon un motif légal de résiliation.
Le budget démarre autour de 3 €/mois et varie selon la surface, la localisation, la valeur de vos biens et les garanties retenues. Voici les fourchettes observées sur le marché.
| Niveau de garanties | Budget mensuel | Ce qui est couvert |
|---|---|---|
| Formule minimum | 3 à 5 € | L’attestation exigée par le bailleur. |
| Formule confort | 5 à 9 € | Vol et matériel informatique. |
| Formule complète | 9 à 15 € | Responsabilité civile étendue et assistance. |
La localisation. C'est le premier critère. Les zones à forte sinistralité, qu'il s'agisse de cambriolages ou d'événements climatiques, supportent des primes sensiblement supérieures. L'écart entre deux départements peut atteindre 40% à caractéristiques identiques.
La surface et le nombre de pièces. Ils déterminent le capital mobilier présumé et le coût de remise en état. Déclarez la surface habitable réelle, une sous-déclaration se paye au moment du sinistre.
La valeur de vos biens. C'est le montant que vous déclarez pour votre mobilier. La plupart des foyers le sous-estiment de 30 à 50%, ce qui déclenche une réduction proportionnelle de l'indemnité.
Les moyens de protection. Porte blindée, alarme, télésurveillance ou gardien réduisent la prime et conditionnent parfois la garantie vol.
Votre historique. Le relevé d'information de votre assureur précédent retrace vos sinistres. Un historique chargé dégrade les conditions, parfois jusqu'au refus.
La caisse d'allocations familiales peut demander l'attestation d'assurance dans le cadre du dossier d'aide au logement. Anticipez cette demande, elle conditionne parfois le versement.
L'assurance habitation ne remplace ni la caution ni le garant. Ce sont trois mécanismes distincts que les bailleurs demandent souvent conjointement, et les confondre retarde l'entrée dans les lieux.
Un séjour Erasmus ou un stage à l'étranger nécessite une couverture adaptée au pays d'accueil. Votre contrat français ne couvre généralement pas un logement situé hors de France.
Régler la prime en une fois plutôt que mensuellement évite les frais de fractionnement, souvent de 3 à 5% du montant total. Sur un contrat étudiant, l'économie reste modeste mais réelle.
Plusieurs assureurs proposent des tarifs dédiés aux moins de 26 ans ou aux étudiants sur justificatif. Ces offres ne sont pas toujours mises en avant, il faut les demander explicitement.
Vérifiez ce que couvre déjà le contrat de vos parents, notamment en responsabilité civile vie privée. Payer deux fois la même garantie est fréquent et facilement évitable.
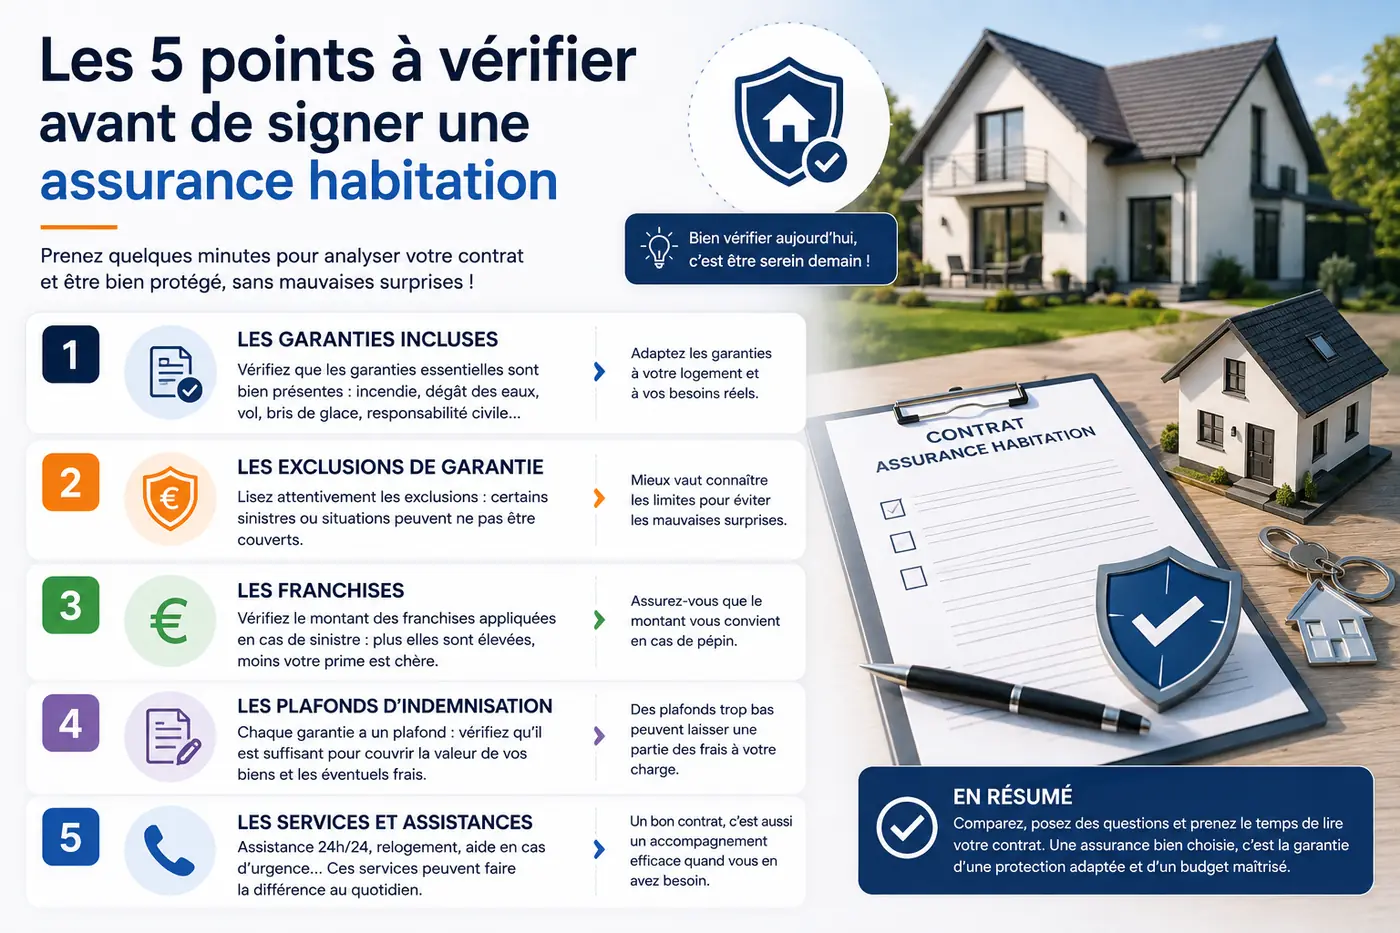
Deux devis affichant des primes très différentes ne couvrent presque jamais la même chose. Avant de comparer les prix, alignez les plafonds de contenu, les franchises et la liste des garanties incluses. Un contrat moins cher qui exclut le vol ou plafonne le mobilier à un montant symbolique n'est pas une bonne affaire.
C'est la partie du contrat que personne ne lit et qui décide de tout au moment du sinistre. Portez attention aux exclusions liées au défaut d'entretien, à l'inoccupation prolongée, aux dispositifs de protection non enclenchés et aux biens non déclarés.
Elles varient fortement d'un contrat à l'autre et s'appliquent parfois par garantie. Une franchise élevée sur le dégât des eaux vide la garantie de son intérêt dans un logement ancien, où ce sinistre est le plus fréquent.
Un achat important, des travaux, l'arrivée d'un enfant ou un déménagement modifient vos besoins. Un contrat souscrit trois ans plus tôt sur des bases dépassées produit mécaniquement une sous-assurance. Un point annuel suffit.
C'est de loin l'erreur la plus répandue. La règle proportionnelle réduit l'indemnité dans le rapport entre la valeur déclarée et la valeur réelle. Sur un sinistre total, l'écart se chiffre rapidement en milliers d'euros. Faites le tour de votre logement pièce par pièce, le résultat surprend généralement.
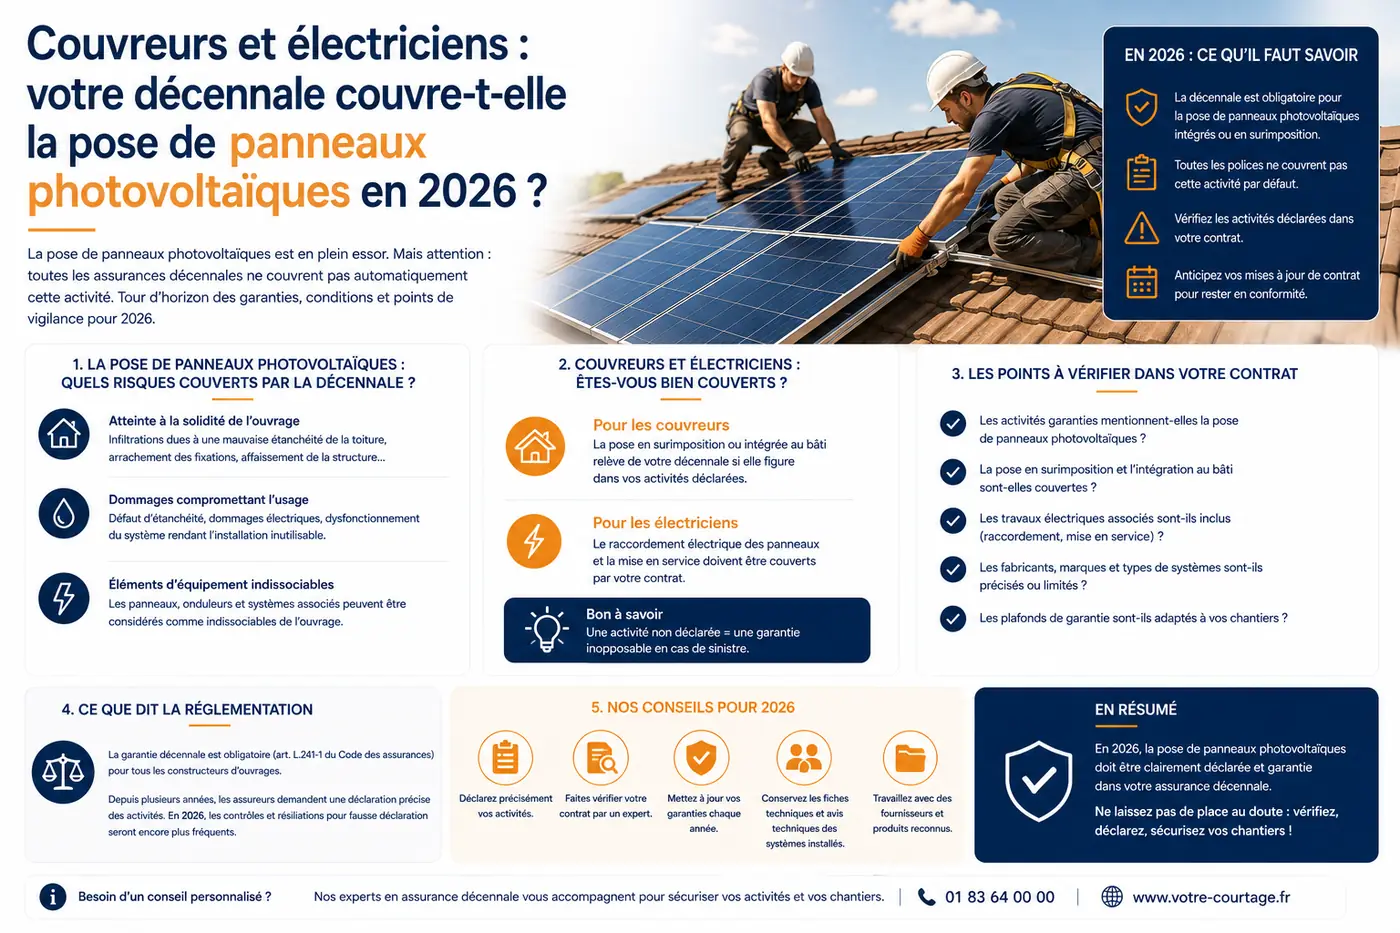
Déménagement, travaux d'agrandissement, installation d'une piscine ou de panneaux solaires, changement d'occupation : chacun modifie le risque et doit être signalé. Un sinistre survenu dans des conditions différentes de celles déclarées peut ne pas être couvert.
Beaucoup se concentrent sur la protection de leurs biens et sous-dimensionnent leur responsabilité. Or un dommage causé à un tiers n'a pas de limite naturelle, contrairement à la valeur de vos propres biens.
Le délai est de cinq jours ouvrés, réduit à deux jours en cas de vol et porté à dix jours après un arrêté de catastrophe naturelle. Ces délais sont impératifs et leur dépassement peut justifier une réduction d'indemnité.
Sécurisez les lieux et limitez l'aggravation : coupez l'eau ou l'électricité, bâchez, évacuez ce qui peut l'être. Cette obligation de sauvetage figure dans tous les contrats et les frais engagés à ce titre sont pris en charge.
Documentez immédiatement : photographies larges puis détaillées, inventaire de ce qui est endommagé, conservation des objets détruits jusqu'au passage de l'expert. Ne jetez rien et n'entamez aucune réparation définitive avant son accord.
Déclarez par écrit en décrivant les circonstances de façon factuelle, sans qualifier juridiquement les faits ni reconnaître de responsabilité. Cette appréciation revient à l'expert et à l'assureur. Joignez les justificatifs dont vous disposez : factures, photographies, constat amiable en cas de dégât des eaux avec un voisin.
Pour tout sinistre significatif, un expert est mandaté. Il constate les dommages, détermine la cause et chiffre le préjudice. Préparez vos justificatifs d'achat : sans facture, l'évaluation se fait à dire d'expert, généralement à votre désavantage. Les photographies antérieures au sinistre sont précieuses.
L'indemnité dépend des capitaux déclarés, de la franchise et du mode d'indemnisation retenu, valeur à neuf ou valeur d'usage. La valeur d'usage applique une vétusté qui peut réduire fortement le montant sur des biens anciens. Une provision peut être versée rapidement avant le règlement définitif.
Adresse exacte et code postal, type de bien, surface habitable, nombre de pièces principales, année de construction, statut d'occupation et usage du logement. Ajoutez une estimation de la valeur de votre mobilier et la liste de vos moyens de protection.
Si vous êtes déjà assuré, munissez-vous de votre contrat en cours et de votre relevé d'information. Ce dernier retrace vos sinistres des dernières années et sera demandé par tout nouvel assureur.
Le questionnaire de souscription engage votre responsabilité. Une réponse inexacte, même de bonne foi, peut entraîner une réduction proportionnelle de l'indemnité. Une fausse déclaration intentionnelle entraîne la nullité du contrat, sans remboursement des primes versées.
En cas de doute sur une question, répondez et précisez par écrit. Un assureur informé qui accepte le risque ne pourra pas vous l'opposer ensuite. Un assureur mal informé le fera systématiquement.
La garantie démarre à la date convenue au contrat, généralement dès le paiement de la première échéance. L'attestation est délivrée dans la foulée, le plus souvent par email dans les minutes qui suivent. Faites coïncider cette date avec votre entrée dans les lieux.
Pour une souscription à distance, vous disposez de quatorze jours pour renoncer sans motif ni pénalité. Ce délai court à compter de la conclusion du contrat, et les primes éventuellement versées vous sont remboursées.
Après douze mois de contrat, vous pouvez résilier à tout moment et sans motif. Le nouvel assureur se charge des formalités auprès de l'ancien, ce qui garantit la continuité de couverture. C'est le mécanisme le plus simple et le plus sûr pour changer.
Elle suppose un préavis de deux mois avant la date anniversaire. La loi Chatel oblige votre assureur à vous rappeler cette échéance : s'il ne le fait pas dans les délais, vous pouvez résilier à tout moment après la date d'échéance.
Déménagement, changement de situation matrimoniale ou professionnelle, vente du bien, ou augmentation tarifaire non prévue au contrat ouvrent un droit à résiliation, généralement dans les trois mois suivant l'événement et sur justificatif.
Ne résiliez jamais avant d'avoir reçu l'attestation de votre nouveau contrat. Un seul jour sans assurance suffit à créer une exposition totale, et un sinistre survenu pendant cette période reste définitivement à votre charge, y compris les dommages causés à des tiers.
Elle indemnise les dommages corporels et matériels que vous causez à autrui : un dégât des eaux qui affecte le voisin du dessous, un incendie qui se propage, un objet qui tombe de votre balcon. Son plafond est généralement élevé car les montants en jeu peuvent être considérables.
En valeur d'usage, l'assureur applique une décote liée à l'âge du bien : un téléviseur de six ans n'est pas indemnisé à son prix d'achat. La clause valeur à neuf supprime cette décote, généralement pour les biens de moins de cinq ans, et représente l'option la plus rentable sur un mobilier récent.
Oui, mais les travaux doivent être déclarés car ils modifient le risque. Un chantier ouvert augmente l'exposition au vol et aux dommages. Selon leur ampleur, une assurance dommages-ouvrage peut également s'imposer, notamment pour des travaux touchant à la structure.
Vous devez informer votre assureur, qui adapte le contrat au nouveau logement. Si les caractéristiques diffèrent sensiblement, la prime évolue. Vous pouvez aussi profiter de ce changement pour remettre le contrat en concurrence, le déménagement constituant un motif de résiliation.
Oui. Louer une chambre meublée chez un particulier reste une location, soumise à l'obligation d'assurer les risques locatifs. Le propriétaire peut légitimement exiger une attestation, et sa propre assurance habitation ne couvre pas votre responsabilité de locataire ni vos biens personnels.
Si vous conservez le logement sans y vivre, signalez cette inoccupation prolongée à votre assureur. Au-delà de quelques semaines d'absence continue, certains contrats limitent la garantie vol. Si vous libérez le logement, le déménagement constitue un motif de résiliation avec préavis d'un mois et justificatif.
Le montant dépend du dossier réel et ne peut pas être résumé à un prix standard.
Type de logement, surface, adresse, dépendances, valeur du mobilier et occupation.
Locataire, propriétaire occupant, PNO, résidence principale ou secondaire.
Franchises, plafonds, objets de valeur et options choisies modifient le devis.
Quelques informations sur votre bien et vos besoins.
Choisissez les protections utiles selon votre situation.
Comparez garanties, franchises, plafonds et exclusions.
Transmettez les justificatifs demandés pour la souscription.
Oui, l’attestation est demandée à l’entrée dans les lieux au même titre qu’un logement privé.
À partir de 3 € par mois pour une formule couvrant la responsabilité locative et les garanties de base sur une petite surface.
Seulement avec la garantie matériel informatique ou objets de valeur, souvent optionnelle et plafonnée. Vérifiez le montant proposé.
La responsabilité civile familiale peut couvrir certains dommages, mais pas les risques locatifs de votre logement. Une attestation à votre nom reste nécessaire.
Si vous conservez le logement, maintenez le contrat. Certains assureurs proposent une suspension partielle pour les logements libérés durant l’été.
Oui, un déménagement constitue un motif de résiliation, avec un préavis d’un mois et un justificatif.
Votre besoin, votre profil et les garanties recherchées sont étudiés avant toute proposition.
La demande de devis est gratuite et sans engagement.
Vous pouvez être accompagné pour comprendre les garanties, franchises et exclusions.
Vos biens et votre responsabilité.
Logement, biens et responsabilité.
Bien loué ou vacant.
Maison de vacances, inoccupation.
Copropriété, voisinage, dégât des eaux.
Bâti, jardin, dépendances.
Petite surface, budget serré.
Plusieurs occupants, un contrat.
Location meublée, saisonnière.
Demandez une étude personnalisée et choisissez une solution adaptée à votre situation.
Pour comprendre avant de vous engager.