Assurance auto après stupéfiants : comment se réassurer après une suspension de permis ?
Stupéfiants au volant : conséquences sur l’assurance auto, suspension ou annulation du permis, documents utiles et solutions pour retrouver une couverture.
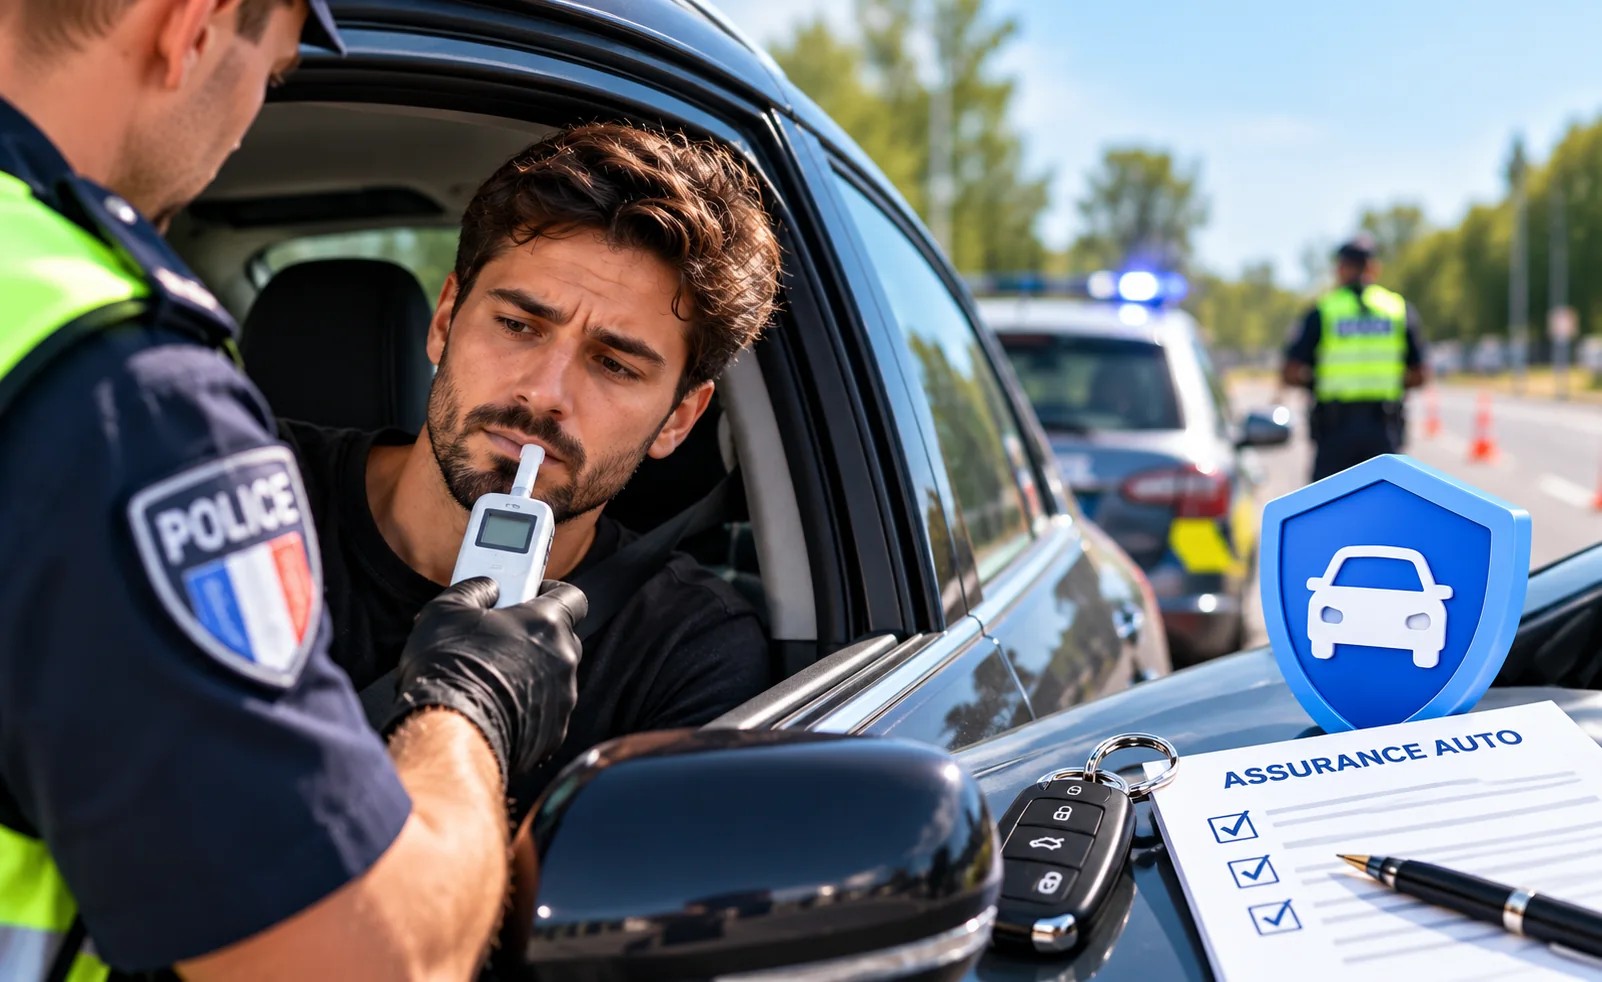
Un contrôle positif aux stupéfiants au volant peut bouleverser très rapidement la situation d’un conducteur. En plus des conséquences pénales et administratives, le dossier d’assurance auto peut devenir plus complexe : suspension ou annulation du permis, hausse du niveau de risque perçu, demande de justificatifs, résiliation du contrat ou difficultés pour retrouver une compagnie après la sanction.
Pour autant, une infraction liée aux stupéfiants ne signifie pas qu’aucune assurance auto ne sera plus accessible. L’analyse dépend de plusieurs éléments : date des faits, éventuel cumul avec l’alcool, durée de la suspension, antécédents de conduite, sinistres récents, bonus-malus, véhicule à assurer et comportement du conducteur depuis l’infraction.
Conduite après usage de stupéfiants : que prévoit la réglementation ?
Le Code de la route sanctionne la conduite lorsqu’une analyse sanguine ou salivaire établit l’usage de substances ou plantes classées comme stupéfiants. Depuis août 2026, l’article L235-1 prévoit notamment une peine pouvant aller jusqu’à 3 ans d’emprisonnement et 9 000 € d’amende. Lorsque l’usage de stupéfiants est cumulé avec un état alcoolique caractérisé, les peines prévues sont plus lourdes.
Le texte prévoit également plusieurs peines complémentaires possibles, dont :
- la suspension du permis de conduire pour une durée pouvant aller jusqu’à cinq ans ;
- l’annulation du permis avec interdiction de solliciter un nouveau permis pendant une durée pouvant aller jusqu’à cinq ans ;
- l’interdiction de conduire certains véhicules ;
- des stages de sensibilisation ;
- dans certaines situations, l’immobilisation ou la confiscation du véhicule.
Le délit entraîne également une perte importante de points. Les conséquences précises dépendent du dossier et de la décision des autorités.
Pourquoi le dossier d’assurance devient-il plus sensible ?
Une compagnie d’assurance ne regarde pas seulement la sanction elle-même. Elle cherche à évaluer le risque futur. Une infraction récente liée aux stupéfiants peut être considérée comme un facteur aggravant, notamment lorsqu’elle s’accompagne d’autres éléments défavorables.
L’assureur peut notamment examiner :
- la date exacte de l’infraction ;
- la nature de la mesure prise sur le permis ;
- la durée de la suspension ou de l’interdiction de conduire ;
- l’existence d’une récidive ;
- un éventuel cumul avec l’alcool ;
- les accidents responsables récents ;
- le coefficient bonus-malus ;
- une précédente résiliation ;
- la puissance, la valeur et l’usage du véhicule.
Suspension, annulation et assurance : quelles différences ?
| Situation | Conséquence sur le permis | Impact possible sur l’assurance |
|---|---|---|
| Suspension | Interdiction temporaire de conduire. | Le contrat peut être maintenu, adapté ou résilié selon le dossier. |
| Annulation | Le permis cesse d’être valable et doit être obtenu à nouveau selon les conditions applicables. | La recherche d’une nouvelle assurance peut nécessiter un dossier renforcé. |
| Récidive | Sanctions potentiellement plus sévères. | Nombre d’assureurs susceptibles d’étudier le dossier souvent plus limité. |
| Cumul alcool + stupéfiants | Sanctions renforcées prévues par le Code de la route. | Profil généralement considéré comme particulièrement sensible. |
Que peut faire votre assureur après une infraction liée aux stupéfiants ?
La réaction dépend du contrat et du profil. L’assureur peut demander des informations complémentaires, réévaluer le risque, revoir les conditions tarifaires, modifier certaines garanties ou mettre fin au contrat lorsque les conditions légales et contractuelles le permettent.
Une suspension de permis n’est pas automatiquement une résiliation d’assurance
Le droit de conduire et le contrat d’assurance sont deux sujets distincts. Le véhicule peut continuer à devoir être assuré même si son conducteur habituel n’a temporairement plus le droit de conduire.
Le véhicule doit-il rester assuré pendant la suspension ?
Dans de nombreux cas, oui. Un véhicule reste soumis à l’obligation d’assurance lorsqu’il est en état de circuler et correspond aux conditions prévues par la réglementation. Pendant la suspension, il peut par exemple être conduit par un autre conducteur autorisé et correctement déclaré.
Le conducteur sanctionné doit en revanche respecter strictement l’interdiction de conduire jusqu’à la récupération effective de son droit de conduire.
Comment retrouver une assurance après une suspension pour stupéfiants ?
La recherche doit être préparée méthodiquement. Multiplier les demandes sans disposer des bonnes informations fait perdre du temps et peut générer des réponses peu pertinentes.
Quels documents préparer pour le devis ?
Pour limiter les échanges inutiles, il est préférable de disposer dès le départ des principales pièces :
- permis de conduire valide après la fin de la mesure ;
- carte grise du véhicule ;
- relevé d’information récent ;
- date et motif exacts de la suspension ou de l’annulation ;
- courriers utiles de l’ancien assureur en cas de résiliation ;
- justificatif de domicile ;
- informations précises sur l’usage du véhicule.
Quelles formules d’assurance peuvent rester accessibles ?
Souvent la première formule étudiée lorsqu’un dossier présente un risque aggravé. Elle couvre la responsabilité civile obligatoire.
Peut ajouter des garanties comme le vol, l’incendie ou le bris de glace selon l’assureur et le véhicule.
Reste possible dans certains dossiers, notamment lorsque les faits sont plus anciens et que le véhicule reste acceptable pour l’assureur.
Les conditions de dépannage, véhicule de remplacement et seuil kilométrique doivent être comparées attentivement.
Stupéfiants et accident : pourquoi l’analyse peut être encore plus stricte ?
Lorsque l’infraction est associée à un accident, l’assureur tient compte de plusieurs facteurs simultanément. Le dossier peut combiner une infraction grave, un sinistre responsable, un malus et éventuellement une résiliation.
Il faut alors distinguer les conséquences liées au droit de conduire, celles du sinistre et celles du contrat d’assurance. Le dossier devient plus complexe, mais il reste important de l’expliquer de manière chronologique et documentée.
Une infraction sans accident peut-elle quand même modifier l’assurance ?
Oui. L’absence d’accident ne signifie pas que l’infraction est sans effet sur le contrat ou sur la future souscription. L’assureur peut considérer que le risque déclaré a changé et demander des informations supplémentaires.
Cependant, un conducteur sans sinistre responsable récent et avec un bon historique ne sera pas nécessairement analysé de la même manière qu’un conducteur cumulant plusieurs accidents.
Le temps améliore-t-il le dossier ?
Souvent, oui. Plus l’infraction s’éloigne dans le temps sans nouvel événement défavorable, plus le dossier peut devenir facile à présenter. La stabilité est particulièrement importante :
- aucune nouvelle infraction ;
- aucun nouveau sinistre responsable ;
- paiement régulier des cotisations ;
- absence de nouvelle résiliation ;
- usage du véhicule correctement déclaré.
Il n’existe toutefois pas de délai universel au terme duquel toutes les compagnies appliqueraient les mêmes conditions. Chaque assureur conserve ses propres règles d’acceptation.
Faut-il choisir une voiture moins puissante après la suspension ?
Ce choix peut faciliter la recherche. Après une infraction grave récente, une sportive très puissante, un véhicule haut de gamme ou une voiture coûteuse à réparer peut réduire les possibilités d’acceptation ou augmenter fortement le tarif.
Une voiture plus raisonnable en puissance et en valeur peut permettre de construire progressivement un historique plus favorable.
Stupéfiants, malus et sinistres : trois notions différentes
Ces éléments peuvent se cumuler, mais ils ne désignent pas la même chose :
Elle relève du Code de la route et peut entraîner suspension, annulation et sanctions pénales.
Il correspond au coefficient de réduction-majoration qui évolue notamment selon les sinistres responsables.
Les accidents, leur responsabilité et leur fréquence sont analysés indépendamment de l’infraction.
Elle concerne la relation contractuelle avec l’assureur et peut avoir plusieurs motifs.
Et si le permis a été annulé ?
Lorsque le permis a été annulé, la priorité n’est pas immédiatement de souscrire un nouveau contrat pour reprendre la route. Le conducteur doit d’abord accomplir les démarches nécessaires et retrouver légalement le droit de conduire.
Une fois un nouveau permis obtenu, le dossier d’assurance peut être présenté avec :
- le nouveau permis ;
- le relevé d’information antérieur ;
- la date et le motif de l’annulation ;
- le véhicule envisagé ;
- les éventuels sinistres antérieurs.
Les erreurs qui compliquent fortement un dossier
- Cacher le motif de la suspension. Des informations contradictoires peuvent compromettre la souscription.
- Reprendre le volant avant d’en avoir le droit. Cela expose à de nouvelles sanctions et peut détériorer encore le profil.
- Omettre des sinistres récents. Le relevé d’information permet généralement de vérifier l’historique.
- Choisir un véhicule très difficile à assurer. Le véhicule fait partie intégrante du risque étudié.
- Comparer uniquement la mensualité. Il faut également vérifier franchises, exclusions et garanties.
Comment comparer correctement les offres ?
Après une suspension pour stupéfiants, les différences de prix peuvent être importantes. Pour comparer correctement deux contrats, vérifiez :
- le niveau de responsabilité civile ;
- la garantie conducteur ;
- les franchises ;
- les garanties vol et incendie ;
- le bris de glace ;
- l’assistance ;
- les exclusions spécifiques ;
- les modalités de paiement.
Autres situations de risque aggravé
Checklist avant votre demande de devis
- mon droit de conduire est valide ;
- je connais la date exacte de l’infraction ;
- je connais la durée et la nature de la mesure prise sur mon permis ;
- mon relevé d’information est récent ;
- j’ai recensé mes sinistres des dernières années ;
- mon véhicule et son usage sont clairement définis ;
- je peux expliquer la situation sans contradiction.
Conclusion
Se réassurer après une infraction liée aux stupéfiants est plus difficile qu’après un parcours classique, mais ce n’est pas nécessairement impossible. L’ancienneté des faits, la stabilité depuis l’infraction, les sinistres, le bonus-malus et le véhicule ont tous une influence sur la décision.
La meilleure stratégie consiste à préparer un dossier précis, transparent et cohérent puis à comparer des assureurs capables d’étudier les profils à risques aggravés. Avec le temps et l’absence de nouvel incident, les possibilités peuvent évoluer favorablement.
Questions fréquentes
Peut-on retrouver une assurance après une suspension pour stupéfiants ?
Oui. Les possibilités dépendent de l’ancienneté des faits, de la durée de la suspension, du véhicule, des sinistres et des critères de chaque assureur.
Quelle sanction prévoit la loi pour conduite après usage de stupéfiants ?
Le Code de la route prévoit notamment jusqu’à trois ans d’emprisonnement et 9 000 € d’amende, ainsi que des peines complémentaires possibles comme la suspension ou l’annulation du permis.
La suspension peut-elle durer plusieurs années ?
Le Code de la route prévoit une suspension pouvant aller jusqu’à cinq ans parmi les peines complémentaires encourues.
Le cumul alcool et stupéfiants est-il plus sévèrement sanctionné ?
Oui. La réglementation prévoit des peines renforcées lorsque les deux situations sont réunies.
Un sinistre est-il obligatoire pour que l’assurance soit impactée ?
Non. Une infraction peut influencer l’évaluation du risque même en l’absence d’accident.
Le malus augmente-t-il automatiquement après une infraction stupéfiants ?
Pas nécessairement. Le bonus-malus évolue principalement en fonction des sinistres responsables. L’infraction peut toutefois influencer la tarification et l’acceptation.
Peut-on obtenir une assurance tous risques ?
Oui dans certains cas, selon le véhicule, l’ancienneté des faits et les règles de l’assureur.
Que faire après plusieurs refus ?
Vérifiez que le dossier est complet, que le véhicule est adapté au profil et ciblez des assureurs ou intermédiaires habitués aux risques aggravés.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.