Résiliation d’assurance auto après sinistre : comment retrouver un assureur ?
Résilié après un sinistre auto ? Découvrez le cadre de la résiliation, les documents à préparer et les solutions pour retrouver une assurance après un ou plusieurs accidents.
Recevoir une lettre de résiliation après un accident est une situation particulièrement stressante. Le conducteur vient parfois de gérer un sinistre coûteux, un véhicule immobilisé ou une hausse de malus, puis découvre que son assureur ne souhaite plus poursuivre le contrat. Pourtant, une résiliation après sinistre ne signifie pas qu’il sera impossible de retrouver une assurance auto.
Le point important est de comprendre pourquoi le contrat a été résilié, à quelle date la couverture prend fin et ce que le futur assureur verra dans le dossier. Un accident responsable isolé n’est pas étudié de la même manière qu’une succession de sinistres, un dossier avec alcoolémie ou une résiliation cumulée à un fort malus.
Un assureur peut-il résilier un contrat auto après un sinistre ?
Oui, lorsque le contrat prévoit cette possibilité. L’article R113-10 du Code des assurances indique que, dans le cas où une police accorde à l’assureur la faculté de résilier le contrat après sinistre, cette résiliation ne peut prendre effet qu’à l’expiration d’un délai d’un mois à compter de la notification adressée à l’assuré.
Ce mécanisme ne signifie donc pas que tout accident entraîne automatiquement une résiliation. Il faut d’abord vérifier les conditions du contrat et la notification reçue.
Référence : Code des assurances, article R113-10.
Quand la résiliation prend-elle effet ?
Lorsque l’assureur utilise la faculté prévue au contrat, l’article R113-10 prévoit que la résiliation ne peut prendre effet qu’après un délai d’un mois à compter de la notification à l’assuré.
Cette période doit être utilisée pour anticiper la suite. Attendre les derniers jours peut être risqué, surtout si le véhicule doit continuer à circuler.
Ne laissez pas apparaître une interruption inutile de couverture
Dès réception du courrier, commencez à préparer votre dossier : relevé d’information, détail des sinistres, permis, carte grise et date exacte de fin du contrat.
L’assureur peut-il toujours utiliser le sinistre pour résilier ?
L’article R113-10 prévoit aussi une limite importante. Lorsque l’assureur, passé le délai d’un mois après avoir eu connaissance du sinistre, accepte le paiement d’une prime correspondant à une période d’assurance ayant commencé après ce sinistre, il ne peut plus se prévaloir de ce sinistre pour résilier le contrat sur ce fondement.
Dans un dossier concret, les dates doivent donc être examinées attentivement : date du sinistre, date à laquelle l’assureur en a eu connaissance, primes acceptées et date de notification de la résiliation.
Peut-on résilier ses autres contrats chez le même assureur ?
Lorsque la résiliation après sinistre intervient dans le cadre prévu par l’article R113-10, les polices doivent reconnaître à l’assuré le droit de résilier les autres contrats d’assurance souscrits auprès du même assureur dans le délai prévu par le texte.
Cette possibilité peut concerner par exemple une autre assurance auto ou un autre contrat détenu chez la même compagnie, sous réserve des conditions applicables au dossier.
Que devient la partie de prime déjà payée ?
Le même article prévoit la restitution des portions de primes ou cotisations correspondant à la période pendant laquelle les risques ne sont plus garantis. Autrement dit, la part de cotisation concernant une période postérieure à la fin effective du contrat doit être traitée conformément à ces règles.
Pourquoi un assureur résilie-t-il après un accident ?
La décision ne repose pas uniquement sur l’existence d’un sinistre. L’assureur analyse généralement plusieurs éléments :
- le nombre de sinistres récents ;
- la responsabilité du conducteur ;
- la gravité et le coût des dommages ;
- l’ancienneté du dernier sinistre ;
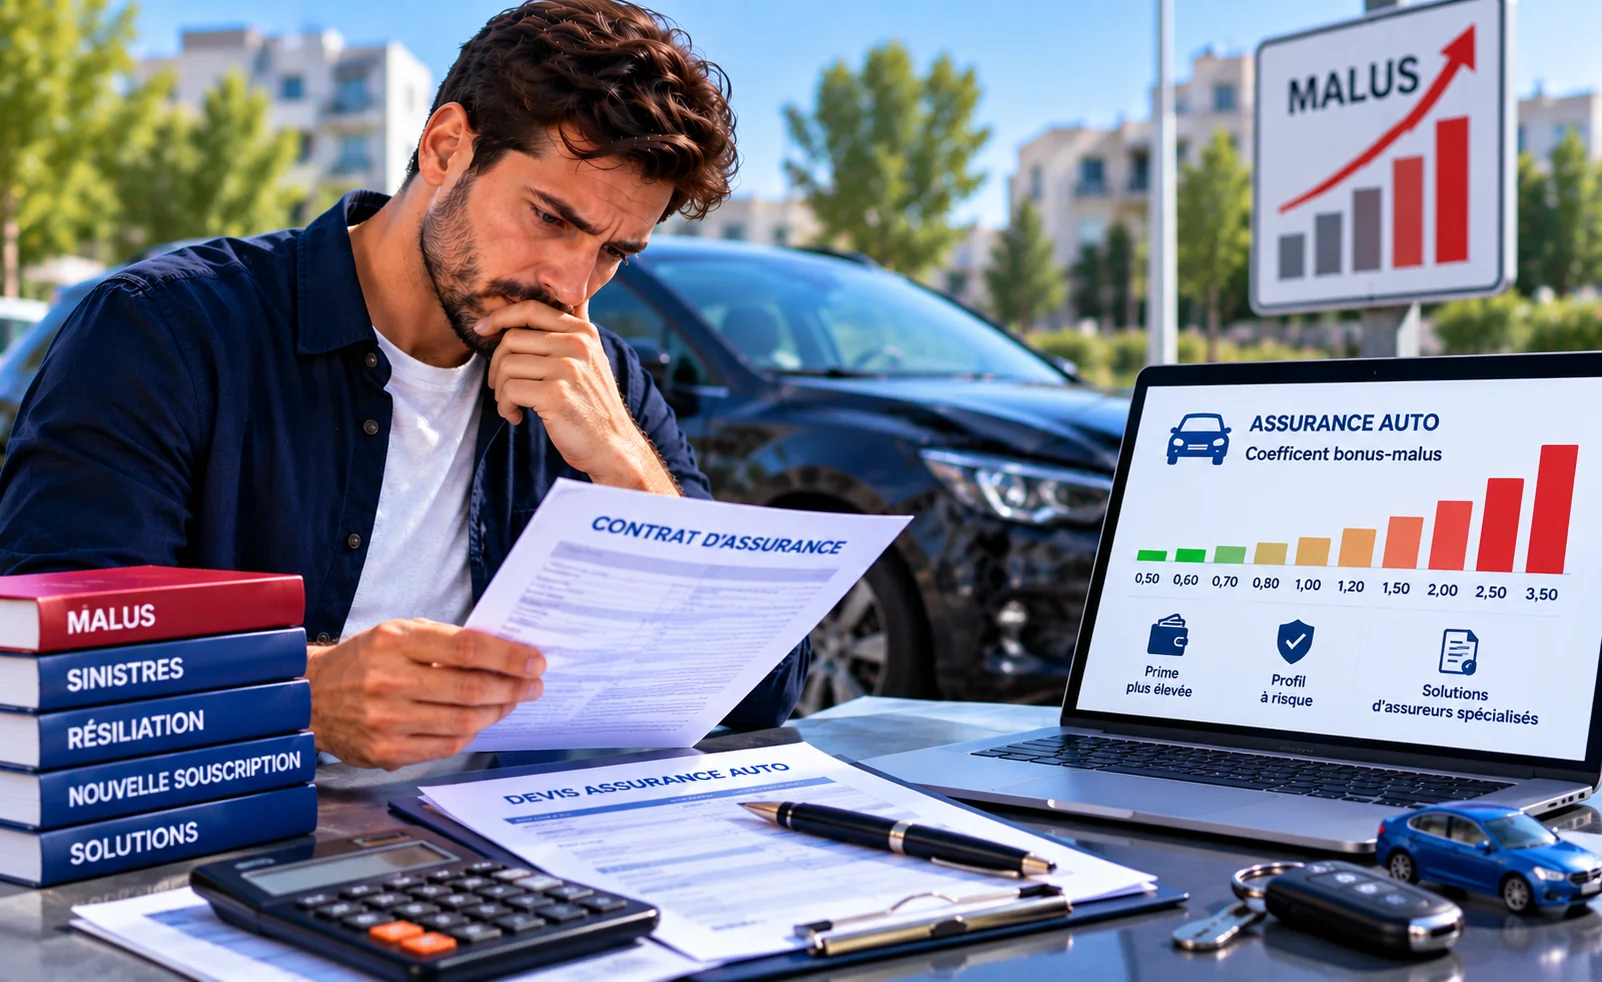
- le coefficient bonus-malus ;
- le véhicule assuré ;
- l’usage du véhicule ;
- d’autres événements récents : suspension de permis, alcoolémie, stupéfiants ou non-paiement.
Un seul accident responsable peut-il suffire ?
La réponse dépend du contrat et de la politique de l’assureur. Il n’existe pas une règle générale imposant un nombre minimum de sinistres avant toute résiliation. Un accident lourd peut être apprécié différemment d’un petit accrochage, tout comme plusieurs sinistres rapprochés peuvent rendre le dossier plus sensible.
Le futur assureur regardera surtout l’ensemble de l’historique, et pas seulement le fait qu’une résiliation existe.
Résiliation après sinistre et malus : est-ce la même chose ?
Non. Les deux événements peuvent être liés, mais ils correspondent à des mécanismes différents.
| Élément | Ce qu’il signifie | Impact potentiel |
|---|---|---|
| Malus | Évolution du coefficient de réduction-majoration après certains sinistres responsables. | Augmentation possible du tarif. |
| Résiliation après sinistre | Fin du contrat décidée par l’assureur lorsque les conditions le permettent. | Nécessité de trouver une nouvelle compagnie. |
| Sinistres multiples | Plusieurs événements déclarés sur une période rapprochée. | Analyse renforcée de la fréquence et de la gravité. |
| Suspension de permis | Mesure affectant temporairement le droit de conduire. | Facteur de risque supplémentaire selon le motif et l’ancienneté. |
Le relevé d’information mentionne-t-il les sinistres ?
Le relevé d’information est un document central lors d’un changement d’assureur. Il contient notamment des éléments sur le contrat, le coefficient bonus-malus et l’historique des sinistres pris en compte sur la période concernée.
Il est donc préférable de l’obtenir rapidement et de vérifier qu’il correspond à la réalité avant de transmettre le dossier à une nouvelle compagnie.
Comment se réassurer après une résiliation pour sinistre ?
Quels documents préparer ?
- permis de conduire ;
- carte grise du véhicule ;
- relevé d’information ;
- courrier de résiliation ;
- date de fin du contrat ;
- liste des sinistres récents ;
- informations sur les responsabilités ;
- justificatif de domicile ;
- usage réel du véhicule.
Comment présenter plusieurs sinistres sans aggraver inutilement le dossier ?
Le but n’est pas de minimiser les événements, mais de les présenter correctement. Évitez les explications vagues du type “j’ai eu quelques accidents”. Une chronologie factuelle est beaucoup plus utile :
- date du sinistre ;
- type d’événement ;
- responsabilité : totale, partielle ou nulle ;
- présence éventuelle d’un tiers identifié ;
- dommages matériels ou corporels ;
- évolution depuis le dernier événement.
Cette présentation permet au nouvel assureur de distinguer un conducteur ayant réellement cumulé plusieurs accidents responsables d’un dossier comprenant également du bris de glace, du vol ou des sinistres non responsables.
Les sinistres non responsables compliquent-ils aussi la recherche ?
Ils peuvent apparaître dans l’historique, mais ils ne sont pas analysés comme un accident totalement responsable. La fréquence globale peut néanmoins être regardée par certaines compagnies.
C’est pourquoi le dossier doit distinguer clairement la responsabilité de chaque événement.
Que faire si le sinistre responsable est ancien ?
L’ancienneté joue souvent en faveur du conducteur. Un accident responsable remontant à plusieurs années, suivi d’une période stable, ne présente pas le même profil qu’un événement survenu quelques semaines avant la demande.
Le temps seul ne garantit pas un tarif donné, mais une période sans nouvel incident permet généralement de présenter une situation plus stable.
Quelles formules peuvent être proposées après résiliation ?
Souvent la première option étudiée pour réduire le coût tout en respectant l’obligation de responsabilité civile.
Peut inclure vol, incendie ou bris de glace selon le véhicule et l’assureur.
Possible dans certains dossiers, mais plus dépendant de la valeur du véhicule, des sinistres et de la politique de souscription.
À comparer avec attention : seuil kilométrique, véhicule de remplacement et conditions d’intervention.
Faut-il changer de véhicule pour trouver plus facilement ?
Pas obligatoirement, mais le véhicule influence fortement la tarification. Une voiture puissante, récente et chère à réparer peut rendre un dossier déjà sensible plus difficile à accepter.
Lorsque le budget est limité ou que l’historique est chargé, un véhicule de valeur raisonnable peut ouvrir davantage de possibilités.
Peut-on souscrire avant la fin de l’ancien contrat ?
Il est recommandé d’anticiper suffisamment tôt. Le nouveau contrat doit être organisé pour prendre effet au bon moment afin d’éviter une période sans couverture lorsque le véhicule continue à circuler.
Les dates doivent être vérifiées précisément avec le nouvel assureur avant validation.
Que faire après plusieurs refus d’assurance ?
Plusieurs refus ne signifient pas nécessairement que le conducteur est inassurable. Il faut d’abord vérifier si le dossier envoyé est cohérent.
- le motif de résiliation est-il exact ?
- les sinistres sont-ils bien distingués entre responsables et non responsables ?
- le relevé d’information est-il récent ?
- le véhicule choisi est-il raisonnable par rapport au dossier ?
- toutes les questions ont-elles reçu une réponse complète ?
Une recherche mieux ciblée auprès d’acteurs habitués aux risques aggravés peut ensuite être plus pertinente qu’une succession de demandes standardisées.
Résiliation après sinistre et Bureau central de tarification
La responsabilité civile automobile est obligatoire pour un véhicule soumis à cette obligation. Lorsqu’un conducteur ne parvient pas à obtenir la garantie obligatoire auprès d’un assureur, il existe un mécanisme spécifique avec le Bureau central de tarification (BCT), sous certaines conditions et après avoir suivi la procédure prévue.
Le BCT intervient sur la garantie obligatoire de responsabilité civile ; il ne garantit pas automatiquement l’accès à toutes les options ou à une formule tous risques.
Les erreurs à éviter
- attendre la veille de la fin du contrat avant de chercher une solution ;
- cacher le motif de résiliation ;
- présenter tous les sinistres comme identiques alors que les responsabilités diffèrent ;
- omettre un accident récent visible sur le relevé d’information ;
- choisir une voiture très difficile à assurer sans tenir compte du dossier ;
- comparer uniquement la mensualité sans examiner franchises et garanties.
Comment améliorer son profil après la résiliation ?
La meilleure amélioration est la stabilité. Au fil du temps :
- éviter tout nouveau sinistre responsable ;
- respecter les conditions du nouveau contrat ;
- payer les cotisations sans incident ;
- déclarer correctement l’usage et les conducteurs ;
- conserver les justificatifs et relevés d’information ;
- comparer à nouveau les offres lorsque l’historique s’améliore.
Autres situations de risque aggravé
Checklist avant le nouveau devis
- j’ai le courrier de résiliation ;
- je connais la date exacte de fin du contrat ;
- mon relevé d’information est récent ;
- j’ai identifié chaque sinistre et sa responsabilité ;
- je connais mon coefficient bonus-malus ;
- mon permis est valide ;
- le véhicule et son usage sont précisément définis ;
- je peux expliquer mon historique de façon simple et cohérente.
Conclusion
Une résiliation après sinistre complique la recherche d’assurance auto, mais elle ne ferme pas toutes les portes. Le nouveau dossier doit permettre de comprendre immédiatement ce qui s’est passé : un accident isolé, plusieurs sinistres rapprochés, un malus élevé ou un cumul de facteurs aggravants.
La priorité est d’anticiper la fin de l’ancien contrat, de récupérer le relevé d’information et de comparer des offres réellement adaptées au profil. Une période stable sans nouvel accident responsable peut ensuite améliorer progressivement les possibilités.
Questions fréquentes
Un assureur peut-il résilier après un seul sinistre ?
Lorsque le contrat prévoit la faculté de résiliation après sinistre, l’assureur peut l’utiliser dans les conditions prévues par le contrat et l’article R113-10. Il n’existe pas un nombre minimum universel de sinistres.
Quel est le délai avant la prise d’effet de la résiliation ?
L’article R113-10 prévoit que la résiliation après sinistre ne peut prendre effet qu’à l’expiration d’un délai d’un mois à compter de la notification à l’assuré.
Dois-je déclarer cette résiliation au nouvel assureur ?
Si le questionnaire de souscription vous interroge sur les résiliations antérieures, la réponse doit être exacte et complète.
Peut-on être assuré après plusieurs accidents responsables ?
Oui dans certains dossiers. Le nombre d’événements, leur gravité, leur ancienneté, le bonus-malus et le véhicule sont examinés ensemble.
Un sinistre non responsable compte-t-il de la même manière ?
Non. Il faut distinguer clairement les responsabilités, même si l’historique global peut être étudié par le nouvel assureur.
Peut-on retrouver une assurance tous risques ?
Oui selon le véhicule, le nombre de sinistres, leur ancienneté et les critères d’acceptation de la compagnie.
Que faire si aucun assureur ne veut couvrir le véhicule ?
Pour la garantie obligatoire de responsabilité civile, le Bureau central de tarification peut être une voie à examiner lorsque les conditions de sa procédure sont remplies.
Le temps améliore-t-il un dossier résilié après sinistre ?
Une période sans nouveau sinistre responsable peut rendre le profil plus favorable, même si chaque assureur conserve ses propres règles d’acceptation.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.