Local commercial fermé plusieurs semaines : garanties à vérifier
Fermeture temporaire d’un commerce : clauses d’inoccupation, vol, dégât des eaux, protections et déclaration à l’assureur.
Un commerce peut rester fermé plusieurs semaines pour congés, travaux, inventaire, saison creuse, maladie du dirigeant ou changement d’équipe. À première vue, le risque paraît plus faible : personne ne circule, la caisse est vide et le magasin n’accueille plus de public. En réalité, une fermeture prolongée peut augmenter certains dangers : fuite d’eau non détectée, intrusion, incendie découvert tardivement ou dégradation d’équipements. Elle peut aussi faire jouer des clauses d’inoccupation spécifiques dans le contrat de multirisque professionnelle.
Pour une boutique, un restaurant, un salon ou un petit atelier, le bon réflexe est d’anticiper la fermeture et de vérifier les conditions du contrat. Ce guide complète la page assurance entreprise, la multirisque professionnelle et l'assurance commerce, avec un point particulier sur le vol, l’eau, la sécurité des locaux et les justificatifs en cas de sinistre.
Pourquoi un local fermé n’est pas un local sans risque
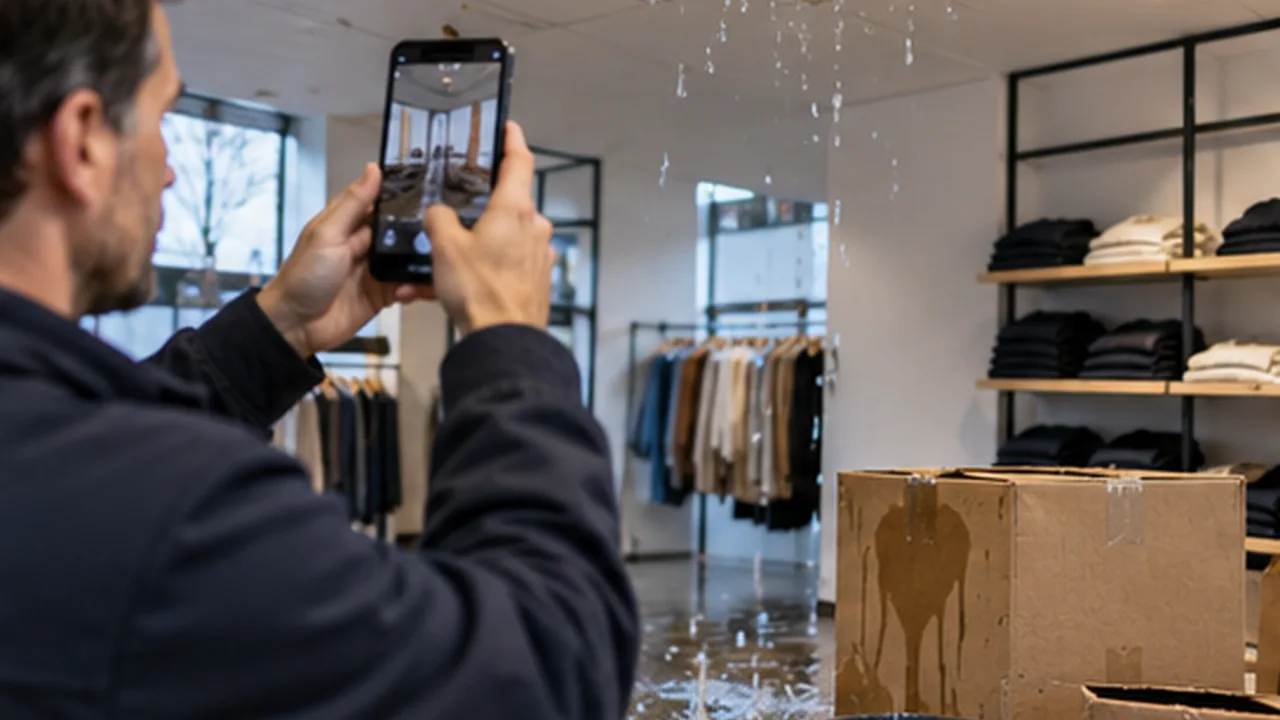
Une entreprise ouverte dispose de personnes qui détectent rapidement une odeur de brûlé, une vitre fendue, un robinet qui fuit ou une porte mal verrouillée. Une fois les locaux inoccupés, le même incident peut évoluer pendant plusieurs jours. Un écoulement discret peut détruire le sol et le stock ; un congélateur en panne peut entraîner une perte de denrées ; une tentative d’intrusion peut ne pas être découverte immédiatement.
Pour l’assureur, le risque n’est donc pas seulement la durée d’absence, mais les circonstances : local vide ou stock conservé, système d’alarme actif, visites régulières, voisins présents, fermeture administrative ou simple congé, eau coupée ou installations techniques maintenues en fonctionnement. Il faut décrire la situation réelle plutôt que supposer que toutes les fermetures se ressemblent.
Quand l’absence prolongée doit-elle être déclarée ?
Le seuil dépend du contrat. Certaines polices définissent l’inoccupation au moyen d’un nombre de jours consécutifs ; d’autres précisent les obligations en période de fermeture ou distinguent l’absence du personnel d’une cessation d’activité. Il serait dangereux d’affirmer qu’une fermeture de quinze, trente ou soixante jours est automatiquement couverte. La bonne démarche consiste à consulter les conditions générales et particulières avant d’éteindre la vitrine.
Si la fermeture résulte d’un changement d’activité, d’un départ définitif ou d’une transformation du local, prévenez le courtier avec une description précise. Une assurance conçue pour un commerce ouvert au public ne couvre pas nécessairement de la même façon un local vidé de son matériel ou devenu entrepôt. Demandez une réponse écrite et conservez-la avec les documents de la police.
La garantie vol est-elle réduite pendant la fermeture ?
Elle peut l’être si le contrat comporte une clause d’inoccupation ou impose des moyens de protection déterminés. Le vol avec effraction, les dégradations après intrusion et la disparition de marchandises ne doivent pas être confondus : les garanties, franchises et plafonds peuvent différer. Un rideau métallique ou une alarme mentionnés dans le questionnaire de souscription peuvent aussi constituer des éléments importants de la déclaration du risque.
Avant le départ, vérifiez les serrures, la fermeture des accès secondaires, l’alarme, la sauvegarde vidéo et les consignes données à la personne chargée des visites. Pour un commerce exposé en rue commerçante, examinez également l'état de la vitrine, des portes de réserve et des accès par la cour. Notre page assurance commerce et boutique permet de comparer les garanties adaptées à un point de vente.
Stock, matériel et marchandises restés sur place
Le niveau de capital assuré reste déterminant pendant la fermeture. Certains commerçants mettent leurs meilleurs produits en réserve, d’autres maintiennent un stock important pour la réouverture. Il faut vérifier les plafonds concernant le vol, l’incendie, les dégâts des eaux et les biens déposés hors des locaux principaux. Les équipements informatiques, machines, terminaux et objets à forte valeur demandent parfois une attention spécifique.
Faites un inventaire daté avant la fermeture. Le document doit identifier les familles de marchandises, leur valeur, leur emplacement et, pour certains matériels, le numéro de série. Gardez aussi les factures et les photos de la réserve. Si une partie du stock est transférée chez un partenaire, ce n’est plus seulement une question d’inoccupation : consultez notre guide marchandises en dépôt chez un tiers.
Eau, chauffage, électricité : trouver le bon équilibre
Couper toutes les installations n’est pas toujours la meilleure solution. En hiver, l’arrêt du chauffage peut exposer les canalisations au gel ; dans un commerce alimentaire, certaines installations doivent rester alimentées ; un système d’alarme ou de vidéosurveillance dépend lui aussi de l’électricité. La stratégie de prévention doit être adaptée aux équipements, à la saison et aux contraintes techniques.
Demandez à un professionnel compétent de vérifier les dispositifs critiques et conservez ses recommandations. Si l’eau peut être coupée sans conséquence, identifiez le robinet général et consignez l’opération. En cas de fuite antérieure, ne laissez pas la situation sans contrôle. Un assureur appréciera mieux un registre de visites et des mesures concrètes qu’une simple mention « local fermé à clé ».
Quelles garanties et limites prévoir pour un local inoccupé ?
Examinez les garanties incendie, dégâts des eaux, vol, vandalisme, bris de glace, dommages électriques et équipements professionnels. Vérifiez ensuite les dispositions d’inoccupation, les exigences de surveillance, les valeurs assurées et les limitations propres aux marchandises. Un commerce momentanément fermé peut conserver des obligations envers le bailleur, les voisins ou les prestataires, même sans recevoir de clients.
La couverture des dommages à autrui doit donc être relue en complément des garanties sur les biens. Si une canalisation cause un dégât chez un voisin, la gestion de la responsabilité ne se confond pas avec le remboursement du stock interne. La page RC professionnelle aide à comprendre ces périmètres, sans supposer que toute responsabilité relève d’une seule garantie.
Fermeture temporaire ou cessation d’activité ?
Les deux situations sont très différentes. Une fermeture de congés laisse généralement l’activité appelée à reprendre, tandis qu’une cessation définitive implique des changements contractuels, fiscaux et matériels. Entre les deux, une période de travaux peut faire apparaître des prestataires, des installations provisoires et des risques particuliers. Informez l’assureur lorsque le changement dépasse les hypothèses initialement déclarées.
Ne résiliez pas trop tôt une police qui protège encore le local, les stocks ou des installations à votre charge. À l’inverse, ne comptez pas sur une assurance d’exploitation classique pour couvrir automatiquement un bâtiment vacant transformé en stockage. Une description actualisée du lieu et de son usage est le meilleur point de départ.
Que se passe-t-il si le commerce ne peut pas rouvrir ?
Une fermeture prévue de trois semaines peut s’allonger après un incendie, un dégât des eaux ou un cambriolage. La garantie perte d’exploitation, lorsqu’elle existe, ne couvre pas automatiquement tout retard de réouverture. Elle dépend souvent d’un événement matériel garanti, d’une période d’indemnisation et de modalités de calcul propres au contrat. Il faut distinguer les ventes que l’entreprise n’aurait de toute façon pas réalisées pendant ses congés de celles perdues après la date de reprise prévue.
Conservez les dates annoncées de fermeture et de réouverture, les réservations, les commandes et les coûts fixes. Un dossier qui montre clairement ce qui était prévu avant le sinistre est plus facile à analyser. Pour approfondir ce sujet, voyez notre guide sur la perte d’exploitation et la page garantie perte d’exploitation.
Comment vérifier exclusions et montants de franchise ?
Lisez les clauses de vol et d’inoccupation côte à côte. Une fermeture prolongée peut déclencher des conditions particulières sans affecter toutes les garanties de la même manière. Vérifiez les franchises propres au vol, aux dégâts des eaux, au bris de glace et aux frais de remplacement de serrures. Contrôlez aussi les plafonds par nature de bien et l’éventuelle obligation d’activer une alarme.
Un test simple consiste à imaginer trois scénarios : vol dans la réserve, fuite découverte au retour, incendie électrique pendant la fermeture. Pour chacun, demandez quels biens sont garantis, quelle preuve est nécessaire, quelle franchise s’applique et si la fermeture change la réponse. Le tableau obtenu permettra de prendre des mesures avant le départ.
Quelles preuves conserver pendant l’inoccupation ?
Constituez un dossier « fermeture » comprenant les dates, la raison de l’absence, les photos du local, l’inventaire de stock, le contrôle des protections, les contacts d’urgence et les comptes rendus de visites. Vous pouvez prévoir un passage régulier d’une personne autorisée, avec une liste simple : état des accès, signes d’humidité, alarme, température, ventilation et absence de dégâts visibles.
En cas de sinistre, ne modifiez pas inutilement la scène avant la prise de vues. Sécurisez ce qui doit l’être, prévenez les secours si nécessaire, puis déclarez selon le contrat. Un journal de visites daté permet de montrer quand le dommage a été constaté et quelles mesures avaient été mises en place.
Exemple : fermeture d’un salon pendant six semaines
Une gérante ferme son salon pour travaux et confie les clés à un artisan. Le mobilier, les stocks de produits et les équipements restent sur place. Elle vérifie avec le courtier si les travaux et l’absence de clientèle changent le risque assuré. Elle photographie les installations avant intervention, demande les attestations des entreprises, conserve la liste des biens et met en place des visites de contrôle.
Ce dossier limite les discussions en cas de dégât des eaux ou d’intrusion, car il clarifie qui intervenait, quelles protections existaient et quelle activité restait possible. Pour un salon, l'assurance coiffure et esthétique peut compléter l’approche générale de la multirisque pro.
Organiser la visite du local sans multiplier les accès
La présence d’une personne de confiance peut faciliter la détection d’un incident. Encore faut-il préciser ce qu’elle doit vérifier et ce qu’elle n’est pas autorisée à faire. Un registre court peut mentionner la date du passage, l’état des portes, les éventuelles alarmes, l’absence de trace d’eau, la température des zones sensibles et la personne alertée en cas d’anomalie. Les visites doivent respecter la sécurité des lieux et les obligations de confidentialité de l’entreprise.
Évitez de distribuer des clés à trop de personnes. Désignez plutôt un référent principal et un suppléant, avec une procédure claire pour contacter les secours, le bailleur ou l’assureur. Si des artisans doivent intervenir, conservez leur planning et leurs attestations. Le contrôle d’accès, la sécurité électrique et l’identification des intervenants seront plus faciles à justifier si un sinistre survient durant la période de fermeture.
Reprise d’activité : la dernière étape à assurer
La veille de la réouverture, effectuez un contrôle complet du site. Vérifiez les installations techniques, les accès, l’état des stocks et les risques nés pendant la période d’absence. Photographiez les éventuels défauts et faites intervenir un professionnel si un équipement semble dangereux. Pour un commerce alimentaire, le maintien des températures et la traçabilité des produits doivent être vérifiés avant toute remise en vente.
Si les travaux, le stockage ou l’activité ont changé, informez votre courtier avant la reprise. Un commerce rouvert avec une nouvelle réserve, une surface supplémentaire ou des produits de valeur différente peut nécessiter un ajustement des capitaux assurés. Le bon réflexe est d’utiliser la fermeture comme une occasion de vérifier le contrat et non comme une période où l’assurance peut être laissée sans suivi.
Questions fréquentes sur un local commercial fermé plusieurs semaines
Quand l’absence prolongée doit-elle être déclarée ?
Il faut vérifier la définition d’inoccupation prévue au contrat et informer l’assureur avant une fermeture qui modifie sensiblement l’usage ou les conditions de surveillance du local. Aucun seuil unique ne s’applique à toutes les polices professionnelles.
La garantie vol est-elle réduite pendant la fermeture ?
Elle peut être limitée par une clause d’inoccupation ou des conditions de protection. Consultez les plafonds, les franchises, les exigences d’alarme et les éventuelles exclusions avant le départ.
Quelles garanties et limites prévoir pour local commercial inoccupé ?
Relisez incendie, vol, vandalisme, dégâts des eaux, bris de glace, équipements, stocks et responsabilité envers les tiers. Les exigences de visite et les plafonds varient selon les contrats.
Comment vérifier les exclusions et montants de franchise ?
Comparez les conditions particulières et générales, puis simulez un vol, une fuite et un incendie pendant la fermeture. Notez pour chaque événement la franchise, le plafond et les preuves demandées.
Quelles factures et preuves conserver en cas de sinistre ?
Conservez inventaire, factures, photos avant fermeture, justificatifs d’entretien, journal des visites, attestations des intervenants et documents montrant la date de reprise initialement prévue.
Sources
Service Public Entreprendre — assurance et risques professionnels : https://entreprendre.service-public.gouv.fr/vosdroits/F37365
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.