Dégât des eaux dans un local commercial loué : responsabilités
Dégât des eaux dans un local commercial loué : bailleur, locataire, recherche de fuite, assurance du stock et perte d’exploitation.
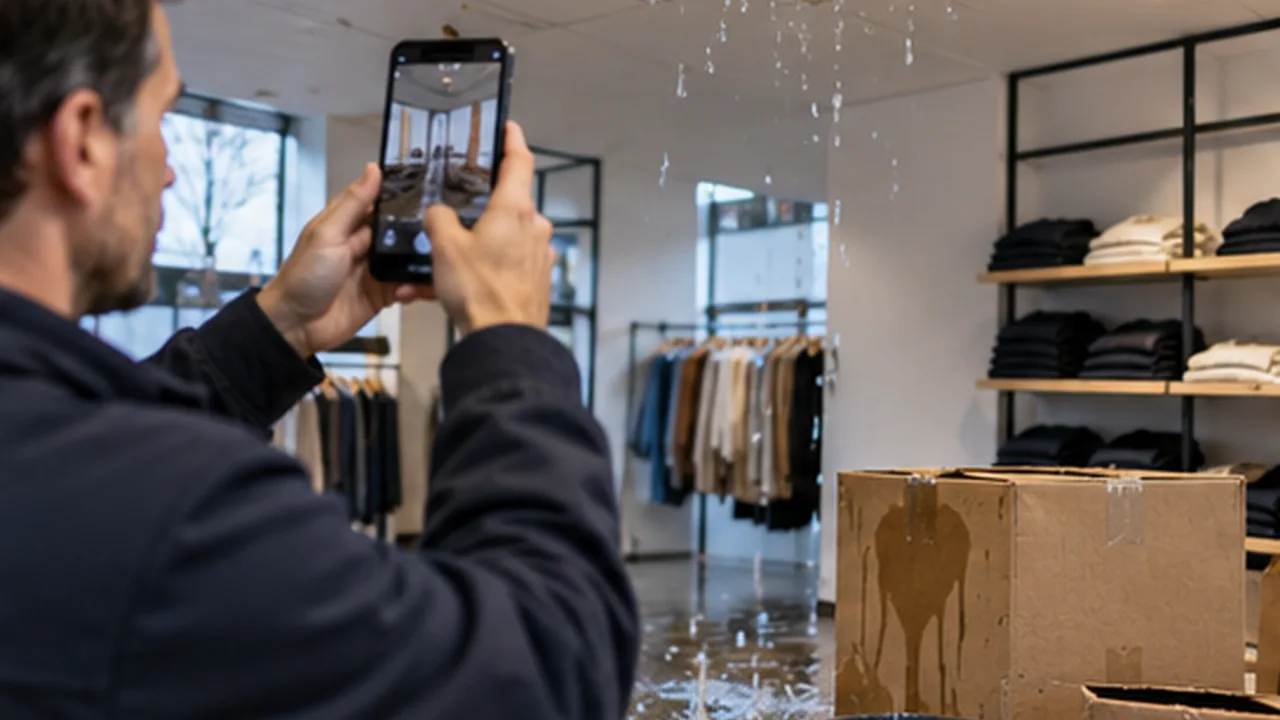
Une fuite apparue pendant la nuit, un refoulement dans la réserve, une canalisation encastrée qui rompt ou un voisin dont l’installation déborde : le dégât des eaux dans un local commercial loué déclenche souvent trois questions à la fois. Qui doit agir ? Quelle assurance intervient ? Qui paiera les travaux, la marchandise abîmée et la fermeture temporaire du commerce ? La réponse n’est pas toujours « le locataire » ou « le propriétaire », car elle dépend de la cause, du bail, des responsabilités et des garanties effectivement souscrites.
Ce guide aide le commerçant à préserver son activité et à préparer une déclaration solide sans confondre responsabilités juridiques et assurances. Il complète la page assurance entreprise, la multirisque professionnelle et l'assurance des commerces. L’enjeu est de distinguer les dommages au bâtiment, aux aménagements, aux stocks et les conséquences économiques.
Les premières minutes : protéger sans faire disparaître les preuves
La priorité est la sécurité des personnes. Si l’eau touche des installations électriques, évitez toute manipulation dangereuse et faites intervenir un professionnel compétent. Coupez l’arrivée d’eau lorsque cela peut être fait sans danger, éloignez le stock, protégez les documents et signalez la situation au bailleur ou au gestionnaire de l’immeuble. Photographiez immédiatement les zones humides, la trace de fuite, les plafonds, les plinthes et les marchandises touchées.
Il faut ensuite garder la chronologie : à quelle heure les dégâts ont-ils été découverts, qui a prévenu qui, quel artisan est intervenu et quelles mesures provisoires ont été nécessaires ? Ces éléments permettront de distinguer les travaux de sauvegarde, les réparations et la remise en état. Ils sont également utiles si plusieurs assureurs doivent se coordonner.
Locataire ou bailleur : qui déclare le sinistre ?
En pratique, le locataire doit prévenir son assureur pour les dommages à ses biens et les garanties qui le concernent. Le bailleur ou le syndic peut également devoir déclarer le sinistre au titre de l’immeuble ou des parties communes. Il n’est pas toujours possible d’identifier immédiatement le responsable ; cela ne doit pas retarder les déclarations nécessaires. Chacun informe son propre interlocuteur, puis les assureurs analysent la cause et les responsabilités.
Un local loué peut comporter trois catégories distinctes : le gros œuvre et les réseaux relevant du bâtiment, les aménagements éventuellement réalisés par le commerçant et les biens mobiliers ou le stock appartenant à l’entreprise. Le fait que l’eau vienne du plafond ne règle pas à lui seul la question du paiement. Un diagnostic de recherche de fuite et la lecture du bail sont souvent indispensables.
Quelles clauses du bail commercial faut-il relire ?
Le bail précise les obligations d’entretien, les conditions de restitution, la répartition de certains travaux et les assurances exigées. Consultez les dispositions relatives aux réparations locatives, à l’entretien des équipements, à la déclaration d’un incident, aux travaux du bailleur et à d’éventuelles renonciations à recours. Ces clauses doivent être examinées avec prudence : elles n’annulent pas les règles impératives applicables, et leur portée dépend de la situation.
Si des travaux ont été réalisés par le locataire — faux plafond, installation de cuisine, agencement de boutique ou revêtement de sol — vérifiez à qui ils appartiennent et quel contrat les couvre. De même, un commerce qui a étendu sa réserve ou ajouté une chambre froide peut devoir mettre à jour ses capitaux assurés. Cette vérification mérite d’être faite avant le sinistre, pas pendant l’expertise.
Localiser la fuite et distinguer l’origine des dommages
Une infiltration par toiture, une fuite de canalisation, un débordement d’appareil, un refoulement ou une pénétration d’eau de pluie n’obéissent pas nécessairement aux mêmes clauses. L’assureur examinera l’origine, la cause, l’entretien, la part accidentelle et la nature des dommages. Une recherche de fuite peut constituer une prestation distincte de la réparation de la conduite ou des dégâts à l’intérieur du local.
Demandez au plombier ou à l’entreprise spécialisée un rapport lisible : emplacement, cause probable, photographies, travaux urgents et réparations définitives recommandées. Conservez les éléments déposés lorsque c’est raisonnablement possible. En cas de contestation, une recherche de fuite documentée aura plus de valeur qu’une formule vague du type « tuyau cassé » sans autre précision.
Quelles garanties et limites prévoir pour ce type de sinistre ?
Une bonne assurance multirisque professionnelle doit être examinée par postes : dommages aux aménagements, au mobilier, aux équipements électriques, aux stocks, aux archives et frais de déblaiement ou de remise en état. Certaines polices prévoient des plafonds spécifiques pour les marchandises en sous-sol, les infiltrations ou les pertes de denrées après panne consécutive. Rien de tout cela ne doit être présumé couvert sans lecture du contrat.
Le commerçant doit aussi vérifier si la garantie comporte une franchise, des exigences de protection ou une exclusion liée à un défaut d’entretien. Une multirisque peut protéger les biens sans compenser les ventes perdues pendant la fermeture. Pour ce second volet, consultez notre page assurance perte d’exploitation.
Stock endommagé : prouver la quantité et la valeur
Après un dégât des eaux, il est tentant de jeter rapidement les cartons imbibés. Pourtant, l’inventaire reste essentiel. Séparez les produits totalement perdus, ceux dont l’emballage est dégradé mais qui peuvent être vendus et ceux qui doivent subir un contrôle sanitaire ou technique. Photographiez les références, les étiquettes, les numéros de lot et les quantités. Croisez ensuite l’inventaire avec les factures, les entrées de stock et les mouvements récents.
La valeur à déclarer n’est pas automatiquement le prix de vente affiché au client. Selon les clauses, l’indemnisation peut être fondée sur la valeur d’achat, le coût de remplacement ou d’autres modalités. Les documents comptables, les factures fournisseurs et le niveau de stock avant l’événement aideront à éviter une estimation arbitraire.
Fermeture temporaire et perte d’exploitation
Un local très humide peut devenir inexploitable pendant le séchage et les travaux. Mais la présence d’un sinistre garanti ne signifie pas que toutes les pertes de chiffre d’affaires seront remboursées. Il faut vérifier les événements déclencheurs de la garantie, la franchise en temps, la durée d’indemnisation, le mode de calcul de la marge et les frais supplémentaires d’exploitation éventuels.
Conservez les relevés de caisse, les réservations annulées, les commandes reportées, les salaires, les loyers et les frais engagés pour rester ouvert ailleurs. Notre guide multirisque professionnelle : que couvre la perte d’exploitation ? explique pourquoi le chiffre d’affaires perdu ne se confond pas avec la perte indemnisable.
Comment vérifier les exclusions et les franchises ?
Lisez séparément la garantie « dégâts des eaux », les annexes concernant l’activité et les conditions propres au local. Les dommages dus à une infiltration répétée, une absence d’entretien, une installation non conforme ou un événement exclu peuvent susciter des discussions. Ce n’est pas le mot « dégât des eaux » sur la première page qui suffit à conclure que tout est garanti.
Demandez au courtier une simulation sur plusieurs postes : réparation du plafond, remplacement du stock, recherche de fuite et fermeture de l’établissement. Vérifiez si une franchise distincte s’applique à chacun ou si certains frais restent hors garantie. Les montants de franchise ne se comparent utilement qu’avec les plafonds et les exclusions associés.
Délais et déclaration : ne pas attendre la fin des travaux
Déclarez rapidement le sinistre selon les modalités et délais du contrat. Un délai contractuel usuel pour les sinistres de dommages est de cinq jours ouvrés, mais il faut vérifier vos documents et la nature de l’événement. L’existence de plusieurs intervenants ne justifie pas de reporter la déclaration jusqu’à ce que la responsabilité soit définitivement attribuée. Envoyez des faits, pas des conclusions juridiques improvisées.
Mentionnez l’adresse, la date, l’origine supposée, les dommages observés, les mesures conservatoires et les coordonnées des autres parties. Joignez les premières photographies et complétez le dossier au fil de l’expertise. Si le commerce est un restaurant ou un traiteur, examinez aussi l'assurance restaurant pour les conséquences spécifiques sur les denrées et le matériel de cuisine.
Quelles factures et preuves conserver ?
Une preuve utile raconte une histoire complète : état du local avant le sinistre, dommage constaté, intervention d’urgence, rapport de recherche de fuite, devis de remise en état, facture des biens touchés et interruption éventuelle des ventes. Classez les pièces par poste : bâtiment, aménagements, équipements, stocks et exploitation. Ce classement rend les échanges avec l’expert beaucoup plus efficaces.
Évitez aussi de confondre factures de remise en état et dépenses d’amélioration. La reconstruction à l’identique et l’installation d’un équipement plus performant n’ont pas forcément le même traitement. Signalez tout devis comportant des améliorations afin que l’indemnisation soit discutée sur une base transparente.
Prévenir le prochain dégât des eaux
Une fois le local remis en état, documentez la cause et les mesures correctives : remplacement d’un flexible, entretien de toiture, alarme de détection d’eau, surélévation du stock, vérification des évacuations ou contrôle des installations frigorifiques. La prévention sert autant à protéger le commerce qu’à présenter un risque plus lisible au renouvellement.
Faites également le point sur les capitaux assurés. Un local qui a grandi, changé d’usage ou augmenté son stock peut être devenu insuffisamment couvert. Pour une étude cohérente des garanties, partez de l'assurance entreprise, puis rapprochez la page multirisque pro de la réalité de votre bail et de vos biens.
Construire une chronologie qui évite les conflits entre intervenants
Lorsqu’une fuite touche plusieurs niveaux d’un immeuble, les échanges se multiplient : locataire, propriétaire, syndic, voisin, plombier, expert et courtier. Une seule personne dans l’entreprise devrait centraliser les faits, sans chercher à désigner trop vite un responsable. Créez un tableau avec date et heure, constat, action engagée, professionnel contacté et pièce justificative. Joignez les photographies dans leur ordre chronologique et conservez les originaux lorsque c’est possible.
Ce document n’a rien d’un formalisme inutile. Il distingue la fuite observée de l’hypothèse sur son origine, les mesures de sauvegarde des réparations définitives et les dégâts nouveaux de ceux déjà visibles avant l’intervention. Cette distinction peut éviter des contradictions entre plusieurs déclarations et faciliter les recours éventuels des assureurs. Elle aide aussi l’entreprise à expliquer à son bailleur pourquoi certaines parties du local restent inutilisables.
Réouverture partielle : les décisions à documenter
Après un dégât des eaux, une entreprise peut parfois rouvrir la surface de vente alors que la réserve est inaccessible. Elle peut aussi transférer son stock, louer une pièce voisine ou organiser la vente en ligne temporairement. Chaque mesure doit être suivie : qui l’a décidée, à quel coût et pour quelle durée ? Certains frais de sauvetage ou frais supplémentaires d’exploitation peuvent relever de garanties distinctes, selon les clauses.
La réouverture ne doit pas compromettre la sécurité ou la santé des personnes. Les circuits électriques, murs humides, plafonds instables et marchandises sensibles doivent être contrôlés par des professionnels compétents. Il faut conserver les attestations d’intervention, les relevés d’humidité et les avis techniques quand ils existent. Le commerçant pourra ainsi expliquer la durée réelle d’arrêt et la raison pour laquelle certaines ventes ou prestations n’ont pu reprendre immédiatement.
Questions fréquentes sur un dégât des eaux dans un local commercial loué
Locataire ou bailleur : qui déclare le sinistre ?
Le locataire informe son propre assureur pour les dommages à ses biens et les garanties qui le concernent. Le bailleur ou le syndic peut également déclarer les dommages à l’immeuble. La détermination des responsabilités intervient ensuite selon la cause, le bail et les contrats.
Quelles clauses du bail faut-il relire ?
Vérifiez les dispositions d’entretien, de réparations, d’assurance, de restitution des aménagements et les éventuelles renonciations à recours. Il faut aussi distinguer ce qui appartient au bailleur et ce qui a été installé par le locataire.
Quelles garanties et limites prévoir pour dégât des eaux en local loué ?
Examinez les dommages aux aménagements, aux stocks, aux équipements et aux archives, les frais de recherche de fuite, les exclusions d’infiltration ou d’entretien et la garantie éventuelle de perte d’exploitation.
Comment vérifier les exclusions et montants de franchise ?
Comparez les conditions générales et particulières, les plafonds par poste et les franchises applicables. Demandez un exemple chiffré sur un sinistre mêlant plafond, stock et interruption d’activité.
Quelles factures et preuves conserver en cas de sinistre ?
Conservez photos, rapports d’intervention, bail, état des lieux, devis, factures d’achat, inventaire des biens touchés, relevés de caisse et documents liés à la fermeture éventuelle du commerce.
Sources
Service Public Entreprendre — assurance et risques professionnels : https://entreprendre.service-public.gouv.fr/vosdroits/F37365
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.