Catastrophe naturelle et commerce : franchise, preuves, délais
Catastrophe naturelle : déclaration du commerçant, arrêté officiel, franchise professionnelle, pièces utiles et perte d’exploitation.
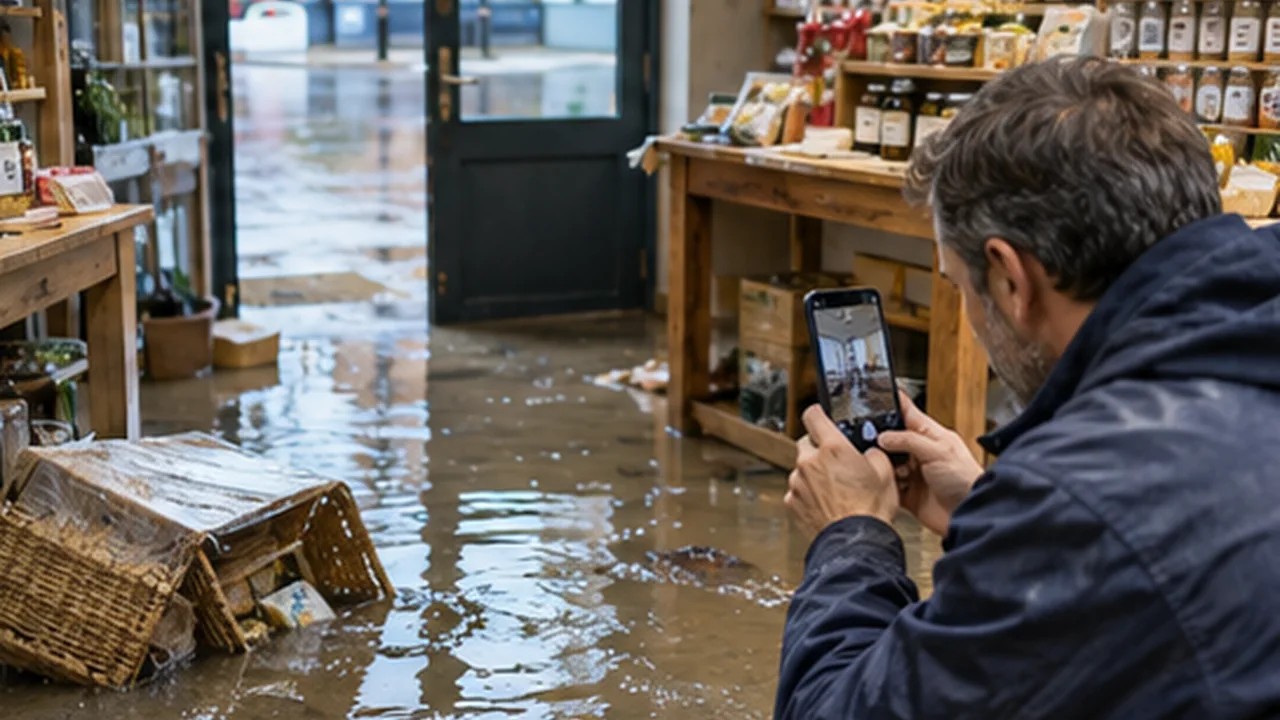
Une inondation envahit une réserve, un mouvement de terrain endommage les murs d’un magasin ou des coulées de boue empêchent une entreprise de rouvrir. Après un tel événement, le commerçant doit traiter l’urgence, mais aussi comprendre les règles de la garantie catastrophes naturelles : reconnaissance officielle, déclaration, franchise réglementaire, pièces justificatives et éventuelle perte d’exploitation. Ces mécanismes ne se confondent pas avec les garanties ordinaires de dégât des eaux, tempête ou incendie.
Cet article explique la procédure applicable à un commerce assuré en France, sans présumer que chaque phénomène météorologique relève d’une catastrophe naturelle reconnue. Il complète l'assurance entreprise, la multirisque professionnelle et, lorsqu’un arrêt d’activité est en jeu, la garantie de perte d’exploitation. Les règles officielles doivent toujours être rapprochées des conditions du contrat et de l’arrêté publié pour la commune concernée.
La reconnaissance officielle est un point de départ décisif
Dans le régime français des catastrophes naturelles, un phénomène naturel d’intensité anormale doit être officiellement reconnu par arrêté interministériel. Cet arrêté précise notamment les communes, les périodes et les phénomènes concernés. Une forte pluie, même très impressionnante, ne suffit donc pas à conclure que la garantie Cat Nat s’applique. D’autres garanties de la police peuvent éventuellement être mobilisées, selon la cause et les clauses.
Il faut consulter le texte publié au Journal officiel et vérifier que l’adresse du commerce se trouve bien dans le périmètre reconnu. La nature du dommage compte aussi : une inondation, un glissement de terrain ou une sécheresse ne sont pas interchangeables. Le service public explique la procédure sur sa page officielle catastrophe naturelle : indemnisation.
Ce que la multirisque doit assurer avant le sinistre
Pour bénéficier du régime Cat Nat sur les biens, le commerce doit disposer d’un contrat de dommages couvrant les biens en cause, dans les conditions prévues par le droit applicable. Une multirisque peut protéger le local, les aménagements, les équipements et le stock, mais chaque élément doit être correctement déclaré. Un bien non assuré, un site oublié ou des capitaux insuffisants peuvent compliquer l’indemnisation, même si un arrêté reconnaît l’événement.
Avant la saison des intempéries, relisez la valeur des marchandises, les plafonds de stockage en sous-sol, l’état des installations électriques et les mesures de prévention. Les locaux ouverts au public peuvent aussi subir des dommages indirects : fermeture, nettoyage, perte de clientèle. Ces conséquences doivent être étudiées séparément des dommages matériels directs.
Quand déclarer le sinistre et quel délai retenir ?
La règle officielle prévoit une déclaration dès que le commerçant a connaissance de l’événement, et au plus tard dans les trente jours suivant la publication de l’arrêté de catastrophe naturelle au Journal officiel. Il ne faut pas attendre l’arrêté pour avertir le courtier ou l’assureur : une déclaration précoce facilite les mesures de sauvegarde et le dossier. Pour la garantie pertes d’exploitation, lorsqu’elle a été souscrite et est mobilisable, la déclaration suit le délai prévu pour cette garantie.
Notez la date de l’événement, la date à laquelle les dégâts ont été découverts et la date de publication de l’arrêté. Conservez la preuve de transmission à l’assureur. Les règles peuvent évoluer : vérifiez au moment du sinistre les informations de Service Public et la version en vigueur des textes officiels.
La franchise est-elle encadrée pour un commerce ?
Oui. Pour les biens professionnels concernés, la franchise légale correspond en principe à 10 % des dommages matériels directs, avec un minimum de 1 140 €. Pour les dommages dus à certains mouvements de terrain liés à la sécheresse et à la réhydratation des sols, le minimum est porté à 3 050 €. Des mécanismes particuliers de plafonnement et des conditions contractuelles peuvent s’appliquer selon la catégorie et la taille de l’établissement.
Il faut donc éviter les comparaisons rapides avec la franchise de 380 € souvent citée pour des biens non professionnels : ce n’est pas le régime ordinaire des biens d’un commerce. Pour les cas particuliers, consultez Service Public Entreprendre et les dispositions réglementaires sur les franchises. La franchise doit toujours être calculée selon le statut réel du bien et les textes applicables au sinistre.
Quels arrêtés et justificatifs vérifier ?
Le premier document est l’arrêté de catastrophe naturelle et son périmètre : commune, type de phénomène et dates reconnues. Ensuite, rassemblez les informations qui relient le dommage à l’événement : photographies, plans, localisation de la réserve, hauteur d’eau, intervention des secours, rapport d’expert et éventuellement constatations des services compétents. Une facture de réparation seule ne prouve pas toujours l’origine du dommage.
Conservez aussi les documents antérieurs : contrat d’assurance, attestations, inventaires, factures des équipements, comptabilité et état du local. Pour du matériel détruit, photographiez les références et gardez les éléments qui peuvent être expertisés lorsque cela est possible sans risque. La reconstruction chronologique est souvent plus utile qu’une accumulation de documents sans classement.
Quelles garanties et limites prévoir pour un commerce ?
La garantie Cat Nat vise les dommages matériels directs répondant aux conditions du régime. Elle ne transforme pas automatiquement tous les frais indirects en pertes indemnisables. Vérifiez l’étendue des biens assurés, les dépenses d’urgence, les frais de nettoyage, le stock, les aménagements et les garanties complémentaires pouvant intervenir hors Cat Nat. Les biens stockés à une autre adresse nécessitent une vérification distincte ; notre article marchandises en dépôt chez un tiers détaille ce point.
En présence d’une activité alimentaire ou de stockage frigorifique, des conséquences spécifiques peuvent apparaître : matériel exposé à l’eau, arrêt électrique, marchandises impropres à la vente. Leur prise en charge dépend du contrat et de la cause retenue. Une assurance restaurant ou une couverture de commerce bien dimensionnée doit permettre de discuter explicitement ces risques.
La perte d’exploitation après catastrophe naturelle
Un commerce peut rester fermé longtemps alors que les dégâts visibles sont limités. Le nettoyage, le séchage, l’attente de pièces, la remise aux normes ou l’impossibilité d’accès retardent parfois la reprise. Mais la perte d’exploitation ne se déduit pas automatiquement du simple fait que le magasin a fermé. Il faut vérifier l’existence de la garantie, ses conditions de déclenchement, la période d’indemnisation et le calcul du préjudice.
Pour une garantie Cat Nat portant sur les pertes d’exploitation, les mécanismes de franchise peuvent être spécifiques, notamment une franchise exprimée en jours d’activité avec un minimum réglementaire selon les textes applicables. Le courtier doit expliquer les franchises et les hypothèses contractuelles avant toute conclusion. Notre article multirisque professionnelle et perte d’exploitation aide à distinguer marge brute, frais fixes et chiffre d’affaires.
Préparer le dossier comptable dès les premiers jours
Une comptabilité organisée permet à l’expert de différencier le stock perdu, les équipements endommagés, les frais de remise en état et les conséquences de la fermeture. Préparez les derniers inventaires, factures fournisseurs, relevés de caisse, commandes en cours, bulletins ou charges fixes utiles, devis de réparation et documents montrant la date prévue de réouverture. Les photos doivent compléter ces données, pas les remplacer.
Si plusieurs points de vente sont concernés, identifiez chaque établissement et ses dommages propres. Une franchise peut être appréciée par établissement selon le régime applicable ; il faut donc éviter d’additionner toutes les pertes sans séparation. La précision du dossier réduit les débats sur la localisation et le coût des biens.
Mesures d’urgence : sauver l’activité sans nuire à l’expertise
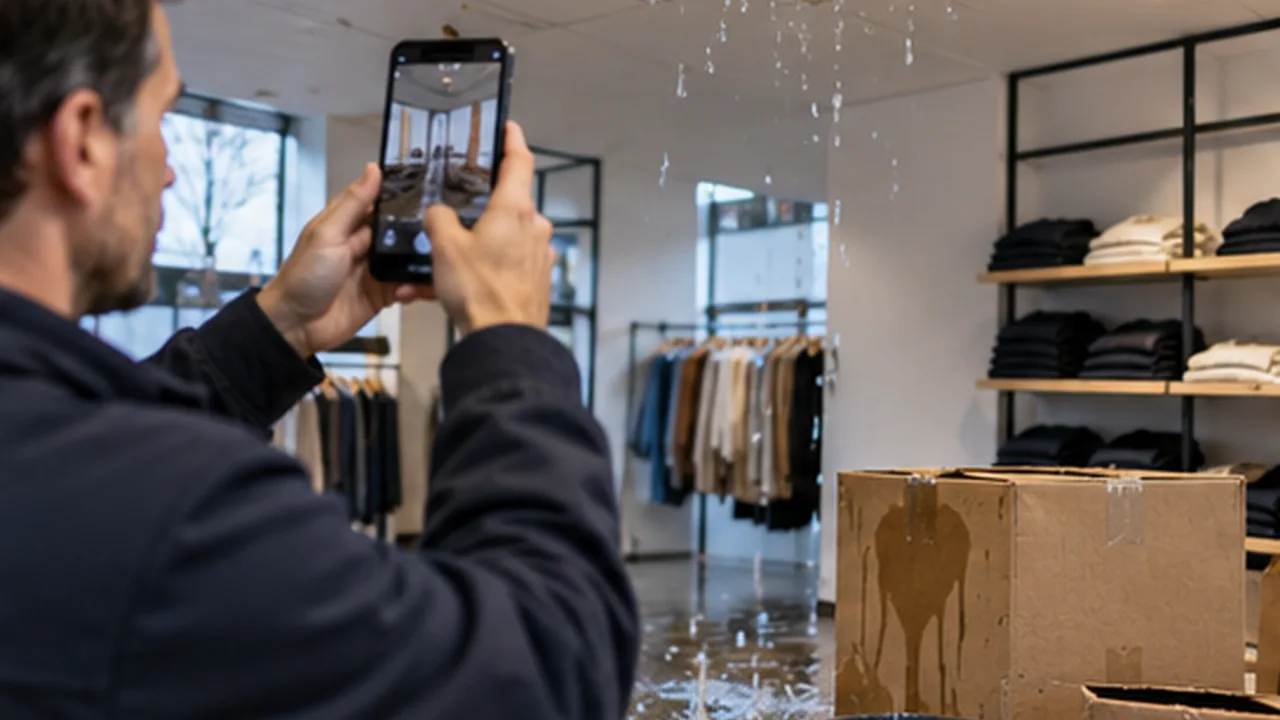
Sécurisez d’abord les personnes. Ne rentrez pas dans un bâtiment dangereux et suivez les consignes des autorités. Lorsque l’accès est possible, prenez des photos avant nettoyage, éloignez les biens récupérables et organisez le séchage ou le pompage avec des professionnels adaptés. Conservez les justificatifs des mesures de sauvegarde et prévenez l’assureur des réparations urgentes.
Un commerçant qui agit pour limiter l’aggravation n’a pas à laisser volontairement le stock se détériorer. En revanche, il est utile de pouvoir expliquer ce qui a été déplacé, détruit ou remplacé, pourquoi cela était nécessaire et quelles preuves ont été conservées. Les démarches doivent rester compatibles avec les exigences de sécurité et de santé publique.
Événement naturel ou dommage d’une autre nature ?
Après un orage, toutes les infiltrations ne relèvent pas nécessairement de la même garantie. Une vitre cassée par la grêle, un ruissellement exceptionnel, une canalisation qui fuit ou une toiture mal entretenue peuvent relever de régimes différents. L’identification de la cause ne doit pas être improvisée par le commerçant ; elle résulte des circonstances, des expertises et des conditions de garantie.
La bonne méthode consiste à déclarer les faits précisément, à transmettre les preuves et à laisser l’assureur qualifier l’événement. Si l’eau provient d’une conduite interne, notre guide dégât des eaux dans un local commercial loué apporte des repères complémentaires sur les responsabilités du locataire et du bailleur.
Réduire le risque au prochain épisode
Une fois la situation stabilisée, réalisez un retour d’expérience : stock stocké trop bas, seuil de porte insuffisant, évacuation obstruée, armoire électrique exposée, absence de sauvegarde informatique ou difficulté d’accès au matériel. Un petit plan de continuité peut prévoir l’enregistrement externe des factures, la liste des fournisseurs, les moyens de relance commerciale et un espace de stockage temporaire.
Ces mesures ne garantissent pas l’absence de catastrophe, mais elles peuvent réduire les pertes et faciliter la reprise. Profitez du renouvellement pour ajuster les capitaux, les plafonds, la multirisque professionnelle et, si nécessaire, la perte d’exploitation.
Exemple de lecture d’une franchise professionnelle
Imaginons un commerce dont le dommage matériel direct reconnu s’élève à 8 000 €. Avec une franchise de 10 %, le calcul donne 800 €, mais le minimum réglementaire de 1 140 € intervient en principe pour les biens professionnels concernés. Si les dommages directs atteignent 30 000 €, 10 % représentent 3 000 €. Ces chiffres sont des exemples pédagogiques : la nature du bien, le régime applicable, les plafonds ou dispositions particulières peuvent modifier le calcul réel.
Le calcul doit également être séparé pour les dommages matériels et pour une éventuelle perte d’exploitation, dont les modalités ne sont pas identiques. Sur une entreprise possédant plusieurs établissements, demandez comment l’événement, les biens et les franchises sont répartis. Évitez d'appliquer un calcul simplifié à une situation complexe sans vérification du contrat et des textes.
Un plan de reprise commerce après inondation
Lorsque l’activité est arrêtée, les premières décisions de gestion comptent autant que le dossier d’indemnisation. Identifiez un référent sinistre, un suppléant pour la comptabilité et un interlocuteur opérationnel chargé de coordonner nettoyage, fournisseurs et clients. Sauvegardez les documents hors du local, tenez une liste des commandes à prévenir et consignez les dépenses exceptionnelles. Faites intervenir les professionnels nécessaires avant de rétablir l’électricité ou d’utiliser des équipements ayant été immergés.
Une reprise partielle peut être envisagée lorsque le bâtiment est sûr : vente en ligne, stock déplacé, livraison depuis un autre site ou ouverture d’une zone non touchée. Notez les dates, les coûts et les contraintes de chaque choix. L’assurance perte d’exploitation ne compense pas automatiquement chaque dépense, mais un suivi rigoureux permet d'évaluer les garanties applicables et aide l’entreprise à arbitrer sa trésorerie pendant la crise.
Questions fréquentes sur une catastrophe naturelle touchant un commerce
La franchise est-elle encadrée ?
Oui. Pour les biens professionnels concernés, elle correspond en principe à 10 % des dommages matériels directs avec un minimum de 1 140 €, porté à 3 050 € pour certains dommages de sécheresse-réhydratation. Des règles particulières ou plafonds s’appliquent selon les situations.
Quels arrêtés et justificatifs vérifier ?
Vérifiez l’arrêté officiel reconnaissant l’événement dans la commune, sur la période et pour le phénomène concernés. Rassemblez photos, inventaires, factures, rapports, devis et preuves de la date du sinistre et de la déclaration.
Quelles garanties et limites prévoir pour catastrophe naturelle en commerce ?
Contrôlez les biens effectivement assurés, les capitaux, les frais annexes, les plafonds et, si nécessaire, la perte d’exploitation. Les dommages directs et les conséquences économiques ne sont pas automatiquement couverts de façon identique.
Comment vérifier les exclusions et montants de franchise ?
Lisez les conditions générales et particulières, puis consultez les textes en vigueur et demandez à votre courtier le calcul applicable à votre établissement. Ne transposez pas les franchises des habitations aux biens professionnels.
Quelles factures et preuves conserver en cas de sinistre ?
Conservez inventaires, achats, comptabilité, photos, rapports d’intervention, devis, frais de sauvegarde, relevés de caisse et tout document utile pour justifier les biens touchés et la fermeture éventuelle.
Sources
Service Public — Catastrophe naturelle : https://www.service-public.gouv.fr/particuliers/vosdroits/F3076 Service Public Entreprendre — Risques naturels en entreprise : https://entreprendre.service-public.gouv.fr/vosdroits/F38603 Légifrance — Franchises Cat Nat professionnelles : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006073984/LEGISCTA000006142538/2026-04-30/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.