Bris de machine en atelier : panne interne ou dommage accidentel ?
Assurance bris de machine dans un atelier : dommages internes, usure, réparation, perte d’exploitation et dossier technique.
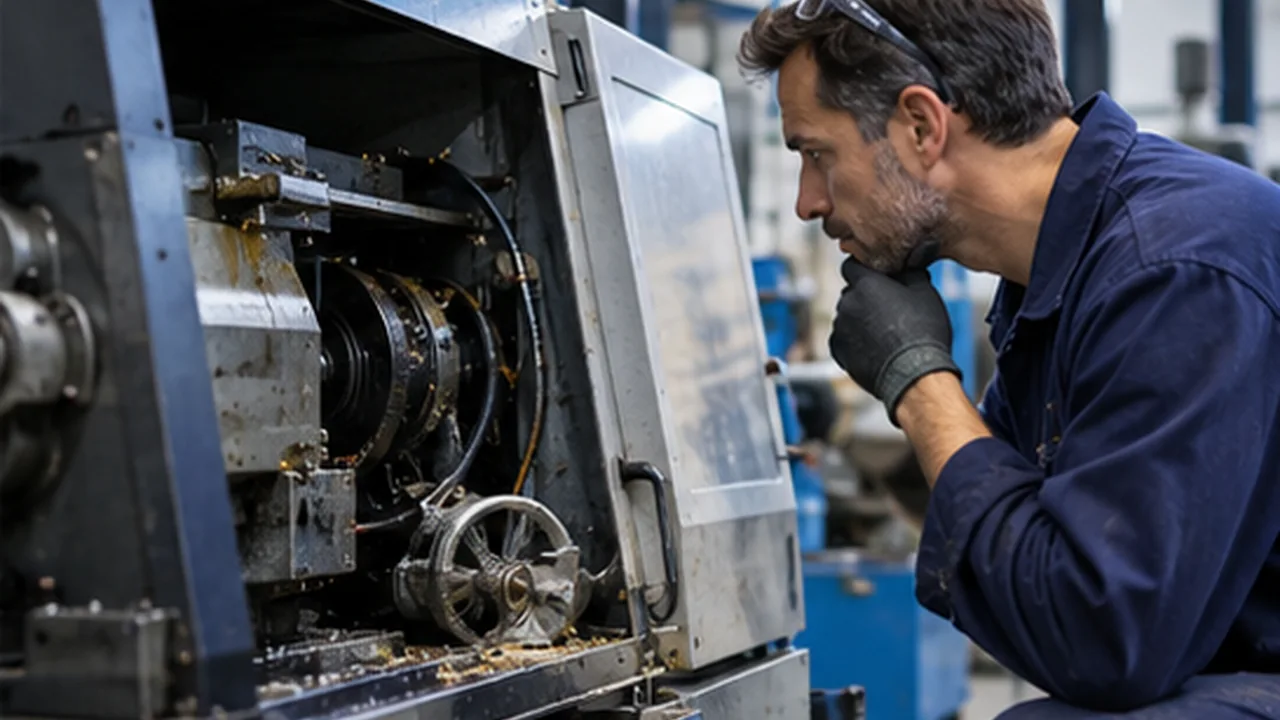
Une machine s’arrête au milieu d’une commande : roulement cassé, moteur endommagé, erreur de manœuvre, pièce mobile brisée ou défaut électrique. Dans un atelier, les conséquences peuvent dépasser largement le prix de la réparation. Une ligne de fabrication s’arrête, des salariés attendent, une livraison prend du retard et l’entreprise cherche une solution de secours. Mais la garantie bris de machine ne se confond ni avec un contrat d’entretien ni avec la couverture d’une panne ordinaire.
Ce guide explique comment distinguer le bris accidentel de l’usure, inventorier les équipements assurés, documenter l’incident et vérifier la perte d’exploitation consécutive. Il complète l'assurance entreprise, la page multirisque professionnelle et la garantie de perte d’exploitation. Les garanties exactes dépendent des conditions particulières, des exclusions et du matériel réellement déclaré.
Panne interne et dommage accidentel : pourquoi la distinction compte
Une machine peut s’arrêter parce qu’un composant atteint sa fin de vie, parce qu’elle manque d’entretien, parce qu’un opérateur commet une erreur ou parce qu’un événement imprévu détruit une pièce. Pour l’assureur, l’origine est déterminante. Une assurance bris de machine peut couvrir certains dommages matériels soudains et imprévus, y compris d’origine interne selon la formule, mais elle ne remplace pas une garantie constructeur ou un contrat de maintenance.
Il serait donc trompeur d’affirmer que « toute panne est assurée ». L’étendue exacte dépend de la définition du dommage garanti, des machines désignées, des clauses d’entretien et des exclusions pour usure, corrosion ou défaut connu. Avant de souscrire, décrivez les causes plausibles d’arrêt de vos équipements et demandez lesquelles entrent réellement dans le contrat.
Quelle différence entre panne et bris accidentel ?
La panne est un constat d’arrêt ou de mauvais fonctionnement ; le bris accidentel décrit un dommage matériel répondant à des conditions précises. Une machine qui refuse de démarrer à cause d’un simple réglage n’a pas la même situation qu’un axe qui casse soudainement et endommage plusieurs pièces. Pourtant, certaines garanties peuvent prendre en charge des dommages internes sans choc extérieur si les clauses le prévoient.
Il faut raisonner à partir du diagnostic technique. Demandez au réparateur d’indiquer la pièce en cause, les symptômes constatés, la date probable de l’incident et les conséquences sur les autres composants. Une description vague comme « machine hors service » est insuffisante pour distinguer usure, vice interne, défaut de lubrification, erreur humaine ou événement accidentel.
Identifier les équipements réellement couverts
Une multirisque professionnelle peut couvrir les locaux, le mobilier et certains équipements sans prévoir une garantie bris de machine adaptée à un outil coûteux. Vérifiez la liste des matériels assurés, leur localisation, leur âge, leur valeur, les accessoires intégrés et les machines louées ou financées. Les automatismes, systèmes de commande, postes CNC, compresseurs, chambres froides et équipements de production peuvent relever de dispositions différentes.
Il faut aussi documenter les modifications techniques. Une ligne agrandie, une machine déplacée sur un second site ou un équipement reconstruit peut ne plus correspondre à la description initiale. Le contrat doit évoluer avec l’atelier. Une bonne assurance ne se contente pas d’un capital global imprécis lorsque quelques machines concentrent l’essentiel de la production.
La perte d’exploitation consécutive est-elle couverte ?
Pas automatiquement. La garantie bris de machine peut indemniser le dommage matériel sans compenser l’arrêt de production. Une garantie complémentaire de perte d’exploitation après bris peut être nécessaire et doit être vérifiée spécifiquement. Son fonctionnement dépend notamment du sinistre déclencheur, du délai de carence, de la période d’indemnisation et des éléments financiers retenus.
Un atelier dépendant d’une machine unique doit examiner sa capacité à transférer la production à un sous-traitant, à louer un équipement ou à replanifier les commandes. Les coûts de cette réorganisation ne sont pas forcément remboursés, même lorsque la réparation est couverte. Pour comprendre les mécanismes, consultez notre guide multirisque et perte d’exploitation.
Quelles garanties et limites prévoir pour un atelier ?
Au-delà du bris lui-même, vérifiez le dommage électrique, l’incendie, l’eau, le vol de pièces, les équipements en cours d’installation et les frais de transport ou de démontage. Une panne peut entraîner des dommages en cascade : produits en cours de fabrication perdus, matières premières endommagées, outil voisin touché ou intervention d’urgence hors horaires normaux. Les garanties doivent être étudiées poste par poste.
Les plafonds, franchises et règles de vétusté comptent autant que la prime. Une pièce rare peut être disponible seulement à l’étranger ; des frais de transport accéléré peuvent alors s’ajouter. Demandez si ces coûts sont compris, plafonnés ou exclus. Une entreprise qui dispose de matériel de forte valeur gagne à présenter un inventaire précis et une estimation réaliste du remplacement.
Entretien et maintenance : de bonnes preuves avant la panne
Les contrats comportent souvent des exigences d’utilisation conforme, d’entretien et de prévention. Conservez le carnet de maintenance, les contrats de contrôle, les factures de pièces remplacées, les rapports de calibration et les interventions du fabricant. L’objectif n’est pas de remplir des classeurs pour l’assureur : c’est de démontrer le bon fonctionnement de l’équipement avant l’événement et de réduire les risques de sinistre.
Un défaut de maintenance chronique peut devenir un sujet sensible lors d’une expertise. À l’inverse, une machine révisée régulièrement et frappée par un événement soudain est plus facile à analyser. Pour les équipements critiques, la maintenance préventive, la formation des opérateurs et la surveillance des vibrations ou températures peuvent aussi réduire l’arrêt de production.
Localisation, matériel confié et interventions extérieures
Certaines machines ne restent pas au même endroit : équipement prêté sur chantier, matériel en démonstration, machine confiée à un réparateur ou outil déplacé temporairement dans un second atelier. Avant un transfert, vérifiez les lieux assurés et les clauses relatives aux biens hors site ou confiés à des tiers. Les garanties de responsabilité d’un réparateur ne doivent pas être confondues avec l’assurance directe de votre matériel.
Notre article marchandises en dépôt chez un tiers traite un problème proche de garde et de localisation, même si la nature du bien diffère. Pour les entreprises qui exploitent aussi des véhicules atelier, la couverture des utilitaires professionnels doit être examinée séparément de l’assurance des machines utilisées sur site.
Comment vérifier les exclusions et montants de franchise ?
Prenez trois scénarios : une rupture d’axe pendant une production normale, un arrêt dû à une usure progressive et un dommage électrique après surtension. Pour chacun, relevez les garanties potentiellement concernées, les exclusions, la franchise, le plafond et le mode d’indemnisation. Ce travail est plus utile que de demander simplement « la machine est-elle assurée ? ».
Vérifiez notamment les exclusions pour consommables, pièces sujettes à usure, défaut connu, modifications non déclarées ou mauvais usage selon les conditions de la police. Certains contrats distinguent les frais d’expertise, de diagnostic et de remise en service. Demandez au courtier une synthèse écrite adaptée aux principales machines de l’atelier.
Quelles factures et preuves conserver au moment du sinistre ?
Arrêtez et sécurisez la machine, puis photographiez les dommages visibles sans intervenir inutilement sur les pièces. Enregistrez les messages d’erreur, les données de production, les témoignages des opérateurs, la dernière maintenance et les circonstances exactes. Avant démontage important, sollicitez les consignes de l’assureur si la sécurité le permet. Les réparations urgentes doivent être documentées.
Rassemblez la facture d’achat, le numéro de série, les éventuels devis antérieurs, le rapport du réparateur, les commandes en cours et les pièces comptables utiles. Distinguez les frais destinés à remettre la machine dans son état antérieur de ceux liés à une amélioration ou un changement de capacité. Un dossier technique solide permet de clarifier plus rapidement la cause et le coût du sinistre.
Évaluer l’immobilisation et la continuité de production
Lorsqu’une machine reste arrêtée, l’entreprise doit mesurer la durée d’immobilisation et son impact réel : heures de production perdues, commandes transférées, retards clients, sous-traitance, location provisoire ou travail supplémentaire. Le chiffre d’affaires non réalisé ne constitue pas à lui seul le montant indemnisable. La garantie, lorsqu’elle existe, s’apprécie selon sa méthode de calcul et ses conditions propres.
Une feuille de suivi quotidien est utile : machine indisponible, tâches arrêtées, solutions temporaires, reprise progressive, coûts directs et pièces justificatives. Ce journal aide à la gestion interne, à l’expertise et au renouvellement. Pour une activité artisanale ou industrielle, un plan de continuité réaliste réduit parfois davantage la perte qu’une simple augmentation du plafond d’assurance.
Exemple : rupture d’un composant sur une presse
Une petite entreprise fabrique des pièces sur une presse numérique indispensable à ses commandes. Un composant casse pendant l’utilisation ; l’arrêt dure quinze jours en raison du délai d’approvisionnement. Le contrat de dommages est vérifié pour la casse, et la garantie perte d’exploitation est examinée séparément. L’entreprise conserve le rapport technique, les heures d’arrêt, les commandes affectées et les factures de sous-traitance engagée pour livrer certains clients.
Ce cas montre pourquoi il faut déclarer le sinistre rapidement et organiser les preuves dès la première journée. L’existence d’une pièce cassée ne prouve pas toute seule la prise en charge, et l’arrêt de production n’ouvre pas automatiquement droit à une indemnité économique. Le montage contractuel et l’expertise restent déterminants.
Préparer le renouvellement du contrat après l’incident
Profitez de chaque sinistre, même non indemnisé, pour mettre à jour l’inventaire des machines, les procédures d’entretien, les pièces critiques et les besoins de relais. Si un appareil est désormais plus coûteux à réparer qu’à remplacer, la valeur assurée et les modalités d’indemnisation doivent être discutées. Une machine installée sur un nouveau site doit aussi être déclarée correctement.
Pour une étude d’ensemble, rapprochez les garanties de multirisque professionnelle, de perte d’exploitation et, si votre entreprise reçoit des clients ou réalise des prestations, les garanties de responsabilité civile professionnelle. L’objectif est une couverture cohérente, pas un empilement de contrats.
Quelle valeur déclarer pour une machine industrielle ?
Le prix d’achat historique ne reflète pas toujours le coût de remplacement actuel. Une machine peut nécessiter un transport spécialisé, des adaptations de bâtiment, une installation électrique, du calibrage ou la formation des opérateurs. Avant le renouvellement, préparez pour chaque équipement critique sa date d’acquisition, sa valeur, son numéro de série, les modifications apportées et un devis de remplacement récent lorsque cela est possible. Les règles d’indemnisation peuvent reposer sur la valeur d’usage, la valeur à neuf ou des modalités spécifiques au contrat.
Cette vérification évite deux problèmes opposés : payer une prime sans lien avec la réalité des équipements ou découvrir trop tard un capital insuffisant. Les machines anciennes posent un autre défi, celui de la disponibilité des pièces et des compétences techniques. Il faut donc présenter non seulement la valeur, mais aussi les difficultés éventuelles de remise en état et le délai probable d’immobilisation.
Arrêt de production : préparer des indicateurs utiles
Un atelier gagnera à suivre quelques indicateurs simples avant même le sinistre : disponibilité de chaque machine, nombre d’heures de production prévues, taux de rebuts, maintenance récente, délais habituels d’approvisionnement et solutions de repli. Après un incident, ces données permettent de comparer la situation normale à l’activité réellement maintenue. Elles aident aussi à distinguer les pertes liées au bris de celles provenant d’un ralentissement commercial indépendant.
Ne construisez pas le dossier de perte d’exploitation uniquement à partir d’une estimation de ventes manquées. Les garanties reposent souvent sur une marge ou une valeur assurée calculée selon des règles spécifiques. La comptabilité, les commandes et les mesures de réduction du préjudice sont donc essentielles. Une documentation fiable accélère le dialogue avec le courtier et prépare une décision de réparation, de location provisoire ou de remplacement définitif.
Questions fréquentes sur le bris de machine en atelier
Quelle différence entre panne et bris accidentel ?
La panne désigne l’arrêt d’une machine, tandis que le bris de machine assuré suppose un dommage répondant à la définition et aux exclusions du contrat. Les pannes d’usure et les dommages internes soudains ne sont pas nécessairement traités de la même façon.
La perte d’exploitation consécutive est-elle couverte ?
Pas automatiquement. La réparation peut être garantie sans que les pertes liées à l’arrêt de production le soient. Vérifiez l’existence d’une extension adaptée, la carence, la période d’indemnisation et le sinistre déclencheur.
Quelles garanties et limites prévoir pour bris de machine en atelier ?
Contrôlez les machines déclarées, leur valeur, les dommages matériels internes ou externes, les frais de démontage, les exclusions d’usure, les franchises et les garanties éventuelles de continuité d’activité.
Comment vérifier les exclusions et montants de franchise ?
Demandez une comparaison sur des scénarios précis : rupture soudaine, usure progressive et dommage électrique. Relisez les clauses de maintenance, les plafonds et les modalités d’indemnisation des équipements.
Quelles factures et preuves conserver en cas de sinistre ?
Conservez facture et numéro de série, contrat de maintenance, rapports d’intervention, photos, journaux d’erreurs, diagnostic de panne, devis de réparation et documents relatifs à l’immobilisation de l’atelier.
Sources
France Assureurs — assurance des pertes exploitation : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-des-pertes-exploitation-de-entreprise/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.