Assurance multirisque professionnelle : que couvre la perte d’exploitation ?
Perte d’exploitation en multirisque professionnelle : sinistres déclencheurs, marge brute, durée, chiffre d’affaires, cyber et exclusions. Guide avec 5 FAQ.
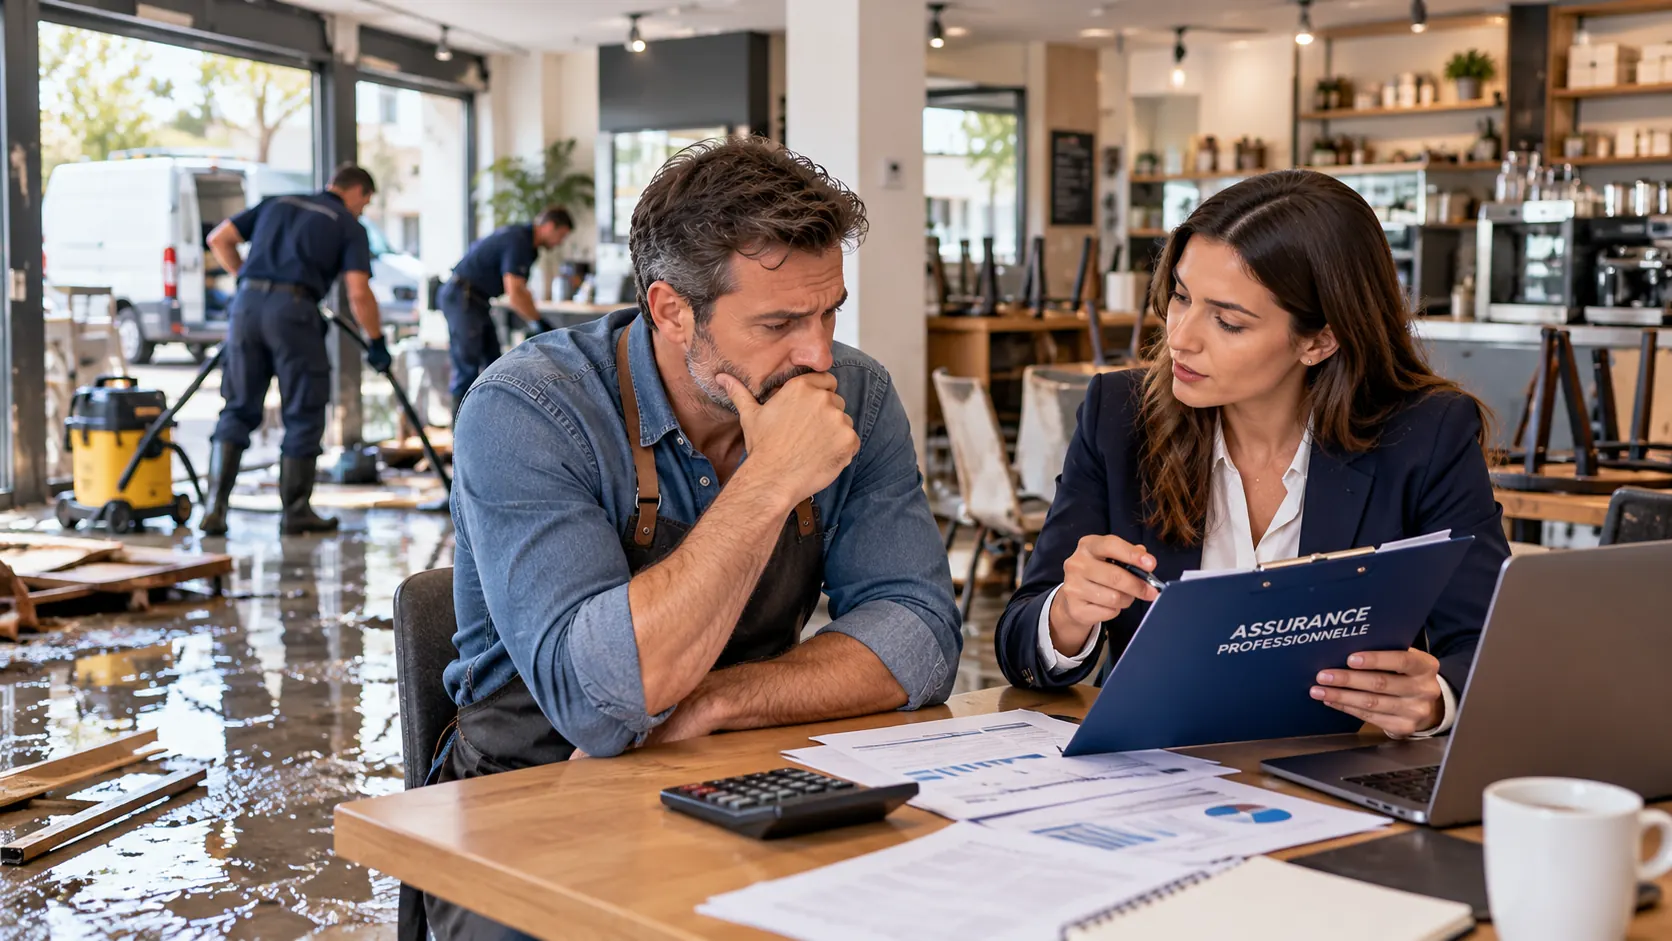
Un incendie, un dégât des eaux ou un bris de machine peut interrompre l’activité d’une entreprise en quelques heures. Les réparations des locaux sont alors une urgence, mais les pertes de ventes, les commandes annulées et les loyers qui continuent de tomber peuvent être tout aussi problématiques. C’est le rôle de la garantie perte d’exploitation lorsqu’elle est souscrite et que les conditions de déclenchement sont réunies.
Attention : la perte d’exploitation n’est pas nécessairement incluse dans toute assurance multirisque professionnelle. Une entreprise peut être couverte pour les dommages matériels sans disposer de la garantie financière complémentaire. Il faut donc lire les conditions particulières, les événements assurés et les éventuelles extensions. Pour situer vos besoins, consultez notre page assurance entreprise et notre offre multirisque professionnelle.
Réponse rapide : que rembourse la garantie perte d’exploitation ?
Dans une formule classique, elle vise la marge brute perdue du fait d’une baisse d’activité consécutive à un sinistre matériel garanti, ainsi que certains frais supplémentaires engagés pour limiter l’interruption, selon les clauses souscrites. Elle permet notamment à l’entreprise de continuer à supporter ses charges fixes et de préserver une partie du résultat qu’elle aurait réalisé sans sinistre.
Elle ne correspond ni au remboursement automatique de tout le chiffre d’affaires manquant, ni à la réparation des machines et des murs, qui relève des garanties de dommages aux biens. Le montant peut être limité par la période d’indemnisation, un plafond, une franchise, des conditions de déclenchement et les justificatifs disponibles.
1. Quel sinistre peut déclencher une indemnisation ?
Le premier réflexe consiste à chercher le fait générateur dans les conditions du contrat. Pour la garantie classique, il faut généralement qu’un événement assuré cause un dommage matériel entraînant une baisse ou un arrêt de l’activité. La seule baisse de fréquentation ou de commandes ne suffit pas.
- Incendie ou explosion : atelier endommagé, magasin inutilisable, matériel de production détruit ; la garantie incendie et l’option perte d’exploitation doivent être adaptées.
- Dégât des eaux : boutique fermée pour assèchement ou remise en état ; vérifier les causes de fuites couvertes et les limites.
- Bris de machine : panne accidentelle d’un équipement essentiel, lorsqu’une garantie bris de machine et son volet perte d’exploitation couvrent bien l’événement.
- Tempête ou événement naturel : dégâts aux bâtiments ou installations, en tenant compte du régime applicable et des stipulations de la police.
- Événement touchant un tiers : une carence de fournisseur ou l’impossibilité d’accéder aux locaux peut relever d’une extension distincte, avec ses propres conditions.
Exemple : un restaurateur ferme dix jours après un dégât des eaux garanti qui a rendu la cuisine inutilisable. Sa couverture des équipements finance les réparations selon les clauses ; une garantie perte d’exploitation adaptée peut examiner la marge perdue pendant l’arrêt et les frais supplémentaires autorisés. Si le même restaurant ferme simplement faute de clients, la garantie standard ne s’active pas pour ce seul motif.
2. Que signifie « perte de marge brute » en assurance ?
La logique assurantielle repose sur la marge brute d’exploitation définie au contrat, calculée en simplifiant comme le chiffre d’affaires qui aurait été réalisé, diminué des charges variables qui n’ont pas été supportées. Cette notion assurantielle ne doit pas être confondue automatiquement avec la marge commerciale ou la ligne « marge brute » d’un tableau de bord : les postes retenus et les ajustements dépendent de la police.
- Charges fixes : loyer, certaines rémunérations, abonnements, intérêts et autres dépenses qui subsistent malgré la baisse d’activité ; leur poids entre dans l’analyse de la marge assurée.
- Charges variables évitées : achats de marchandises non réalisés, consommables ou frais dépendant directement des ventes ; ils ne sont pas indemnisés comme si l’entreprise les avait payés.
- Résultat d’exploitation : la marge perdue peut inclure le résultat que l’activité aurait normalement généré, sous réserve de la définition contractuelle.
- Frais supplémentaires d’exploitation : dépenses raisonnables et justifiées pour accélérer le redémarrage, à valider avec l’assureur lorsque la police l’exige.
Cette distinction évite deux erreurs : demander le montant total des ventes perdues sans déduire les charges économisées, ou retrancher une deuxième fois des charges fixes déjà prises en compte dans la marge. L’évaluation doit être rapprochée de la comptabilité et, si nécessaire, réalisée avec un expert-comptable.
3. Exemple chiffré : une boutique fermée après un dégât des eaux
Prenons un exemple pédagogique fictif pour comprendre la méthode. La boutique aurait normalement réalisé 120 000 € de chiffre d’affaires pendant la période analysée. Elle n’en réalise que 70 000 € à cause du sinistre couvert. Son taux de marge brute assuré, établi avec son comptable, est de 60 %.
- Chiffre d’affaires prévisionnel sans sinistre : 120 000 €.
- Chiffre d’affaires effectivement réalisé : 70 000 €.
- Baisse attribuable au sinistre : 50 000 €.
- Marge brute potentiellement perdue : 50 000 € × 60 % = 30 000 €.
- Frais provisoires acceptés par l’assureur : par hypothèse 5 000 € pour un local de remplacement.
La base théorique pourrait atteindre 35 000 € avant application des règles contractuelles : indemnité maximale, franchise temporelle ou financière, dépenses admissibles, économies réalisées, sous-assurance, éventuelle réduction liée à la reprise et vérification de l’absence de double indemnisation. Ce chiffre n’est pas une promesse de remboursement. Il sert à comprendre pourquoi l’expertise ne se résume pas au dernier relevé bancaire.
4. Comment déterminer la période d’indemnisation ?
La durée d’indemnisation maximale se choisit en amont, lors de la souscription ou d’un avenant. Selon l’offre, elle peut être de plusieurs mois, parfois 12, 18, 24 ou 36 mois. Ces durées sont des exemples de contrats, pas des droits universels. Elles ne correspondent pas nécessairement à la durée de fermeture effective : l’activité peut reprendre progressivement avec une marge encore diminuée.
Pour fixer une durée réaliste, additionnez les délais probables de diagnostic, expertise, travaux, livraison des machines, autorisations administratives, reconstitution du stock et reconquête de la clientèle. Pour une activité saisonnière, incluez la possibilité de perdre une haute saison et le temps nécessaire pour retrouver le niveau d’activité antérieur.
Ne pas confondre délai de carence, franchise et plafond
La franchise en temps peut laisser à l’entreprise les premiers jours d’interruption. Une franchise en montant ou en pourcentage peut également s’appliquer selon les contrats. Le plafond d’indemnisation limite la somme remboursable ; la période maximale limite la durée pendant laquelle les pertes peuvent être examinées. Vérifiez ces trois paramètres séparément avant de signer.
5. Quel chiffre d’affaires retenir pour mesurer la baisse ?
On recherche le chiffre d’affaires qui aurait vraisemblablement été réalisé sans le sinistre, puis on le compare à celui effectivement obtenu. Les derniers comptes sont un point de départ, mais ils ne suffisent pas toujours : une entreprise en forte croissance, un commerce saisonnier ou une société qui vient d’ouvrir doit tenir compte de sa trajectoire réelle.
- Comparer les périodes pertinentes : mois correspondants de l’année précédente, saisonnalité, jours ouvrés et événements exceptionnels.
- Actualiser les données : carnet de commandes, réservations, devis signés, évolution des prix et changements de capacité.
- Isoler la part liée au sinistre : ne pas attribuer mécaniquement à l’incendie une baisse qui résulte d’une autre cause extérieure.
- Évaluer l’activité maintenue : ventes sur internet, sous-traitance, site de secours ou livraisons encore possibles.
- Faire valider la marge assurée : rapprocher comptes de résultat, charges variables et prévisions crédibles avec un professionnel du chiffre.
Cas d’une entreprise créée récemment
Sans exercice comptable complet, les pièces prévisionnelles, la facturation disponible, les réservations fermes et l’historique des premières semaines permettent d’étayer l’évaluation, sous réserve de l’acceptation du dossier et des modalités de calcul prévues au contrat. Le fait d’être une jeune entreprise n’équivaut pas à une indemnisation automatique ou impossible.
6. Quels justificatifs l’assureur peut-il demander ?
Un dossier organisé accélère l’expertise, aide à établir la causalité et permet de répondre aux contestations. Conservez les fichiers comptables et preuves de vente hors du local, par exemple sur une sauvegarde sécurisée.
- Contrat : conditions générales et particulières, tableaux de garanties, avenants et attestations.
- Preuves du sinistre : déclaration, photographies datées, rapports techniques, procès-verbaux le cas échéant, devis et factures de remise en état.
- Activité avant sinistre : comptes de résultat, bilans, déclarations de chiffre d’affaires, tickets de caisse, factures, relevés de commandes et réservations.
- Activité après sinistre : ventes effectivement réalisées, commandes perdues documentées, suivi des annulations et tableaux de reprise.
- Charges et dépenses de sauvegarde : salaires, bail, loyers, fournisseurs, factures de location provisoire, devis de sous-traitance et autorisations obtenues.
- Chronologie : date du dommage, fermeture, mesures de sécurité, début des travaux, réouverture et retour progressif à l’activité.
N’attendez pas la fin des travaux pour informer l’assureur de vos besoins de trésorerie. Demandez par écrit le détail des pièces attendues, l’identité de l’expert désigné et les conditions d’éventuels acomptes. L’avance n’est pas automatique : elle dépend de l’état du dossier et des modalités contractuelles.
7. Les frais engagés pour poursuivre l’activité sont-ils remboursés ?
Certaines polices peuvent prendre en charge des frais supplémentaires d’exploitation qui réduisent les conséquences du sinistre : louer temporairement une cuisine, rediriger des commandes vers un partenaire, expédier depuis un autre dépôt ou installer provisoirement du matériel. Les dépenses doivent être utiles, documentées et souvent engagées avec l’accord préalable de l’assureur.
Attention à la différence entre les frais supplémentaires classiques, liés à la limitation de la perte de marge, et les frais supplémentaires additionnels qui peuvent nécessiter une extension. Une dépense destinée à maintenir l’image de marque ou éviter une perte durable de clientèle n’est pas toujours remboursable au même titre qu’une location de matériel de secours.
8. Une panne informatique ou une cyberattaque est-elle couverte ?
Pas nécessairement. Une panne logicielle, une interruption de serveur ou un rançongiciel sans dommage matériel couvert n’active généralement pas, à lui seul, la garantie perte d’exploitation classique liée aux dommages aux biens. Une couverture cyber ou une extension d’interruption d’activité sans dommage matériel peut être indispensable. Vérifiez précisément les événements déclencheurs, les délais de carence, les prestataires concernés et les limites.
Si un incident électrique endommage physiquement un serveur ou une machine, les garanties dommages électriques, bris de machine et pertes d’exploitation associées peuvent entrer en jeu si elles ont été souscrites et si l’événement est garanti. Il faut distinguer le remplacement du matériel, la restauration des données, la responsabilité vis-à-vis des clients et la perte financière due à l’arrêt du service.
Pour un commerce en ligne ou un logiciel métier critique, demandez une étude spécifique de la dépendance informatique. Une extension « cyber-interruption » mentionnée dans un devis doit être examinée avec son périmètre exact et ses sous-plafonds.
9. Quelles exclusions et limites doivent être vérifiées ?
Le tableau des garanties ne dit pas tout. Relisez également les exclusions communes, les clauses propres aux pertes d’exploitation et les obligations de prévention. Parmi les points de vigilance à examiner selon votre activité :
- Absence de dommage matériel garanti : arrêt commercial sans dommage, baisse de clientèle ou fermeture décidée par précaution, sauf extension dédiée.
- Événement non couvert : sinistre exclu au titre des dommages matériels de base, ou machine hors du périmètre assuré.
- Cyber et panne logicielle : exclusions ou limites particulières si aucune extension adaptée n’a été souscrite.
- Carence d’un fournisseur : couverture non automatique, conditions sur le fournisseur et sur la nature du sinistre qu’il subit.
- Défaut d’entretien ou manquement contractuel : vérifier les clauses applicables et les faits réellement opposables dans le dossier.
- Montants et délais : franchise en jours ou en euros, plafond, durée maximale, éventuels sous-plafonds par cause.
- Sous-déclaration : marge brute assurée, chiffre d’affaires et activité doivent refléter le risque réel ; les conséquences d’une déclaration inexacte dépendent du cadre applicable.
- Frais non autorisés : certaines dépenses improvisées peuvent être écartées ou plafonnées si les conditions de prise en charge ne sont pas remplies.
En cas de doute, demandez un exemple écrit d’application de la clause pour votre métier. Une boulangerie, un garage, un cabinet médical ou un prestataire numérique n’ont pas les mêmes dépendances critiques.
10. Que faire dans les premières heures suivant le sinistre ?
- Protégez les personnes et limitez l’aggravation des dommages sans vous exposer à un danger.
- Photographiez et documentez les dégâts, la zone immobilisée et les équipements touchés, lorsque cela est possible en sécurité.
- Déclarez le sinistre rapidement dans les délais applicables à votre contrat et au type d’événement ; demandez l’ouverture du volet perte d’exploitation.
- Préservez les preuves comptables : exports de caisse, factures, réservations, charges et documents des exercices précédents.
- Signalez vos mesures de continuité et obtenez l’accord nécessaire avant les dépenses significatives de sauvegarde.
- Conservez une chronologie précise de l’arrêt, des travaux, de la reprise et des commandes perdues.
- Échangez avec l’expert sur la méthode de calcul et demandez, si besoin, une expertise contradictoire ou un accompagnement comptable.
Ne détruisez pas les biens endommagés sans avoir organisé leur constat ou obtenu les instructions utiles, sauf impératif de sécurité. Pour une catastrophe naturelle, suivez aussi les règles spécifiques de déclaration et de reconnaissance qui s’appliquent à cet événement.
11. Trois situations d’entreprises pour comprendre les différences
Un restaurant fermé deux semaines après une fuite importante
L’eau rend la cuisine inutilisable. Avec une assurance multirisque couvrant le dégât des eaux et une garantie perte d’exploitation correspondante, la baisse de marge et certains frais de cuisine provisoire peuvent être étudiés. Le dossier devra montrer le niveau normal des couverts, les charges économisées et le calendrier effectif des travaux.
Un atelier dont la machine principale est détruite
La garantie bris de machine peut indemniser la réparation ou le remplacement suivant les conditions prévues, mais la perte de production pendant la livraison du nouvel équipement est une question distincte. Vérifiez l’extension pertes d’exploitation après bris de machine et la durée réaliste d’approvisionnement.
Une boutique en ligne indisponible après une attaque informatique
Si les serveurs sont bloqués par un rançongiciel sans dommage matériel assuré, la seule multirisque classique peut être insuffisante. Une garantie cyber incluant l’interruption d’activité et, selon le contrat, les frais de réponse à incident doit être recherchée. Une panne d’hébergeur peut relever d’autres clauses encore : il faut vérifier la dépendance à des prestataires externes.
12. Comment bien dimensionner la garantie avant de souscrire ?
Pour comparer deux assurances, ne vous limitez pas à la prime annuelle. Préparez une fiche regroupant votre chiffre d’affaires, votre marge brute assurantielle, vos principaux frais fixes, vos dépendances critiques et le temps nécessaire à une reprise complète. Une durée trop courte ou un capital trop faible peuvent affaiblir la protection malgré un contrat présenté comme « multirisque complète ».
- Demandez si la perte d’exploitation figure explicitement parmi les garanties souscrites.
- Vérifiez les dommages matériels susceptibles de la déclencher : incendie, eau, machine, événement naturel, selon votre métier.
- Faites calculer avec votre comptable la marge à assurer et actualisez-la lorsque l’activité évolue.
- Choisissez une période maximale couvrant non seulement la réparation, mais aussi la reprise commerciale.
- Comparez franchises, plafonds, carence fournisseur, impossibilité d’accès et options cyber, sans présumer qu’elles sont incluses.
- Demandez la liste des justificatifs exigés et les modalités de prise en charge des frais de sauvegarde.
Pour approfondir et demander une étude adaptée, retrouvez la page assurance perte d’exploitation et les solutions d’assurance pour votre entreprise proposées par HiAssur.
Questions fréquentes sur la multirisque professionnelle et la perte d’exploitation
Quel sinistre déclenche la garantie ?
Dans la formule classique, il faut en principe une interruption d’activité causée par un dommage matériel couvert, par exemple un incendie ou un dégât des eaux garanti. Des extensions peuvent couvrir d’autres événements, comme une impossibilité d’accès ou une carence de fournisseur, sous conditions.
Comment calculer la durée d’indemnisation ?
Elle se choisit lors de la souscription en estimant les délais de remise en état, de remplacement des équipements, de réouverture et de retour au niveau d’activité normal. Le contrat fixe une période maximale, à distinguer d’une éventuelle franchise en jours et de la durée réelle de la perte.
Quel chiffre d’affaires retenir ?
L’évaluation compare le chiffre d’affaires qui aurait vraisemblablement été réalisé sans le sinistre à celui effectivement obtenu. Elle tient compte de l’historique, de la saisonnalité, des commandes et de la tendance de l’activité. L’indemnité dépend ensuite de la marge brute assurantielle et des clauses applicables, et non du seul chiffre d’affaires perdu.
La panne informatique est-elle couverte ?
Pas automatiquement. La perte d’exploitation classique est généralement liée à un dommage matériel garanti. Une panne logicielle, un serveur indisponible ou une cyberattaque sans dommage matériel peut nécessiter une garantie cyber ou une extension spécifique. Les dommages physiques à un appareil peuvent relever d’autres garanties si elles sont souscrites.
Quelles exclusions vérifier ?
Contrôlez l’absence de garantie si le dommage initial n’est pas couvert, les exclusions liées aux risques informatiques, les restrictions pour les fournisseurs et l’inaccessibilité, ainsi que les franchises, plafonds, périodes maximales, conditions de prévention, valeurs déclarées et justificatifs demandés.
Faire analyser les risques d’arrêt d’activité de votre entreprise
Une multirisque protège les biens, tandis qu’une garantie perte d’exploitation adaptée protège la continuité financière après certains sinistres. Pour éviter qu’un simple intitulé de garantie masque une franchise trop longue ou une exclusion importante, demandez une comparaison portant sur les événements couverts, la marge assurée, la durée, les plafonds et les extensions. Retrouvez nos solutions d’assurance entreprise et de perte d’exploitation pour préparer votre demande de devis.
Informations générales sur l’assurance professionnelle en France, mises à jour en octobre 2026. L’application d’une garantie dépend toujours de la police souscrite, des circonstances du sinistre et du chiffrage des pertes.
Sources
France Assureurs — Assurance des pertes d’exploitation de l’entreprise : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-des-pertes-exploitation-de-entreprise/ France Assureurs — Commerçants et pertes d’exploitation : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/commercants-assurance-des-pertes-exploitation-et-de-la-valeur-venale-du-fonds-de/ Service Public Entreprendre — Assurances de la société (07/07/2026) : https://entreprendre.service-public.gouv.fr/vosdroits/F37365 Service Public — Catastrophe naturelle : indemnisation : https://www.service-public.gouv.fr/particuliers/vosdroits/F3076 France Assureurs — Assurance des biens et risques informatiques : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-des-biens-de-entreprise/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.