Boutique éphémère et pop-up store : quelle multirisque ?
Pop-up store, boutique éphémère : assurance de courte durée, stock transporté, responsabilités, garanties et pièces à conserver.
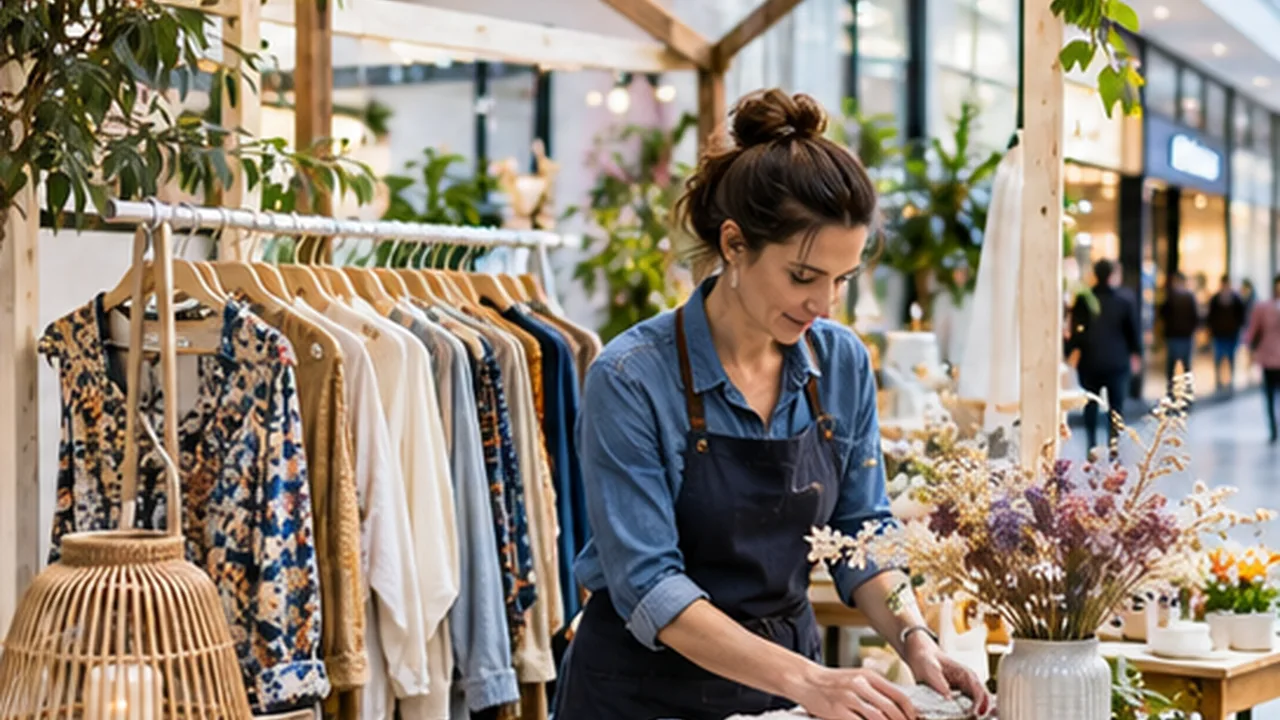
Une boutique éphémère peut ouvrir pour trois jours, deux semaines ou une saison entière. Elle occupe parfois un corner dans une galerie, un local provisoire en centre-ville, une salle événementielle ou un espace partagé avec d’autres marques. Pour l’entrepreneur, le format paraît léger ; pour l’assureur, il rassemble pourtant plusieurs risques : responsabilité envers les visiteurs, dégradation du local, vol des produits, dommages à la vitrine et interruption de vente. Une multirisque professionnelle pour pop-up store doit donc être préparée avant l’installation, pas au premier incident.
L’objectif de ce guide n’est pas de promettre une police universelle. Il explique comment bâtir une déclaration précise, distinguer une garantie de courte durée d’un contrat annuel et organiser les preuves utiles. Le point de départ reste notre assurance entreprise, complétée par la page multirisque professionnelle et par les garanties spécifiques au commerce et à la boutique.
Comprendre le risque réel d’une boutique temporaire
Le pop-up store n’est pas une boutique permanente en miniature. La configuration change souvent : mobilier démontable, réserve réduite, paiement sur tablette, décoration prêtée, produits apportés au dernier moment, visiteurs nombreux sur une courte période. Une même marque peut alterner entre un local vide équipé par ses soins et un emplacement presque clé en main fourni par un organisateur. Le partage des responsabilités dépend alors de ce qui est effectivement mis à disposition et de ce que l’entreprise exploite elle-même.
Avant de comparer les offres, faites l’inventaire du lieu, du matériel, des stocks et du calendrier. Précisez les horaires d’ouverture au public, la valeur maximale du stock en présence, les périodes de montage et de démontage et la présence éventuelle de prestataires extérieurs. Un contrat peut couvrir la période de vente sans répondre de la même manière aux opérations de chargement, d’installation et de transport.
Quelle durée minimale de garantie choisir ?
Il n’existe pas une durée standard qui conviendrait à tous les commerces éphémères. Il faut comparer la date de prise de possession du local, le premier jour d’aménagement, l’ouverture au public, la fermeture et le dernier jour de restitution. Une installation électrique provisoire ou un présentoir peut être endommagé pendant le montage, alors que la boutique n’a pas encore réalisé sa première vente. Cette période mérite d’être intégrée dans la discussion avec l’assureur.
Si vous organisez plusieurs événements dans l’année, un contrat annuel avec lieux ou manifestations déclarés peut parfois être plus cohérent qu’une succession de couvertures temporaires. À l’inverse, une opération unique mérite une étude limitée à son risque réel. Demandez une attestation indiquant les dates, l’activité, le lieu et les garanties effectivement souscrites. Ne confondez jamais devis, prise d’effet et preuve d’assurance.
Trois contrats à ne pas mélanger
Le premier couvre les dommages causés à autrui dans le cadre de l’activité. C’est la logique de la responsabilité civile professionnelle ou de la responsabilité exploitation selon la situation. Le deuxième protège, sous conditions, les biens assurés : marchandises, mobilier, caisse, équipements, aménagements et parfois dommages aux locaux occupés. Le troisième peut viser les pertes financières consécutives à un sinistre garanti, si une garantie de perte d’exploitation adaptée a été choisie.
Une multirisque réunit parfois plusieurs de ces protections, mais son intitulé commercial ne dispense pas de lire les exclusions. Une attestation de l’organisateur ne couvre pas forcément le stock du commerçant, et une responsabilité civile de l’exposant ne remplace pas l’assurance de ses propres marchandises. Chaque intervenant doit comprendre ce qui reste à sa charge.
Le stock transporté est-il couvert ?
Pas automatiquement. Le stock peut être couvert dans le local déclaré, mais pas pendant le transport depuis l’entrepôt, un trajet entre deux pop-up stores ou un stationnement nocturne dans un véhicule. Les garanties de marchandises transportées, le vol dans un véhicule ou les biens entreposés provisoirement relèvent de clauses distinctes. Vérifiez aussi à quel moment le stock est réputé livré ou pris en charge par l’organisateur.
Prenez un exemple concret : une marque apporte des accessoires depuis sa réserve le jeudi, monte la boutique le vendredi, vend samedi et dimanche, puis repart lundi. Le risque existe sur cinq journées et sur plusieurs lieux. Un inventaire d’entrée, des bons de transfert et des photos des cartons permettront de relier les marchandises aux lieux et aux dates. Pour les véhicules utilisés régulièrement, consultez aussi notre guide assurance utilitaire professionnelle.
Quelles garanties et limites prévoir pour un pop-up store ?
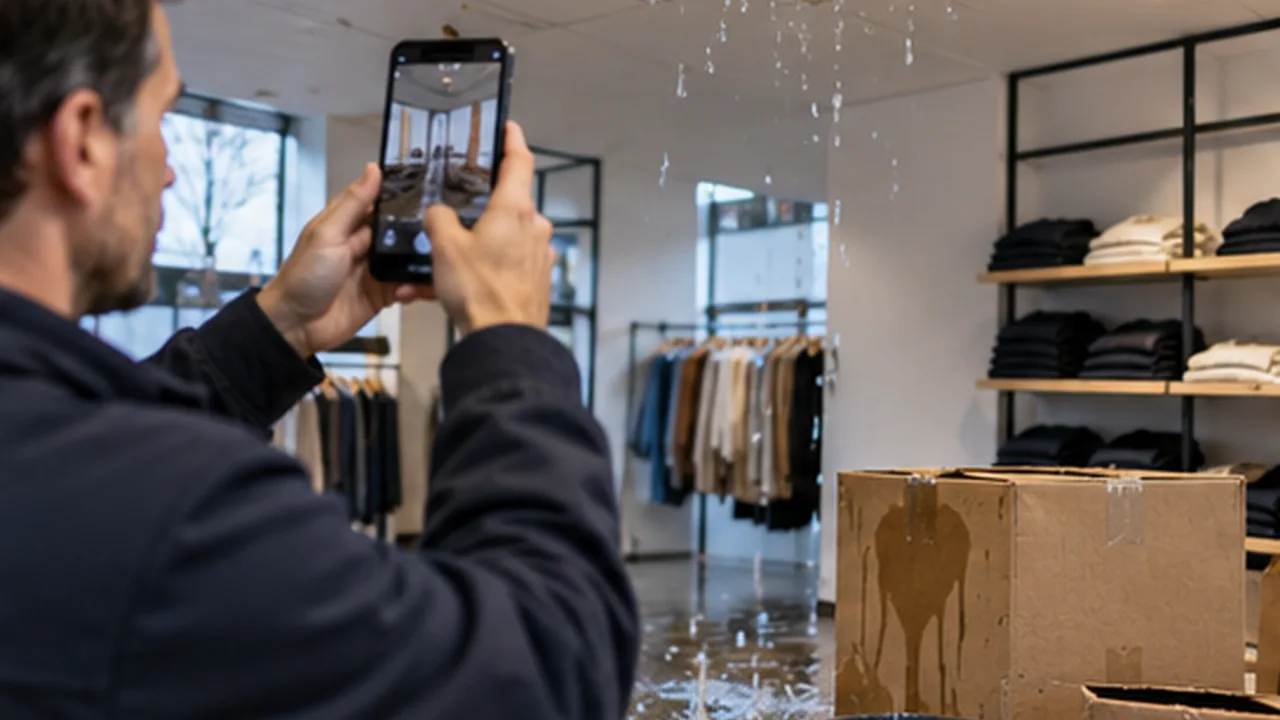
Commencez par les risques les plus vraisemblables : vol, vandalisme, incendie, dégât des eaux, bris de glace, dommages aux aménagements, responsabilité envers le public et dommages pendant l’installation. Le besoin change selon qu’il s’agit de vêtements, de produits électroniques, de cosmétiques, de livres ou d’une vente de denrées. Pour une activité alimentaire, la lecture du contrat peut se rapprocher de l’assurance restaurant et traiteur.
Définissez des plafonds réalistes. La valeur du stock varie parfois fortement entre le premier jour et la fin d’un événement ; le chiffre d’affaires attendu ne représente pas sa valeur d’achat ou de remplacement. Distinguez le matériel détenu, loué, prêté ou appartenant à l’organisateur. Les garanties « tous risques sauf » et les garanties énumérées ne fonctionnent pas identiquement ; la liste des exclusions reste déterminante.
Lire le contrat d’occupation et les responsabilités
Un pop-up store peut relever d’un bail dérogatoire, d’une convention d’occupation ou d’un contrat d’événement. Les obligations ne sont pas nécessairement les mêmes. Vérifiez les clauses exigeant une assurance, l’état des lieux, la prise en charge des réparations, les charges techniques et les conditions de restitution. L’organisateur peut imposer des niveaux de responsabilité civile ou un justificatif d’assurance avant l’installation.
Demandez par écrit qui répond de la vitrine, des réseaux d’eau, de l’alarme, des communs, des installations provisoires et de la surveillance hors horaires d’ouverture. Le fait qu’un lieu dispose déjà d’une assurance ne signifie pas que vos marchandises sont couvertes. Une assurance adaptée protège surtout contre les zones de responsabilité que personne n’a identifiées avant le sinistre.
Sécuriser la boutique avant le premier jour
La prévention est particulièrement importante pour un point de vente provisoire, souvent installé dans un lieu inconnu. Faites un tour du local : serrures, vitrine, éclairage, extincteurs, état électrique, robinets, accès réserve, alarme et évacuations. Photographiez les défauts existants avant de disposer vos produits. Vérifiez aussi les capacités d’accueil du public et les obligations de sécurité applicables à l’emplacement choisi.
Prévoyez une règle simple de fermeture : qui coupe les appareils, vérifie les issues, ferme les volets et conserve les clés ? La veille d’un lancement, la fatigue et l’urgence peuvent créer des oublis. Une procédure écrite de cinq minutes coûte moins qu’un sinistre mal documenté et permet de répondre plus facilement aux questions de l’assureur.
Comment vérifier exclusions et franchises ?
Lisez les conditions particulières, puis les conditions générales. Repérez la franchise par type d’événement, les plafonds pour le vol, les espèces, le matériel informatique, les objets fragiles et les vitrines. Vérifiez l’existence de clauses de fermeture, de surveillance ou de protection imposée. Certaines conditions varient selon que les locaux sont ouverts au public, fermés de nuit ou inoccupés entre deux opérations commerciales.
Demandez au courtier un exemple simple : si le stock subit un vol avec effraction après fermeture, combien reste effectivement à votre charge ? Reprenez la même simulation pour un dégât des eaux et pour une vitrine brisée. Cela évite de comparer des primes sans comparer ce qui sera payé au moment du sinistre. Le prix le plus bas n’est pas toujours le coût le plus faible.
Quelles factures et preuves conserver en cas de sinistre ?
Conservez les factures d’achat des marchandises, inventaires, contrats avec l’organisateur, état des lieux, photos du montage et documents de location du mobilier. En cas de vol ou de dommage, photographiez la scène avant toute modification, sécurisez les lieux, identifiez les témoins et déclarez le sinistre dans les délais prévus au contrat. Évitez de jeter un objet endommagé avant expertise, sauf exigence de sécurité ou d’hygiène documentée.
Si l’événement ferme plus tôt que prévu, rassemblez aussi les réservations, les ventes précédentes, les frais engagés et les justificatifs de la période de fermeture. La perte de chiffre d’affaires n’est pas automatiquement indemnisée : il faut que les conditions de la garantie correspondante soient réunies. Notre article multirisque professionnelle et perte d’exploitation détaille cette distinction.
Exemple pratique : un pop-up de vingt jours
Une créatrice loue un local pour vingt jours avec trois jours de montage et deux jours de restitution. Elle possède du stock, un terminal de paiement, du mobilier prêté et une vitrine donnant sur la rue. Son besoin n’est pas seulement « vingt jours de responsabilité civile ». Il faut vérifier les vingt-cinq jours d’exposition, la valeur maximale du stock, la propriété des équipements, la protection du local fermé et le transport aller-retour des marchandises.
Son dossier de demande d’assurance rassemble le contrat d’occupation, l’adresse, le descriptif des produits, les dates, l’estimation des biens et les protections du site. Avec ces éléments, la comparaison des garanties devient concrète. L’objectif est de supprimer les angles morts, pas de multiplier les options inutiles.
Préparer la prochaine opération sans repartir de zéro
À la fin de l’événement, archivez l’inventaire, les incidents éventuels et les justificatifs de restitution. Si la marque prévoit un autre emplacement, signalez-le avant le déménagement : une police peut couvrir une activité sans couvrir automatiquement tous les lieux futurs. Notez aussi les changements de produit ou de valeur de stock. Une marque qui commence par des accessoires puis vend de l’électronique n’expose pas forcément le même risque.
Cette méthode permet de construire progressivement un dossier de commerce cohérent. Pour une analyse des garanties avant ouverture, rapprochez votre projet de la multirisque pro, puis de l'assurance commerce si le public et le stock constituent les principaux risques.
Un tableau de décision à remplir avant de demander un devis
Pour rendre la comparaison objective, préparez quatre colonnes : « ce qui m’appartient », « où se trouve le bien », « période d’exposition » et « personne chargée de le surveiller ». Placez les marchandises, la décoration, les équipements de paiement, les panneaux publicitaires, les vitrines et les installations électriques dans ce tableau. Pour chaque ligne, ajoutez une valeur estimée, une facture disponible et une question à poser à l’assureur. Cette méthode révèle rapidement les biens qui ne sont assurés par personne ou ceux dont la propriété n’est pas claire.
Prenons un emplacement partagé avec une autre marque. Chacun apporte son stock, mais le comptoir est fourni par l’organisateur et la vitrine appartient au bailleur. Un incident électrique endommage le comptoir et une partie des produits. Sans inventaire et sans contrat précisant la répartition, les discussions peuvent durer. Avec une grille de responsabilités établie avant l’ouverture, la déclaration distingue immédiatement les biens de chacun et les garanties qui pourraient être sollicitées.
Adapter l’assurance aux ventes et aux paiements temporaires
Les activités éphémères utilisent souvent des terminaux mobiles, des réservations en ligne ou des paiements encaissés par des prestataires. Les pertes d’espèces, la fraude au paiement et les incidents informatiques ne relèvent pas nécessairement des mêmes garanties que le vol d’une vitrine. Ne faites pas entrer tous ces sujets artificiellement dans la multirisque : vérifiez les besoins réels et les contrats déjà souscrits.
Lorsque des salariés, artisans ou monteurs participent à l’événement, clarifiez leurs missions et leurs attestations d’assurance. La présence de public, les démonstrations de produits et les ateliers participatifs peuvent modifier l’exposition à la responsabilité. Pour une opération récurrente, conservez une fiche d’événement complète : elle facilitera la prochaine déclaration, la mise à jour des garanties et le calcul du budget d’assurance.
Questions fréquentes sur l’assurance d’une boutique éphémère
Quelle durée minimale de garantie choisir ?
La période doit englober les phases réellement exposées, notamment montage, ouverture, fermeture et restitution. La durée minimale proposée dépend du contrat et de l’assureur. Demandez une attestation mentionnant les dates exactes et vérifiez la prise d’effet avant l’occupation du lieu.
Le stock transporté est-il couvert ?
Ce n’est pas automatique. Une garantie de stock dans le local ne protège pas nécessairement les marchandises pendant un trajet, un chargement ou un stationnement dans le véhicule. Il faut vérifier les clauses transport, les plafonds et les exclusions applicables.
Quelles garanties et limites prévoir pour boutique éphémère ?
Examinez la responsabilité envers le public, les dommages aux locaux, le vol, l’incendie, les dégâts des eaux, le bris de glace, les aménagements, les marchandises et, si nécessaire, une perte d’exploitation. Les montants doivent refléter la valeur maximale des biens exposés.
Comment vérifier les exclusions et montants de franchise ?
Demandez les conditions générales et particulières, puis comparez par sinistre les plafonds, les franchises et les exigences de protection. Un exemple chiffré de vol ou de dégât des eaux aide à comprendre ce qui resterait à votre charge.
Quelles factures et preuves conserver en cas de sinistre ?
Gardez le contrat d’occupation, l’inventaire daté, les factures de stock et de matériel, les photos avant et après installation, les bons de transport, les témoignages et les justificatifs d’éventuelle interruption d’activité.
Sources
Service Public Entreprendre — assurance et risques professionnels : https://entreprendre.service-public.gouv.fr/vosdroits/F37365
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.