Incendie d'un parc automobile : comment fonctionne l'indemnisation ?
Le sinistre le plus lourd du négoce. Ce que couvre la garantie incendie, comment l'expert évalue un stock détruit, et le rôle de la perte d'exploitation.
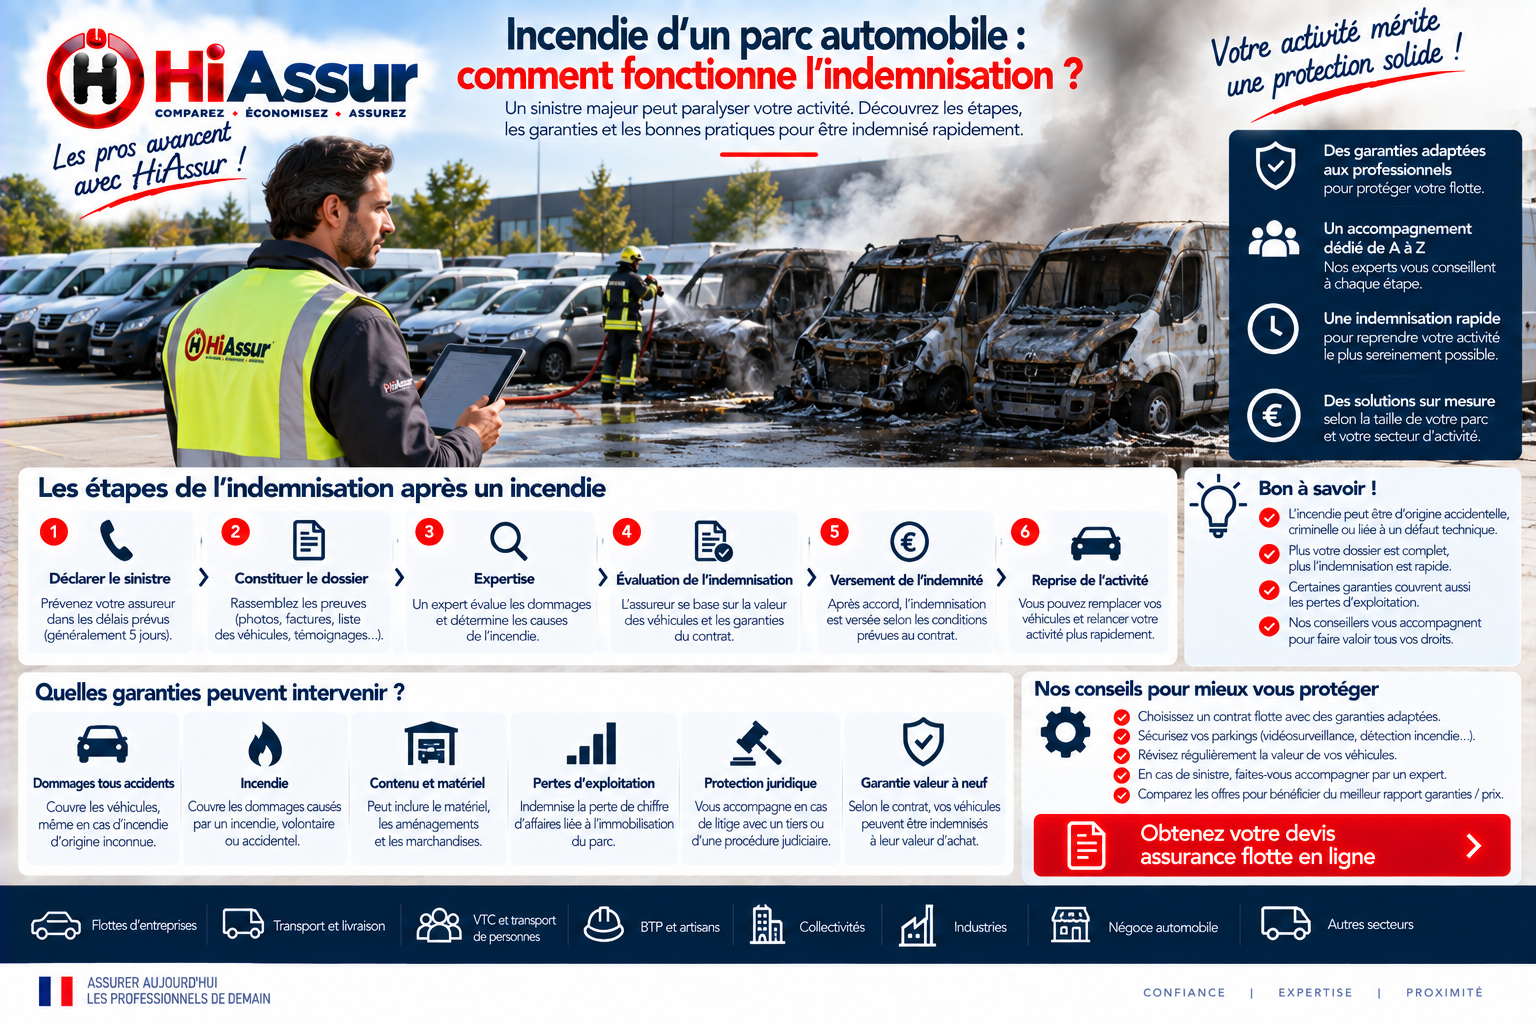
L'incendie est le sinistre qui peut mettre fin à une entreprise de négoce automobile en une nuit. Contrairement au vol, qui touche un ou deux véhicules, il atteint souvent l'ensemble du parc, les locaux et les documents commerciaux simultanément. Son indemnisation obéit à des mécanismes particuliers qu'il vaut mieux connaître avant plutôt que pendant, car les arbitrages se jouent dans les premiers jours.
L'étendue de la garantie incendie
Ce qui est couvert
L'incendie proprement dit, mais aussi l'explosion, la chute de la foudre, les dommages causés par la chaleur sans flamme, les dégâts provoqués par les moyens de secours et, selon les contrats, les frais de déblaiement et d'enlèvement des épaves. Ce dernier poste est loin d'être négligeable : l'évacuation de véhicules calcinés se chiffre rapidement en milliers d'euros.
La propagation depuis un tiers
Un incendie né chez un voisin et propagé à votre parc relève de votre propre garantie, votre assureur exerçant ensuite un recours contre le responsable. Ne comptez pas sur l'assurance du voisin pour vous indemniser directement : le délai serait de plusieurs années, et votre activité ne peut pas attendre.
Les exclusions courantes
Défaut d'entretien caractérisé d'une installation électrique, travaux par point chaud sans permis de feu, stockage de produits inflammables non déclaré, négligence grave. Ces exclusions visent des situations précises, mais elles sont systématiquement examinées par l'expert lorsque l'origine du sinistre est indéterminée.
L'évaluation du stock détruit
La reconstitution de l'inventaire
L'expert doit établir ce qui se trouvait sur le parc au moment du sinistre. Si votre système de gestion a brûlé avec le reste, cette reconstitution devient difficile et défavorable. Une sauvegarde externalisée de l'inventaire, mise à jour quotidiennement, vaut ici plusieurs dizaines de milliers d'euros d'indemnité.
La valeur retenue par véhicule
Valeur d'achat augmentée des frais engagés, justifiée par les factures. Sur un incendie total, ces justificatifs sont souvent détruits : seule une comptabilité tenue à distance permet de les produire. C'est la raison pour laquelle l'archivage numérique externalisé des factures d'achat est la mesure de prévention la plus rentable du métier.
L'application du plafond global
Un incendie est un événement unique : l'indemnisation totale ne peut dépasser le plafond souscrit, quel que soit le nombre de véhicules touchés. C'est le sinistre pour lequel le plafond est le plus déterminant, et celui qui révèle brutalement une sous-déclaration installée depuis des années.
Survivre au sinistre
La perte d'exploitation
Elle compense la marge perdue pendant la période de reconstitution du stock et de remise en état du site, généralement de six à dix-huit mois dans ce métier. Sans elle, l'entreprise perçoit la valeur de son stock mais cesse de produire du chiffre d'affaires, ce qui suffit le plus souvent à provoquer sa disparition.
Les avances sur indemnité
L'assureur peut verser une provision dès les premiers constats, avant le règlement définitif. Cette avance n'est jamais proposée spontanément : elle se demande, par écrit, dès la première semaine. Elle conditionne la capacité à racheter du stock et donc à reprendre l'activité pendant l'instruction du dossier.
Le recours à un expert d'assuré
Face à l'expert de la compagnie, un expert mandaté par vos soins défend votre évaluation. Ses honoraires sont proportionnels à l'indemnité obtenue et souvent pris en charge, en tout ou partie, par la garantie honoraires d'expert lorsqu'elle figure au contrat. Sur un sinistre de cette ampleur, son intervention est rarement superflue.
Prévenir le sinistre majeur
L'installation électrique
Vétusté du tableau, rallonges permanentes, éclairage du parc mal protégé : l'origine électrique figure parmi les causes les plus fréquentes d'incendie sur un site professionnel. Une vérification périodique par un organisme agréé coûte quelques centaines d'euros et constitue une pièce décisive lorsque l'origine du sinistre est discutée.
Les travaux par point chaud
Soudure, meulage, découpe : ces opérations, courantes dans un atelier de préparation, exigent un permis de feu et une surveillance après intervention. Leur réalisation sans précaution constitue une exclusion dans la plupart des contrats, y compris lorsqu'elle est le fait d'un intervenant extérieur.
L'espacement des véhicules
Un parc où les véhicules sont serrés pare-chocs contre pare-chocs transforme un départ de feu isolé en sinistre total. Ménager des allées de séparation et isoler les véhicules de plus forte valeur limite la propagation, mesure qui ne coûte que de la surface et que les assureurs reconnaissent.
Dimensionner sa garantie incendie
Le plafond stock face au sinistre total
Un incendie touche souvent l'intégralité du parc. Un stock de 350 000 euros assuré à hauteur de 200 000 euros laisse 150 000 euros à la charge de l'entreprise, sans compter la perte d'activité. Le plafond doit donc correspondre au pic de stock, non à sa valeur moyenne.
Le coût de la perte d'exploitation
De 600 à 2 000 euros par an selon la marge assurée et la durée d'indemnisation retenue, généralement douze ou dix-huit mois. Rapportée au temps nécessaire pour reconstituer un stock et remettre un site en état, c'est la garantie qui décide de la survie de l'entreprise.
Les frais annexes
Déblaiement, enlèvement des épaves, dépollution éventuelle du sol, honoraires d'expert : ces postes représentent couramment dix à quinze pour cent du sinistre et doivent figurer explicitement au contrat, faute de quoi ils restent à la charge de l'assuré.
Les erreurs les plus fréquentes
Conserver son inventaire uniquement sur site
Si le système de gestion brûle avec le parc, la reconstitution du stock devient défavorable. Une sauvegarde externalisée quotidienne vaut plusieurs dizaines de milliers d'euros d'indemnité.
Se passer de perte d'exploitation
Percevoir la valeur de son stock sans pouvoir produire de chiffre d'affaires pendant un an suffit à faire disparaître une entreprise pourtant correctement indemnisée.
Ne pas demander d'avance sur indemnité
Une provision peut être versée dès les premiers constats, mais elle n'est jamais proposée spontanément. Elle se demande par écrit, dès la première semaine.
Les documents à réunir pour un devis
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois mentionnant explicitement l'achat-revente de véhicules, statuts de la société, pièce d'identité du dirigeant et relevé d'identité bancaire. La cohérence entre l'objet social et l'activité réelle est le premier point vérifié, et le premier motif de blocage d'un dossier de négoce.
L'inventaire du stock
Nombre de véhicules habituellement détenus, valeur moyenne, valeur maximale atteinte sur l'année et nature des véhicules. C'est ce document qui fixe le plafond de garantie et donc la prime. Un inventaire précis évite à l'assureur d'appliquer une marge de prudence et vous évite la règle proportionnelle après sinistre.
Le dossier du site
Plan ou croquis du parc, photographies, nature de la clôture et du portail, éclairage, alarme, vidéosurveillance, contrat de télésurveillance et mode de rangement des clés. C'est la pièce la plus rentable du dossier : elle conditionne l'acceptation du risque vol et le niveau de franchise retenu.
Gérer un sinistre sur le parc
Établir ce qui se trouvait sur place
L'expert doit reconstituer la composition du parc au moment des faits. Un inventaire sauvegardé hors site, mis à jour quotidiennement, vaut ici plusieurs dizaines de milliers d'euros d'indemnité, en particulier lorsque le système de gestion a été détruit avec le reste.
Justifier la valeur de chaque véhicule
Facture d'achat, certificat de cession, factures de préparation et de réparation, photographies d'entrée en stock. Sans ces pièces, l'expert retient une valeur d'argus souvent très inférieure à votre engagement réel, notamment sur un achat en lot ou à l'étranger.
Demander une avance sur indemnité
L'assureur peut verser une provision dès les premiers constats, avant règlement définitif. Elle n'est jamais proposée spontanément et se demande par écrit dès la première semaine : c'est elle qui permet de racheter du stock et de reprendre l'activité.
Changer d'assureur sans interruption
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Dans un négoce, une interruption même brève laisse l'intégralité du stock exposée au vol et à l'incendie, et tout véhicule circulant sous plaque W sans couverture. La continuité se vérifie sur les dates d'effet, pas sur les intentions.
Le préavis applicable
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cessation d'activité, changement d'objet social, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis.
Transmettre un dossier complet
Relevé de sinistralité, inventaire valorisé, dossier de sécurisation du site, copie du certificat W et note d'activité. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale.
Sécuriser son parc automobile
Les dispositifs qui pèsent sur la prime
Clôture et portail motorisé, éclairage à détection, alarme périmétrique reliée à un centre de télésurveillance, vidéosurveillance enregistrée et conservée, traceurs sur les modèles les plus ciblés. Chacun de ces éléments est valorisé par l'assureur, souvent bien au-delà de son coût d'installation, et peut ramener la franchise vol à un niveau acceptable.
L'organisation physique du parc
Placer les véhicules de plus forte valeur au centre, entourés de véhicules moins convoités, complique considérablement une extraction rapide. Ménager des allées de séparation limite par ailleurs la propagation d'un incendie. Ces deux dispositions ne coûtent que de la surface et sont reconnues dans l'appréciation du risque.
La gestion des clés
Rangement hors des véhicules, armoire fermée dans un local sécurisé, procédure écrite signée par les salariés, inventaire des doubles. C'est le premier motif de refus de garantie après un vol, et c'est aussi la mesure la moins coûteuse de toutes celles qu'un assureur peut exiger.
Questions fréquentes
Que couvre la garantie incendie d'un parc ?
L'incendie, l'explosion, la foudre, les dommages causés par les moyens de secours et, selon les contrats, les frais de déblaiement et d'enlèvement des épaves.
Comment le stock détruit est-il évalué ?
À la valeur d'achat augmentée des frais engagés, sur justificatifs. D'où l'importance d'un archivage externalisé des factures, souvent détruites avec le reste.
Le plafond s'applique-t-il par véhicule ?
Non. Un incendie est un événement unique : l'indemnisation totale ne peut dépasser le plafond souscrit, quel que soit le nombre de véhicules touchés.
À quoi sert la perte d'exploitation ?
Elle compense la marge perdue pendant la reconstitution du stock et la remise en état du site, généralement six à dix-huit mois dans ce métier.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance négoce automobile, ainsi que nos solutions dédiées : assurance parc automobile et assurance garage et négoce.
Sur le même sujet, consultez également nos articles consacrés à vol d'un véhicule sur parc automobile, comment assurer les véhicules en stock d'un négociant automobile, quels documents fournir pour assurer un négoce automobile.
Dans le négoce automobile, trois questions décident de la qualité réelle d'un contrat : le plafond de stock correspond-il à votre pic de détention, les véhicules qui ne vous appartiennent pas sont-ils couverts, et l'essai par un client entre-t-il dans la garantie. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le négoce automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.